
Puntos destacados de Estados Unidos
- Los mercados de renta variable mundiales ganaron terreno al final de la semana, ya que los últimos índices de gestores de compras mostraron un optimismo mejorado tanto para los servicios como para la fabricación.
- Las limitaciones de la oferta son un problema en gran parte de la economía y la vivienda no es una excepción. La pandemia limita la oferta y la demanda es fuerte. Luchar contra la pandemia bajo control sigue siendo la política económica más importante.
Lo más destacado de Canadá
- La inflación canadiense sorprendió al alza en abril, aunque no en la misma medida que la estadounidense. Se espera que esta presión sea transitoria.
- Los riesgos de inflación canadienses son probablemente menos pronunciados en comparación con los EE.UU. Un dólar más alto debería mitigar el traspaso de los precios de importación, y un Banco de Canadá relativamente agresivo debería ayudar a mantener ancladas las expectativas de inflación.
Global
- Los pasaportes de vacunas, tanto nacionales como internacionales, podrían ser el boleto para la reactivación del sector de viajes y turismo.
- Los pasaportes de vacunas no serán fáciles. Y es casi seguro que terminará como una mezcolanza de diferentes credenciales para diferentes actividades. Esto hará que las cosas sean confusas, complicadas e inciertas.
EE. UU. - Las restricciones de suministro también son un problema en la vivienda
Los mercados de renta variable mundiales ganaron terreno al final de la semana, ya que los últimos índices de gestores de compras mostraron un optimismo mejorado tanto para los servicios como para la fabricación. Los mercados se habían liquidado a principios de semana debido a las preocupaciones de que una inflación más rápida conduciría a subidas de tipos antes de lo esperado de lo previsto anteriormente. Varios oradores de la Fed durante la semana reiteraron que la economía de EE. UU. Está muy lejos de la recuperación.
Las minutas del FOMC estuvieron un poco obsoletas esta semana, ya que reflejaban discusiones previas a los datos recientes de inflación. Sugirieron que la Fed no está lista para ajustar su ritmo de compra de activos. Sin embargo, esperamos suficiente progreso en la economía a finales de este año para que la Fed comience a reducir las compras. El presidente de la Fed de Atlanta, Bostic, enfatizó que la Fed "tendrá que ser ágil" en términos de sus respuestas políticas. Esto sugiere que puede que no haya muchas advertencias antes de que cambie la política de la Fed.
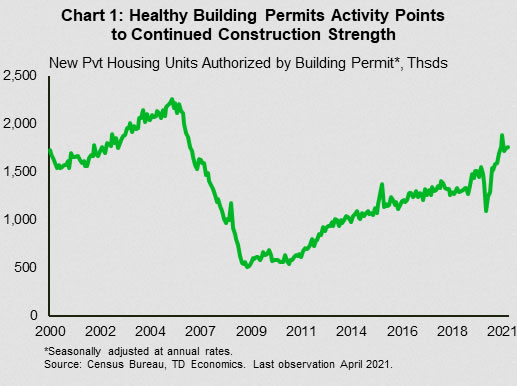
La vivienda ha sido una luz brillante en la recuperación. Las bajas tasas hipotecarias y la carrera por el espacio ayudaron al sector a sacudirse los primeros cierres, lo que le permitió recuperarse a nuevas alturas. Tanto la construcción como la venta de viviendas se tomaron un respiro en abril, después de la actividad anterior. La construcción de viviendas retrocedió un 9.5%, pero se mantuvo en 1.57 millones de unidades (SAAR). Eso está a la par con el ritmo de construcción antes de la pandemia. Los permisos de construcción también se mantuvieron en un nivel bastante alto, lo que apunta a un impulso continuo en el sector (Gráfico 1).
El mayor desafío al que se enfrenta la vivienda está en el lado de la oferta, no en la demanda. Los precios de la madera se han disparado desde la pandemia. El precio de referencia de la madera se ha triplicado desde el inicio de la pandemia. La NAHB estima que esto está agregando $ 36k al costo de una nueva casa unifamiliar. Los costos de construcción en general son un 7% más altos de año en año, en comparación con un ritmo del 3% antes de la pandemia. La escasez general de mano de obra debería ser un problema menor, ya que la tasa de desempleo en la construcción aumentó notablemente desde su nivel anterior a la pandemia.
La oferta también es un problema en el mercado de reventa. Las ventas de viviendas existentes cayeron un 2.7% en abril, ya que la actividad de ventas continúa normalizándose desde el ritmo vertiginoso durante el invierno. Incluso con la disminución de las ventas, los niveles de inventario siguen siendo ajustados. Las propiedades se vendieron en 17 días en promedio, un mínimo histórico. Como resultado de las difíciles condiciones del mercado, los precios continúan aumentando a un ritmo saludable. Como se observa en el gráfico 2, los precios se han adelantado mucho a las tendencias prepandémicas. Al igual que muchas otras áreas de la economía, es probable que la oferta de listados se vea frenada, al menos en parte, por la pandemia. Esperamos que las presiones sobre los precios disminuyan a medida que la pandemia ceda, más cotizaciones salgan al mercado y las tasas hipotecarias suban.
Las limitaciones de la oferta siguen siendo el tema candente en muchos sectores de la economía. La oferta está luchando por mantenerse al día con la creciente demanda, lo que genera presiones sobre los precios. Esto subraya cómo la política económica más importante en este momento es el control de la pandemia. Hasta que eso suceda, es probable que estos desajustes sigan planteando desafíos.
Canadá: lo mismo, pero diferente
La significativa sorpresa al alza de la semana pasada en la inflación del índice de precios al consumidor (IPC) de EE. UU. Ciertamente llamó la atención de los mercados y los responsables políticos, tanto que la vicepresidenta de la Reserva Federal, Clarida, sintió la necesidad de comentar sobre el dato individual. Esta semana, Canadá fue el hogar de su propia sorpresa de inflación al alza en abril, cuyos detalles vale la pena desempacar.
Antes de profundizar en los datos, es importante tener en cuenta que la escala de la sorpresa al norte de la frontera no se acercó a la de EE. UU. De hecho, la inflación interanual fue 0.6 puntos porcentuales más alta de lo que el consenso había anticipado en EE. UU. (al 4.2%), frente a una sorpresa de +0.2 ppt en Canadá (al 3.4%). Aún así, el IPC canadiense excluyendo alimentos y energía (que es la medida de inflación básica utilizada en los EE. UU.), Subió un 0.8% intermensual, casi igualando la ganancia de EE. UU. Y marcando el aumento más rápido desde al menos 1992. Además, el promedio de Las medidas de inflación preferidas por el Banco de Canadá registraron un 2.1%, la más alta desde 2012. Un elemento discordante al aumento canadiense fue el hecho de que sucedió mientras se endurecían las restricciones pandémicas en gran parte del país, mientras que los datos de EE. UU. -aperturas. Mientras tanto, ambos puntos de datos reflejaron la escasez de insumos causada por la pandemia.
La sorpresa alcista de Estados Unidos fue impulsada por algunas categorías (es decir, los precios de los vehículos usados) que experimentaron movimientos de precios improbables, lo que dio crédito a la opinión de que las presiones inflacionarias serían "transitorias". Cuando analizamos los varios cientos de categorías que componen el IPC canadiense (y aplicamos ajustes estacionales cuando corresponda), la contribución a la inflación general se distribuyó más entre los numerosos grupos. Sin embargo, al igual que Estados Unidos, estas presiones sobre los precios parecen transitorias. Por ejemplo, los precios del servicio telefónico aumentaron significativamente mes a mes, aunque esto siguió a dos caídas mensuales consecutivas y el índice ha tenido una tendencia a la baja desde la segunda mitad de 2017. Además, el precio de los viajes turísticos experimentó un fuerte aumento mensual. Estos precios reflejan los paquetes de vacaciones reservados con unos meses de anticipación y, por lo tanto, podrían estar capturando el optimismo de reapertura (otro impulso temporal). Sin embargo, esta serie se ha comportado de manera extraña durante el brote de COVID-19 (es decir, una ganancia interanual del 31% en enero durante el apogeo de la segunda ola), distorsionando así la claridad de su señal. Los costos de reemplazo de los propietarios también agregaron una cantidad desmesurada a la tasa de inflación, lo que refleja el fuerte aumento en los precios de las casas nuevas. En este caso, puede haber cierta persistencia a corto plazo, aunque un enfriamiento esperado de los precios de las materias primas y de la vivienda en los próximos trimestres puede debilitar algo de esta fuente.
También hay otras buenas razones para tomar los datos del IPC con calma. Por un lado, los niveles de precios siguen siendo bajos en relación con los que habrían estado en ausencia de la pandemia (gráfico 2). Para dos, los riesgos de inflación canadienses son probablemente más bajos que en los Estados Unidos. La fortaleza del dólar canadiense debería mantener a raya algunas presiones sobre los precios al mitigar el traspaso de los precios de importación. Además, y quizás lo más importante, la postura más agresiva adoptada por el Banco de Canadá en relación con su homólogo estadounidense debería ayudar a mantener ancladas las expectativas de inflación.
Global: listo o no, aquí vienen los pasaportes de vacunas
Quién sabía hace poco más de un año que los pasaportes serían una "cosa". Bueno, lo son. Y pronto se convertirá, a riesgo de parecer trillado, en la "nueva normalidad". La pandemia ha devastado el sector de viajes y turismo. Y un pasaporte de vacuna podría ser el boleto del sector hacia la reactivación. Los pasaportes de vacunas ayudarán especialmente a los países que dependen del turismo (por ejemplo, la UE), ya que les permitiría recibir a turistas nacionales y extranjeros.
Los pasaportes de vacunas se dividen en dos categorías:
- Pasaportes nacionales para ingresar a eventos cerrados y de grupos grandes (como instalaciones deportivas o restaurantes).
- Pasaportes internacionales para ingresar a un país. Esto podría tener un impacto material para las relaciones entre Estados Unidos y Canadá, ya que podría conducir a viajes transfronterizos estructuralmente más bajos.
Los países pueden utilizar pasaportes de vacunas a nivel nacional, internacional o ambos. Tomemos el ejemplo de la UE e Israel, dos lugares que han logrado avances significativos en este frente. La UE dice que el pasaporte (denominado “Certificado Verde Digital”) solo se utilizará en las fronteras de la UE y no para asistir a eventos deportivos, teatros, etc. Pero los países pueden implementar sus propios pases digitales para las personas que quieran asistir a eventos públicos. Mientras tanto, el "pase verde" de Israel es válido para viajes transfronterizos de ciudadanos israelíes. El pase también es obligatorio para las visitas a restaurantes y estadios, etc. Israel también ha introducido una "insignia púrpura" para las personas no vacunadas que quieran ir a gimnasios y piscinas. Aquellos con una insignia morada deben usar máscaras y hacer distanciamiento social. La insignia morada no se acepta en todos los lugares, por ejemplo, en los estadios.
El pasaporte de vacunas propuesto por Europa cubre a cualquier persona que esté vacunada, tenga una prueba negativa o se haya recuperado recientemente. Cualquiera que haya recibido su dosis final de una vacuna aprobada por la UE al menos dos semanas antes puede viajar a la UE, sin importar su país de origen. También se ampliará una lista de países de 'bajo riesgo', lo que permitirá viajar incluso sin una vacuna. Un país de bajo riesgo se define actualmente como uno con una tasa de infección de menos de 75 casos por 100 habitantes. Pero los viajeros de esos países aún tendrían que mostrar una prueba negativa o mostrar prueba de haberse recuperado del virus.
Aún así, es importante recordar que la propuesta de la UE no es vinculante. Esto permitiría a los estados de la UE establecer sus propias reglas. Cualquier miembro de la UE puede decidir unilateralmente desde qué país no perteneciente a la UE prohíbe viajar (con o sin vacunas). Por ejemplo, si un turista canadiense aterriza en España, no hay garantía de que pueda viajar a Portugal, si Portugal prohíbe la entrada de viajeros canadienses. La UE está dando mucho margen a los estados miembros sobre cómo quieren regular el acceso a las actividades domésticas (restaurantes, estadios, etc.). Cada estado miembro podría tener sus propias reglas de acceso a las actividades domésticas. Esto hará que las cosas sean confusas, complicadas e inciertas.
Mientras tanto, el pase verde de Israel está disponible para personas vacunadas y pacientes recuperados. Pero a diferencia de la UE, los adultos con una prueba de coronavirus negativa no son elegibles para el pase verde.
En Estados Unidos, no existe una estrategia unificada con respecto a los pasaportes de vacunas. El gobierno federal ha dicho que no buscará un pasaporte de vacuna universal, dejando que los estados sigan adelante con sus propios planes. Algunos estados se oponen enérgicamente a la idea de los pasaportes de vacunas, mientras que otros están a favor, lo que está llevando a una elaboración de políticas fragmentadas en todo el país. Sin embargo, algunas grandes empresas, como los recintos deportivos y de conciertos, exigen un comprobante de vacunación.
Los mercados emergentes (ME) son una historia completamente diferente. Los desarrollos relacionados con los pasaportes de vacunas significan que el turismo internacional, especialmente de los mercados emergentes, seguirá siendo estructuralmente débil. Esto se debe a varias razones: (1) Europa aún no está aceptando las vacunas chinas y rusas que la mayoría de los ME están recibiendo (2) las tasas de vacunación contra los ME están muy por detrás de las economías avanzadas (EA) (3) A diferencia de los EA, muchos ME no tienen el capacidad para destinar recursos al desarrollo de pasaportes vacunales.
Es casi seguro que el mundo de los pasaportes de vacunas terminará como una mezcolanza de diferentes credenciales para diferentes actividades, en lugar de una sola credencial utilizada por todos para todo. Los pasaportes de vacunas son una señal de lo que vendrá. Pero no serán fáciles. Las preocupaciones sobre la privacidad de los datos y la equidad en la atención médica siguen siendo un tema central. El concepto de pasaportes de vacunas se enfrenta a una oposición cada vez mayor, especialmente entre los jóvenes. Pero nos guste o no, los pasaportes de vacunas están aquí.




 Signal2forex.com - Los mejores robots y señales de Forex


