
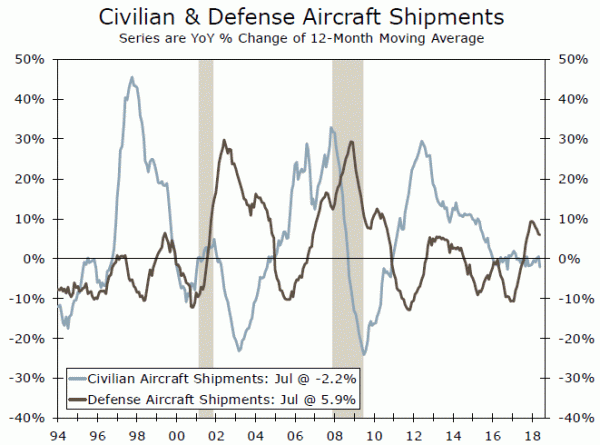
Les commandes de biens durables ont baissé de 1.7 pour cent en juillet, soit une baisse plus importante que prévu. Les commandes d’avions ont été à l’origine de la majeure partie de la faiblesse, avec des réservations de plus de 34 pour cent dans les commandes civiles et militaires.
Sinon, un très bon rapport
Les commandes de biens durables des fabricants américains ont chuté de X% en juillet, car un glissement des commandes mensuelles précédemment rapporté à Boeing présageait une baisse de plus d’un tiers tant du côté de la défense que du côté civil. Les expéditions d’aéronefs civils sont à nouveau en baisse et les envois d’avions de défense sont en hausse; les deux évolutions ici en juillet sont conformes aux tendances récentes (graphique du haut).
Lorsque vous supprimez les commandes d’avions, la force est assez importante, mais cela ne veut pas dire que nous pouvons regarder en toute sécurité au-delà de la faiblesse. Dans son estimation initiale des dépenses d'équipement pour le PIB, le BEA inclut les avions et cela signifie que pour cette édition de juillet (le premier mois du troisième trimestre), nous ne démarrons pas le trimestre sur une bonne note. Nous devons enregistrer un fort rebond des livraisons non défensives (en particulier des avions) en août et en septembre pour économiser le trimestre en dépenses d'équipement. Avec des commandes dans les autres catégories toujours majoritairement positives et des commandes non remplies d’avions non défensifs toujours en hausse, nous maintenons notre appel à une augmentation des dépenses en équipement réel dans Q3.
Les dépenses des entreprises en nouveaux biens d'équipement ont été un moteur important de la croissance économique au début de cette longue expansion, mais une baisse des prix du pétrole à la mi-2014 a été rapidement suivie de réductions de dépenses depuis 2014 tardif jusqu'à 2016. Plus récemment, les dépenses d'équipement ont connu une croissance constante, bien que quelque peu décevante.
Pendant neuf trimestres consécutifs, les investissements dans l'équipement ont été positifs dans le rapport sur le PIB, mais le taux de croissance annualisé n'a pas été divisé en deux sur la base d'un taux de croissance en pourcentage pendant cette période. À titre de comparaison, dans trois trimestres sur quatre de 2010, les dépenses en équipement ont augmenté à un taux annualisé de 23 pour cent ou plus.
Les mesures prévisionnelles des dépenses des entreprises, telles que les commandes de biens d’équipement de base, qui progressent désormais à un rythme annualisé de trois mois en pourcentage de 10.8, suggèrent que toute correction des dépenses de Q3 pourrait être de courte durée.
Aide des inventaires?
Un autre évent potentiel: les stocks. Le rythme des investissements en stocks peut parfois être un facteur important dans le rapport sur le PIB et le tableau est établi pour que cela soit le cas ici au troisième trimestre. Notre estimation actuelle de la variation annualisée des stocks de Q3 n’est que de $ 15 milliards, un chiffre bien inférieur à la tendance. Dans la foulée de la baisse des stocks de 27.9 au deuxième trimestre, même cette augmentation modeste de Q3 est suffisante pour que les stocks ajoutent presque un point de pourcentage au PIB total.
Les stocks ont bondi de 1.3 en juillet, le plus important événement de stockage d’un mois enregistré depuis 2011. Comme le dit le proverbe, "un mois n’est pas une tendance", mais nous regarderons les chiffres des stocks entrants avec un intérêt renouvelé. Dans l'ensemble, les entreprises continuent de contribuer à la croissance, même à ce stade avancé du cycle.




 Signal2forex.com - Meilleurs robots et signaux Forex


