
Faits saillants américains
- Entre les élections de mi-mandat et la décision de la Fed sur les taux, l'actualité a été riche cette semaine. Mais une fois la situation retombée, les nouvelles informations sont restées rares.
- Lors des élections de mi-mandat, les démocrates ont obtenu la majorité à la Chambre des représentants, tandis que les républicains ont renforcé leur emprise au Sénat. Un Congrès divisé jusqu'en 2020 tempérera certains aspects du programme de Trump et pourrait rendre certains tests budgétaires à venir plus difficiles.
- Comme prévu, la Réserve fédérale a laissé ses taux inchangés, avec un communiqué largement inchangé. Les données économiques récentes suggèrent que la prochaine hausse aura lieu en décembre.
Faits saillants canadiens
- Le secteur du logement a dominé l'agenda économique cette semaine. La construction résidentielle a continué de ralentir en octobre, selon la tendance. La baisse des permis de construire au troisième trimestre laisse présager un nouvel assouplissement.
- Dans un contexte de hausse des taux, les ventes de maisons à Toronto ont chuté en octobre. Elles semblent avoir mieux résisté à Vancouver au cours du mois, même si l'activité dans le Grand Vancouver demeure déprimée en raison d'une forte pression sur l'accessibilité.
- Les révisions historiques de la croissance du PIB canadien publiées cette semaine n’ont probablement pas eu beaucoup d’effet sur la réflexion de la Banque du Canada.
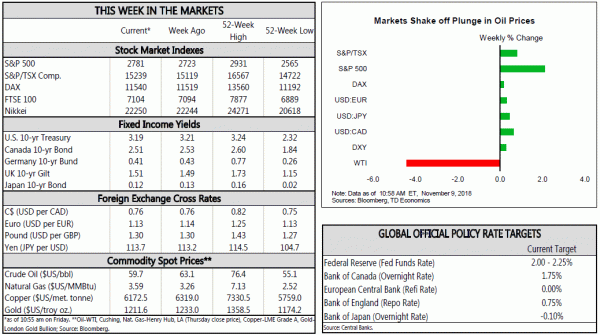
Entre les élections de mi-mandat et la décision de la Fed sur les taux, l'actualité a été riche cette semaine. Mais une fois la situation retombée, les nouvelles ont été rares. Comme prévu, les Démocrates ont obtenu la majorité à la Chambre des représentants, et les Républicains ont resserré leur emprise au Sénat. Un Congrès divisé tempérera le programme de Trump, mais beaucoup dépend de la stratégie des Démocrates pour collaborer avec le Parti républicain. La décision de la Réserve fédérale de maintenir le taux directeur inchangé, après l'avoir relevé en septembre, a été encore moins surprenante. Les marchés actions ont semblé satisfaits de ces résultats largement attendus.
Le Congrès est désormais bloqué jusqu'en 2020, ce qui accroît les risques sur plusieurs fronts. Quelques défis se profilent à l'horizon à court terme. Actuellement, 25 % des dépenses discrétionnaires pour l'exercice 2019 font l'objet d'un accord de financement temporaire jusqu'au 7 décembre. Le Congrès actuel reportera probablement le financement à début 2019, ce qui ouvre la voie à une bataille financière potentielle et au risque d'une paralysie partielle du gouvernement au début de l'année. Les paralysies du gouvernement constituent un risque en cas de division du gouvernement, mais elles n'ont généralement pas d'impact significatif sur l'activité économique (car elles ne se sont pas avérées durables).
Le deuxième test budgétaire est le plafond de la dette, qui doit être rétabli en mars 2019. Il doit être relevé ou suspendu à nouveau pour éviter une crise de la dette ou une contraction budgétaire massive. Nous nous attendons à ce que le Congrès parvienne à un accord pour éviter une crise, mais le processus pourrait être fulgurant. Enfin, le Congrès doit adopter une loi pour éviter des réductions automatiques des dépenses de 100 milliards de dollars pour l'exercice 2020. Notre scénario de base est que cela soit évité, mais dans le cas contraire, cela pourrait réduire de 0.5 point de pourcentage la croissance du PIB cette année-là. Suite aux baisses d'impôts et aux augmentations des dépenses, le déficit fédéral s'est creusé et devrait encore gonfler (graphique 1). Cela pourrait devenir un enjeu politique rendant un compromis budgétaire plus difficile.
En tant que président, Trump dispose de l'autorité nécessaire pour faire avancer son programme commercial. Il pourrait même obtenir le soutien de la Chambre des représentants démocrate pour durcir sa position à l'égard de la Chine. Par conséquent, l'augmentation des droits de douane chinois de 25 % à 10 % sur 200 milliards de dollars de marchandises au 1er janvier est plus que probable, ce qui représente un risque de révision à la baisse de nos prévisions.
Enfin, la Fed n'a guère apporté de nouvelles informations. La description de l'économie dans son communiqué est restée globalement inchangée. Les légères mises à jour apportées ne font que refléter les dernières données et ne constituent pas des faits nouveaux majeurs. Plus important encore, la Fed a déclaré qu'elle « s'attend à ce que de nouvelles hausses progressives de la fourchette cible du taux des fonds fédéraux soient compatibles avec une expansion soutenue de l'activité économique… » et que « les risques pesant sur les perspectives économiques semblent globalement équilibrés ». Les données économiques récentes laissent clairement présager une hausse des taux lors de la réunion de décembre.
Plus récemment, l'indice des prix à la production d'octobre a montré que les pressions inflationnistes sont bien présentes en amont de la chaîne d'approvisionnement. Et si l'inflation des prix à la consommation n'a pas augmenté ces derniers mois, des hausses de prix sont probables dans de nombreux secteurs, les marges étant de plus en plus comprimées.
Le secteur du logement a dominé l'agenda économique cette semaine, les données sur les mises en chantier et les permis de construire offrant un aperçu des tendances de l'offre. La publication des données sur les ventes des principaux marchés a également permis d'entrevoir la demande. La publication des comptes économiques provinciaux de 2017 a également retenu l'attention. Bien que datées, ces informations sont suivies de près, car elles incluent les révisions historiques du PIB canadien.
En 2017, toutes les provinces ont affiché une croissance économique positive, une première depuis 2010. Cependant, tout n'était pas rose : la croissance canadienne a été légèrement revue à la baisse, en moyenne, de 2013 à 2017. Par province, les révisions ont été les plus marquées au Nouveau-Brunswick, en Colombie-Britannique, en Ontario et en Alberta. Cet ajustement à la baisse est en grande partie attribuable à la croissance des dépenses en construction résidentielle et en machines et équipements, plus lente que prévu initialement, tandis que la croissance des importations a été légèrement plus forte. Dans l'ensemble, compte tenu de leur faible ampleur, les révisions ne sont probablement pas suffisantes pour modifier sensiblement la vision de la Banque du Canada sur l'économie ou sur les taux.
En ce qui concerne le logement, lundi a marqué la publication complète des données sur les ventes et les prix des maisons pour les principaux marchés du Canada (graphique 1). Sur le marché très surveillé du Grand Toronto, les ventes de maisons devraient avoir diminué de 1 % en octobre par rapport au mois précédent, soit la deuxième baisse mensuelle consécutive. Le marché est toutefois resté équilibré, le ratio ventes/inscriptions s'établissant à 52. Le marché de Toronto est équilibré depuis plus d'un an, ce qui se traduit par une appréciation plus lente des prix. En effet, la Chambre immobilière de Toronto a signalé une légère hausse des prix moyens de 3.5 % sur un an en octobre. Pour l'avenir, nous prévoyons une légère hausse des ventes dans le Grand Toronto. Cependant, les baisses consécutives des ventes en septembre et en octobre suggèrent que 1) le rebond des ventes observé après la loi B-20 pourrait avoir pris fin; et 2) les conditions d'accessibilité difficiles, exacerbées par la hausse des coûts d'emprunt, continueront de freiner la demande.
La situation s'est légèrement améliorée à Vancouver en octobre, les ventes ayant progressé modérément. Cependant, l'activité demeure morose, les acheteurs étant toujours aux prises avec les pires conditions d'accessibilité au pays. Un certain soulagement est toutefois à prévoir, l'offre étant abondante par rapport à la demande, ce qui devrait permettre de contenir les prix à court terme.
En ciblant l'offre, les mises en chantier ont augmenté en octobre, permettant à l'investissement résidentiel de démarrer du bon pied pour le quatrième trimestre. Cependant, en tendance, la construction résidentielle a continué de ralentir (graphique 4), les baisses passées de la demande ayant alimenté les mises en chantier. À l'avenir, une baisse des permis de construire résidentiels au troisième trimestre laisse présager un nouveau ralentissement des mises en chantier à court terme. À plus long terme encore, la hausse des taux d'intérêt devrait freiner la construction résidentielle dans les années à venir, faisant passer ce facteur de croissance de facteur neutre à facteur neutre.
REMARQUE: si vous n'avez pas le temps de rechercher des stratégies et d'étudier tous les outils du commerce, vous n'avez pas les fonds supplémentaires pour les tests et les erreurs, fatigué de prendre des risques et d'encourir des pertes - négociez avec l'aide de notre meilleurs robots forex développé par nos professionnels.
Indice des prix à la consommation des États-Unis - octobre
Date de sortie: Novembre 14, 2018
Précédent: 0.1% m / m; noyau 0.1% m / m
Prévisions TD: 0.3% m / m; noyau 0.2% m / m
Consensus: 0.3% m / m, 2.5% y / y; noyau 0.2% m / m
Nous anticipons une hausse de l'IPC global à 2.5 %, portée par les prix de l'essence et les effets de base. Nous anticipons également un rebond de l'IPC sous-jacent à 0.2 % en glissement mensuel (2.2 % en glissement annuel), après deux mois consécutifs à 0.1 %. Les précédentes baisses étaient principalement dues à la forte baisse des prix de l'habillement et des véhicules d'occasion, qui devraient se normaliser. Ce mois-ci, l'OER, qui a enregistré une faible hausse de 0.2 % le mois précédent, soit son plus faible niveau depuis décembre 2014, sera au centre de nos préoccupations. Compte tenu du taux de vacance des propriétaires, ce chiffre nous semble insignifiant, et nous anticipons un rebond de l'OER et des loyers en octobre, ce qui soutiendrait une hausse de 0.2 % de l'indice sous-jacent. Concernant les biens de consommation courante, nous anticipons un retour à la normale de l'habillement, même s'il faut rester prudent, car une baisse n'est pas à exclure. Les prix des véhicules d'occasion ont également chuté de 3 %, et d'autres baisses, bien que beaucoup plus modestes, ne peuvent pas non plus être exclues.
Ventes au détail américaines - octobre
Date de sortie: Novembre 15, 2018
Précédent : 0.1 % m/m, hors auto -0.1 %
Prévisions TD : 0.7 % m/m, hors auto 0.6 %
Consensus : 0.6 % m/m, hors auto 0.5 %
Nous anticipons une progression des ventes au détail de 0.7 % en octobre, stimulées par un rebond des services alimentaires et une possible reprise des dépenses en matériaux de construction induite par les ouragans. Les ventes d'automobiles et de stations-service devraient également contribuer positivement. Nous anticipons un ralentissement des ventes de base par rapport à leur niveau précédent de 0.5 %, tout en restant solides à 0.4 %. Globalement, le rapport devrait indiquer un bon début de trimestre pour le PCE réel, quoiqu'à un rythme plus modéré, proche de 4 %, par rapport au taux record de 3 % du troisième trimestre.
Ventes des fabricants canadiens – septembre*
Date de sortie: Novembre 16, 2018
Précédent: -0.4% m / m
Prévisions TD: 0.4% m / m
Consensus: N / A
Les ventes manufacturières devraient rebondir en septembre, les ventes totales étant prévues en hausse de 0.4 %. Le secteur automobile devrait soutenir l'activité, même si la baisse des ventes aéronautiques pourrait compenser la hausse de 14 % enregistrée par le secteur des transports. Ailleurs, la vigueur des exportations de pétrole indique une hausse de la production des raffineries, tandis que la vigueur soutenue de la production manufacturière américaine et les commandes de biens durables devraient également constituer un facteur favorable. Un deuxième recul consécutif des exportations vient tempérer nos attentes de rebond, tandis que la hausse des prix de vente devrait entraîner une progression plus modeste des ventes manufacturières réelles.
Nous vous proposons robot gratuit à télécharger sur la base du système stop and reverse pour tester les résultats dans Metatrader.




 Signal2forex.com - Meilleurs robots et signaux Forex


