
Les marchés asiatiques sont devenus plus faibles aujourd'hui, en prévision du long week-end. Les principaux indices se négocient légèrement en rouge, les traders allégeant leurs positions. Sur les marchés des changes, le yen est jusqu'à présent le plus fort pour aujourd'hui, naturellement. Le dollar australien est le deuxième plus fort, légèrement soutenu par les données solides sur l'emploi. Cependant, le gain est jusqu'à présent plutôt limité. En revanche, le dollar canadien est le plus faible, comparant une grande partie des gains d’après-IPC d’hier. Le dollar néo-zélandais est le deuxième plus faible.
De nombreuses données économiques importantes sont prévues pour aujourd'hui, notamment les PMI de la zone euro, les ventes au détail au Royaume-Uni, les ventes au détail au Canada et les ventes au détail aux États-Unis. Avant d'entrer en mode vacances, il y aurait probablement encore plus de volatilité.
En Asie, Nikkei a clôturé en baisse de -0.84%. Hong Kong HSI est en baisse de -0.60%. China Shanghai SSE est en baisse de -0.36%. Le Singapore Strait Times est en baisse de -0.20%. Le rendement JGB à 10 ans du Japon est en baisse de -0.0152 à -0.024. Du jour au lendemain, DOW a chuté de -0.01%. Le S&P 500 a chuté de -0.23%. Le NASDAQ a chuté de -0.05%. Le rendement à 10 ans a clôturé à plat à 2.592.
L’emploi en Australie a augmenté de 25.7k, aucun besoin imminent de réduction de la RBA
L’emploi en Australie a augmenté 25.7k en mars, bien mieux que ce que l’on attendait de 15.2k. L'emploi à temps plein a augmenté de 48.3k tandis que les emplois à temps partiel ont chuté de -22.6k. Le taux de chômage est passé de 4.9% à 5.0%, ce qui correspond aux attentes. Le taux de participation a également augmenté de 65.6% à 65.7%.
La plus forte augmentation de l’emploi a été enregistrée dans le Queensland (en hausse de 10.4k), suivie de Victoria (en hausse de 10.0k) et de l’Australie-Méridionale (en hausse de 8.5k). La plus forte baisse a été enregistrée en Nouvelle-Galles du Sud (2.6k en baisse), suivie de la Tasmanie (en baisse de 1.8k). Le taux de chômage corrigé des variations saisonnières a augmenté dans le Queensland (points 0.7 à 6.1%), Australie du Sud (points 0.2 à 5.9%), Tasmanie (points 0.2 à 6.7%), Australie occidentale (points 0.1% à 6.0%) et Nouveau Pays de Galles du Sud (pts 0.1 jusqu'à 4.3%). La seule baisse du taux de chômage a été observée à Victoria (baisse de 0.1 à 4.6%).
Le fort gain d’emplois à temps plein souligne la robustesse du marché de l’emploi. Cependant, le taux de chômage a augmenté dans toutes les régions, à l'exception de Victoria, ce qui est préoccupant. À ce stade, il n'y a pas de pression imminente pour une réduction du taux de la RBA dès la première hausse. Mais la situation pourrait se dégrader et déclencher les deux réductions attendues au second semestre. La clé réside dans les projections économiques à venir en mai.
Australie: les conditions des affaires NAB se poursuivent, avec un assouplissement généralisé
Australie NAB Business Confidence a chuté à -1 dans Q1, par rapport à 1. Les conditions commerciales actuelles sont passées de 4 à 9. Les conditions commerciales pour les deux prochains mois ont légèrement baissé, passant de 22 à 25. Les projets Capex sont passés à 22, au lieu de 25.
Alan Oster, économiste en chef du groupe NAB, a indiqué que la détente de la conjoncture économique s'était poursuivie via 2018 jusqu'à 2019. Et ils ne sont que «juste au-dessus de la moyenne». Conjugués aux "conditions négatives et aux ordres à terme", ils suggèrent que les perspectives "restent faibles". Et l’assouplissement des conditions a été «généralisé dans la plupart des industries et dans tous les États», en particulier dans le commerce de détail.
Oster a également déclaré: «Pour l’instant, nous attendrons de voir comment les indicateurs avancés du marché du travail évolueront, même si nous pensons qu’il est probable que la RBA agisse pour réduire le taux d’argent et renforcer l’économie en cas de détérioration du marché du travail. données d'activité plus faibles ".
La fabrication de PMI au Japon a progressé à 49.5, elle est restée coincée dans son ornière
L'industrie manufacturière japonaise PMI a atteint 49.5 en avril, en hausse par rapport à 49.2 et a dépassé les attentes de 49.4. Néanmoins, il s’agit toujours du troisième mois consécutif de lecture sous-50. Markit a souligné que la demande des marchés nationaux et internationaux persiste, entraînant une nouvelle baisse de la production. Mais l’emploi manufacturier reste résistant.
Joe Hayes, économiste chez IHS Markit, a déclaré: «Le secteur manufacturier japonais est resté bloqué au début de Q2, avec les facteurs qui ont empêché toute croissance, tels que les relations américano-chinois, les craintes de croissance en Chine et le retournement du commerce mondial. cycle, tous les risques importants restants. Les commandes à l'exportation ont diminué à un rythme plus soutenu en avril, la demande intérieure de biens était également faible, les entreprises ont réduit leurs stocks et réduit leur production. Encore une fois, le secteur des services devra prendre le relais pour maintenir l'économie japonaise à flot. »
L'UE a annoncé des tarifs douaniers contre les subventions américaines injustes de Boeing
Hier, l'UE a officiellement annoncé la liste des importations américaines à cibler en tant que mesures compensatoires sur les subventions des États-Unis à Boeing. La liste couvre une gamme d'articles, allant des avions aux produits chimiques et aux produits agroalimentaires (du poisson congelé aux agrumes en passant par le ketchup), représentant globalement environ USD20B des exportations américaines vers l'UE. La liste finale tiendra compte des résultats de la consultation publique et de la décision de l'arbitre à l'OMC.
Cecilia Malmström, commissaire européenne chargée du commerce, a déclaré: «Les entreprises européennes doivent être en mesure de faire face à la concurrence de manière juste et équitable. La récente décision de l'OMC sur les subventions américaines à Boeing est importante à cet égard. Nous devons continuer à défendre des conditions équitables pour notre industrie. Mais laissez-moi être clair, nous ne voulons pas d'un prêt-à-porter. Nous devons être prêts à prendre des mesures correctives au cas où il n’y aurait pas d’autre solution, mais je reste convaincu que c’est le dialogue qui devrait prévaloir entre des partenaires importants tels que l’UE et les États-Unis, notamment pour mettre fin à ce différend de longue date. L'UE reste ouverte aux discussions avec les États-Unis, à condition que celles-ci soient sans conditions préalables et visent un résultat juste. "
Cap sur l’avenir
Egalement publié, PPI en Allemagne a chuté de -0.1% Maman, a augmenté de 2.4% en mars. L'excédent commercial suisse s'est élargi à CHF 3.18B en mars. Les PMI de la zone euro et les ventes au détail au Royaume-Uni sont les principaux objectifs de la session européenne. En particulier, les PMI de la zone euro devront montrer davantage de preuves de résilience pour renforcer l'optimisme quant à la stabilisation lors du ralentissement.
Plus tard, le Canada libérera les ventes au détail. La surprise haussière observée hier sur l'IPC de base n'a pas permis de mettre le dollar canadien hors de portée. Voyons si les ventes au détail pourraient. Les États-Unis publieront les ventes au détail, l'enquête de la Fed de Philly, les demandes d'indemnisation au chômage, les indicateurs avancés et les stocks des entreprises.
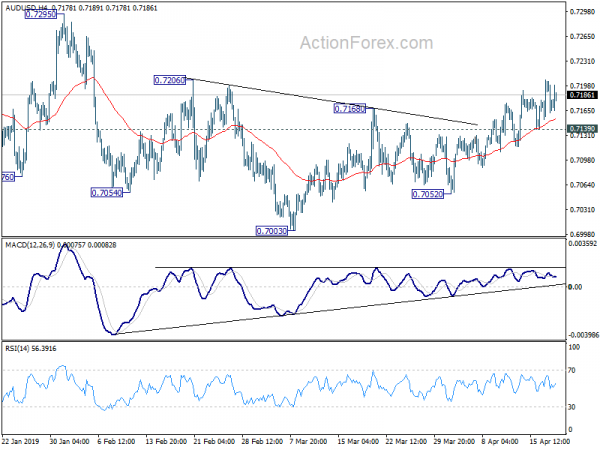
AUD / USD par jour d'Outlook
Pivots quotidiens: (S1) 0.7153; (P) 0.7179; (R1) 0.7206; Plus…
Bien que l'élan haussier de la paire AUD / USD ne soit pas convaincant, comme le montre l'indice MACD de l'heure 4, avec un support 0.7139 mineur intact, une nouvelle hausse est en faveur de la résistance à 0.7295. Étant donné que la structure de la reprise donne l’aspect correctif, 0.7295 pourrait limiter le potentiel de hausse pour permettre un renversement à court terme. À la baisse, une interruption du support mineur 0.7139 fera revenir le biais intra-journalier à la baisse pour la zone de support 0.7003 / 7052.
Dans l’ensemble, la cassure de la résistance des canaux à moyen terme est le premier signe de renversement haussier. Mais il n'y a pas encore de confirmation. Tant que la résistance à 0.7393 sera maintenue, une chute plus importante de 0.8135 devrait encore reprendre plus tard. Ce déclin est considéré comme une reprise de la tendance à la baisse à long terme de 1.1079 (2011 high). La cassure décisive de 0.6826 (2016 low) confirmera cette vue baissière et reprendra la tendance baissière à 0.6008 (2008 low). Cependant, 0.7393 craindra définitivement que la chute de 0.8135 soit terminée. Et le schéma correctif de 0.6826 a commencé la troisième étape, ciblant à nouveau 0.8135.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 1:30 | AUD | NAB Business Confidence Q1 | -1 | 1 | ||
| 1:30 | AUD | Changement d'emploi Mar | 25.7K | 15.2K | 4.6K | |
| 1:30 | AUD | Taux de chômage Mar | 5.00 % | 5.00 % | 4.90 % | |
| 6:00 | EUR | PPI allemand M / M Mar | -0.10% | 0.20 % | -0.10% | |
| 6:00 | EUR | PPI allemand Y / Y Mar | 2.40 % | 2.70 % | 2.60 % | |
| 6:00 | CHF | Balance commerciale (CHF) Mar | 3.18B | 2.87B | 3.13B | 2.94B |
| 7:15 | EUR | France PMI manufacturier Apr P | 50 | 49.7 | ||
| 7:15 | EUR | France Services PMI Apr P | 49.8 | 49.1 | ||
| 7:30 | EUR | Allemagne Fabrication PMI Apr P | 45.2 | 44.1 | ||
| 7:30 | EUR | Allemagne Services PMI Apr P | 55 | 55.4 | ||
| 8:00 | EUR | PMI manufacturier de la zone euro Apr P | 48.1 | 47.5 | ||
| 8:00 | EUR | Services de la zone euro PMI Apr P | 53.1 | 53.3 | ||
| 8:30 | GBP | Ventes au détail Inc Carburant Auto M / M Mars | -0.40% | 0.40 % | ||
| 8:30 | GBP | Ventes au détail Inc Carburant Auto Y / Y Mars | 4.60 % | 4.00 % | ||
| 8:30 | GBP | Ventes au détail hors carburant auto M / M mars | -0.30% | 0.20 % | ||
| 8:30 | GBP | Ventes au détail hors auto-carburant Y / Y mars | 4.00 % | 3.80 % | ||
| 12:30 | CAD | Ventes au détail M / M Feb | -0.30% | |||
| 12:30 | CAD | Ventes au détail Ex Auto M / M Feb | 0.10 % | |||
| 12:30 | USD | Avance des ventes au détail M / M Mar | 0.80 % | -0.20% | ||
| 12:30 | USD | Ventes au détail Ex Auto M / M Mar | 0.70 % | -0.40% | ||
| 12:30 | USD | Philadelphie Fed Business Outlook avr | 11 | 13.7 | ||
| 12:30 | USD | Réclamations initiales de chômage (APR 13) | 207K | 196K | ||
| 13:45 | USD | PMI manufacturier américain Apr P | 53 | 52.4 | ||
| 13:45 | USD | Services américains PMI Apr P | 55 | 55.3 | ||
| 14:00 | USD | Premier indice Mar | 0.40 % | 0.20 % | ||
| 14:00 | USD | Inventaires commerciaux Feb | 0.30 % | 0.80 % | ||
| 14:30 | USD | Stockage de gaz naturel | 25B |
Chronique de Signal2forex




 Signal2forex.com - Meilleurs robots et signaux Forex


