
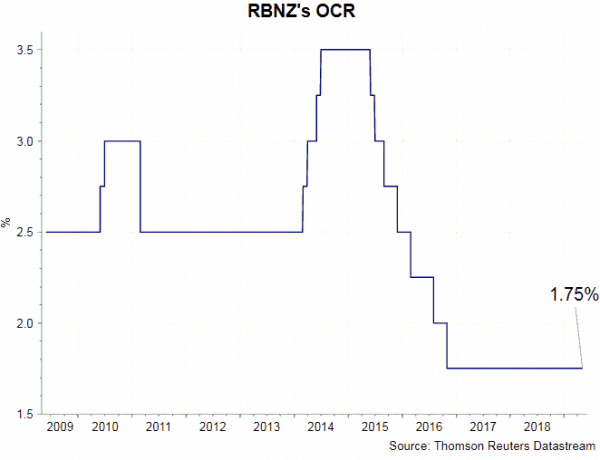
Le marché a pris en compte plus de 50% de chances que la RBNZ abaisse l’OCR, de -25 bps, à 1.50% en mai. Les principaux indicateurs économiques depuis la dernière réunion se sont affaiblis. En particulier, le rapport sur l’emploi décevant et l’inflation du premier trimestre semblent avoir accru les chances d’une réduction des taux cette semaine.
Cependant, ce n'est pas encore chose faite. Alors que la croissance économique ralentit, elle ne gèle pas. Il n'est pas impossible pour la banque centrale d'attendre plus de données avant de prendre une décision. Que la banque centrale réduise ou non le taux directeur, nous nous attendons à ce qu'elle donne un ton plus accommodant dans la déclaration de politique monétaire. Il réviserait également les prévisions plus faibles de croissance du PIB et d'inflation. Cela réduirait également le chemin de l'OCR.
Le marché du travail a montré des signes de fatigue. Bien que le taux de chômage ait chuté de 4.2% à 1% pour 19Q4.3 au trimestre précédent, le taux de participation a chuté de -0.5 en pourcentage à 70.4%, manquant le consensus de 70.9%. La chute du taux de participation au plus bas niveau depuis 2Q17 a non seulement envoyé artificiellement le taux de chômage à la baisse, mais a également montré que les demandeurs d’emploi sont devenus de plus en plus frustrés par l’environnement professionnel. Cependant, comme le taux de chômage a continué à baisser, les membres devraient pouvoir conserver l’évaluation selon laquelle «l’emploi est proche de son niveau maximum soutenable».
L'inflation a continué de ralentir. L'IPC global a nettement décéléré à + 1.5% a / a dans 1Q19, contre + 1.9% il y a un trimestre. Le marché avait anticipé une modération plus modeste à + 1.7%. Le fait que l'inflation soit tombée en dessous du point médian de la fourchette cible de la RBNZ, 1-3%, devrait amener la banque centrale à approfondir son parti pris dovish. Sur une note séparée, la croissance du PIB a ralenti pour atteindre 2.3% t / t dans 4Q18, plus faible que la prévision de RBNZ de + 2.7% et le taux le plus faible depuis 4Q13.
Cependant, il y a d'autres développements qui soutiennent le maintien de la politique monétaire. NZDUSD a chuté de plus de -3% depuis la réunion de mars. Ce développement, de nature expansionniste, devrait être salué par les membres. Dans le même temps, malgré la faiblesse de la croissance des salaires, le taux de croissance annuel continue de s’améliorer progressivement. Cela devrait être encore renforcé par la hausse de + 7.3% du salaire minimum d’avril 1. Un point de vue optimiste est que des salaires plus élevés pourraient ensuite se traduire par une consommation plus élevée des ménages, facteur majeur du PIB.
Au total, le contexte macroéconomique semble justifier une réduction des taux en mai. En mars, la RBNA a assoupli sa politique monétaire, soulignant que «compte tenu de la faiblesse des perspectives économiques mondiales et du ralentissement des dépenses intérieures, l'orientation suivante de notre prochain mouvement de reconnaissance optique est en baisse».
En supposant qu'une réduction de taux soit annoncée cette semaine, nous nous attendons à ce qu'une déclaration de politique plus accommodante soit accompagnée, suggérant une réduction supplémentaire. Même si la banque centrale décidait de rester sur la touche cette semaine, cela renforcerait les prévisions dovish, affirmant qu'une nouvelle détérioration des perspectives économiques laisse penser qu'une réduction des taux est probable plus tard. Que la banque centrale ait abaissé le taux directeur ou non, nous prévoyons qu’elle révisera à la baisse les prévisions de croissance du PIB et d’inflation. Cela réduirait également le chemin de l'OCR.
Chronique de Signal2forex

 Signal2forex.com - Meilleurs robots et signaux Forex


