
Le yen, le franc suisse et le dollar restent les plus forts alors que l’aversion pour le risque, dirigée par l’Asie, continue aujourd’hui. En outre, les rendements du Trésor sont de nouveau sous pression avec une certaine accélération à la baisse après la perte de l'indice américain 10 pour l'exercice précédent, tandis que le rendement allemand pour l'exercice précédent 1.9 a été réduit à -10. En revanche, le dollar australien reste le plus faible, suivi du dollar néo-zélandais. Sterling est la troisième plus faible après les ventes au détail médiocres. L'euro était contrasté, l'Allemagne ayant échappé de peu à la récession technique.
Techniquement, l'accélération à la baisse de l'AUD / USD confirme que le rebond correctif de 0.6670 s'est achevé à 0.6929. Une nouvelle chute devrait retester 0.6670 bas. EUR / AUD étend le rebond de 1.5976 vers la résistance à 1.6432. La cassure du support mineur de l'USD / JPY est considérée comme le premier signe d'inversion à court terme, après l'échec de la résistance structurelle du 108.64. Le focus est de retour sur 109.31. L'EUR / JPY examinera maintenant le support mineur de 107.88. Break alignera les perspectives sur l'USD / JPY et la prochaine prise en charge de 119.11.
En Europe, actuellement, le FTSE est en baisse de -0.43%. DAX est en baisse -0.46%. CAC est en baisse de -0.16%. Le rendement allemand de l'année 10 est en baisse de -0.030 à -0.327. Plus tôt en Asie, Nikkei avait chuté de -0.76%. Hong Kong HSI a chuté de -0.93%. Chine Shanghai SSE a augmenté de 0.16%. Le détroit de Singapour a chuté de -0.23%. Le rendement JGB du Japon pour l’année 10 a chuté de -0.0241 à -0.071.
Les demandes initiales de chômage aux États-Unis ont atteint 225k, contre exp. 215k
Les déclarations initiales aux États-Unis concernant le chômage ont augmenté de 14k à 225k au cours de la semaine se terminant en novembre 9, au-dessus des attentes de 215k. La moyenne mobile sur quatre semaines des demandes initiales a augmenté de 1.75k à 215.25k. Les demandes de remboursement restantes ont chuté de -1k à 1.683m au cours de la semaine se terminant le 2 de novembre. La moyenne mobile sur quatre semaines des sinistres en cours n’a pas changé à 1.688mm.
Également publié. Le PPI a augmenté de 0.4% maman, 1.1% aaa en octobre, au-dessus des attentes de 0.2% maman, 0.9% yoy. Le noyau du PPI a augmenté de 0.3% maman, 1.6% yoy, par rapport aux attentes de 0.2% maman, 1.6% yoy.
De Guindos a déclaré que la BCE avait besoin d'un large éventail d'outils, mais que la politique monétaire ne pouvait résoudre tous les problèmes
Le vice-président de la BCE, Luis De Guindos, a déclaré aujourd'hui que la banque centrale devait élargir sa panoplie d'outils de politique monétaire pour assurer son efficacité. Il a toutefois souligné que la politique monétaire ne peut à elle seule résoudre tous les problèmes. Il a exhorté les pays disposant d'espaces fiscaux à faire plus. Il a ajouté que l'économie européenne ne tomberait pas en récession mais que la croissance serait inférieure au potentiel.
Par ailleurs, l'économiste en chef Philip Lane a déclaré que le taux de change de l'euro n'était pas un objectif politique de la BCE. Mais, "il est plausible que l'impact des réductions de taux sur le taux de change de l'euro se soit intensifié au fil du temps."
François Villeroy de Galhau, membre du conseil des gouverneurs, a déclaré: "Les marchés anticipent, avec raison, selon moi, que les taux à court terme sont sur le point de tomber à la baisse". Mais il a également souligné que "ces taux bas à court terme doivent et resteront en place: ce serait indéniablement une erreur d'augmenter les taux de la BCE maintenant".
Le PIB de la zone euro a augmenté de 0.2%, l'Allemagne évitant la récession
Le PIB de la zone euro a augmenté de 0.2% en Q3, sans changement par rapport à Q2, conformément aux attentes. Au cours de l’année, le PIB a augmenté de 1.2% en glissement annuel. L'emploi a augmenté de 0.1% t / t, en deçà des attentes de 0.2% t / t. Le PIB de l’UE 28 dans l’UE a augmenté de 0.3% par rapport à l’exercice précédent, 1.3% par rapport à l’année précédente. L'emploi dans l'UE dans 28 a augmenté de 0.1% t / t.
Le PIB de l’Allemagne a augmenté de 0.1% Qoq en Q3, dépassant les attentes de -0.1% Qoq. Le retour à la croissance suggère que la plus grande économie de la zone euro avait évité une récession technique. Au cours de l’année, le PIB a progressé de 0.5%, ajusté en fonction des prix et du calendrier. Le ministre de l'Economie, Peter Altmaier, a déclaré: "Nous n'avons pas de récession technique, mais les chiffres de croissance sont encore trop faibles."
Au Royaume-Uni, les ventes au détail ont chuté de -0.1% mam en octobre, tandis que les ventes hors carburant ont chuté de -0.3% mam Au cours du mois, le carburant a été le seul contributeur positif à la croissance des ventes, en hausse de 0.2% mam. La vente au détail hors magasin est restée stable tandis que les magasins de produits non alimentaires et de produits alimentaires ont diminué.
Les indices PPI suisses ont chuté de -0.2% maman, -2.4% aaa en octobre, par rapport aux attentes de 0.0% maman, -2.1% yoy.
L’emploi en Australie s’est contracté et le taux de chômage a légèrement augmenté
En données corrigées des variations saisonnières, l’emploi en Australie a reculé de -19k à 12.9m en octobre, ce qui est bien en deçà des prévisions de croissance de 16.2k. C’est aussi la plus forte baisse mensuelle depuis trois ans depuis la fin de la période 2016. Les travaux à temps plein ont été supprimés -10.3k, tandis que les travaux à temps partiel ont été supprimés -8.7k. Le taux de chômage a augmenté de 0.1% à 5.3%, au-dessus des attentes de 5.2%. Dans le même temps, le taux de participation a chuté de -0.1% à 66.0.
En regardant en détail, le taux de chômage a augmenté de 0.3 pts en Nouvelle-Galles du Sud (4.8%), et de 0.1 pts à Victoria (4.8%). Le taux de chômage corrigé des variations saisonnières a diminué de 0% en 0.2 en Tasmanie (5.9%) et de 14% en 0.1 dans le Queensland (6.5%), l’Australie occidentale et l’Australie méridionale n’ayant enregistré aucun changement.
L'ensemble de données suggère que l'Australie reste loin de l'estimation complète du taux de chômage de la RBA, à savoir un taux de chômage d'environ 4.5%. Des mesures de relance monétaire et fiscale sont encore nécessaires pour soutenir les marchés du travail et des salaires et pour faire monter l'inflation. La RBA est toujours sur la bonne voie pour davantage de réductions de taux ou même de QE l'année prochaine.
RBNZ Bascand: l'économie est à un tournant
Dans une interview, le sous-gouverneur de la RBNZ, Geoff Bascand, a déclaré: "Nous pensons que l'économie est à un tournant." Il a admis que l'économie "est en train de traverser une phase plus faible" et que "les risques à court terme" sont probablement plus négatifs. , mais la question est de savoir combien de temps ils persistent »,
Cependant, a-t-il ajouté, «nous avons mis beaucoup de stimulus dans. Nous avons un peu plus de temps pour voir comment ça se passe. Vous avez le temps de voir comment cela se passe et de téléphoner en février si nécessaire. ”
La banque centrale a surpris les marchés en maintenant l’OCR inchangé à 1.00% hier. Le gouverneur Adrian Orr a qualifié la décision de "difficile" et le comité de politique monétaire avait débattu de l'opportunité de "prendre une autre réduction d'assurance".
La croissance du PIB du Japon a ralenti pour atteindre seulement 0.2% annualisé en Q3
Le PIB du Japon a progressé de 0.1% qoq en Q3, a ralenti par rapport à 2% qoq de Q0.3 et a manqué l’attente de 0.2% qoq. Le taux annualisé a fortement ralenti, passant de 1.8% à 0.2% seulement, bien en deçà des attentes de 0.9%. Le déflateur du PIB s'est accéléré à 0.6% yoy, en hausse par rapport à 0.4% yoy et a dépassé les attentes de 0.5% yoy. La croissance de la consommation privée a ralenti pour atteindre 0.4%, en baisse par rapport à 0.6%, malgré les achats en hausse avant impôts. Les dépenses en capital, cependant, ont accéléré pour atteindre 0.9%, en hausse par rapport à 0.7%.
Le ministre de l'Economie, Yasutoshi Nishimura, a imputé la détérioration des relations avec la Corée du Sud à la faible croissance du PIB. Il a dit que cela avait un "impact important" sur les exportations, alors qu'il avait chuté de -0.7% par rapport au trimestre précédent. En outre, le déclin des touristes en provenance de Corée du Sud en provenance de Corée du Sud a été un frein, de même que l'impact de la guerre commerciale prolongée entre les États-Unis et la Chine.
La production en Chine, les ventes au détail et les investissements ont toutes manqué
Le lot de données économiques publiées en octobre par la Chine aujourd'hui est bien en deçà des attentes. La croissance de la production industrielle a ralenti pour atteindre 4.7% en glissement annuel, en deçà des attentes de 5.5% en glissement annuel. L'investissement en immobilisations a ralenti pour atteindre 5.2% ytd yoy, en deçà des attentes de 5.4%. C’est aussi la pire croissance enregistrée entre janvier et octobre depuis le début de l’enregistrement dans 1996. Les ventes au détail ont progressé de 7.2% en glissement annuel, mais ne s’attendaient pas à 7.8 en glissement annuel, ce qui correspond au plus bas atteint par plus de 16 en avril.
Les chances d'une reprise de la croissance dépendent des résultats des négociations commerciales avec les États-Unis. Les retours en arrière sur les tarifs seraient la clé du "plus simple" accord de la première phase. Sans supprimer certains des tarifs imposés, en particulier ceux de septembre, l'accord serait plutôt dénué de sens pour la véritable économie chinoise. Bien entendu, les plus grands défis se posent au cours de la deuxième phase des négociations lorsque des questions essentielles et fondamentales, telles que les subventions aux entreprises d'État, sont abordées.
Lecture suggérée sur la Chine: les données chinoises révèlent de nouveaux risques à la baisse pour l'économie.
USD / JPY Mid Day-Outlook
Pivots quotidiens: (S1) 108.60; (P) 108.87; (R1) 109.09; Plus..
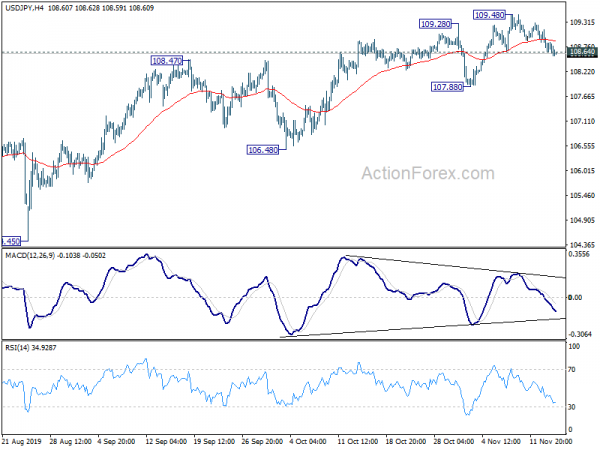
La cassure du support mineur de 108.64 par l'USD / JPY suggère un sommet à court terme à 109.48, sur une condition de divergence baissière dans le MACD de l'heure 4. En outre, c'est le premier signe que le rebond complet de 104.45 est terminé après avoir échoué à maintenir une résistance de structure supérieure à 109.31. Le biais intra-journalier est de nouveau à la baisse pour le support 107.88 en premier. Break There confirmera ce cas baissier et ciblera 106.48 ensuite. À la hausse, il est maintenant nécessaire de rompre avec 109.48 pour confirmer la reprise du rallye. Sinon, le risque restera à la baisse en cas de reprise.
Dans l’ensemble, 104.62 a de nouveau apporté un soutien important. Pourtant, il n'y a pas de confirmation du renversement à moyen terme. Le déclin correctif de 118.65 (décembre 2016) pourrait encore s’étendre plus bas. Mais dans ce cas, nous nous attendions à un support important au-dessus de 98.97 (2016 low) pour contenir les inconvénients et permettre le rebond. Pendant ce temps, à la hausse, la rupture de la résistance clé 112.40 sera un signe fort de la tendance haussière du début à moyen terme.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 23:50 | JPY | PIB Q / Q Q3 P | 0.10 % | 0.20 % | 0.30 % | |
| 23:50 | JPY | Déflateur du PIB Y / Y Q3 P | 0.60 % | 0.50 % | 0.40 % | |
| 00:00 | AUD | Prévisions d'inflation des consommateurs novembre | 3.60 % | |||
| 00:01 | GBP | Solde des prix du logement RICS oct. | -5% | -3% | -2% | -3% |
| 00:30 | AUD | Changement d'emploi octobre | -19.0K | 16.2K | 14.7K | 12.5K |
| 00:30 | AUD | Taux de chômage octobre | 5.30 % | 5.20 % | 5.20 % | |
| 02:00 | CNY | Ventes au détail, mois d'octobre | 7.20 % | 7.80 % | 7.80 % | |
| 02:00 | CNY | Production industrielle a / o oct | 4.70 % | 5.50 % | 5.80 % | |
| 02:00 | CNY | Investissement en immobilisations Depuis le début de l'année | 5.20 % | 5.40 % | 5.40 % | |
| 04:30 | JPY | Indice de l’industrie tertiaire M / M septembre | 1.80 % | 0.20 % | 0.40 % | 0.30 % |
| 07:00 | EUR | Allemagne PIB Q / Q Q3 P | 0.10 % | -0.10% | -0.10% | |
| 07:30 | CHF | Prix à la production et à l'importation M / M Oct | -0.20% | 0.00 % | -0.30% | |
| 07:30 | CHF | Prix à la production et à l'importation a / o oct | -2.40% | -2.10% | -2.00% | |
| 09:30 | GBP | Ventes au détail, mois d'octobre | -0.10% | 0.20 % | 0.00 % | |
| 09:30 | GBP | Ventes au détail, mois d'octobre | 3.10 % | 3.70 % | 3.10 % | |
| 09:30 | GBP | Ventes au détail hors carburant M / M oct. | -0.30% | 0.30 % | 0.20 % | |
| 09:30 | GBP | Ventes au détail hors carburant Y / Y Oct | 2.70 % | 3.50 % | 3.00 % | 2.90 % |
| 10:00 | EUR | Zone euro PIB Q / Q Q3 P | 0.20 % | 0.20 % | 0.20 % | |
| 10:00 | EUR | Changement d'emploi Q / Q Q3 P | 0.10 % | 0.20 % | 0.20 % | |
| 13:30 | USD | IPP M / M Oct | 0.40 % | 0.20 % | -0.30% | |
| 13:30 | USD | IPP O / A Oct | 1.10 % | 0.90 % | 1.40 % | |
| 13:30 | USD | PPI Core M / M Oct | 0.30 % | 0.20 % | -0.30% | |
| 13:30 | USD | PPI Core Y / Y Oct | 1.60 % | 1.60 % | 2.00 % | |
| 13:30 | USD | Demandes initiales de chômage (novembre 8) | 225 K | 215K | 211K | |
| 13:30 | CAD | Indice des prix du logement neuf M / M Sept | 0.20 % | 0.20 % | 0.10 % | |
| 15:30 | USD | Stockage de gaz naturel | 2B | 34B | ||
| 16:00 | USD | Les stocks de pétrole brut | 1.5M | 7.9M |




 Signal2forex.com - Meilleurs robots et signaux Forex


