
Le dollar est de nouveau sous pression et l'attention se porte sur la réunion du FOMC. Le NASDAQ a franchi pour la première fois la barre des 10 0.29 points et a clôturé en hausse de 9953 % à 500 XNUMX points. Le DOW et le S&P XNUMX ont toutefois terminé en baisse. Les échanges sur les marchés boursiers restent mitigés en Asie. Le yen continue de profiter du repli des rendements des bons du Trésor et reste le plus fort de la semaine, suivi du franc suisse. En revanche, le billet vert est pour l'instant le moins performant, suivi de l'austro-hongrois, puis du canadien.
Techniquement, on ne sait pas encore jusqu'où la série de records du NASDAQ pourrait aller. Mais tant qu'à faire, laissons-la aller. Certaines paires de devises se préparent à un repli du sentiment de risque, mais les niveaux à court terme ne sont pas encore dépassés. Nous continuerons de surveiller le support mineur de 74.40 pour l'AUD/JPY, le support mineur de 0.6856 pour l'AUD/USD, le support mineur de 79.95 pour le CAD/JPY et la résistance mineure de 1.3572 pour l'USD/CAD. Dans une moindre mesure, ces niveaux seront également surveillés : le support mineur de 135.95 pour le GBP/JPY, la résistance mineure de 1.6453 pour l'EUR/AUD et le support de 1.0744 pour l'EUR/CHF.
En Asie, le Nikkei a clôturé en hausse de 0.15 %. Le Hong Kong HSI a baissé de 0.04 %. Le China Shanghai SSE a baissé de 0.54 %. Le Singapore Strait Times a baissé de 0.01 %. Le rendement des JGB à 10 ans au Japon a augmenté de 0.0007 à 0.020. Au cours de la nuit, le DOW a chuté de 1.09 %. Le S&P 500 a chuté de 0.78 %. Le NASDAQ a progressé de 0.29 %. Le rendement à 10 ans a chuté de 0.0055 à 0.829.
Les projections de la Fed révèlent la force perçue du rebond économique au second semestre
La réunion du FOMC est l'objectif principal pour aujourd'hui et il ne fait aucun doute que la Fed maintiendra sa politique inchangée. L'objectif de taux des fonds fédéraux sera maintenu à 0.00-0.25% tandis que le programme de QE sans limite sera maintenu. Un accent majeur sera mis sur la première mise à jour des projections économiques depuis décembre dernier. En particulier, la force attendue de la reprise au S2 serait révélée, ainsi que le délai de retour de l'économie au niveau d'avant la crise. Compte tenu du solide rapport sur la masse salariale non agricole de mai, les prévisions de chômage pourraient surprendre agréablement. Pendant ce temps, les prévisions d'inflation pourraient ne pas être dans l'esprit des traders pour l'instant.
Le point de vue de la Fed sur l'économie sera fortement lié à sa trajectoire prévue de sortie des mesures de relance d'urgence. Il est encore trop tôt pour appeler à la fin de la relance pour l'instant. Mais finalement, la Fed doit fixer les conditions, et éventuellement le calendrier. Le taux de chômage s'est amélioré alors que les marchés boursiers sont à un niveau record, tandis que l'économie se rouvre progressivement. La Fed pourrait suggérer de mettre fin à certains programmes de prêts au moins. Ce serait le deuxième objectif.
Le troisième accent serait mis sur toute information concernant le «contrôle de la courbe des taux». Le WSJ a rapporté au cours du week-end que les responsables discutaient de l'opportunité de renforcer l'engagement à faible taux avec des plafonds de rendement à long terme. Cela pourrait être considéré comme un moyen de maintenir les taux à long terme à un niveau bas et d'aider l'économie à transiter à mesure que la Fed se retirera des mesures d'urgence actuelles à un stade ultérieur. Le président de la Fed Powell pourrait révéler certaines informations sur ses idées.
Voici quelques suggestions de lectures:
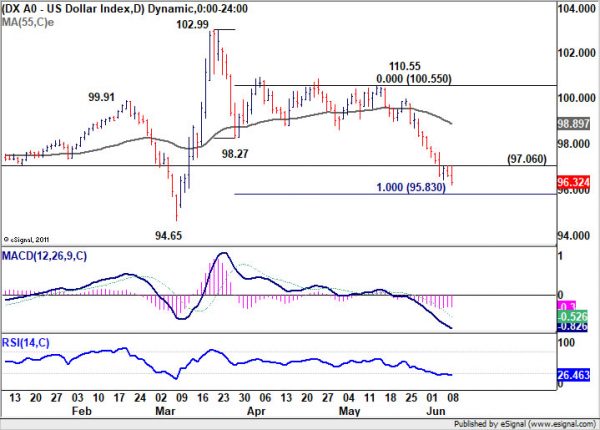
L'indice du dollar pourrait trouver un support à partir du niveau de projection de 95.8, en cas de survente
L'indice du dollar a encore chuté pour clôturer à 96.32 hier, principalement en raison de la baisse de l'USD/JPY cette fois-ci. Une pression accrue devrait se faire sentir aujourd'hui, l'EUR/USD semblant en passe de reprendre sa récente hausse, franchissant le sommet temporaire de 1.1383, tandis que l'USD/JPY reste en route vers le support de 107.08 et même en dessous.
Pour l'instant, compte tenu de la survente du RSI journalier, nous pourrions observer un support autour de la projection à 100 %, de 102.99 à 98.27, contre 110.55 à 95.83, pour contenir la baisse. Une cassure de la résistance mineure de 97.06 ramènerait la reprise vers la MME à 55 jours (actuellement à 98.89). Cependant, une cassure ferme de 95.83 pourrait entraîner une nouvelle accélération de la baisse, passant par le support de 94.65.
Le sentiment des consommateurs australiens a augmenté de 6.3%, autour des niveaux antérieurs au COVID
Le sentiment des consommateurs de l'Australie Westpac-Melbourne Institute a augmenté de 6.3% pour s'établir à 93.7 en juin, contre 88.1 en mai. La confiance est maintenant «revenue autour des niveaux pré-COVID» et a récupéré «toute la baisse extrême de 20%» observée après l'explosion de la pandémie. Il a été soutenu par le «succès continu» du pays en matière de lutte contre les coronavirus et d'assouplissement supplémentaire des restrictions. L'indice est maintenant à peine 2% inférieur à la moyenne entre septembre et février.
Westpac a déclaré que l'enquête "renforcerait la confiance" autour de la table du conseil d'administration de la RBA alors qu'ils se réunissent à nouveau le 7 juillet. Le gouverneur de la RBA, Philip Lowe, a clairement indiqué qu'il avait une approche attentiste de la politique monétaire. Un taux négatif est «extrêmement improbable». "Une reprise de l'économie plus tôt que prévu atténuera la pression sur cette position politique bien en place".
Autre part
Français Les ventes manufacturières de la Nouvelle-Zélande ont augmenté de 0.0 % au premier trimestre. L'IPP du Japon a ralenti à -1 % en glissement annuel en mai, en dessous des attentes de -2.7 %. Les commandes de machines ont chuté de -2.4 % en glissement annuel en avril, pire que les attentes de -12.0 % en glissement annuel. L'IPC chinois a ralenti à 8.6 % en glissement annuel en mai, contre les attentes de 2.4 % en glissement annuel. L'IPP a encore baissé à -2.6 % en glissement annuel, contre les attentes de -3.7 % en glissement annuel. À l'avenir, les États-Unis publieront l'IPC et les stocks de pétrole, en plus du FOMC.
USD / JPY Perspectives Daily
Pivots quotidiens: (S1) 107.39; (P) 107.97; (R1) 108.32; Plus..
L'USD/JPY chute jusqu'à 107.38 aujourd'hui et le biais intraday reste baissier. La chute depuis 109.85 est considérée comme la troisième étape de la tendance depuis 111.71. Une cassure de 107.08 viserait un test du support de 105.98. À la hausse, au-dessus de 107.42, une résistance mineure deviendrait d'abord neutre en intraday. Cependant, le risque restera légèrement baissier tant que la résistance de 109.85 se maintiendra.
Dans l'ensemble, l'USD / JPY reste dans le canal baissier à long terme qui a commencé en 118.65 (décembre 2016). Par conséquent, il y a encore une indication claire d'un renversement de tendance. La rupture du support à 105.98 prolongerait la tendance à la baisse à 101.18. Cependant, une cassure soutenue de 112.22 devrait confirmer l'achèvement de la tendance à la baisse et rendre les perspectives haussières pour 118.65 et plus.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 22:45 | NZD | Ventes manufacturières Q1 | 0.00 % | 2.40 % | 2.20 % | |
| 23:50 | JPY | PPI M / M Mai | -0.40% | -0.30% | -1.50% | |
| 23:50 | JPY | PPI Y / Y Mai | -2.70% | -2.40% | -2.30% | -2.40% |
| 23:50 | JPY | Commandes de machines M / M avr | -12.00% | -8.60% | -0.40% | |
| 0:30 | AUD | Westpac confiance des consommateurs juin | 6.30 % | 16.40 % | ||
| 1:30 | CNY | PPI Y / Y Mai | -3.70% | -3.30% | -3.10% | |
| 1:30 | CNY | IPC Y / Y Mai | 2.40 % | 2.60 % | 3.30 % | |
| 6:45 | EUR | France Production industrielle M / M Apr | -20.1% | -20.00% | -16.20% | |
| 12:30 | USD | IPC M / M Mai | 0.00 % | -0.80% | ||
| 12:30 | USD | IPC Y / Y Mai | 0.20 % | 0.30 % | ||
| 12:30 | USD | CPI Core M / M Mai | 0.00 % | -0.40% | ||
| 12:30 | USD | IPC Core Y / Y Mai | 1.30 % | 1.40 % | ||
| 14:30 | USD | Les stocks de pétrole brut | -2.1M | |||
| 18:00 | USD | Décision sur les taux du FOMC | 0.25 % | 0.25 % | ||
| 18:30 | USD | Conférence de presse du FOMC |




 Signal2forex.com - Meilleurs robots et signaux Forex


