
Faits saillants américains
- Après avoir atteint de nouveaux sommets en début de semaine, les marchés financiers ont chuté, sous l'effet d'une large liquidation des valeurs technologiques. Le S&P 500 est sur la bonne voie pour terminer la semaine environ 3% en dessous de la clôture de la semaine dernière.
- La reprise du marché du travail s'est poursuivie, l'économie ayant généré 1.4 million d'emplois en août et le taux de chômage est tombé à 8.4%. Cependant, le rythme de la reprise a ralenti par rapport aux mois précédents, un thème qui est repris dans d'autres données économiques.
- Dans des discours prononcés tout au long de la semaine, les responsables de la Fed ont mis en garde contre la fragilité de la reprise actuelle. Ils ont souligné l'importance d'une aide gouvernementale supplémentaire pour soutenir la reprise à l'avenir.
Faits saillants canadiens
- Le mois d'août a été un mois chaud sur certains des marchés de l'habitation déjà en effervescence au Canada. Les données des chambres immobilières de Toronto et de Vancouver ont révélé des gains importants d'une année à l'autre des ventes et des prix.
- Il y avait un peu moins de chaleur sur le marché du travail. La reprise de l'emploi s'est poursuivie en août, mais à un rythme plus lent. L'emploi a augmenté de 246k sur le mois, considérablement moins que les gains observés les mois précédents. Jusqu'à présent, près des deux tiers des emplois perdus en mars et avril ont été récupérés.
- Ailleurs, nous constatons également une stabilisation de l'activité. Après trois mois de gains, les ventes de véhicules neufs en août ont été à peu près stables par rapport à juillet. Avec l'essentiel de la «réouverture» derrière nous, la croissance des dépenses s'est également ralentie.
États-Unis - La réparation du marché du travail se poursuit, mais les risques augmentent
Ce fut une semaine volatile pour les marchés financiers américains. De nouveaux sommets au début ont été suivis d'une forte baisse, entraînée par une forte baisse des valeurs technologiques et des signes de ralentissement de la dynamique économique. Au moment d'écrire ces lignes, le S&P 500 est sur la bonne voie pour terminer la semaine à environ 3% en dessous de la clôture de la semaine dernière.
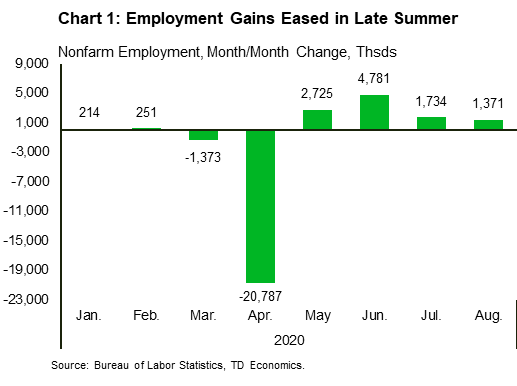
Sur le plan économique, le principal fait saillant a été la publication des données d'août sur l'emploi. Comme largement attendu, l'économie américaine a continué de créer des emplois le mois dernier, quoique à un rythme plus lent qu'en juin et juillet (graphique 1). En effet, en août, 1.4 million de nouveaux emplois nets ont été ajoutés, contre 1.7 million en juillet. Dans l'ensemble, l'emploi non agricole est d'environ 7.6% inférieur à celui de février. Le taux de chômage a également continué de baisser, tombant à 8.4% en août. Bien qu'il ait considérablement diminué depuis le sommet de la crise, il reste élevé par rapport aux normes historiques.
Avec la baisse du chômage, les achats de véhicules neufs ont bondi de 3.9% mois / mois en août (de 12.4% en juillet), à 15.2 millions d'unités. Parallèlement, la reprise du commerce international s'est poursuivie en juillet, les exportations ayant augmenté de 8.1% (contre 9.6% en juin) et les importations de 10.9% (après 4.6% en juin).
En revanche, d'autres données concordaient avec un ralentissement de la dynamique. Le nombre de personnes recevant des allocations de chômage - ou des demandes continues - a atteint 29.2 millions dans tous les programmes au cours de la semaine terminée le 15 août. Contrairement aux réclamations initiales, les réclamations continues n'ont pas encore montré d'amélioration significative et durable. De même, le dernier livre beige de la Fed (couvrant la période allant jusqu'au 24 août) a noté que la volatilité des embauches devient un problème récurrent, en particulier dans les industries de services. Le rapport a souligné que la demande restant modérée, les congés temporaires se transforment de plus en plus en mises à pied permanentes. Cela ressort des données d'août sur l'emploi, où, malgré une baisse du chômage global, le nombre de chômeurs «permanents» (c'est-à-dire sans emploi, mais pas en licenciement temporaire) est passé à 7.4 millions, dépassant le nombre des chômeurs temporaires (6.2 millions) pour la première fois depuis des mois.
Les industries de services ont également perdu de leur élan en août. L'indice ISM des services a reculé de 1.2 point à 56.9, signalant que le rythme d'expansion du secteur des services ralentit (graphique 2). En revanche, l'indice ISM manufacturier a enregistré un gain surprise de 1.8 point à 56.0. Malgré l'augmentation du chiffre d'affaires, les détails révèlent une reprise inégale jusqu'à présent, de nombreuses entreprises retenant toujours leurs investissements et leurs embauches en raison d'une incertitude élevée.
Compte tenu du taux de chômage toujours très élevé, le moratoire sur les expulsions résidentielles jusqu'à la fin de 2020 émis par le Centre de contrôle et de prévention des maladies (CDC) était une évolution bienvenue (il s'applique aux personnes gagnant moins de 99,000 dollars par an). L'incertitude liée à la pandémie restant élevée, les risques à court terme pour l'économie semblent toujours orientés à la baisse. En tant que tel, le soutien continu du gouvernement sera essentiel pour limiter les tensions financières des ménages et des entreprises. Cela a été souligné par les responsables de la Fed dans des discours tout au long de la semaine, notant qu'un soutien supplémentaire sera essentiel pour déterminer le rythme de la reprise. Compte tenu des négociations bloquées autour du prochain plan de relance à Washington, la croissance de la consommation risque de diminuer dans les mois à venir. Ce sera un chemin long et cahoteux pour revenir à la normalité économique.
Canada - La reprise commence en montrant le «Swoosh»
Après une solide performance en août, les marchés boursiers ont connu un ralentissement au cours de la première semaine de septembre. Une vente massive des valeurs technologiques jeudi a frappé à la fois le S&P 500 et le TSX, et même les chiffres solides de l'emploi des deux côtés de la frontière n'ont pas réussi à raviver le sentiment vendredi.
Ce n'était pas seulement la température ou les marchés boursiers; Le mois d'août a également été un mois chaud sur certains des marchés de l'habitation déjà en plein essor au Canada. Les données des chambres immobilières de Toronto et de Vancouver ont montré que les ventes à Toronto étaient en hausse de 40% sur un an et de 20% à Vancouver. Les ventes totales des huit derniers mois sont désormais au même niveau que leur moyenne sur huit ans (graphique 1). Poussés par une demande soutenue, les prix des logements ont également pris feu. L'indice des prix des maisons, une mesure «à données comparables», a augmenté de 11% en glissement annuel à Toronto et de 5.3% à Vancouver. Les maisons individuelles étaient très demandées dans les deux villes, car les ménages recherchaient plus d'espace, de nombreux adultes et enfants travaillant et apprenant encore à distance. À Toronto, le prix moyen des maisons individuelles a augmenté de 20% par rapport à l'an dernier et de 6.6% à Vancouver.
La fermeture du marché du logement au cours de la saison printanière généralement chargée a modifié les habitudes d'achat saisonnières, déplaçant l'activité du printemps vers l'été et conduit à une accumulation considérable de demande refoulée. De plus, les ventes continuent d'être soutenues par des taux d'intérêt bas et des pertes d'emplois relativement faibles dans les industries à hauts salaires. Pourtant, le rythme actuel de l'activité semble insoutenable et devrait revenir sur terre dans les mois à venir une fois que la demande refoulée sera épuisée et que les mesures de report des hypothèques cesseront. Les reports duraient en grande partie jusqu'à six mois, et beaucoup expireront en septembre-octobre. Dans le même ordre d'idées, le Bureau du surintendant des institutions financières (BSIF) a annoncé lundi qu'il commencerait à supprimer progressivement une modification de sa réglementation qui permettait aux institutions financières de traiter les prêts différés comme performants (réduisant ainsi l'impact potentiel de leurs ratios de capital ).
Ailleurs, nous constatons déjà le coup de pouce de la détente de la demande refoulée. Après trois mois de gains, les ventes de véhicules neufs en août sont restées à peu près stables par rapport à juillet, et toujours de 9% inférieures à leurs niveaux d'il y a un an. Idem pour les tendances de dépenses plus fréquentes plus largement. Avec l'essentiel de la «réouverture» maintenant derrière nous, la croissance des dépenses a commencé à se stabiliser en août après une tendance à la hausse plus tôt cet été (rapport). Cela dit, comme nous en avons discuté dans le rapport de cette semaine, il subsiste d'importantes différences régionales dans le rythme des dépenses de consommation et la reprise plus large.
La reprise du marché du travail s'est poursuivie en août, même à un rythme plus lent. L'emploi a augmenté de 246k sur le mois, à peu près en ligne avec le consensus mais considérablement moins que les mois précédents. Jusqu'à présent, près des deux tiers des emplois perdus en mars et avril ont été récupérés (graphique 2). Dans l'ensemble, alors qu'une grande partie de la reprise à ce jour ressemblait probablement à un V, nous entrons probablement dans la phase de «swoosh», ce qui signifie que retrouver le dernier tiers des pertes d'emplois pourrait être le plus long chemin vers la reprise. Les pressions désinflationnistes pourraient persister encore plus longtemps, ce qui donne à penser que, tout comme la Fed, la Banque du Canada insérera probablement encore plus de patience dans son futur cadre stratégique (voir le rapport).
États-Unis: principaux communiqués économiques à venir
Indice des prix à la consommation américain - août
Date de sortie: Septembre 11, 2020
Précédent: 0.6% m / m, 1.0% y / y; noyau 0.6% m / m, 1.6% a / an
Prévisions TD: 0.3% m / m, 1.3% a / a; noyau 0.3% m / m, 1.6% a / a
Consensus: 0.3% m / m, 1.2% a / an; noyau 0.2% m / m, 1.6% a / a
L'IPC de base a probablement de nouveau augmenté assez fortement (+ 0.3%), sous l'impulsion d'une flambée des prix des véhicules d'occasion liée au COVID. Il a également fortement augmenté en juin et juillet, mais cela a suivi une chute. Grâce à la volatilité liée au COVID, nous pensons que la tendance s'est affaiblie, menée par les loyers. Nous estimons que les prix de base sont restés à 1.6% a / a en août. C'est une hausse de 1.2% en juin, mais une baisse de 2.4% en février. Nous prévoyons que l'IPC total progressera de 0.3% m / m et de 1.3% a / a.
Canada: Communiqués économiques clés à venir
Décision de la Banque du Canada en matière de taux *
Date de sortie: Septembre 9, 2020
Précédent: 0.25%
Prévisions TD: 0.25%
Consensus: 0.25%
La réunion de septembre de la Banque du Canada devrait être une affaire relativement calme, sans possibilité pour le taux du financement à un jour de passer de 0.25%, ce qui laissera l'accent sur les changements de ton de l'énoncé de politique et d'autres outils de politique. La déclaration note que la croissance a surpassé les attentes du MPR de juillet, mais ce n'est pas que de bonnes nouvelles, avec une inflation proche de 0% et l'expiration / la transition loin des programmes de soutien du gouvernement (report de prêts hypothécaires, CERB) imminente. Le contexte de croissance plus solide devrait permettre à la BdC de se retenir pour le moment de mesures de soutien supplémentaires telles que le contrôle de la courbe de rendement, même si la baisse de l'utilisation des programmes d'assouplissement du crédit de la Banque pourrait entraîner des ajustements sur ce front. Le langage tourné vers l'avenir devrait rester inchangé par rapport à la déclaration de juillet, avec un engagement de laisser les taux à l'ELB jusqu'à ce que le mou soit absorbé.
Mises en chantier de logements au Canada - août *
Date de sortie: Septembre 9, 2020
Précédent: 245.6k
Prévisions TD: 228k
Consensus: 222k
La TD cherche à ralentir les mises en chantier pour atteindre un rythme annualisé de 228 246 en août. C'est en baisse par rapport à 6k en juillet mais toujours bien au-dessus de la tendance des 204m de 184k. La construction à logements multiples a atteint un niveau record le mois dernier alors que les promoteurs ont innové sur 13 unités, et la délivrance de permis laisse entendre un certain recul avec XNUMX% de permis en moins émis pour des projets à logements multiples en juillet. Les débuts d'une seule famille devraient mieux se porter, le rythme actuel de développement se situant à proximité des tendances pré-COVID.




 Signal2forex.com - Meilleurs robots et signaux Forex


