
US Review
Le rebond de l'emploi se poursuit, mais des signes de modération s'annoncent
- Les employeurs ont créé des emplois pour le quatrième mois consécutif en août, portant le nombre total d'emplois récupérés du creux lié au virus à 10.5 millions. Bien que le marché du travail ait continué de s'améliorer, le rythme de croissance de l'emploi ralentit.
- Le million d'emplois privés ajoutés est en baisse par rapport à une moyenne d'environ 2.4 millions au cours des trois mois précédents. De plus, près de 30 millions de travailleurs perçoivent encore l'assurance-chômage.
- Le rebond du marché du travail devrait se poursuivre, mais nous ne nous attendons pas à ce que l'emploi atteigne sa position d'avant le virus avant un certain temps.
Le rebond de l'emploi se poursuit, mais des signes de modération s'annoncent
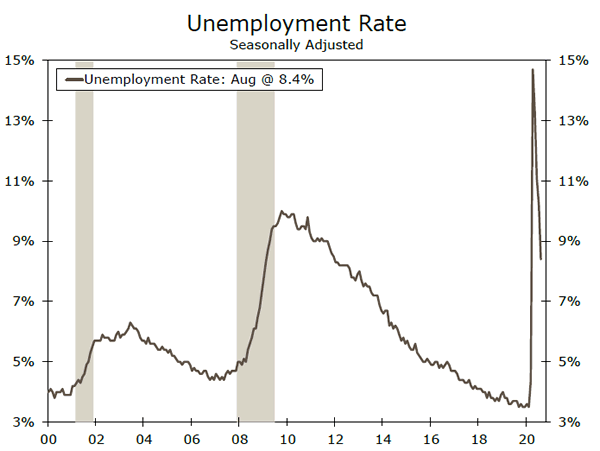
Les employeurs ont ajouté 1.37 million d'emplois nets en août, marquant le quatrième mois consécutif de gains d'emplois. Le titre a été flatté par les 238 2020 travailleurs temporaires embauchés pour le recensement de 2.4, qui sont apparus dans les listes de paie du gouvernement. La masse salariale du secteur privé s'est rapprochée du million, contre 8.4 millions en moyenne au cours des trois derniers mois. Ce qui a retenu l'attention des analystes, cependant, c'est la baisse importante du taux de chômage, qui est revenu sur un territoire à un chiffre à 3.76 %, grâce à l'énorme bond de la mesure de l'emploi des ménages (+XNUMX millions d'emplois).
Le gain d'emplois en août a porté le nombre total d'emplois récupérés du creux lié au virus à 10.6 millions. Pourtant, la masse salariale reste inférieure d'environ 7.6 %, soit 11.5 millions d'emplois, à son pic de février d'avant le virus. Bien que le marché du travail ait continué de s'améliorer, le rythme de croissance de l'emploi semble se modérer.
Des données à haute fréquence plus récentes de Homebase indiquent un ralentissement de la croissance de l'emploi à venir avec la mesure des employés travaillant à plat au cours des dernières semaines. De plus, il y a toujours un niveau incroyablement élevé de travailleurs qui perçoivent l'assurance-chômage. Jusqu'à la mi-août, plus de 13 millions d'Américains recevaient des prestations régulières de l'État. Le nombre de bénéficiaires pour tous les programmes, y compris le PUA, a augmenté de 2.2 millions pour atteindre 29.2 millions la semaine se terminant le 15 août. Un changement de méthodologie a entraîné la baisse de 130 881 du nombre de déclarants initiaux la semaine dernière, et il y avait encore XNUMX XNUMX autres travailleurs. qui a déposé une première demande de prestations. Bien que les demandes continuent d'évoluer dans la bonne direction, le rythme de la baisse ralentit et le niveau toujours élevé de demandeurs indique un marché du travail qui continue de connaître un degré important de perturbation. La légère tendance à la baisse est toutefois un signe que la reprise du marché du travail ne s'est au moins pas inversée.
Les données d'enquête suggèrent également une rotation continue du marché du travail. Les composantes de l'emploi des services et des indices manufacturiers de l'Institute for Supply Management (ISM) ont continué à indiquer un simple ralentissement du rythme des licenciements plutôt que des embauches pures et simples en août. Bien qu'il soit un peu rétrospectif sur ce point, la nécessité de réduire davantage l'emploi, même à un rythme plus lent comme le montrent les enquêtes d'août, souligne que la demande globale reste faible et que les entreprises ne sont peut-être pas pleinement convaincues que la reprise actuelle est durable.
À court terme, les perspectives du secteur manufacturier continuent d'être bonnes par rapport à de nombreuses parties du secteur des services, qui reste limité par sa dépendance à l'interaction en personne. Le besoin continu de distance sociale a déplacé les dépenses des services en personne vers les biens, comme le montrent les mouvements récents de la composante des nouvelles commandes des indices ISM. Mais à l'avenir, alors que la pandémie se prolonge, la faiblesse persistante des ventes et des perspectives mondiales incertaines pèseront sur les dépenses d'investissement, de sorte que les fabricants - même ceux qui sont le plus étroitement liés aux marchandises - ne sont guère en sécurité.
Au total, nous nous attendons à ce que le rythme de croissance de l'emploi ralentisse au cours des prochains mois, mais le marché du travail devrait continuer de se redresser à mesure que l'activité reprend dans l'ensemble de l'économie.
US Perspectives
Demandes de chômage • Jeudi
Bien que les demandes initiales d'assurance-chômage restent anormalement élevées, les demandes continues continuent de baisser régulièrement. Même encore, le nombre de personnes faisant des demandes continues d'allocations de chômage de l'État était plus de six fois plus élevé à la mi-août qu'à la mi-février. Les 600 $ supplémentaires par semaine d'allocations de chômage fournies par le programme d'assistance en cas de pandémie de chômage ont expiré fin juillet, ce qui réduit la relance de deux manières différentes. Certains travailleurs qui ne sont pas admissibles aux prestations au niveau de l'État mais qui étaient admissibles à la PUA ne reçoivent désormais aucune prestation, et ceux qui étaient admissibles aux deux ne reçoivent que leurs demandes régulières de l'État.
Depuis que la prestation supplémentaire a expiré fin juillet, la baisse des demandes a été assez comparable aux baisses observées au cours des deux mois précédents. Cela offre des preuves que, du moins pour ceux qui reçoivent des demandes au niveau de l'État, la dissuasion de l'offre de main-d'œuvre n'a peut-être pas été aussi importante que le craignaient certains analystes.
Précédent: 881K
IPC • vendredi
L'inflation aux États-Unis a ralenti pendant la pandémie, l'IPC global n'ayant augmenté que de 1.0 % d'une année sur l'autre en juillet. Hors alimentation et énergie, l'inflation sous-jacente était de 1.6 %. Dans une certaine mesure, les énormes changements dans les habitudes de consommation provoqués par le COVID-19 ont créé des problèmes de mesure dans les données sur l'inflation, car l'inflation "expérimentée" est probablement plus élevée que l'inflation mesurée. Bon nombre des domaines qui ont connu un ralentissement de l'inflation ou une déflation pure et simple sont des secteurs qui ont également connu une baisse de la consommation en raison de la pandémie. Les prix de l'essence ont baissé de 20 % d'une année sur l'autre, les tarifs aériens ont baissé de près de 24 % et les prix de l'hébergement hors domicile ont baissé de 13 % d'une année sur l'autre.
Cela dit, les pressions désinflationnistes sous-jacentes sont toujours présentes. L'inflation des aliments consommés à la maison a commencé à diminuer, et les prix du logement ont également ralenti. Nous nous attendons à ce que l'IPC de base reste inférieur à 2 % jusqu'en 2021.
Précédent: 0.6% Wells Fargo: 0.3%
Consensus: 0.3% (Mois après mois)
Relevé de trésorerie mensuel • Vendredi
Les données publiées la semaine prochaine montreront l'ampleur du déficit budgétaire fédéral en août, l'avant-dernier mois de l'exercice 2020. Le déficit budgétaire a commencé à se normaliser par rapport aux niveaux astronomiques atteints au cours des premiers mois de la pandémie. La plupart des mesures de soutien économique de la loi CARES, telles que les chèques directs aux ménages et 600 $ supplémentaires par semaine en allocations de chômage, ont suivi leur cours, et la reprise du marché du travail a mis les perceptions fiscales sur la voie de la reprise.
Bien sûr, l'économie est toujours en mauvaise posture et un retour aux niveaux de déficit budgétaire d'avant la pandémie est peu probable de sitôt. Le déficit budgétaire fédéral pour l'exercice 2019 était de 984 milliards de dollars, et nous recherchons un déficit budgétaire pour l'exercice 2021 de 2 XNUMX milliards de dollars. Surtout, cette prévision suppose que la reprise économique se poursuit et qu'aucun projet de loi de relance supplémentaire n'est adopté. Si l'un d'entre eux se concrétise, nos prévisions de déficit budgétaire seront probablement plus élevées.
Précédent: - $ 63.0B
examen global
Les données du PIB du T2 continuent de décevoir
- Alors que les attentes concernant le PIB du deuxième trimestre étaient lamentables, les données de cette semaine ont continué de démontrer la gravité de l'impact du COVID-2 sur l'activité économique. En Inde, l'économie s'est considérablement contractée au deuxième trimestre, tandis qu'au Brésil, l'économie a manqué les prévisions du consensus et a connu la plus forte baisse jamais enregistrée.
L'inflation de la zone euro décélère plus que prévu
- L'inflation dans la zone euro a surpris à la baisse cette semaine, l'IPC global étant devenu négatif en août. La baisse a été surprenante compte tenu de la quantité de soutien que les décideurs ont apporté à l'économie de la zone euro.
L'économie indienne connaît un net ralentissement
La décélération économique en Inde est en cours depuis des années maintenant ; cependant, la propagation du COVID-19 a certainement exacerbé le ralentissement. Alors que le virus se propageait en Inde, qui compte désormais le troisième nombre de cas le plus élevé, le Premier ministre Narendra Modi a mis en œuvre des mesures de verrouillage à l'échelle nationale. Les citoyens indiens ont été tenus de dire dans leurs maisons et les entreprises ont été contraintes de fermer afin de contenir la propagation du virus. La mobilité a été extrêmement réduite, tandis que presque tous les indicateurs économiques et de sentiment de l'Inde se sont détériorés de manière significative. Cette semaine, nous avons découvert à quel point le protocole Modi-lockdown pesait sur l'économie alors que le PIB du deuxième trimestre s'est contracté de 2 % d'une année sur l'autre. La baisse est la plus importante jamais enregistrée, et bien que certains indicateurs d'activité aient rebondi, il est peu probable que l'économie indienne évite une baisse sur l'ensemble de l'année 23.9. Selon nos prévisions les plus récentes, nous prévoyons une contraction notable de l'économie indienne, avec des perspectives pour 2020 encore quelque peu en sourdine.
L'économie brésilienne s'effondre au deuxième trimestre
Le COVID-19 a sans doute été le plus grave au Brésil. Avec plus de 3.9 millions de cas confirmés, les autorités brésiliennes ont du mal à contenir la transmission du virus. Des favelas densément peuplées ainsi que des infrastructures de santé moins qu'adéquates ont rendu le Brésil particulièrement vulnérable au virus, tandis que les mesures de verrouillage de l'État ont pesé sur une économie qui est principalement tirée par l'activité économique nationale. Les données du PIB du deuxième trimestre publiées cette semaine ont montré que le ralentissement était assez sévère et pire que les prévisions du consensus ne le suggéraient. Les données indiquent que l'économie brésilienne s'est contractée de 2 % d'un trimestre à l'autre et de 9.7 % d'une année à l'autre au deuxième trimestre. Les indicateurs avancés suggèrent qu'une reprise est en cours pour le second semestre ; toutefois, nous nous attendons à ce que l'économie demeure quelque peu modérée. Les marchés sont extrêmement préoccupés par la trajectoire du solde budgétaire du Brésil, qui pourrait atteindre un déficit de 11.4 % du PIB alors que l'administration met en œuvre d'importants programmes de dépenses pour compenser l'impact du virus. Toute détérioration des finances publiques pourrait peser sur le sentiment envers le Brésil, ce qui pourrait également compliquer la future reprise économique du pays.
L'inflation de la zone euro devient négative
Cette semaine, les données sur l'inflation de la zone euro ont indiqué que les prix dans l'ensemble de l'économie européenne ont chuté d'une année sur l'autre. Alors que l'on s'attendait à une décélération de l'inflation, la déflation du mois d'août a été une grande surprise. À l'heure actuelle, l'IPC global dans la zone euro a chuté de -0.2 % en glissement annuel, tandis que l'inflation sous-jacente a chuté plus que prévu à 0.4 % en glissement annuel, mais a réussi à rester en territoire positif. Le titre négatif est un peu inquiétant compte tenu de l'ampleur des mesures de relance monétaire et budgétaire que la Banque centrale européenne et les gouvernements de la zone euro ont déployées dans l'économie. La BCE a relancé les achats d'actifs, tandis qu'un programme de dette partagée de la zone euro a été mis en œuvre dans le but de stimuler la demande et l'activité des consommateurs. À notre avis, la Banque centrale européenne est susceptible de regarder à travers l'inflation négative en ce moment et d'attendre un peu plus longtemps que les mesures de relance se répercutent sur l'économie réelle. Cependant, si l'inflation continue de rester en territoire négatif ou à des niveaux modérés plus longtemps que prévu, nous nous attendons à ce que des mesures de relance supplémentaires soient mises en œuvre dans le but de faire grimper l'inflation.
Perspectives mondiales
Inflation au Mexique • Mercredi
L'un des pays les plus touchés par la pandémie de COVID-19 a été le Mexique. L'économie a été ravagée par les mesures de confinement et l'absence de mesures de relance budgétaire, la contraction du PIB au deuxième trimestre étant la plus importante jamais enregistrée. Alors que l'économie continue de lutter pour reprendre son élan, les anticipations d'inflation ont augmenté au cours des derniers mois. En juillet, l'inflation globale a augmenté à 2 % en glissement annuel, tandis que la mesure mexicaine de l'inflation bihebdomadaire a grimpé à 3.62 %. À l'heure actuelle, la limite supérieure de l'objectif d'inflation de la Banque centrale du Mexique est de 3.99 %. En utilisant le chiffre d'inflation bihebdomadaire comme signal, il est probable que la lecture de l'inflation d'août pourrait approcher l'extrémité supérieure de la fourchette cible de la banque centrale. À notre avis, une hausse soutenue des prix empêcherait probablement la banque centrale de réduire davantage les taux d'intérêt. À l'heure actuelle, les marchés anticipent toujours des taux d'intérêt plus bas, et si la banque centrale maintient le taux, le peso pourrait s'apprécier.
Précédent: 3.62%
Brésil Inflation • Mercredi
La propagation du COVID-19 a pesé sur l'économie brésilienne, une économie qui ne s'est jamais complètement remise de l'effondrement du super cycle des matières premières et des multiples crises politiques. À l'heure actuelle, le Brésil a le deuxième cas le plus confirmé avec un peu plus de 4.0 millions. Le ralentissement de l'économie a également été assez prononcé, le PIB du deuxième trimestre ayant chuté de 2 % d'un trimestre à l'autre et le real brésilien étant la devise la moins performante au monde. L'inflation a également diminué de manière significative, la principale mesure de prix IPCA ayant chuté au plus bas depuis 9.7. Cependant, au cours des deux derniers mois, l'inflation a légèrement augmenté pour atteindre 1999 % en glissement annuel en juillet. Il est probable que l'économie brésilienne ait touché le fond au deuxième trimestre, ce qui pourrait signifier un peu plus une hausse soutenue de l'inflation à l'avenir. Une devise plus faible ainsi qu'une politique monétaire ultra-accommodante de la Banque centrale du Brésil devraient alimenter une certaine pression sur les prix et favoriser l'activité des consommateurs vers la fin de l'année.
Précédent: 2.31%
Consensus: 2.39%
Banque centrale européenne • Jeudi
La politique monétaire est devenue considérablement accommodante alors que les banques centrales du monde entier tentent de compenser l'impact du COVID-19, et la BCE n'a pas fait exception. Au cours des six derniers mois, la Banque centrale européenne a procédé à des achats d'actifs supplémentaires ainsi qu'à des plans de relance budgétaire à l'échelle de la zone euro qui orienteront les fonds vers les pays les plus touchés. L'économie a montré des signes de rebond; cependant, il y a eu récemment quelques revers. Les cas confirmés ont recommencé à augmenter et cette semaine, l'inflation de l'IPC est tombée en territoire négatif. À notre avis, la baisse de l'IPC est quelque peu notable compte tenu de l'ampleur des mesures de relance budgétaire et monétaire qui ont été injectées dans l'économie. Nous doutons que la BCE aille de l'avant avec de nouvelles initiatives politiques pour lutter contre la baisse de l'inflation en ce moment ; cependant, si l'inflation reste négative et que la pression sur les prix ne se renforce pas, la BCE pourrait être forcée d'agir dans un proche avenir.
Précédent: -0.50% Wells Fargo: -0.50%
Consensus : -0.50% (Facilité de dépôt)
Point de vue
Taux d'intérêt Montre
Les marchés sont aux prises avec des inconnues
La course apparemment ininterrompue du marché boursier s'est brusquement inversée jeudi, alors que les investisseurs ont soudainement réalisé que le passage au travail à distance avait probablement certaines limites, en particulier compte tenu des progrès continus dans le développement de vaccins et de thérapies pour lutter contre le COVID-19. La vente massive d'actions technologiques n'inverse qu'une infime partie de la hausse des derniers mois et laisse la plupart des indices boursiers proches de leurs plus hauts historiques.
Il est difficile de déterminer combien peut être fait de la vente massive soudaine de jeudi. Le renversement s'est produit principalement parmi les entreprises bénéficiant du passage au travail à distance. La note du CDC aux gouverneurs des États pour se préparer à distribuer un vaccin d'ici le 1er novembre a probablement surpris les investisseurs qui s'attendaient à un vaccin à la mi-2021. La vente reflète la réintroduction de l'incertitude quant à la durée pendant laquelle une grande partie de la main-d'œuvre travaillera à distance.
Une incertitude accrue entraîne presque toujours une baisse des cours des actions et une hausse des rendements obligataires. Bien qu'il y ait eu de bonnes nouvelles sur le front des vaccins, nous doutons que le calendrier d'un vaccin efficace ait été accéléré. Certains travailleurs de la santé et premiers intervenants pourraient commencer à recevoir un vaccin plus tard cette année, mais les vaccinations généralisées sont encore probablement loin d'être terminées.
Les rendements obligataires ont chuté avec le marché boursier et n'ont rebondi que modestement avec le rapport sur l'emploi meilleur que prévu de ce matin. Alors que la masse salariale a augmenté conformément aux attentes, le mix a été légèrement meilleur que prévu, avec de solides gains dans les secteurs de la fabrication, de la construction et de la logistique s'ajoutant au rebond des détaillants, des restaurants, des postes administratifs et des cabinets de médecins et de dentistes.
La plus grande surprise a été la baisse de 1.8 point de pourcentage du taux de chômage à 8.4%, l'emploi des ménages ayant augmenté de 3.76 millions et la population active de 968,000 XNUMX. L'évolution de la population active pourrait refléter des personnes qui étaient marginalement attachées au marché du travail avant la pandémie et qui sont restées sur le marché du travail jusqu'à l'expiration des allocations de chômage élargies. Le calendrier de la Fed reste inchangé et le taux des fonds fédéraux restera proche de zéro dans un avenir prévisible.
Informations sur le marché du crédit
Mise à jour sur la dette sud-africaine
L'économie sud-africaine a été durement touchée par la crise du COVID-19 avec plus de 630,000 4.3 cas confirmés à travers le pays. Dans un effort pour aider l'économie, le Fonds monétaire international (FMI) a accordé à l'Afrique du Sud 7 milliards de dollars de financement d'urgence, le plus grand soutien d'urgence jamais enregistré pour un pays. L'Afrique du Sud emprunte déjà auprès de plusieurs autres agences et devrait emprunter au moins 100 milliards de dollars auprès d'autres prêteurs. Cela dit, le ministre sud-africain des Finances a averti que les niveaux d'endettement pourraient dépasser 2025 % du PIB d'ici XNUMX. Si les niveaux d'endettement atteignaient ce niveau et que les taux d'intérêt restaient inchangés, le pays pourrait risquer d'entrer en territoire insoutenable.
Même avant le COVID, l'économie sud-africaine était en difficulté. Les scandales de corruption en cours dans le pays et la lenteur des réformes pourraient également saper sa capacité à se redresser au second semestre de cette année. Le FMI prévoit actuellement que l'économie sud-africaine se contractera de plus de 7 % pour l'ensemble de l'année 2020. Compte tenu des perspectives économiques moroses et des niveaux d'endettement élevés, le pays pourrait également être exposé à de nouvelles dégradations de sa cote de crédit. L'Afrique du Sud n'a actuellement aucune cote de crédit de qualité supérieure de la part des principales agences après que Moody's a abaissé la cote du pays à « indésirable », ce qui a déclenché une vente massive d'obligations sud-africaines. Cela dit, les rendements obligataires sud-africains ont rebondi cette année, atteignant 12.34 fin mars et tombant à 8.60 en juin.
Sujet de la semaine
Cette semaine, le Bureau du budget du Congrès (CBO) a publié sa mise à jour des perspectives budgétaires, décrivant ses projections de la dette et des déficits fédéraux au cours de la prochaine décennie. Le rapport souligne l'énorme dette que le gouvernement fédéral a contractée pour financer sa réponse à la COVID-19. Le CBO prévoit un déficit de 3.3 2020 milliards de dollars en 16.* À 1945 % du PIB, ce serait le déficit le plus important par rapport à l'économie depuis 2021. Pour 8.6, le CBO s'attend à une certaine amélioration, mais, à 2020 % du PIB, le déficit de l'année prochaine serait être le quatrième déficit le plus important de l'après-guerre (après 2009, 2010 et 2021). Des dépenses aussi importantes feraient gonfler la dette fédérale. D'ici l'exercice 100, la dette fédérale détenue par le public éclipserait 79 % du PIB, une forte augmentation par rapport aux 2019 % déjà élevés à la fin de 29 (graphique du haut). Il est également important de noter que ces projections supposent que les lois régissant les impôts et les dépenses restent généralement inchangées. Avec plus de XNUMX millions d'Américains qui réclament toujours une forme quelconque d'assurance-chômage, d'autres mesures de relance budgétaire pourraient très bien être en cours. Jusqu'à présent, la législation a été essentielle à la réponse de santé publique du pays et a stimulé les revenus et les dépenses au milieu de la chute précipitée de l'activité économique. Bien que dépenser pour éviter une contraction économique plus profonde reste la suggestion de nombreux économistes et décideurs, dont le président de la Réserve fédérale Jay Powell, la taille même de la dette nationale peut être vertigineuse.
Ce n'est cependant pas la première fois que les États-Unis enregistrent des déficits aussi importants. Pendant la Seconde Guerre mondiale, le gouvernement fédéral a enregistré des déficits budgétaires éclipsant 20 % du PIB pendant trois années consécutives (graphique du bas). Comme nous l'écrivions en avril, le gouvernement américain a réussi à réduire le fardeau de sa dette dans les années d'après-guerre grâce à une combinaison de faibles taux d'intérêt réels, d'une forte croissance économique et de revenus fédéraux sains. Alors que certaines de ces méthodes semblent réalistes dans l'environnement économique actuel, d'autres peuvent être plus difficiles à suivre.
*Toutes les années mentionnées font référence aux années fiscales fédérales.




 Signal2forex.com - Meilleurs robots et signaux Forex


