
US Review
La reprise se poursuit
- Au cours d'une semaine chargée de données économiques, le rapport sur l'emploi, les perspectives de relance budgétaire supplémentaire et le résultat positif du test COVID-19 du président ont retenu l'attention des marchés.
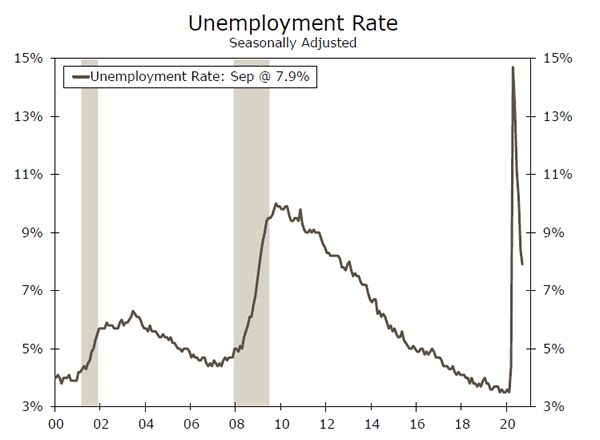
- Les employeurs non agricoles ont ajouté 661K emplois en septembre. Mais avec les annonces de mises à pied provenant d'entreprises de renom cette semaine, l'attention s'est déjà tournée vers la reprise fragile du marché du travail à venir.
- Les revenus personnels ont fléchi en août, en raison presque entièrement de l'expiration des prestations supplémentaires de chômage à la fin de juillet. Les dépenses personnelles, cependant, ont dégagé un autre gain.
La reprise se poursuit
La reprise du marché du travail continue de ralentir. Les employeurs ont ajouté un net 661K emplois en septembre, ce qui signifierait une nette amélioration en temps ordinaire, mais c'est moins de la moitié du nombre d'emplois ajoutés en août. De plus, alors que le taux de chômage a glissé à 7.9%, deux fois plus de personnes ont quitté la population active que sur un emploi. Bref, le marché du travail a poursuivi sa reprise, mais l'attention s'est déjà tournée vers les perspectives précaires. Consultez notre rapport sur les emplois pour un examen complet de la version.
Les récentes annonces de licenciements parmi les entreprises renommées soulignent que malgré le rythme torride de la croissance économique ces derniers mois, l'activité reste bien en deçà des niveaux d'avant le virus dans de nombreux secteurs. Sans fin à la pandémie en vue, les entreprises ajustent leurs besoins en personnel, ce qui menace les gains de la reprise, en particulier avec la disparition du soutien fiscal aux entreprises et aux chômeurs. Avec des millions d'Américains toujours dans des situations financières précaires, les perspectives de relance supplémentaire sont restées au premier plan cette semaine. Mais, un plan supplémentaire d'allégement budgétaire est resté en suspens et nous pensons toujours qu'il est peu probable qu'un autre projet de loi de relance soit adopté avant l'élection présidentielle de novembre.
Les mesures de relance budgétaire ont été essentielles pour consolider les revenus perdus pendant la pandémie, offrant aux ménages et aux entreprises un pont vers l'autre côté de la crise. Mais avec ce soutien qui s'estompe, beaucoup ont craint que le tapis ne soit retiré de la reprise économique naissante. Pour les ménages, l'expiration des allocations complémentaires de chômage fédérales à la fin du mois de juillet a provoqué beaucoup de désagréments quant à l'obstacle imminent des dépenses de consommation et donc de possibles retombées pour le rebond économique plus généralement. Ces préoccupations ne sont pas hors de propos car des millions d'Américains restent au chômage et continuent de dépendre des prestations. Comme prévu, les revenus personnels ont diminué de 2.7% en août, en raison presque entièrement de la baisse des prestations de chômage. Il reste à voir si les consommateurs réduiront sensiblement leurs dépenses, mais même si des millions de personnes ne reçoivent pas de revenus de relance supplémentaires en août, les dépenses ont tout de même augmenté de 1.0%.
Les détails des dépenses de consommation continuent de refléter le ralentissement général, les industries concentrées dans les biens enregistrant de bonnes performances, mais les industries de services toujours en retrait. Nous avons souligné les économies élevées comme l'une des principales raisons pour lesquelles nous avons assisté à une reprise complète en forme de V de la consommation de biens durables. Le rebond des dépenses de services devrait prendre plus de temps à se manifester, car les limitations économiques dues au virus restent en place et de nombreux services restent hors ligne ou à échelle réduite. La simple incapacité des consommateurs à dépenser, ou ce que nous avons qualifié d '«économie forcée», contribuera également à empêcher un rebond complet des dépenses de services pendant un certain temps. Au vu de cette dynamique, les données de confiance sont devenues d'autant plus importantes. La dernière enquête de confiance des consommateurs du Conference Board a révélé la plus forte augmentation de confiance en 17 ans en septembre. Il est encourageant pour les perspectives des consommateurs que nous n'ayons pas vu la confiance faiblir au lendemain de l'expiration des prestations supplémentaires de chômage.
Mais, selon ce que le test COVID a entendu dans le monde entier, la nouvelle que le président Trump a été testé positif au COVID-19 atténuera probablement le sentiment des consommateurs et du marché. Bien que l'économie américaine soit sur la voie de la reprise, le diagnostic du président est le dernier rappel que le sort de la reprise économique dépend toujours fortement de la trajectoire du virus.
US Perspectives
Indice des services ISM • Lundi
Le choc de la réouverture dans le secteur des services semble s’estomper quelque peu. L'ISM des services de titre est entré à 56.9 en août, en légère baisse par rapport à 58.1 en juillet. À titre de contexte, l'indice global a chuté à 41.8 en avril et est revenu en territoire d'expansion en juin, les restrictions sur les entreprises ayant été assouplies.
Les détails sous-jacents indiquent un ralentissement supplémentaire à venir. La sous-composante de l'activité commerciale est tombée de 62.4 à 67.2, soit une baisse plus marquée que l'indice supérieur. Il y a également eu une baisse significative des nouvelles commandes, qui ont reculé de plus de 10 points à 56.8.
Fait encourageant, la sous-composante de l'emploi s'est améliorée de près de six points, mais la lecture de 47.9 atteinte en août indique toujours seulement que le rythme des mises à pied dans le secteur des services a simplement ralenti. Étant donné que le COVID-19 continue de circuler et que de nombreuses restrictions sur les services de contact étroit restent en place, nous prévoyons que l'activité des services continuera à se modérer dans les mois à venir.
Précédent: 56.9 Wells Fargo: 56.2 Consensus: 56.3
Balance commerciale • Mardi
Le déficit commercial des États-Unis s'est creusé pour atteindre -63.6 milliards de dollars en juillet, le plus important depuis 2008. L'aggravation du déficit au cours du mois est survenue alors que la croissance des importations (+ 10.9%) a dépassé les exportations (+ 8.1%). La vigueur relative des importations ces derniers temps a été principalement alimentée par la flambée de la demande des consommateurs pour les biens durables. En fait, la demande de biens importés a été si forte que le déficit commercial «biens» a atteint le niveau le plus élevé jamais enregistré au cours du mois (-80.9 milliards de dollars).
Les exportations n'ont pas progressé aussi rapidement que les importations, car l'environnement de croissance mondiale a eu du mal à trouver des bases solides. Il y a également eu une résurgence de nouveaux cas de COVID-19 en Europe, ce qui pourrait peser lourdement sur les exportations dans les mois à venir. Du côté des importations du grand livre, le rythme de l'amélioration pourrait également ralentir, car le nombre de cas au pays reste élevé et le rebond estival de l'activité de consommation semble s'atténuer à l'approche de l'automne. Dans l'ensemble, un déficit plus large signifie que le commerce sera un frein à la croissance du PIB au troisième trimestre.
Précédent: - 63.6B $ Wells Fargo: - $ 66.6B Consensus: - 66.1B $
Offres d'emploi JOLTS • Mardi
L’enquête sur l’ouverture d’emplois et la rotation de la main-d’œuvre (JOLTS) sera publiée mardi par le BLS. En juillet, le nombre d'offres d'emploi est passé de 6.62 millions à 6.0 millions, la troisième augmentation mensuelle consécutive. Ce résultat a dépassé les estimations du consensus, mais il reste encore beaucoup de chemin à parcourir pour revenir aux 7.24 millions d'ouvertures frappées à la même période l'an dernier. En outre, il y a toujours plus de deux fois (2.46) plus de chômeurs que de postes vacants.
Les indications de l'état actuel du marché du travail ont pris une importance renouvelée ces derniers temps alors que la croissance de l'emploi semble se ralentir et qu'un nouveau cycle potentiel d'allégement budgétaire est débattu. Nous ne prévoyons pas le résultat du JOLTS, mais les prévisions consensuelles appellent à une légère modération des offres d'emploi en août. Cela serait cohérent avec la trajectoire de ralentissement de la croissance de l'emploi observée dans l'enquête sur les salaires plus largement suivie.
Précédent: 6.6 millions Consensus: 6.5 millions
examen global
La Chine continue de diriger la reprise mondiale
- L'économie chinoise continue de rebondir après le choc COVID-19 et de mener la reprise économique mondiale. Cette semaine, les PMI manufacturiers et non manufacturiers ont surperformé par rapport aux attentes, fournissant une preuve supplémentaire d'une reprise économique plus robuste en Chine.
Les données économiques et sentimentales en Inde montrent la vie
- Cette semaine, le PMI manufacturier indien a enregistré l'une des hausses les plus fortes jamais enregistrées, passant à 56.8 en septembre, une hausse notable par rapport au mois d'août. En outre, le compte courant de l'Inde en pourcentage du PIB est passé à un excédent au deuxième trimestre, le premier excédent trimestriel depuis 2.
La Chine à la tête de la reprise mondiale
Après une contraction au premier trimestre, nous soulignons depuis un certain temps la forte reprise économique de la Chine. L'activité et la mobilité sont essentiellement revenues aux niveaux d'avant COVID et l'économie dans son ensemble continue de démontrer que le pire des COVID-1 est derrière la Chine. Cette semaine, d'autres preuves de la reprise en Chine se sont présentées, les PMI manufacturiers et non manufacturiers ayant surpassé les attentes du consensus. En ce qui concerne la fabrication, le PMI est passé à 19 en septembre, contre 51.5, contre les attentes d'une hausse plus modeste à 51.0. Du côté non manufacturier, le PMI non manufacturier s'est élevé à 51.3. La hausse du PMI non manufacturier est particulièrement remarquable, car les prévisions du consensus appelaient à une baisse en septembre. La surperformance des PMI manufacturiers et non manufacturiers renforce notre opinion selon laquelle la Chine mène la reprise économique mondiale. À partir de maintenant, nous prévoyons que la Chine sera l'une des seules grandes économies à enregistrer une croissance positive cette année et nous avons récemment révisé à la hausse nos prévisions annuelles de PIB pour la Chine. Nous prévoyons actuellement une croissance de la Chine d'environ 55.9% cette année, et bien que des incertitudes existent liées aux élections américaines et au commerce avec les États-Unis, nous pensons que les risques autour de nos prévisions sont relativement équilibrés.
L'économie indienne montre de modestes signes de vie
La crise du COVID-19 a été particulièrement perceptible en Inde, tant du point de vue économique que du point de vue de la santé et des services humains. À l'heure actuelle, l'Inde est le deuxième pays le plus infecté au monde, avec près de 6.5 millions de cas confirmés de COVID-19. Le pays a eu du mal à contenir la propagation du virus et n'a pas eu beaucoup de succès pour aplatir la courbe des cas confirmés au cours des six derniers mois, malgré le protocole de verrouillage mis en œuvre plus tôt dans l'année. À la suite de l'un des verrouillages nationaux les plus stricts au monde, l'économie indienne a connu une contraction importante au deuxième trimestre, perdant près de 2% de son activité économique en seulement trois mois. La mobilité et la plupart des indicateurs d'activité étant toujours modestes, les perspectives de l'économie indienne sont quelque peu modérées pour cette année et au début de l'année prochaine. Cela dit, le PMI manufacturier de l'Inde est passé à 25 en septembre, une hausse notable par rapport à 56.8 un mois plus tôt. Cette semaine également, le compte courant de l'Inde a enregistré un excédent plus élevé qu'initialement estimé au T52.0, proche de 2 milliards de dollars. En pourcentage du PIB, le compte courant de l'Inde est passé à un excédent de 19.8%, le premier excédent trimestriel en pourcentage du PIB depuis la fin de 0.43.
Les améliorations du PMI manufacturier et du solde du compte courant sont certainement encourageantes; Cependant, nous hésitons à apporter des révisions à la hausse à nos prévisions annuelles de PIB pour 2020 pour l'Inde pour le moment. Nous croyons toujours à de multiples déséquilibres au sein de l'économie; en particulier, la santé du secteur bancaire indien et l'absence de nouvelle extension de crédit limiteront les perspectives de croissance de cette année. La réponse politique au ralentissement induit par le COVID-19 a également été terne, la plupart des mesures de relance étant fournies par la Banque de réserve de l'Inde plutôt que par l'administration Modi. À partir de maintenant, nous prévoyons une contraction de 9.3% en 2020, et à moins que de nouvelles preuves d'une reprise ou de davantage de mesures de relance budgétaire ne se présentent, il est peu probable que nos prévisions changent sensiblement.
Perspectives mondiales
Mexique Inflation IPC • Jeudi
Après une forte baisse au début de l'année, l'inflation de l'IPC au Mexique a augmenté au cours des derniers mois. En août, l'inflation a dépassé 4%, la limite supérieure de l'objectif d'inflation de la banque centrale, et les anticipations d'inflation ont continué d'augmenter. Une partie de la raison de la hausse a été une légère reprise des prix du pétrole, tandis qu'une légère reprise de l'activité de consommation a également contribué à la croissance des prix. L'inflation a été un facteur clé dans l'évaluation de la politique monétaire par la banque centrale, en particulier lors de sa dernière réunion en septembre. Plus récemment, les décideurs ont discuté de la hausse de l'inflation et de ce qu'elle signifie pour les taux directeurs au Mexique. Alors que la banque centrale a choisi de baisser ses taux d'intérêt de 25 pb en septembre, nous pensons que la hausse de l'inflation devrait maintenir la banque centrale en suspens pour le moment. Si l'inflation augmente à nouveau en septembre, nous pensons que cela donne à la banque centrale plus de raisons de maintenir les taux directeurs en suspens, ce qui pourrait se traduire par une devise plus forte à court terme.
Précédent: 4.05%
Brésil Inflation • Vendredi
L'économie brésilienne a subi des pressions au cours de cette année; cependant, les derniers mois ont laissé entendre que le ralentissement pourrait ne pas être aussi grave que prévu initialement. Les indicateurs à haute fréquence ont rebondi, tandis que les baisses de taux d'intérêt de la Banque centrale brésilienne et les mesures de relance budgétaire du gouvernement devraient favoriser la reprise. Parallèlement aux indicateurs économiques, l'inflation a également commencé à s'accélérer au cours des derniers mois. L'inflation IPCA, principal indicateur de la croissance des prix au Brésil, est tombée à 1.88% en glissement annuel en mai; cependant, il est passé à 2.44% d'une année à l'autre en août. Une partie de la hausse de l'inflation est le résultat d'une amélioration des dépenses de consommation ainsi que d'une monnaie brésilienne nettement plus faible. Comme indiqué précédemment, la facilité monétaire de la banque centrale a également probablement contribué à la remontée des prix. Alors que la banque centrale peut interrompre son cycle d'assouplissement, la répercussion sur l'inflation de la baisse des taux directeurs ne s'est probablement pas entièrement matérialisée et nous prévoyons une hausse de l'IPCA.
Précédent: 2.44% Consensus: 3.02%
Taux de chômage au Canada • Vendredi
L'économie canadienne, en particulier le marché du travail, a montré des signes d'une reprise plus rapide que prévu ces derniers temps. Alors que la propagation du COVID-19 s'est accélérée en mars et en avril, les entreprises canadiennes ont choisi de déplacer de nombreux travailleurs, ce qui a entraîné une forte augmentation du taux de chômage au pays. Depuis lors, le Canada a été en mesure de contenir la propagation du virus beaucoup plus efficacement que les autres pays du G10 et, à son tour, a été en mesure de rouvrir certaines parties de l'économie et de ramener des employés. Par conséquent, le taux de chômage est tombé à 10.2%, contre 13.7% environ en mai, tandis que l'économie canadienne a pu rétablir des emplois à un rythme relativement soutenu. En mars et avril combinés, l'économie canadienne a perdu près de trois millions d'emplois; cependant, au cours des quatre derniers mois, près de deux millions de ces emplois perdus ont été recréés. À l'avenir, nous prévoyons que le marché du travail continuera de s'améliorer et que le taux de chômage continuera de baisser en septembre.
Précédent: 10.2%
Point de vue
Taux d'intérêt Montre
Perspectives des taux étrangers
Le rendement du titre du Trésor américain à 10 ans, qui a plongé plus tôt cette année alors que les cas de COVID aux États-Unis commençaient à augmenter, reste à des niveaux extrêmement bas (graphique du haut). Non seulement les perspectives incertaines donnent aux investisseurs des raisons de rechercher la valeur refuge des titres du Trésor américain, mais les attentes d'un accommodement continu de la Réserve fédérale dans un avenir prévisible maintiennent également une pression à la baisse sur les rendements du Trésor.
De plus, les taux d'intérêt à long terme dans la plupart des économies étrangères restent également à des niveaux extrêmement bas. Par exemple, le rendement de l'obligation d'État à 10 ans au Royaume-Uni oscille à peine au-dessus de 0% actuellement. Le rendement du titre comparable en Allemagne reste en territoire négatif, où il est depuis plus d'un an. En raison de la nature mondiale des flux de capitaux, il est difficile d'envisager une hausse significative des taux d'intérêt à long terme aux États-Unis si les taux comparables dans les principales économies étrangères restent déprimés.
À cet égard, nous prévoyons que les banques centrales de la plupart des grandes économies étrangères s'abstiendront de relever les taux directeurs pendant des années, ce qui devrait maintenir les taux à long terme de ces économies bien ancrés. La BCE ne relèvera probablement pas de sitôt son principal taux directeur, qui a été maintenu à 0.00% depuis environ cinq ans (graphique du milieu). La Banque d'Angleterre (BoE) a réduit son principal taux directeur à seulement 0.10% plus tôt cette année, lorsque la pandémie a plus ou moins stoppé l'économie britannique. Comme dans le cas de la BCE, la BoE semble susceptible de maintenir les taux en suspens pendant un certain temps.
Certains acteurs du marché cherchent même à ce que la BoE suive la BCE en abaissant les taux en territoire négatif. Ces attentes ont été renforcées par le procès-verbal de la dernière réunion politique, qui notait que le comité de politique monétaire (MPC) avait débattu des implications d'une attitude négative. Cependant, le gouverneur de la BoE, Bailey, a jeté de l'eau froide sur cette notion cette semaine en disant «nous ne sommes pas là pour le moment» concernant les taux négatifs. À notre avis, il faudrait une combinaison d'un autre verrouillage et / ou d'un Brexit «dur» pour amener le MPC à devenir négatif.
Informations sur le marché du crédit
Mise à jour du programme de prêt de Main Street
Le récent sondage d'opinion supplémentaire auprès des responsables des prêts supérieurs de la Réserve fédérale suggère que les banques hésitent à utiliser le programme de prêt de la rue principale (MSLP). Plus de 70% des répondants ont noté que les prêts MSLP représentaient moins de 2.5% de l'ensemble de leurs activités de prêts commerciaux et industriels. En outre, une majorité s'attend à ce que leur volonté d'accorder des prêts MSLP reste la même au cours des trois prochains mois.
L'enquête a montré que les banques trouvaient que diverses exigences du programme étaient trop restrictives pour les emprunteurs et peu attrayantes pour les prêteurs. Du côté des clients, les banques ont généralement déclaré que le seuil d'endettement du MSLP sur EBITDA était trop bas pour de nombreux emprunteurs qualifiés. De manière significative, plus de 50% des banques ont estimé que cette exigence était une raison «très importante» pour le rejet d'un prêt MSLP. Parallèlement, du côté des prêteurs, une grande partie des banques a indiqué que la clause de partage des pertes (en cas de défaut) était trop incertaine.
La Fed a conçu le MSLP pour soutenir le flux de crédit aux petites et moyennes entreprises pendant cette période de tensions financières. Le programme cible spécifiquement les entreprises qui sont trop grandes pour être admissibles au programme de protection des chèques de paie (PPP). Contrairement au PPP, le MSLP a démarré très lentement. Depuis son lancement officiel en juillet, environ 2 milliards de dollars de prêts sur la rue Main ont été approuvés - bien loin de la capacité de 600 milliards de dollars du programme. Il est cependant encore temps, car les facilités de prêt de la Fed ne devraient pas expirer avant le 31 décembre.
Sujet de la semaine
Amélioration des résultats globaux du bien-être économique
L'économie est peut-être sur la voie de la reprise, mais c'est un froid réconfort pour des millions d'Américains qui restent dans une situation financière précaire. Le dernier rapport de la Réserve fédérale sur le bien-être économique des ménages américains a fourni un aperçu de la façon dont les ménages se sont comportés à la suite de la pandémie. Les résultats reflètent une amélioration de la sécurité financière des consommateurs, la part des répondants ayant répondu qu'ils se débrouillent au moins bien financièrement passant à 77% contre 72% en avril, et dépassant même l'empreinte pré-virale d'octobre dernier de 75%.
Une plus grande liquidité pour les dépenses d'urgence était une autre conclusion encourageante, puisque 70% des répondants ont déclaré qu'ils utiliseraient des espèces ou des moyens équivalents en espèces pour payer une dépense d'urgence de 400 $. La préparation aux dépenses d'urgence s'est nettement améliorée pour les familles à revenu faible ou moyen au cours de l'année écoulée. Ces améliorations découlent vraisemblablement de l'augmentation des revenus et de l'épargne personnelle record, qui ont été en grande partie fonction du revenu supplémentaire reçu par les ménages sous forme de mesures de relance.
Près d'un quart des personnes interrogées ont répondu qu'elles recevaient une forme quelconque d'assistance (assurance chômage, SNAP ou épicerie / repas gratuits) depuis le début de la pandémie. Parmi ceux qui recevaient une assurance-chômage, 40% ont déclaré recevoir plus de prestations que leur salaire avant le virus. Mais il est probable que ce chiffre diminuera, puisque l'enquête a porté sur le mois de juillet et que le complément supplémentaire de 600 $ / semaine aux prestations du gouvernement fédéral a expiré à la fin de ce mois. L'expiration des prestations supplémentaires est apparue dans les données sur la confiance des consommateurs, les ménages à faible revenu étant moins optimistes. Mais une confiance plus faible est également probablement liée aux conditions d'emploi de manière plus générale, car l'enquête sur le bien-être de la Fed révèle que les ménages à faible revenu restent les plus touchés par les pertes d'emplois. Bien que 40% des répondants encourageants aient retrouvé leur même emploi ou un autre emploi en juillet, cela diffère considérablement selon le revenu familial. Au sommet de la distribution des revenus (> 100 53 $), 40% des répondants ont déclaré avoir été réembauchés au même emploi ou ailleurs. Les ménages à revenu moyen (100 40 $ - 37 36 $) et à faible revenu (<XNUMX XNUMX $), cependant, ont déclaré seulement XNUMX% et XNUMX% avoir été réembauchés, respectivement. Dans l'ensemble, l'enquête sur le bien-être de la Fed en juillet confirme encore le coup inégal de la récession actuelle.




 Signal2forex.com - Meilleurs robots et signaux Forex


