
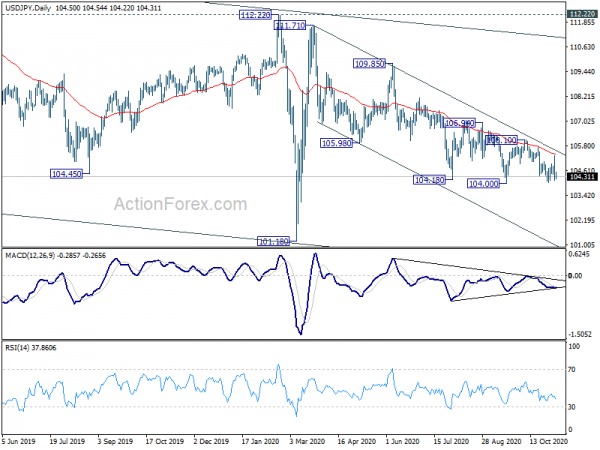
Les mouvements sur les marchés des changes en réaction aux élections américaines ont été relativement indécis, comparés aux forts mouvements de risque sur les actions. Il n'y a pas de suivi clair de la vente en dollar et en yen jusqu'à présent, tandis que les devises des matières premières ont du mal à prolonger les gains. L'accent sera désormais mis sur la décision de politique monétaire de la BoE, où une expansion du QE est attendue. La Fed prendra les projecteurs plus tard dans la journée, mais il s'agit plus probablement d'un non-événement qu'improbable.
Techniquement, nous continuons à garder un œil sur le support des 104.00 USD / JPY. Une pause soutenue confirmera la reprise de l'ensemble de la baisse à partir de 111.71. Toute accélération à la baisse vers le support de 101.18 pourrait déborder de la vente en dollar ailleurs. Comme pour les autres paires de dollars, la résistance de 1.1880 en EUR / USD et la résistance de 0.7243 en AUD / USD auraient une certaine importance.
En Asie, actuellement, Nikkei est en hausse de 1.34%. Hong Kong HSI est en hausse de 2.72%. China Shanghai SSE est en hausse de 0.95%. Le Singapore Strait Times est en hausse de 2.19%. Le rendement JGB à 10 ans du Japon est en baisse de -0.178 à 0.021. Au cours de la nuit, DOW a augmenté de 1.34%. Le S&P 500 a augmenté de 2.21%. Le NASDAQ a augmenté de 3.85%. Le rendement à 10 ans a chuté de -0.114 à 0.768.
NASDAQ et S&P 500 prêts à reprendre un record, en s'appuyant sur les résultats des élections
Les marchés boursiers américains ont répondu aux élections américaines de manière très optimiste. Le NASDAQ, en particulier, a brillé avec un gain de 3.85% tandis que le S&P 500 a également ajouté 2.21% du jour au lendemain. Les deux indices sont définis pour reprendre les exécutions d'enregistrement.
La consolidation du NASDAQ de 12074.06 semblait terminée avec trois vagues à 10822.557, après avoir franchi deux fois l'EMA de 55 jours. Un nouveau test de 12074.06 pourrait être vu bientôt, probablement la semaine prochaine. Une pause soutenue confirmerait la reprise de la tendance haussière à long terme. La prochaine cible à moyen terme est provisoirement considérée comme une projection de 61.8% de 6631.42 à 12074.06 par rapport à 10822.57 à 14186.12.
Une image similaire est vue dans le S&P 500. Le formulaire de consolidation 3588.11 aurait pu être complété par trois vagues à 3233.94. Une évasion à la hausse pourrait être vue bientôt. La cassure ferme de 3588.11 confirmera la reprise de la tendance haussière à long terme. La prochaine cible est considérée comme une projection de 61.8% de 2191.86 à 3588.11 de 3233.94 à 4096.82.
Hong Kong HSI se montre optimiste quant aux relations américano-chinoises
Les actions de Hong Kong ont exceptionnellement bien réagi aux résultats des élections américaines, ce qui pourrait indiquer un optimisme quant aux relations américano-chinoises à l'avenir. Le rallye de cette semaine suggère que la hausse de 23124.25 est le troisième conduit du modèle de 21139.16. Le test de la résistance 26782.61 devrait être vu ensuite. Une rupture ferme confirmera la reprise de l'ensemble de la hausse à partir de 21139.16.
Néanmoins, les actions sur les prix de 21139.26 sont toujours plutôt correctives. Une rupture ferme de l'EMA de 55 semaines serait un signe de retournement à moyen terme. Pourtant, le niveau de résistance clé réside dans la résistance du canal à long terme (maintenant autour de 27500). Les réactions à cette résistance pourraient refléter le réel développement des relations américano-chinoises, après la période initiale de lune de miel.
La confiance des entreprises néo-zélandaises ANZ a baissé à -15.6, les perspectives d'activité sont également stables
La lecture préliminaire de la Nouvelle-Zélande ANZ Business Confidence en novembre a montré une légère amélioration à -15.6, contre -15.7 en octobre. Les perspectives d'activité propre ont légèrement baissé à 4.6, contre 4.7. En regardant quelques détails, les inte3ntions d'exportation sont passées de -3.5 à 0.0. Les intentions d'investissement sont passées de 1.9 à -3.3. Les intentions d'emploi sont passées de -2.5 à -1.4. Les anticipations d'inflation sont passées de 1.38 à 1.55.
ANZ a déclaré: «maintenant que la subvention salariale est terminée et que l'été perdu pour le tourisme est imminent, la résilience des entreprises sera testée. Mais il est juste de dire que le point de départ semble beaucoup plus positif qu'il n'y paraissait probable il y a quelques mois.
De l'Australie, les exportations de biens et services ont augmenté de 4% en rythme annuel pour atteindre 33.7 milliards de dollars australiens en septembre. Les importations ont chuté de -6% maman à 28.1 milliards AUD. L'excédent commercial s'est élargi à 5.63 G AUD, contre 2.62 G AUD, au-dessus des attentes de 3.70 G AUD.
BoE et Fed pour souligner la journée
Pour l’avenir, deux réunions des banques centrales seront aujourd’hui au centre des préoccupations. La BoE devrait généralement augmenter son objectif d'achat d'actifs à 845 milliards GBP. La Fed devrait maintenir sa politique monétaire inchangée. Voici quelques lectures suggérées:
Sur le front des données, le Royaume-Uni publiera le PMI de la construction et la zone euro publiera des ventes au détail. Les États-Unis publieront les demandes de chômage et la productivité non agricole.
Rapport quotidien AUD / USD
Pivots quotidiens: (S1) 0.7071; (P) 0.7123; (R1) 0.7218; Plus….
Le biais intrajournalier de l'AUD / USD reste neutre à ce stade. À la hausse, une cassure soutenue de la résistance de 0.7243 devrait confirmer l'achèvement du schéma de consolidation à partir de 0.7413. Le biais intrajournalier sera retourné à la hausse pour retester le haut de 0.7413 en premier. A la baisse, la cassure de 0.6991 reprendra la correction à 38.2% de retracement de 0.5506 à 0.7413 à 0.6685.
Dans l'ensemble, alors que le rebond à partir de 0.5506 était fort, il n'y a pas encore suffisamment de preuves pour confirmer l'inversion de tendance haussière. Autrement dit, il pourrait s'agir simplement d'une correction à l'intérieur de la tendance baissière à long terme. Une négociation soutenue sous l'EMA de 55 semaines (maintenant à 0.6927) favorisera le cas baissier et soutiendra que le rebond est terminé. La mise au point sera ramenée à 0.5506 bas. À la hausse, la cassure de 0.7413 prolongera la hausse de 0.5506 à 38.2% du retracement de 1.1079 (plus haut de 2011) à 0.5506 (plus bas de 2020) à 0.7635.
Mise à jour des indicateurs économiques
| GMT | Ccy | Événements | Réel | Prévision | Précédent | Révisée |
|---|---|---|---|---|---|---|
| 00:00 | NZD | ANZ Business Confiance Nov P | - 15.6 | - 15.7 | ||
| 00:30 | AUD | Balance commerciale (AUD) septembre | 5.63B | 3.70B | 2.64B | 2.62B |
| 06:45 | CHF | SECO Climat des consommateurs T4 | - 12 | |||
| 07:00 | EUR | Commandes d'usines en Allemagne, M / M, septembre | 2.60 % | 4.50 % | ||
| 07:00 | GBP | Décision de taux d'intérêt de la BoE | 0.10 % | 0.10 % | ||
| 07:00 | GBP | Facilité d'achat d'actifs de la BoE | 845B | 745B | ||
| 07:00 | GBP | MPC Official Bank Rate Votes | 0-0-9 | 0-0-9 | ||
| 07:00 | GBP | Votes Facility MPC Asset Achat | 0-0-9 | 0-0-9 | ||
| 09:30 | GBP | Construction PMI Oct | 55 | 56.8 | ||
| 10:00 | EUR | Ventes au détail de la zone euro M / M Septembre | -1.20% | 4.40 % | ||
| 12:30 | USD | Challenger Job Cuts Y / Y Oct | 185.90 % | |||
| 13:30 | USD | Demandes initiales de chômage (oct 30) | 746K | 751K | ||
| 13:30 | USD | Productivité non-agricole Q3 P | 3.60 % | 10.10 % | ||
| 13:30 | USD | Coûts unitaires de main-d'œuvre Q3 P | -10.00% | 9.00 % | ||
| 15:30 | USD | Stockage de gaz naturel | -34B | 29B | ||
| 19:00 | USD | Décision de la Fed sur les taux d'intérêt | 0.25 % | 0.25 % | ||
| 19:30 | USD | Conférence de presse du FOMC |




 Signal2forex.com - Meilleurs robots et signaux Forex


