
US Review
Les données continuent de refléter la résilience de l'économie
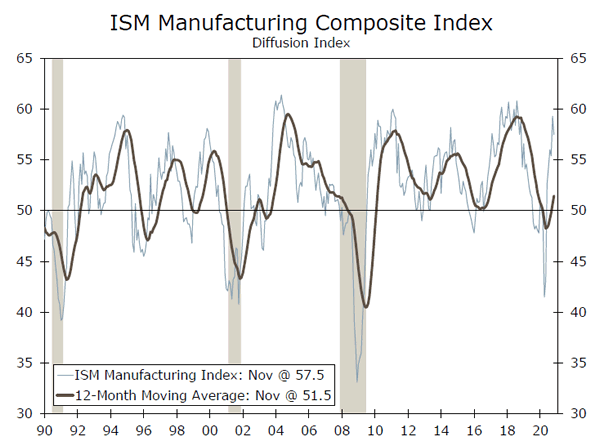
- Le secteur manufacturier a relativement bien résisté en novembre, malgré une baisse plus importante que prévu dans l'enquête ISM sur la fabrication. L'enquête sur les industries manufacturières non agricoles a légèrement augmenté.
- La construction résidentielle continue de s'accélérer, tandis que le pipeline de construction commerciale semble s'achever.
- L'emploi non agricole a augmenté de 245,000 XNUMX moins que prévu en novembre, mais il y avait de nombreux courants croisés dans les données.
- Les infections au COVID semblent avoir dépassé légèrement avant Thanksgiving, mais les hospitalisations continuent d'augmenter. Un autre pic d'infections est largement attendu dans les prochaines semaines.
COVID domine toujours l'économie
Le dernier pic d'infections au COVID est clairement évident dans la dernière série de rapports économiques. Les consommateurs ont commencé à se retirer des activités à fort contact à la fin d'octobre et au début de novembre, ce qui a eu une incidence négative sur les restaurants, les bars, les lieux de divertissement et les achats en personne. Les fermetures de restaurants ont également repris, bien que nous nous attendions à ce que les retombées deviennent plus apparentes dans les données de décembre et de janvier, alors que nous pensons que la dernière vague d'infections au COVID est susceptible d'influencer le plus fortement l'économie.
Les données de la semaine dernière montrent que l'économie maintient une grande résilience. L'indice ISM manufacturier a reculé de 1.8 point pour s'établir à 57.5 points en novembre. L'ISM est un indice de diffusion et mesure l'ampleur de la force ou de la faiblesse du secteur industriel plutôt que l'ampleur. Toute lecture supérieure à 50 signifie que plus de fabricants voient les conditions de leur entreprise s'améliorer plutôt que s'affaiblir. Les indicateurs prospectifs de l'enquête suggèrent que l'activité manufacturière devrait bien résister, même si l'économie perd un peu d'élan au cours des deux prochains mois. Alors que la série de nouvelles commandes a légèrement diminué en novembre, elle reste élevée à 65.1 et le carnet de commandes en carnet continue de progresser. Les commandes à l'exportation s'améliorent également et les stocks de presque tout sont faibles.
La plupart des données récentes sur le logement montrent que les constructeurs et les agents immobiliers ont du mal à faire correspondre l'offre avec une demande exceptionnellement forte. Les ventes de maisons et la construction unifamiliale ralentissent normalement pendant l'hiver, mais devraient ralentir moins cette année en raison du changement dans l'achat de maisons dans certaines régions du Sud et de l'Ouest où les conditions hivernales n'empêchent pas la construction de nouvelles. Le temps doux de l'automne a également permis de construire plus de travaux que d'habitude, ce qui a renforcé la masse salariale de la construction en novembre. Cela dit, les ventes de maisons en attente ont chuté de 1.1% en octobre, après une baisse de 2.0% le mois précédent. Une partie de cette baisse reflète probablement des stocks incroyablement minces à vendre. Les demandes d'hypothèques ont également été modérées sur une base séquentielle, laissant entendre que l'accélération des ventes de maisons et des mises en chantier pourrait être en pause.
L'emploi non agricole a augmenté de 245,000 99,000 emplois plus petits que prévu en novembre. La suppression progressive des emplois temporaires du recensement a de nouveau pesé sur l'augmentation de la manchette, la masse salariale du gouvernement ayant chuté de 27,000 145,000 emplois. L'emploi dans les professions du col bleu continue de rebondir. La fabrication et la construction ont ajouté XNUMX XNUMX emplois chacun en novembre. L'emploi dans le camionnage et l'entreposage a bondi de XNUMX XNUMX emplois, dont une grande partie dans les entreprises de messagerie et de livraison. Bien entendu, une partie de cette force se fait aux dépens des détaillants physiques, qui ont embauché moins de travailleurs pour la période des fêtes. Les détaillants basés dans les centres commerciaux semblent être ceux qui éprouvent le plus de difficultés, tandis que les magasins à prix réduits, les centres de rénovation et les autres chaînes à grande surface continuent de bien se porter.
Alors que les dernières données montrent une croissance séquentielle continue, le taux d'amélioration ralentit et la proportion d'industries qui créent des emplois diminue également. L'essentiel de l'impact de la plus récente augmentation des cas de COVID apparaîtra dans les données de décembre, qui seront probablement encore ralenties par le manque d'embauche chez les détaillants et les fermetures renouvelées dans les restaurants et les lieux de divertissement.
US Perspectives
NFIB Optimisme des petites entreprises • Mardi
La confiance des petites entreprises est restée stable en octobre. L'indice supérieur est resté inchangé à 104 au cours du mois, un niveau qui s'est considérablement amélioré par rapport au début de l'année. En regardant sous la surface, cependant, seuls quatre des 10 sous-indices se sont améliorés au cours du mois. Les entreprises ont fait état d'un meilleur sentiment concernant les ventes attendues, les bénéfices, les conditions de crédit attendues et les plans d'augmentation des stocks.
En revanche, six sous-indices ont reculé, notamment «les projets de recrutement» et «s'attendent à une amélioration de l'économie». De plus, l'indice d'incertitude a augmenté de six points à 98, ce qui n'est pas inhabituel avant les élections. Cependant, l'augmentation rapide du nombre de cas de COVID a conduit à une incertitude accrue parmi les propriétaires d'entreprise. Étant donné que la situation du COVID s'est encore détériorée depuis octobre et que les chances d'un allégement budgétaire supplémentaire à court terme restent faibles, il ne serait pas surprenant de voir l'optimisme des petites entreprises reculer un peu en novembre.
Précédent: 104.0 consensus: 102.5
Offres d'emploi JOLTS • Mercredi
Le marché du travail reste un objectif clé alors que le nombre de cas de COVID continue d'augmenter et que les législateurs débattent de nouvelles séries d'allégements fiscaux. L’enquête sur l’ouverture des emplois et la rotation de la main-d’œuvre (JOLTS) n’est pas aussi largement suivie que d’autres mesures, mais elle offre néanmoins des informations précieuses sur l’état actuel du marché du travail. En septembre, le nombre d'offres d'emploi est passé à 6.44 millions de 6.35 millions en août. C'était un autre pas dans la bonne direction, mais les offres d'emploi restent bien en deçà du niveau de 7.05 millions atteint en septembre de l'année dernière.
Malgré de récentes améliorations, les prochains mois risquent encore d'être une montée en flèche pour le marché du travail. Alors que les offres d'emploi ont augmenté, le nombre d'embauches est tombé à 5.87 millions en septembre. De plus, il y a actuellement environ deux demandeurs d'emploi au chômage pour chaque emploi disponible (graphique de gauche), ce qui est encore assez élevé par rapport aux niveaux d'avant la pandémie.
Précédent: 6.436 Million Consensus: 6.300 Million
IPC • jeudi
L'Indice des prix à la consommation (IPC) est demeuré inchangé en octobre et a augmenté de 1.2% au cours des 12 derniers mois. D'une manière générale, les pressions sur les prix restent modestes, la demande globale de biens et de services restant en deçà des niveaux d'avant la pandémie. Les détails du rapport d'octobre étaient plus mitigés. Par exemple, les prix des denrées alimentaires ont augmenté de 0.2% et les prix de l'énergie de 0.1%. Les vêtements (-1.2%), les services de soins médicaux (-0.3%) et les voitures et camions d'occasion (-0.1%) ont tous enregistré une baisse mensuelle.
À l'avenir, l'inflation devrait continuer à évoluer progressivement vers le haut. Une cassure significative plus élevée est cependant peu probable. Les prix du logement, qui représentent environ 42% de l'IPC de base, ont augmenté d'un maigre 0.1% pour le troisième mois consécutif en octobre, reflétant la baisse des loyers des appartements et des tarifs des chambres dans les hôtels. En bref, les hausses modérées des prix du logement limiteront probablement les hausses globales des prix à la consommation dans les mois à venir.
Précédent: 0.0% Wells Fargo: 0.1% Consensus: 0.1% (mois après mois)
examen global
PIB du Canada au troisième trimestre fort; Brésil PIB T3 Mixte
- Les données sur le PIB canadien cette semaine étaient relativement solides, l'économie affichant la plus forte hausse trimestrielle jamais enregistrée. Étant donné que le gouvernement s'est engagé à stimuler les finances publiques et que le revenu disponible des ménages est toujours élevé, les perspectives pour le Canada sont toujours positives. Le Brésil, en revanche, est mixte. Le soutien budgétaire a aidé l'économie à s'améliorer tout au long du troisième trimestre, mais avec un déclin probable en 3, l'économie pourrait voir son activité baisser.
- La Banque de réserve indienne a de nouveau maintenu ses taux cette semaine, l'inflation de l'IPC restant bien au-dessus de la fourchette cible de la banque centrale. Jusqu'à ce qu'une baisse plus soutenue de l'inflation ne soit atteinte, les taux devraient rester inchangés jusqu'à la fin de 2021.
L'économie canadienne rebondit
Après une plongée profonde au deuxième trimestre, l'économie canadienne a connu un rebond assez solide au troisième trimestre. Le PIB global a augmenté de 3% d'un trimestre à l'autre en rythme annuel, un peu moins que prévu, mais il s'agit toujours du plus grand gain de PIB trimestriel jamais enregistré. Malgré les chiffres inférieurs aux prévisions du PIB, les détails étaient solides, les dépenses de consommation ayant augmenté à un rythme de 40.5% et les investissements des entreprises de 62.8%. En termes d'industries, l'activité du secteur des services a augmenté de 82.4% d'un trimestre à l'autre en rythme annuel, tandis que la production manufacturière a augmenté à un rythme modérément plus rapide de 42.9%. Après un rebond quelque peu mécanique lors de la réouverture de l'économie canadienne, le rythme de la reprise économique ralentira sûrement au cours des prochains trimestres, y compris au T46.8-4. Cela dit, il y a de bonnes raisons de s'attendre à ce que l'expansion économique se poursuive. En particulier, compte tenu des mesures de soutien du gouvernement, les tendances des revenus des ménages restent très solides. Pour le T2020-3, le revenu disponible des ménages n'a baissé que de 2020% d'un trimestre à l'autre (non annualisé), mais il ne s'agissait que d'un renversement partiel d'une poussée de 3.1% d'un trimestre à l'autre du revenu disponible au T11.1. De plus, le gouvernement canadien est toujours déterminé à faire des dépenses fiscales supplémentaires, ce qui fournit un certain soutien à l'économie à l'avenir.
Brésil Q3 données envoyant des signaux mixtes
L'une des pires épidémies de COVID au monde a pesé sur l'économie brésilienne au premier semestre de l'année. Cependant, alors que les cas confirmés reculent progressivement et que l'économie brésilienne a commencé à rouvrir, l'activité économique s'est considérablement redressée. La production industrielle, les ventes au détail et les données PMI ont rebondi notablement, tandis que le soutien budgétaire élevé et l'assouplissement monétaire agressif ont contribué à alimenter les dépenses de consommation. La combinaison de l'amélioration des indicateurs avancés s'est reflétée dans les données du PIB du T3 publiées cette semaine alors que l'économie a progressé de 7.7% d'un trimestre à l'autre au troisième trimestre, le plus grand trimestre de croissance économique jamais enregistré au Brésil. Malgré l'augmentation record, l'estimation du PIB du troisième trimestre était bien en deçà des estimations du consensus, à la recherche d'une hausse de 3%. À notre avis, le non-respect du consensus pourrait être lié au fait que les ménages choisissent de ralentir leurs habitudes de dépenses, car le soutien budgétaire devrait diminuer à la fin de l'année. Avec un soutien tel que les paiements directs aux ménages susceptibles de s'estomper dans un proche avenir, la croissance du quatrième trimestre et les données du PIB du début de 8.7 pourraient revenir assez rapidement à une croissance de type tendance.
La Banque de réserve de l'Inde reste en attente
L'IPC étant toujours bien au-dessus de la limite supérieure de 6% de sa fourchette cible d'inflation, la Reserve Bank of India a choisi de maintenir les taux directeurs en suspens cette semaine. Le message des décideurs est que la politique restera accommodante; cependant, jusqu'à ce que les tendances de l'IPC baissent et se situent dans la fourchette cible d'inflation de la RBI, les taux resteront probablement inchangés. Suite à une forte impression du PIB au T3, la RBI peut avoir une certaine marge de manœuvre pour maintenir les taux plus élevés qu'elle ne le souhaiterait, car l'économie semble être sur la longue voie de la reprise. Néanmoins, l'économie indienne est toujours en phase avec l'une des pires contractions annuelles des marchés émergents cette année alors que nous prévoyons une contraction d'environ 9.0%. Tout n'est pas sombre pour l'Inde car le gouvernement a déjà acheté une grande quantité de doses de vaccin COVID, la plus importante au monde. Si l'Inde recevait un vaccin tôt, une amélioration de l'économie pourrait être réalisée.
Perspectives mondiales
Brésil Inflation • Mardi
Avec le recul des cas confirmés de COVID, l'économie brésilienne a pu rouvrir et la mobilité s'est accrue à travers le pays. En conséquence, l'activité économique a augmenté, les indicateurs avancés de la croissance du PIB montrant un rebond ferme au cours des derniers mois. L'inflation a également augmenté régulièrement avec la réouverture de l'économie, avec une inflation IPCA d'octobre légèrement inférieure à 4% sur une base annuelle. À partir de maintenant, les prévisions du consensus prévoient que l'inflation continuera de monter en novembre. Avec la reprise de l'économie, le raffermissement de l'inflation et une certaine stabilité de la devise brésilienne, il est possible que la combinaison de ces dynamiques permette à la Banque centrale brésilienne de commencer à relever les taux directeurs au début de 2021. Les acteurs du marché prévoient un nombre important de hausses du Brésil Taux de Selic sur les 12 prochains mois; cependant, nous pensons que les décideurs vont maintenir la politique monétaire accommodante pour le moment. Cependant, une hausse soutenue de l'inflation pourrait nous forcer à ajuster ce point de vue.
Précédent: 3.92% Consensus: 4.18% (année sur douze mois)
Banque du Canada • mercredi
La Banque du Canada (BdC) se réunira la semaine prochaine pour évaluer à nouveau la politique monétaire. Les taux d'intérêt étant effectivement de 0% au Canada, il est peu probable que les décideurs apportent de nouveaux ajustements aux taux directeurs. Cependant, étant donné que la Banque du Canada est toujours engagée dans les achats d'actifs, il est plus probable que les décideurs se servent de la réunion de la semaine prochaine pour examiner la trajectoire future de son programme d'assouplissement quantitatif. Depuis que la propagation mondiale du virus a pris forme, la BdC a lancé son premier programme de QE jamais enregistré, en achetant 5 milliards de dollars canadiens d'obligations d'État par semaine. Plus récemment, la BdC a réduit la taille de ses achats d'actifs, achetant 4 milliards de dollars canadiens d'obligations par semaine. À notre avis, il est probable que les décideurs de la BdC abordent la taille future des achats d'actifs à l'approche de 2021 et cherchent à fournir aux acteurs du marché des indications sur la question de savoir si et quand les achats d'actifs pourraient être revus à la baisse. La Banque du Canada relâchant la pédale d'assouplissement monétaire, les mesures de relance budgétaire prendront probablement l'essentiel du fardeau du soutien économique à l'avenir.
Précédent: 0.25% Wells Fargo: 0.25% Consensus: 0.25%
Banque centrale européenne • Jeudi
Dans un contexte de dégradation des perspectives économiques de la zone euro, la Banque centrale européenne (BCE) se réunira vers la fin de la semaine prochaine pour discuter des options de politique monétaire. Avec des taux directeurs déjà à -0.50%, nous pensons qu'il est peu probable que les décideurs de la BCE opteront pour une baisse des taux d'intérêt encore plus négative. À notre avis, il est plus probable que les décideurs aient plutôt choisi d'élargir son programme d'achat d'actifs, plus particulièrement son programme d'achat d'urgence en cas de pandémie (PEPP). En plus d'acheter un plus grand nombre de titres, nous pensons qu'il est probable que la BCE prolongera la durée du programme. À partir de maintenant, le PEPP durera au minimum jusqu'en juin 2021; cependant, nous pensons qu'il est probable que la BCE continuera à acheter des actifs jusqu'à la fin de 2021, peut-être même jusqu'en 2022. L'élargissement du programme d'achat d'actifs devrait aider l'économie de la zone euro à se redresser à plus long terme et aider à ramener l'inflation en territoire positif.
Précédent: -0.50% Wells Fargo: -0.50% Consensus: -0.50% (taux de dépôt)
Point de vue
Taux d'intérêt Montre
Waller rejoint le FOMC
Le Sénat a voté par 48 voix contre 47 jeudi pour confirmer le choix du président Trump de Christopher Waller pour devenir membre du Conseil des gouverneurs de la Réserve fédérale. Avec Judy Shelton, Waller a été nominé par Trump en janvier de cette année pour rejoindre la Fed.
Waller est actuellement directeur de la recherche à la Federal Reserve Bank of St. Louis et, contrairement à Shelton, il a des opinions largement conventionnelles sur la politique monétaire et le rôle de la Fed dans l'économie. Trois sénateurs républicains et tous les membres de la minorité se sont opposés à la nomination de Shelton, qui l'a effectivement condamnée. Une fois que Waller aura officiellement pris ses fonctions de gouverneur de la Fed, six sièges au conseil d'administration de sept membres seront pourvus. Le Federal Reserve Board n'a pas eu un effectif complet de sept membres depuis juillet 2013.
À moins que Shelton ne soit confirmé de manière inattendue, Joe Biden aura la possibilité de nommer un gouverneur de la Fed après avoir prêté serment, comme prévu, en janvier, et il aura plus d'occasions de remodeler le Fed Board au cours de l'année prochaine. Le mandat de Randal Quarles, vice-président chargé de la supervision, se termine en octobre prochain et le mandat de la vice-présidente Clarida prend fin en janvier 2022. Biden aura également l'opportunité de nommer un nouveau président de la Fed ou de renommer Jerome Powell , lorsque son mandat à la présidence prend fin en février 2022.
Hormis le président, les gouverneurs individuels ont peu d'influence sur les paramètres généraux de la politique monétaire américaine. Le Federal Open Market Committee (FOMC) est composé des membres du Board of Governors ainsi que de chaque président des 12 Federal Reserve Banks. Les décisions concernant la politique monétaire sont en grande partie prises de manière collective, chaque membre votant du FOMC disposant d'une voix.
À notre avis, Waller est clairement qualifié pour avoir une voix dans la détermination de la politique monétaire américaine, mais il ne sera guère seul dans cette entreprise. Par conséquent, nous restons d'avis que le FOMC maintiendra sa fourchette cible actuelle pour son taux directeur principal entre 0.00% et 0.25% au moins jusqu'à la fin de 2022.
Informations sur le marché du crédit
Mise à jour du livre beige
Le dernier livre beige de la Fed a rapporté que les entreprises des 12 districts de la Réserve fédérale ont maintenu des perspectives positives jusqu'en novembre, mais l'optimisme s'estompe. Alors que la plupart ont observé une expansion économique modeste au cours du dernier mois et demi, quatre districts ont décrit une croissance faible ou nulle.
Dans le domaine des prêts aux entreprises, les contacts bancaires ont fait état de la détérioration des conditions de crédit dans les secteurs durement touchés du commerce de détail et des loisirs et de l'hôtellerie. La Fed de Boston a rapporté que les petits détaillants ont continué de lutter pour joindre les deux bouts tandis que les épiceries et les grandes surfaces ont généralement surperformé. La Fed de New York a également noté que les spreads se sont rétrécis sur toutes les catégories de prêts à l'exception des prêts commerciaux et industriels. En outre, les autorités fédérales de Dallas, Minneapolis et St. Louis ont observé des augmentations des reports de paiement et des prêts improductifs, faisant signe à la faiblesse des portefeuilles d'immobilier commercial.
Sur les marchés de consommation, les banques ont pour l'essentiel enregistré une demande de crédit stable ou en augmentation. Presque tous les districts ont signalé une forte demande pour les demandes d'achat et de refinancement de prêts hypothécaires résidentiels. Un contact de la Fed de Minneapolis a même qualifié la demande immobilière d '«implacable».
Bien que les normes de prêt se soient resserrées et que la qualité du crédit soit restée solide, plusieurs districts ont exprimé leur inquiétude croissante quant au potentiel de pertes sur prêts l'année prochaine. L'incertitude pandémique ainsi que l'expiration prochaine des moratoires sur les expulsions et des allocations de chômage ont conduit une majorité à anticiper une augmentation des impayés dans tous les domaines en 2021.
Sujet de la semaine
Le Royaume-Uni a approuvé un vaccin COVID
Au cours des dernières semaines, il y a eu des nouvelles encourageantes sur les vaccins potentiels COVID, car les données d'efficacité des candidats vaccins fabriqués par Pfizer, Moderna et AstraZeneca étaient meilleures que prévu. Cette semaine, le Royaume-Uni a été le premier pays occidental à approuver le vaccin Pfizer-BioNTech dans le but de vacciner certains de ses citoyens les plus touchés par l'épidémie de COVID. Selon le ministère britannique de la Santé et des Affaires sociales, le vaccin sera disponible dans tout le pays la semaine prochaine après avoir conclu que le vaccin répondait à ses normes strictes de sécurité, de qualité et d'efficacité. En outre, le gouvernement a publié des orientations pour les groupes prioritaires pour recevoir le vaccin ainsi que les phases dans lesquelles la distribution aura lieu. Dans la première phase, le gouvernement prévoit de donner la priorité à la prévention de la mortalité et de soutenir les systèmes de santé et de protection sociale. La liste des priorités comprend les résidents d'un foyer de soins pour personnes âgées et leur personnel, les personnes âgées de 80 ans et plus et les travailleurs de la santé et des services sociaux de première ligne, les personnes de 70 ans et plus et les personnes cliniquement extrêmement vulnérables, ainsi que plusieurs autres groupes jugés élevés. priorité. L'objectif de la deuxième phase de la vaccination est de prévenir davantage l'hospitalisation, ainsi que de vacciner les personnes à risque accru d'exposition au COVID en raison de leur profession, comme les premiers intervenants, les militaires et les enseignants, entre autres.
Les données compilées par l'Université Duke comprennent une variété de détails sur les vaccins, tels que des détails sur la charge de COVID (c'est-à-dire, les cas de COVID par million de personnes) associée à plusieurs pays ainsi que la quantité de doses de vaccin déjà achetées par chaque pays. Le graphique du haut indique que le Royaume-Uni a déjà acheté suffisamment de doses de vaccin pour couvrir toute sa population, mais la charge de COVID reste élevée, indiquant que le pays pourrait faire face à une période de croissance intermédiaire incertaine jusqu'à ce que le vaccin soit largement déployé. Au 30 novembre, les données indiquent que le Royaume-Uni a acheté 40 millions de doses du vaccin Pfizer, en particulier (graphique du bas). Malgré les nouvelles positives sur les vaccins, nous prévoyons toujours une baisse de la croissance du PIB du Royaume-Uni au quatrième trimestre et une contraction de l'économie globale de 4% en glissement annuel pour l'année 11.2.




 Signal2forex.com - Meilleurs robots et signaux Forex


