
Faits saillants américains
- Les marchés financiers sont restés optimistes cette semaine, au-delà des risques à court terme associés à la crise sanitaire actuelle.
- Les données économiques ont livré un sac mélangé. Les deux indices d'activité ISM sont restés en territoire expansionniste et les inscriptions au chômage ont montré une amélioration, mais la masse salariale non agricole a déçu avec des gains inférieurs aux attentes en novembre.
- La flambée des infections devrait se poursuivre jusqu'au début de janvier. Heureusement, les perspectives de soutien budgétaire supplémentaire se sont éclaircies cette semaine, ce qui contribuerait grandement à soutenir la reprise de la nouvelle année.
Faits saillants canadiens
- L'économie canadienne a rebondi solidement au troisième trimestre, avec une croissance annualisée de 40.5%. Les services de haut niveau étant toujours incapables de fonctionner pleinement, l’économie n’est toujours pas en pleine santé.
- La reprise du marché du travail est plus avancée, avec plus de 80% des emplois perdus pendant le ralentissement initial qui se sont maintenant rétablis. Pourtant, le rythme de l'amélioration ralentit et des emplois ont été perdus dans les industries confrontées à de nouvelles restrictions en novembre.
- Le gouvernement canadien a publié son Énoncé économique de l'automne, notant un déficit de près de 18% du PIB au cours de l'exercice 2020. À l'exclusion des mesures de relance supplémentaires (détails à venir), il devrait tomber à 2% en 2022, à mesure que les soutiens temporaires expireront.
États-Unis - Décembre calme avant la tempête
La première semaine de décembre a apporté un mélange de données économiques et financières. Sur le plan financier, le S&P 500 a continué de défier la gravité, établissant un record presque tous les jours de la semaine malgré la flambée des cas d'infections à coronavirus et de décès associés. Les marchés ont regardé au-delà des risques à court terme associés à la crise sanitaire persistante et se sont concentrés sur les aspects positifs. La «réouverture du commerce» qui a commencé avec des nouvelles positives sur les vaccins s'est poursuivie au cours de la quatrième semaine, tandis que les espoirs renouvelés d'un paquet fiscal supplémentaire ont alimenté l'incendie. La probabilité d'un accord avant la fin de l'année s'est améliorée cette semaine, à la suite de l'annonce d'un compromis de 908 milliards de dollars proposé par un groupe bipartite de sénateurs.
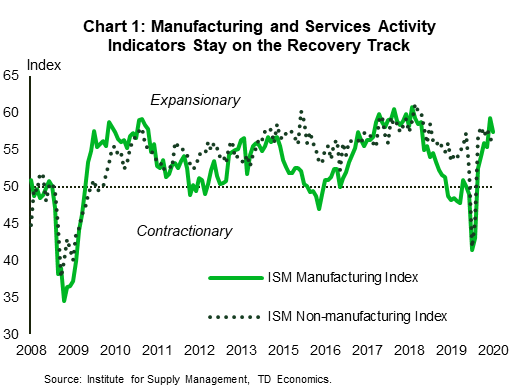
Sur le plan économique, les données étaient riches cette semaine. L'Institut pour la gestion des approvisionnements a publié des mises à jour de novembre pour ses index des directeurs des achats manufacturiers et non manufacturiers. Les deux indices ont affiché des baisses modérées, mais sont restés en territoire expansionniste, indiquant un rythme d'amélioration lent mais toujours positif (graphique 1). Le ralentissement de l'industrie manufacturière était attribuable aux nouvelles commandes, à la production et aux stocks, tandis que le sous-indice de l'emploi est revenu en territoire de contraction à peine un mois après avoir affiché une valeur supérieure à 50 en octobre. Dans l'ensemble, l'indice demeure à l'extrémité supérieure des lectures historiques, ce qui suggère que la demande manufacturière reste forte dans la plupart des secteurs. La reprise des services, quant à elle, s'est poursuivie pour le sixième mois consécutif malgré des restrictions accrues dans plusieurs États en novembre. Les secteurs sensibles aux mesures de distanciation sociale restent en contraction et il est peu probable que la reprise soit stimulée tant que de nouveaux progrès ne seront pas accomplis pour vaincre la pandémie.
Sur le front de l'emploi, les données étaient mitigées. Les demandes de chômage de la semaine dernière ont diminué après une augmentation consécutive de deux semaines. Cependant, la lecture peut être surestimée en raison de complications de traitement pendant les vacances de Thanksgiving. Pour aggraver les choses, le rapport hebdomadaire des demandes d'indemnisation a fait l'objet d'un examen minutieux en raison d'un rapport du GAO signalant «des estimations erronées du nombre de personnes recevant des prestations».
Le rapport de novembre sur la masse salariale non agricole était plus en phase avec les données épidémiologiques. L'emploi a augmenté de 245k - environ la moitié du montant attendu par les économistes. Les gains d'emploi ont été particulièrement modestes dans le secteur des loisirs et de l'hôtellerie, qui demeure l'un des secteurs les plus durement touchés de l'économie (graphique 2). Le taux de chômage est tombé de 6.7% à 6.9%, mais a été marqué par une baisse importante de la population active. Le nombre de personnes non comptabilisées comme chômeurs mais souhaitant un emploi a augmenté de près de 450 mille à 7.1 millions, soit 2.2 millions de plus qu'en février 2020.
Les données sur l'emploi modéré fournissent davantage de preuves d'une reprise bifurquée, suggérant que davantage de mesures de secours sont nécessaires pour soutenir les ménages américains qui luttent contre cette pandémie. Selon la plus récente enquête sur le pouls des ménages, 32% des familles ont signalé des difficultés à payer les dépenses habituelles du ménage pendant la pandémie de coronavirus. Étant donné que la flambée des infections ne devrait pas diminuer avant au moins début janvier, il existe de solides arguments en faveur d'un soutien budgétaire supplémentaire. Croisons les doigts, le message semble passer.
Canada - Un rétablissement incomplet
L'économie canadienne a bien rebondi au troisième trimestre de cette année, avec une croissance annualisée de 40.5%. Les lumières ont été rallumées, mais une partie de l'usine est encore sombre. Les services à haut contact sont encore fortement affaiblis, fonctionnant à environ 70% de leur niveau d'avant la crise. En conséquence, la reprise est incomplète et en septembre, le produit intérieur brut réel était toujours de 4.2% inférieur à son niveau d'avant la crise.
Dans le même temps, d'autres parties de l'usine ont effectué des équipes supplémentaires. Poussés par des taux d'intérêt bas, les ménages ont fait progresser les dépenses en biens durables et en logement. Ces gains ont augmenté la croissance au cours de l'été, mais ne se répéteront pas et pourraient même s'inverser dans les mois à venir.
L'économie canadienne a fait mieux sur le front de l'emploi, récupérant plus de 80% des emplois perdus lors de la phase initiale de verrouillage. Cependant, un ventre mou était apparent dans les données de l'emploi en novembre. Alors que 62 0.4 emplois ont été créés en novembre et que le taux de chômage a chuté de 1 point de pourcentage (graphique 70), il y avait une disparité notable dans les résultats en matière d'emploi entre les industries et les régions. Les industries de production de biens représentaient plus de XNUMX% des emplois créés au cours du mois. Les industries de services, quant à elles, étaient fortement bifurquées. Des gains décents ont été enregistrés dans les secteurs capables de faire face au nouvel environnement opérationnel (finance et immobilier, services professionnels, et même commerce de gros et de détail, et transport et entreposage). En revanche, les industries directement touchées par les restrictions, comme les loisirs et l'hébergement et les services de restauration, ont subi de fortes pertes.
Malheureusement, les choses vont probablement empirer avant de s'améliorer. Avec l'entrée en vigueur des restrictions à Toronto et dans la région de Peel après la semaine de référence de l'enquête (du 8 au 14 novembre) et des restrictions supplémentaires annoncées dans les provinces de l'Ouest au cours des dernières semaines, d'autres pertes sont susceptibles de se produire en décembre.
Pour soutenir la reprise économique, le gouvernement fédéral a dépensé près de 400 milliards de dollars cet exercice (un peu moins de 18% du PIB). Une réponse qui n'a rien à envier à personne. Il a ajouté à ce déficit avec son énoncé économique d'automne (FES) et prévoit d'ajouter 100 milliards de dollars supplémentaires au cours des prochaines années afin d'assurer une «reprise économique complète». Ce processus ne peut pas commencer tant que le virus n'est pas sous contrôle. Jusque-là, la politique jouera la défense, en essayant de maintenir à flot les ménages et les entreprises touchés. L'expansion de la subvention salariale et l'extension des subventions aux loyers commerciaux ont été deux initiatives annoncées sur ce front.
À un moment donné, ces programmes de soutien temporaire devront expirer et le recul sera tout aussi frappant. Le gouvernement prévoit qu'en l'absence de mesures de relance supplémentaires, son déficit tombera à 5% du PIB à l'exercice 2021 et à 2% à l'exercice 2022. Une partie de cette amélioration est due au retour à une croissance économique positive, mais les réductions des dépenses de programmes une grande partie de celui-ci. Celles-ci devraient être importantes, passant de 28% du PIB à l'exercice 2020 à 18% à l'exercice 2021 et à 15% à l'exercice 2022. Cela représente un changement de 13 points de pourcentage dans l'orientation de la politique budgétaire sur deux ans et sera impressionnant si arraché.
États-Unis: principaux communiqués économiques à venir
Indice des prix à la consommation des États-Unis - novembre
Date de sortie: décembre 10
Précédent: 0.0% m / m, 1.2% y / y; noyau 0.0% m / m, 1.6% a / an
Prévisions TD: 0.1% m / m, 1.1% a / a; noyau 0.1% m / m, 1.5% a / a
Consensus: 0.1% m / m, 1.1% a / an; noyau 0.1% m / m, 1.5% a / a
Le COVID a eu des effets positifs et négatifs sur l'inflation, mais nous croyons fermement que l'impact net est et continuera d'être désinflationniste. C'était certainement la tendance jusqu'en octobre, et nous ne nous attendons pas à un nouveau signal majeur des données de l'IPC de novembre. La récente flambée de la récente flambée des prix des véhicules d'occasion semble avoir suivi son cours, la tendance de la composante assurance maladie de l'IPC a fortement baissé (négative en am / m), les frais d'hôtel sont probablement déprimés par le dernier COVID vague, et les loyers commencent probablement à ralentir. Notre prévision de 0.1% / 0.1% m / m pour les prix totaux / sous-jacents implique 1.1% / 1.5% a / a, contre 1.2% / 1.6% a / a en octobre et 2.3% / 2.4% a / a en février (avant -COVID).
Canada: Communiqués économiques clés à venir
Décision de la Banque du Canada en matière de taux *
Date de sortie: décembre 9
Précédent: 0.25%
Prévisions TD: 0.25%
Consensus: 0.25%
Nous ne prévoyons aucun changement important lors de l'annonce de la Banque du Canada la semaine prochaine: le taux au jour le jour devrait rester à la borne inférieure effective (ELB) de 25 pb, les prévisions continuant d'indiquer qu'il y restera jusqu'à ce que le relâchement soit entièrement absorbé. De plus, nous prévoyons que la Banque indiquera une fois de plus qu'elle s'attend à ce que le relâchement ne soit entièrement absorbé qu'en 2023. Le programme de QE devrait rester à un minimum de 4 milliards de dollars par semaine, sans autre changement dans la composition des rachats du GdC. Recherchez que la Banque continue d'indiquer que le QE restera en place jusqu'à ce que la reprise soit «bien engagée». Il n'y aura pas de RPM ni de conférence de presse, mais nous entendrons le sous-gouverneur Beaudry dans un rapport d'étape économique jeudi.




 Signal2forex.com - Meilleurs robots et signaux Forex


