
📑 Table des matières
- 1. Qu'est-ce que la volatilité implicite ?
- 2. Volatilité implicite vs volatilité historique — Principales différences
- 3. Comment la volatilité implicite reflète le risque et l'incertitude du marché
- 4. Plages de négociation de la volatilité implicite — Support et résistance
- 5. Comment utiliser la volatilité implicite en trading Forex
- 6. Volatilité implicite des matières premières, des actions et des indices
- 7. L'indice VIX — L'indicateur de la peur des marchés
- 8. Avantages et limites de la volatilité implicite
- 9. Tableau de référence de la volatilité implicite
- 10. Questions fréquemment posées
1. Qu'est-ce que la volatilité implicite ?
La volatilité implicite (VI) est une mesure prospective qui reflète les attentes du marché quant à l'évolution du prix d'un actif sur une période donnée. Calculée à partir des prix des options selon le modèle de Black-Scholes, la volatilité implicite (VI) est exprimée en pourcentage et est souvent appelée « indicateur de la peur du marché ». Une VI élevée indique des fluctuations de prix importantes attendues, tandis qu'une VI faible suggère des prix stables.
La volatilité implicite est l'un des concepts les plus importants de la finance moderne. Contrairement à la volatilité historique, qui analyse le passé, la volatilité implicite est prospective : elle indique ce que le marché va faire. attend Cela en fait un outil précieux pour les traders qui cherchent à comprendre le sentiment du marché, à identifier les points d'inflexion potentiels et à gérer les risques.
Pour les cambistes, la volatilité implicite est particulièrement utile car les marchés des changes sont influencés par les anticipations relatives aux taux d'intérêt futurs, à la croissance économique et aux événements géopolitiques. En comprenant la volatilité implicite, les cambistes peuvent anticiper les variations de prix potentielles et adapter leurs stratégies en conséquence.
Définition simple
La volatilité implicite (VI) correspond à la prévision du marché quant à l'évolution probable du prix d'un actif. Elle est calculée à partir du prix des options et représente le consensus du marché sur la volatilité future. Plus la VI est élevée, plus le marché anticipe de fortes variations de prix. À l'inverse, plus la VI est faible, moins les variations attendues sont importantes.
Le lien Black-Scholes
Le modèle d'évaluation des options de Black-Scholes, développé en 1973 par Fischer Black et Myron Scholes, a révolutionné le marché des options en fournissant un cadre mathématique pour leur valorisation. Dans ce modèle, la volatilité est un paramètre essentiel. La volatilité implicite est la variable de volatilité qui permet au prix théorique du modèle de correspondre au prix de marché de l'option. Autrement dit, la volatilité implicite est la volatilité « implicite » du marché, calculée à partir des prix réels des options.
2. Volatilité implicite vs volatilité historique — Principales différences
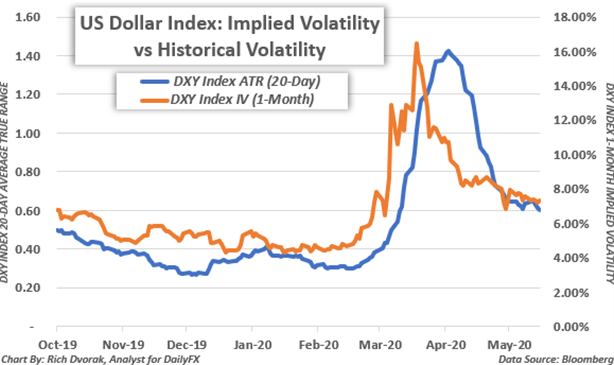
Bien que la volatilité implicite et la volatilité historique mesurent toutes deux les variations de prix, elles servent des objectifs différents et se calculent différemment. Le tableau ci-dessous résume les principales différences.
| Fonctionnalité | Volatilité implicite (IV) | Volatilité historique (HV) |
|---|---|---|
| Définition | Évolution future attendue des prix | Mouvements de prix observés par le passé |
| Direction | Tourné vers l'avenir | Rétrospective |
| Matériau | Prix des options | Données de prix historiques |
| Calcul | Modèle Black-Scholes (dérivé) | Écart type des rendements |
| Aperçu du marché | Sentiments et attentes | Activité réelle du marché |
| Exemple | Indice VIX (à 30 jours) | ATR (Average True Range) |
| Usage commercial | Identifier les options surévaluées/sous-évaluées | Mesurer la volatilité réelle |
| Lien familial | Déménage souvent avec HV | Se déplace souvent avec une perfusion intraveineuse. |
📌 La volatilité implicite est prospective et reflète les anticipations du marché, tandis que la volatilité historique est rétrospective et mesure ce qui s'est déjà produit.
3. Comment la volatilité implicite reflète le risque et l'incertitude du marché
La volatilité implicite est souvent décrite comme le « baromètre de la peur » du marché, car elle tend à augmenter lorsque les investisseurs sont inquiets et à diminuer lorsqu'ils sont confiants. Voici comment la volatilité implicite reflète le risque et l'incertitude du marché.
IV comme indicateur de peur
Lorsque les marchés sont calmes et les investisseurs optimistes, la volatilité implicite tend à être faible. En revanche, lorsque l'incertitude augmente – en raison d'événements géopolitiques, de publications de données économiques ou de crises financières – la volatilité implicite s'envole. Cela s'explique par le fait que les options deviennent plus chères, les investisseurs cherchant à se prémunir contre les fluctuations de prix potentielles.
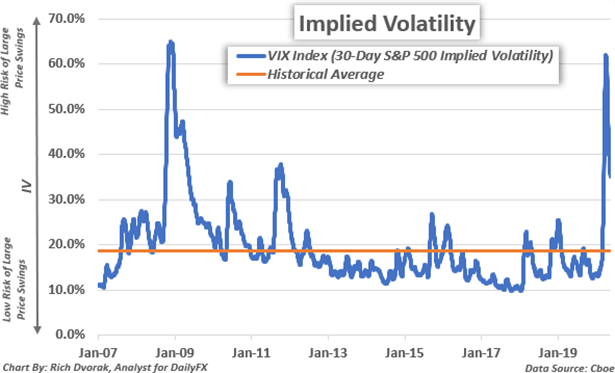
L'indice VIX, souvent appelé « indicateur de la peur », est la mesure la plus connue de la volatilité implicite. Il suit la volatilité implicite à 30 jours des options sur le S&P 500 et évolue généralement en sens inverse des cours boursiers.
IV et sentiment du marché
La volatilité implicite peut également renseigner sur le sentiment du marché. Une volatilité implicite élevée indique que les investisseurs anticipent d'importantes fluctuations de prix et sont prêts à payer une prime pour se protéger avec des options. À l'inverse, une volatilité implicite faible suggère que les investisseurs sont confiants et anticipent une relative stabilité des prix. En surveillant la volatilité implicite, les traders peuvent évaluer si le marché intègre un niveau de risque trop élevé ou trop faible.
Sur le marché des changes, la volatilité implicite permet d'évaluer les anticipations du marché concernant les paires de devises. Par exemple, une forte hausse de la volatilité implicite des options EUR/USD indique que les opérateurs anticipent une variation importante du taux de change euro-dollar, probablement en raison d'une réunion de banque centrale ou de la publication de données économiques.
4. Plages de négociation de la volatilité implicite — Support et résistance
L'une des applications les plus concrètes de la volatilité implicite est le calcul des fourchettes de négociation attendues. Grâce à la volatilité implicite, les traders peuvent estimer les niveaux de prix probables d'un actif sur une période donnée.
La règle de probabilité statistique de 68 %
Dans une distribution normale, environ 68 % des observations se situent à moins d'un écart type de la moyenne. Appliqué au trading, cela signifie qu'il y a environ 68 % de chances que le prix d'un actif reste à moins d'un écart type de son prix actuel sur une période donnée. La volatilité implicite fournit l'écart type nécessaire à ce calcul.
Comment calculer une fourchette de négociation de volatilité implicite
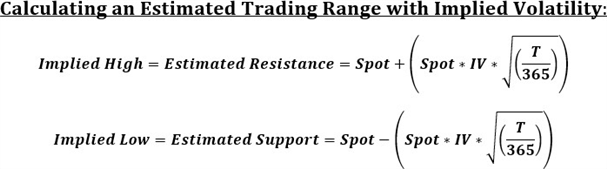
La formule pour calculer une fourchette de négociation de volatilité implicite est la suivante :
- Gamme supérieure = Prix au comptant + (Prix au comptant × IV × √(Jours/365))
- Gamme inférieure = Prix au comptant − (Prix au comptant × IV × √(Jours/365))
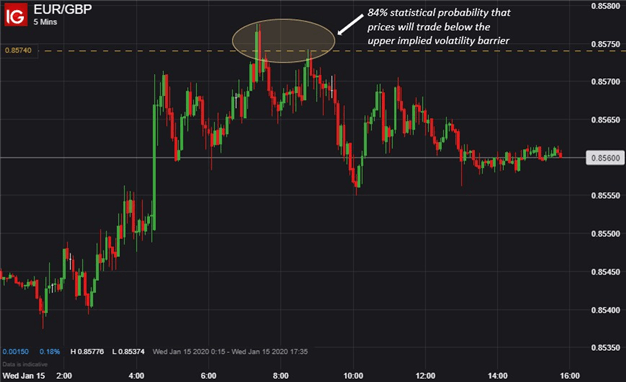
Par exemple, si la paire EUR/GBP s'échange à 0.8541 et que la volatilité implicite à 1 jour est de 7.3 %, la fourchette de négociation sur 1 jour serait :
- Limite supérieure : 0.8541 + (0.8541 × 0.073 × √(1/365)) = 0.8574
- Limite inférieure : 0.8541 − (0.8541 × 0.073 × √(1/365)) = 0.8508
Plage de négociation : 0.8508 – 0.8574
Cela signifie qu'il y a environ 68 % de chances que la paire EUR/GBP évolue dans cette fourchette au cours des prochaines 24 heures.
5. Comment utiliser la volatilité implicite en trading Forex
La volatilité implicite peut être un outil puissant pour les traders forex. Voici un exemple pratique de son utilisation dans le trading de devises.
Exemple concret — EUR/GBP
Supposons que la paire EUR/GBP s'échange à 0.8541. La volatilité implicite à 1 jour est de 7.3 %. En utilisant la formule ci-dessus, la fourchette de négociation à 1 jour est de 0.8508 à 0.8574.
En tant que trader, vous pourriez utiliser ces informations pour :
- Fixez-vous des objectifs de profit : Si vous êtes long sur la paire EUR/GBP, vous pourriez envisager de prendre des bénéfices près de la limite supérieure (0.8574) et de placer un stop-loss en dessous de la limite inférieure (0.8508).
- Identifiez les inversions potentielles : Si le prix atteint la limite supérieure ou inférieure de la fourchette de la volatilité implicite, il existe une probabilité statistique qu'il s'inverse, offrant ainsi une opportunité potentielle d'entrée ou de sortie.
- Gérer le risque: En connaissant la fourchette attendue, vous pouvez dimensionner vos positions de manière appropriée et éviter un effet de levier excessif.
Stratégie de trading étape par étape
- Identifiez la paire de devises vous voulez échanger.
- Déterminez la volatilité implicite à 1 jour pour cette paire (disponible à partir des données d'options ou des indices de volatilité).
- Calculer la fourchette de négociation en utilisant la formule ci-dessus.
- Définissez vos niveaux d'entrée et de sortie. en fonction de la gamme.
- Placez votre ordre stop-loss juste au-delà de la portée pour se protéger contre les mouvements inattendus.
- Surveillez l'évolution des prix et adaptez votre stratégie à mesure que de nouvelles informations deviennent disponibles.
6. Volatilité implicite des matières premières, des actions et des indices
La volatilité implicite ne se limite pas au marché des changes. Elle est utilisée pour toutes les classes d'actifs sur lesquelles des options sont négociées, notamment les matières premières, les actions et les indices.
L'indice OVX — Volatilité du pétrole brut
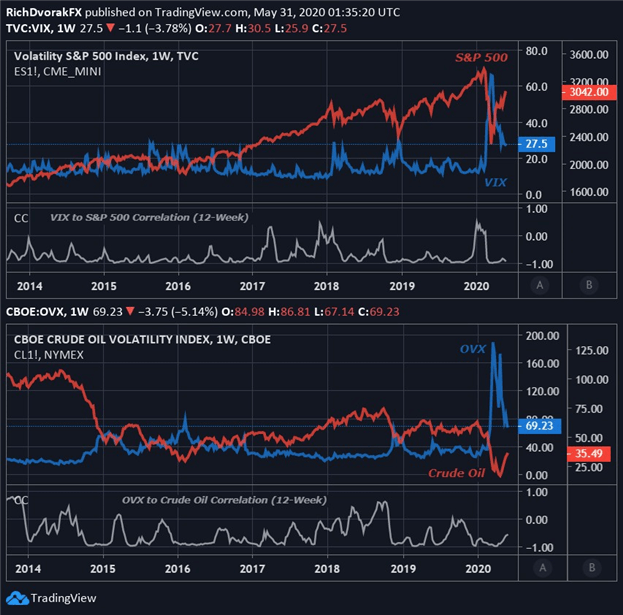
L'indice OVX mesure la volatilité implicite à 30 jours des options sur le pétrole brut. À l'instar du VIX, l'OVX a tendance à connaître des pics en période de tensions géopolitiques ou de perturbations de l'approvisionnement. Les négociants en pétrole brut utilisent l'OVX pour évaluer les anticipations du marché quant à l'évolution des prix du pétrole et pour gérer les risques liés à leurs positions.
Relations entre les différentes classes d'actifs
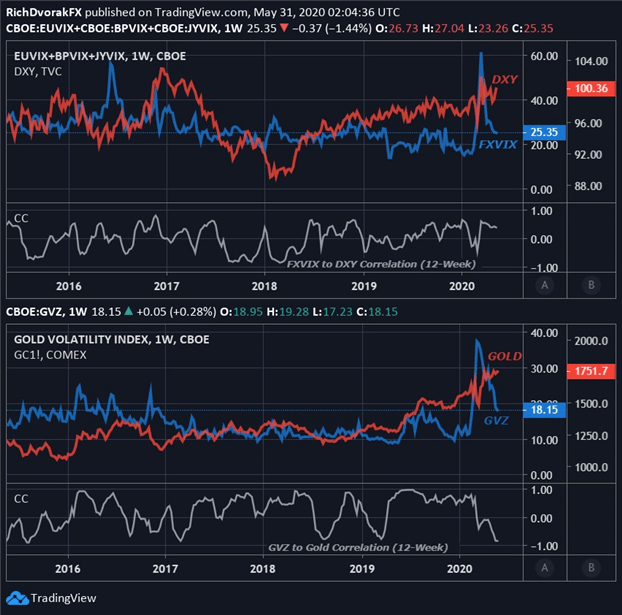
La volatilité implicite permet également d'identifier les corrélations entre les différentes classes d'actifs. Par exemple, une forte hausse du VIX signale souvent une aversion accrue au risque, ce qui peut entraîner un renforcement du dollar américain (valeur refuge) et un affaiblissement des devises liées aux matières premières, comme le dollar australien et le dollar canadien. En surveillant la volatilité implicite sur plusieurs classes d'actifs, les opérateurs peuvent obtenir une vision plus complète de l'environnement de marché.
7. L'indice VIX — L'indicateur de la peur des marchés
Le Index VIXL'indice S&P 500, également appelé « indicateur de la peur », est la volatilité implicite à 30 jours des options sur le S&P 500. C'est la mesure de volatilité implicite la plus utilisée et elle sert souvent de baromètre du sentiment de marché.
- Lorsque le VIX est élevé : Le marché anticipe une forte volatilité et une grande incertitude. Cela se produit généralement lors de replis boursiers, de crises économiques ou d'événements géopolitiques.
- Lorsque le VIX est bas : Le marché anticipe des prix relativement stables et un contexte calme. Cela se produit généralement lors des marchés haussiers et des périodes de stabilité économique.
- Relation inverse : L'indice VIX et le S&P 500 évoluent généralement en sens inverse. Lorsque les actions baissent, le VIX a tendance à monter, et inversement.
Bien que l'indice VIX soit principalement utilisé pour les marchés actions, il a également des répercussions sur les cambistes. Une forte hausse du VIX entraîne souvent un repli vers les valeurs refuges, favorisant les devises sûres comme le dollar américain, le franc suisse et le yen japonais.
8. Avantages et limites de la volatilité implicite
Comme tout outil, la volatilité implicite présente des avantages et des inconvénients. Les comprendre est essentiel pour l'utiliser efficacement.
| Avantages | Limites |
|---|---|
| Fournit des prévisions de marché prospectives | Peut être influencé par le sentiment du marché et la peur |
| Permet d'identifier les options surévaluées ou sous-évaluées | Peut ne pas prédire avec précision la volatilité réelle |
| Utile pour l'évaluation des risques | Modèle de calcul complexe |
| Peut indiquer le sentiment du marché | Peut être sujet à une asymétrie de volatilité |
| Utile pour l'identification des plages de négociation | Nécessite des données d'options (pas toujours disponibles) |
| Applicable à plusieurs classes d'actifs | Peut être mal interprété par les traders novices |
📌 La volatilité implicite est un outil puissant, mais elle doit être utilisée en complément d'autres méthodes d'analyse. Ne vous fiez jamais uniquement à la volatilité implicite pour prendre vos décisions de trading.
9. Tableau de référence de la volatilité implicite
Ce tableau de référence fournit un résumé rapide des concepts clés liés à la volatilité implicite.
| Concept | Description |
|---|---|
| Volatilité implicite (IV) | Mesure prospective de l'évolution attendue des prix, dérivée des prix des options |
| Volatilité historique (HV) | Mesure rétrospective de l'évolution réelle des prix passés |
| Index VIX | Volatilité implicite à 30 jours des options S&P 500 (l’« indicateur de peur ») |
| Indice OVX | Volatilité implicite à 30 jours des options sur le pétrole brut |
| Index GVZ | Volatilité implicite à 30 jours des options sur l'or |
| FXVIX | Volatilité implicite de l'indice du dollar américain (DXY) |
| IV Trading Range | Fourchette de prix prévue à 1 écart-type basée sur la volatilité implicite |
| Modèle Black-Scholes | Modèle de tarification des options utilisé pour calculer la volatilité implicite |
📌 Des indices de volatilité implicite sont disponibles pour de nombreuses classes d'actifs, offrant aux traders des informations précieuses sur les anticipations du marché sur différents marchés.
10. Questions fréquemment posées
Qu'est-ce que la volatilité implicite ?
La volatilité implicite (VI) est un indicateur prospectif qui reflète les anticipations du marché quant à l'évolution du prix d'un actif sur une période donnée. Elle est calculée à partir des prix des options à l'aide du modèle de Black-Scholes et est exprimée en pourcentage.
Quelle est la différence entre la volatilité implicite et la volatilité historique ?
La volatilité implicite est prospective et reflète les variations de prix futures attendues, calculées à partir des prix des options. La volatilité historique (ou volatilité réalisée) est rétrospective et mesure les variations de prix passées réelles, à partir de données historiques.
Comment calcule-t-on la volatilité implicite ?
La volatilité implicite est calculée à partir des prix des options à l'aide du modèle d'évaluation des options de Black-Scholes. C'est la volatilité en entrée qui permet au prix théorique du modèle de correspondre au prix de marché de l'option.
Que signifie une volatilité implicite élevée ?
Une volatilité implicite élevée indique que le marché anticipe d'importantes fluctuations de prix et une incertitude accrue. Elle se traduit généralement par des prix d'options plus élevés et un risque de marché accru.
Que signifie une faible volatilité implicite ?
Une faible volatilité implicite indique que le marché anticipe une relative stabilité des prix et une faible incertitude. Elle se traduit généralement par des prix d'options plus bas et des conditions de marché calmes.
Qu'est-ce que l'indice VIX ?
L'indice VIX, également appelé « indice de la peur », correspond à la volatilité implicite à 30 jours des options sur le S&P 500. Il mesure les anticipations du marché concernant la volatilité à court terme et augmente généralement en période de turbulences sur les marchés.
Comment utiliser la volatilité implicite dans le trading forex ?
La volatilité implicite permet d'identifier les zones de consolidation (niveaux de support et de résistance), d'évaluer le sentiment du marché et de repérer les points d'inflexion potentiels. Une stratégie courante consiste à miser sur les retournements de tendance aux limites supérieures ou inférieures de la zone de consolidation de la volatilité implicite.
Qu’est-ce qu’une fourchette de négociation de volatilité implicite ?
La fourchette de prix implicite (ou fourchette de volatilité implicite) correspond à un écart-type, calculé selon la formule : Prix au comptant ± (Prix au comptant × VI × √(Jours/365)). Cette fourchette représente une probabilité statistique d'environ 68 % quant à l'évolution du prix.
Quel est le lien entre la volatilité implicite et les prix des options ?
La volatilité implicite a une relation positive directe avec le prix des options. Lorsque la volatilité implicite augmente, le prix des options augmente (toutes choses égales par ailleurs). Lorsque la volatilité implicite diminue, le prix des options baisse.
Quelle est la différence entre le VIX et la volatilité implicite ?
Le VIX est une mesure spécifique de la volatilité implicite du S&P 500. La volatilité implicite est un concept plus général qui peut être calculé pour tout actif comportant des options. Le VIX représente donc la volatilité implicite des options sur le S&P 500.
📊 La volatilité dans le monde réel : La volatilité implicite n'est pas qu'un concept théorique : elle se manifeste par des mouvements de marché réels. Consultez notre article. Commentaire économique et financier hebdomadaire sur la façon dont la volatilité des taux d'intérêt a atteint des niveaux proches de leurs plus hauts niveaux de la décennie en 2022, créant d'importantes opportunités de trading sur les devises, les obligations et les actions.
📉 Volatilité en action — Croisements EUR/GBP : Découvrez comment la volatilité implicite s'est manifestée dans des conditions de marché réelles grâce à notre analyse. Cassures baissières des paires de devises euro et livre sterling — une étude de cas pratique montrant comment la volatilité des devises peut créer des opportunités de rupture et comment les traders peuvent se positionner pour tirer profit de ces mouvements.



 Signal2forex.com - Meilleurs robots et signaux Forex


