
Qu'est-ce que l'indicateur ATR ? La plupart des sites répondent en une phrase : l'ATR est un indicateur de volatilité. C'est une réponse acceptable, certes. Mais pour moi, l'ATR que les traders forex affichent sur leurs graphiques est une simple règle. Il mesure le nombre de pips dont un marché fluctue en moyenne chaque jour, et rien de plus.
Le 6 novembre 2026, l'ATR à 14 jours de la paire EUR/USD était de 66 pips. Ce chiffre détermine mon stop loss, la taille de ma position et mon objectif pour la transaction suivante. Il ne m'indique cependant pas la direction à prendre.
Est-ce insuffisant pour un indicateur ? Je ne le crois pas. Un instrument qui mesure précisément une chose n’est pas seulement utile, c’est la partie du trading que je peux réellement contrôler.
La version courte d'abord, les détails ensuite.
| Qu'est-ce que vous avez besoin | Règle ATR | EUR/USD, 6 novembre 2026 |
|---|---|---|
| Stop loss | 1.5 à 2 × ATR(14) | 99 à 132 pips |
| Taille de la position | Risque en dollars ÷ stop en dollars | 0.10 lot sur un compte de 10 000 $ |
| Objectif pour une journée | 1 × ATR | pips 66 |
| Contrôle de la gamme d'aujourd'hui | Portée réelle ÷ ATR | 104 ÷ 66 = 1.6, un grand jour |
Autonomie réelle avant ATR
L'indicateur de range véritable est apparu pour la première fois en 1978 dans l'ouvrage de Welles Wilder, *New Concepts in Technical Trading Systems*. Wilder recherchait un indicateur unique pour la variation quotidienne, qui ne soit pas affecté par les gaps. Un simple calcul de l'écart entre le plus haut et le plus bas ne permet pas de détecter les gaps. Il a donc utilisé trois intervalles et a retenu le plus important.
La première distance correspond à la différence entre le plus haut et le plus bas du jour. La deuxième, à la différence entre le plus haut du jour et la clôture de la veille. La troisième, à la différence entre la clôture de la veille et le plus bas du jour. Le 6 novembre 2026, la paire EUR/USD a ouvert à 1.1219, a atteint un plus haut de 1.1235, un plus bas de 1.1131 et a clôturé à 1.1142. Les trois distances sont respectivement de 104, 16 et 88 pips. L'amplitude réelle est de 104 pips.
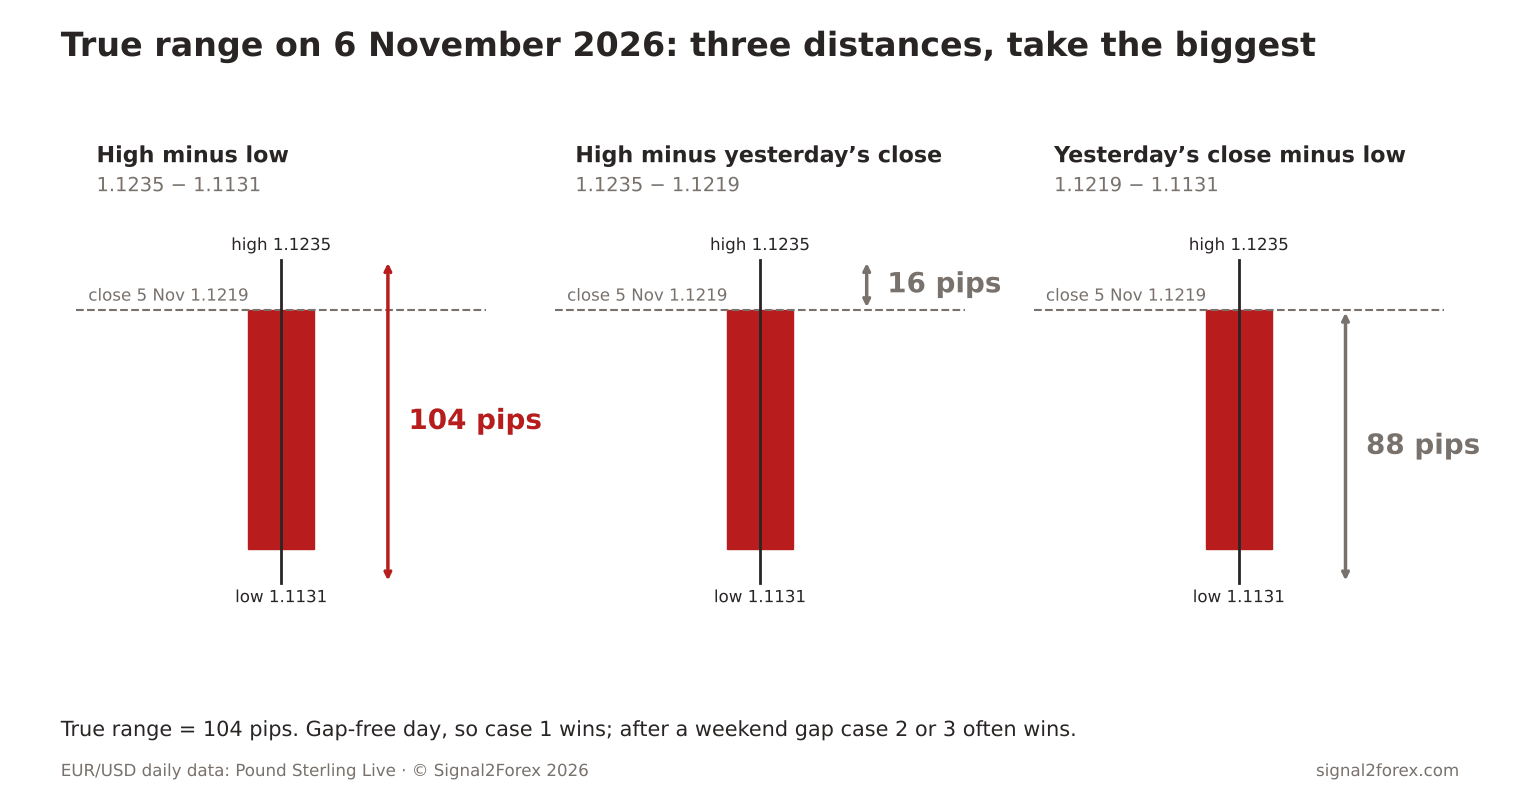
Pourquoi l'écart (gap) est-il important sur le Forex ? Le marché est fermé du vendredi soir au dimanche soir. Si le cours ouvre le lundi 40 pips en dessous de la clôture du vendredi et reste stable ensuite, la différence entre le plus haut et le plus bas indique une journée calme. Le « true range » (ou « vrai écart ») reflète la perte de 40 pips que vous auriez subie sur une position ouverte le vendredi. C'est pourquoi on l'appelle ainsi.
La formule ATR, étape par étape
Comment calculer l'ATR ? Prenez la moyenne des variations réelles des 14 derniers jours. C'est la formule de l'ATR, et pour la plupart des utilisateurs, cela suffit. L'indicateur ATR moyen des plateformes de trading forex est cette valeur, et le calcul de l'ATR se complexifie légèrement lorsqu'on se demande quelle moyenne est utilisée.
Wilder n'utilisait pas une simple moyenne mobile. Sa méthode prend l'ATR de la veille, le multiplie par 13, ajoute l'amplitude réelle du jour et divise par 14. Le nouveau jour se voit attribuer un poids de 14, et les jours précédents s'estompent progressivement. TradingView et la plupart des ouvrages suivent la méthode de Wilder. MetaTrader, en revanche, ne la suit pas : l'ATR standard dans MT4 et MT5 est une simple moyenne mobile de l'amplitude réelle. Documentation MetaTrader C'est exactement ce qu'il dit.
Cela change-t-il le résultat ? Un peu. Le 6 novembre 2026, je calcule l'ATR pour l'EUR/USD dans les deux sens à partir des mêmes 14 barres journalières. Le lissage de Wilder donne 66 pips. La moyenne simple donne 63 pips.
La plupart des articles affirment que les deux méthodes sont interchangeables. Sur mes robots, ce n'est pas le cas : un stop loss de 2 × ATR diffère de 6 pips entre les deux, et sur des centaines de transactions, les résultats des tests rétrospectifs ne sont pas identiques. Choisissez une méthode et conservez-la.
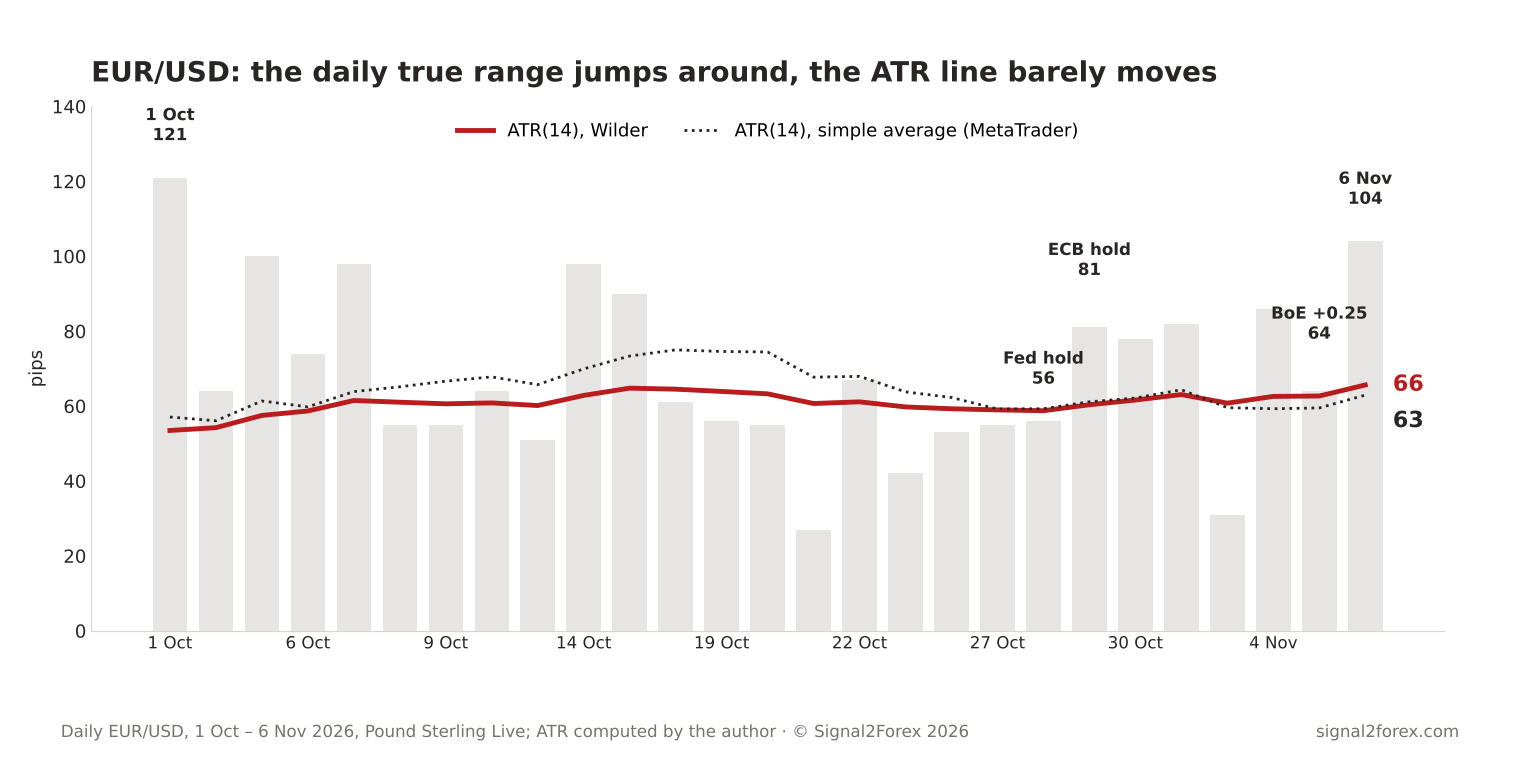
Encore une précision concernant le graphique. La Fed a maintenu sa décision le 28 octobre, la BCE le 29 octobre, et la La Banque d'Angleterre a relevé son taux directeur à 4 %. Le 5 novembre. Ces trois jours ont donné des valeurs réelles de 56, 81 et 64 pips — des jours ordinaires pour ce souverain.
Où était donc le jour le plus important ? Le jour le plus marquant de la période a été le 1er octobre avec 121 pips, et le deuxième le vendredi 6 novembre avec 104. Aucun de ces deux jours n'était un jour de réunion de la banque centrale. J'ignore quelle sera la valeur de l'ATR après la prochaine réunion de la Fed, et le calendrier lui-même ne le sait pas.
paramètres de l'indicateur ATR
Le seul paramètre réglable est la période, et 14 est la valeur par défaut depuis Wilder. On me demande souvent s'il vaut mieux 20 ou 10. Pour moi, la période importe moins que l'unité de temps. L'ATR sur le graphique H1 mesure une heure moyenne. L'ATR sur le graphique D1 mesure une journée moyenne. Un stop basé sur la valeur H1 pour un swing trading de quatre jours est tout simplement inadapté.
J'utilise systématiquement une période de 14 sur tous mes graphiques. Non pas que 14 soit magique, mais parce que tous mes backtests ont été effectués avec cette période, et modifier les résultats rendrait toute comparaison impossible. Une période plus courte entraîne une réaction plus rapide et des variations plus marquées. Une période plus longue est plus stable et les fluctuations du marché sont plus lentes à se manifester. Les deux options sont valables, à condition de savoir laquelle est la plus pertinente.
Comment utiliser l'indicateur ATR en forex
L'utilisation de l'indicateur ATR en Forex repose sur trois décisions, toutes liées à la distance. La première concerne le placement du stop loss. La deuxième, le nombre de lots. La troisième, l'amplitude de variation attendue du prix. Prenons l'exemple de la paire EUR/USD du 6 novembre, soit 66 pips, pour illustrer ces trois points.
Le stop loss. Je le fixe à 1.5 fois l'ATR pour une position que je prévois de maintenir deux ou trois jours, soit 99 pips, que j'arrondis à 100. En dessous de 1 ATR, le stop loss reste dans le flux de marché quotidien habituel ; il n'est déclenché par aucun événement particulier. Au-dessus de 2 ATR, le stop loss est tellement large que la taille de la position devient infime. La plupart de mes robots de trading fonctionnent dans la plage de multiplicateur d'ATR comprise entre 1.5 et 2.
La taille du risque. Risquez 1 % d'un compte de 10 000 $, soit 100 $. Un pip sur un lot standard d'EUR/USD coûte 10 $, donc un stop de 100 pips coûte 1 000 $ par lot. 100 $ divisés par 1 000 $ donnent 0.10 lot.
Sur un compte de 100 cents, la même règle implique un risque de 1 $ et un lot de 0.10 cent (le même numéro de lot, mais en centimes). C'est l'étape que la plupart des gens négligent, et pourtant, c'est elle qui fait de l'ATR non seulement une ligne sur le graphique, mais aussi un chiffre sur le ticket d'ordre.
L'objectif. Un ATR correspond à une journée moyenne. Un objectif de 200 pips sur une opération intraday en EUR/USD actuellement suppose que le marché enregistre trois journées moyennes en une seule séance. C'est possible. Le 1er octobre, c'était presque le cas. Mais un plan qui repose sur des fluctuations inhabituelles du marché n'est pas un plan, c'est pourquoi mes objectifs intraday restent à 1 ATR et mes objectifs de swing trading entre 2 et 3.
Existe-t-il une stratégie basée uniquement sur l'indicateur ATR ? Pas pour moi. Le trading basé sur la plage de prix ATR (vendre en haut de la plage journalière attendue et acheter en bas) suppose que la journée commence au milieu, ce qui est rarement le cas. Le point d'entrée provient d'ailleurs : un filtre de tendance, une cassure, une bougie. L'ATR est l'indicateur au sein de cette stratégie, mais pas la stratégie elle-même.
Cinq erreurs à éviter avec l'ATR
Je constate les mêmes erreurs d'ATR sur le marché des changes dans les e-mails reçus par la boutique, et j'en ai commis la plupart moi-même avant de commencer à programmer des robots. Les voici, avec leur coût respectif.
| Erreur | Ce qui se produit | Fixer |
|---|---|---|
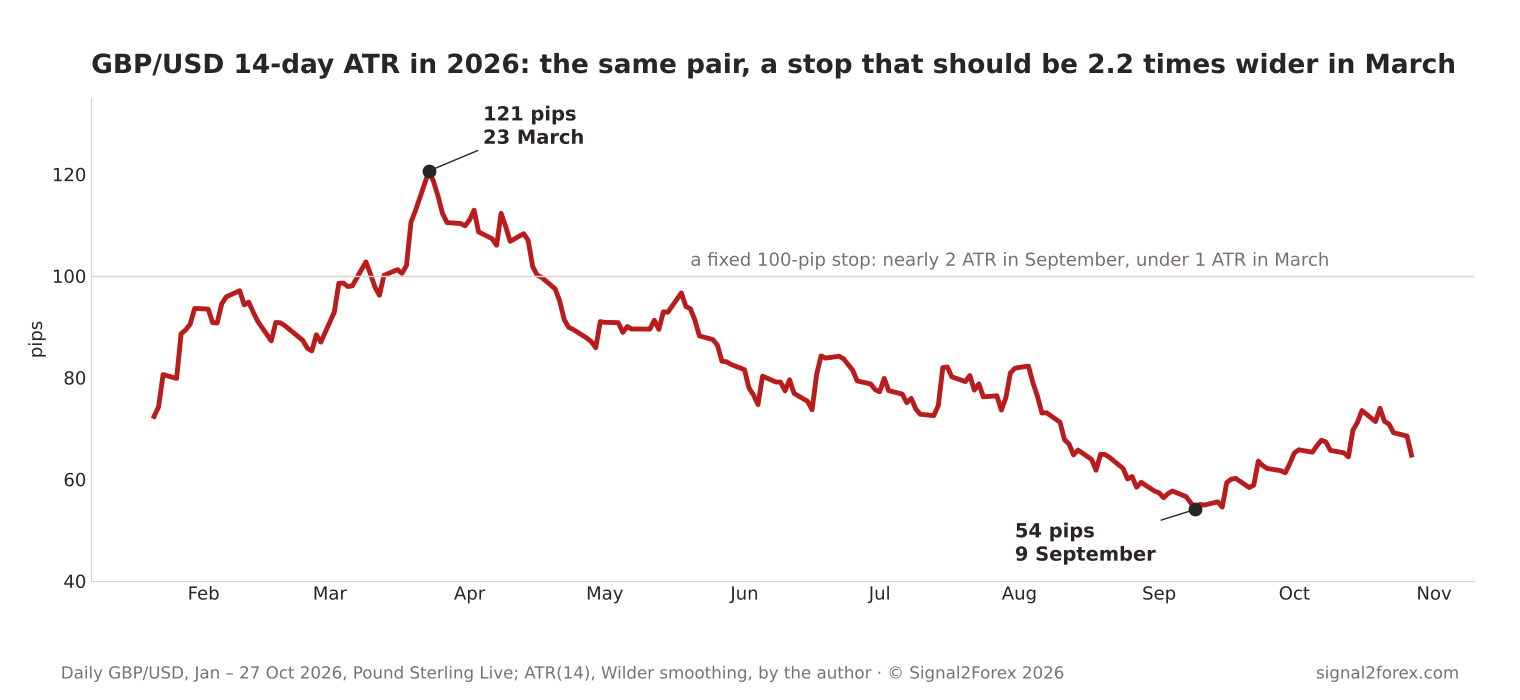
| Stop fixe de 100 pips sur chaque paire, chaque mois | Sur la paire GBP/USD, l'ATR était de 0.8 en mars 2026 et de 1.9 en septembre. | Stop = multiplicateur × ATR, recalculé à chaque entrée |
| ATR H1 pour une transaction D1 | Le frein est cinq fois trop serré. | ATR sur la période de trading |
| Lecture de l'ATR comme direction | L'ATR a progressé le 1er octobre tandis que l'EUR/USD a reculé de 87 pips. | ATR indique la distance, jamais le sens de la direction. |
| Comparaison des valeurs MT5 et TradingView | 63 contre 66 pips sur les mêmes barres | Connaissez votre lissage, utilisez une seule plateforme |
| Objectif de 3 ATR sur une opération de day trading | Nécessite trois jours en moyenne par session | 1 ATR par jour détenu |
La première erreur est la plus coûteuse. L'ATR de la paire GBP/USD était de 121 pips le 23 mars 2026 et de 54 pips le 9 septembre. Même paire, même année : un indicateur qui a perdu plus de la moitié de sa valeur. Un trader qui a conservé le même stop loss de 100 pips toute l'année a été freiné par le bruit au printemps et a surpondéré ses positions en automne, sans jamais en comprendre la raison.
Les robots de trading ATR et le stop
Lorsque j'ai migré nos robots Forex V de MetaTrader 4 vers MetaTrader 5 cet automne, la première chose que j'ai vérifiée n'était pas la logique d'entrée, mais le stop en pips. Une même valeur d'entrée avait un impact différent sur la paire AUDCAD et GBPUSD, et même un impact encore différent sur la paire GBPUSD entre mars et septembre.
C’est précisément le problème que résout l’indicateur de volatilité ATR. Un stop défini comme un multiple de l’ATR résiste non seulement à un changement de paire, mais aussi à un changement de courtier et d’année ; un stop en pips, lui, ne résiste à aucun de ces changements.
Il existe une autre utilisation que j'apprécie, et qui est rarement mentionnée. Je divise la plage réelle du jour par l'ATR avant que le robot n'ouvre une position en deuxième partie de journée. Le 6 novembre, ce ratio était de 104 à 66, soit 1.6. Lorsque la journée a déjà dépassé sa moyenne, la marge restante est plus réduite ; le robot prend alors une cible plus petite ou attend.
Cette règle est-elle valable partout ? Je ne suis pas certain qu'elle s'applique aux paires de devises impliquant le yen, où les mouvements importants se produisent souvent à 06 h 00 GMT. Sur l'euro et la livre sterling, d'après mes relevés, c'est le cas.
Note concernant les données : tous les chiffres de cette page sont calculés par mes soins à partir des taux de change quotidiens EUR/USD et GBP/USD publiés par Pound Sterling Live. Les cours affichés par votre courtier peuvent différer de quelques pips, car chaque courtier utilise son propre flux de données et son propre horaire de clôture. La méthode de calcul reste inchangée.
Si vous ne devez retenir qu'une seule chose de cette page, c'est celle-ci : ouvrez le graphique journalier de la paire que vous tradez le plus, ajoutez un ATR sur 14 périodes et lisez le résultat avant de passer votre prochain ordre. Divisez votre stop loss prévu par ce résultat. Si le résultat est inférieur à 1 ou supérieur à 2, modifiez le stop loss, et non l'ATR. Ensuite, dimensionnez votre lot en fonction du stop loss, et non par habitude.
Stop, taille, objectif, vérification de la plage : tout cela découle d’un seul outil. Plus vous l’utilisez pour mesurer vos transactions, plus votre compte restera stable face aux fluctuations du marché.
Voir aussi Qu'est-ce que la volatilité des devises et comment la négocier ? et comment un pécule se transforme en dollars sur des lots de tailles différentes.
Sources : J. Welles Wilder, New Concepts in Technical Trading Systems, 1978 ; Documentation MetaTrader 5, Average True Range; Banque d'Angleterre, Résumé de la politique monétaire, 5 novembre 2026; taux de change quotidiens EUR/USD et GBP/USD de Livre sterling en direct, à compter du 6 novembre 2026.



 Signal2forex.com - Meilleurs robots et signaux Forex


