
Les traders sont convaincus que la Fed va augmenter les taux d'intérêt de manière agressive "jusqu'à ce que quelque chose casse".
La semaine à venir : Vive la France !
Pour la plupart des traders, l'accent a été mis la semaine dernière sur la montée en puissance de la saison des bénéfices du premier trimestre. Nous avons vu de solides résultats de Tesla, le géant du marché d'un billion de dollars, et des données de bénéfices brutalement mauvaises de Netflix, ce qui a conduit la plate-forme de streaming à perdre un tiers de sa valeur. Peut-être est-il temps de remplacer Netflix par Tesla dans l'acronyme populaire FAANG ? Peut-être que nous pourrions demander à FANTA soda de sponsoriser le changement de marque ?
Pour l'avenir, les traders passeront lundi à digérer les implications sur le marché de l'élection présidentielle française de ce week-end. Au milieu de la semaine, l'accent sera à nouveau mis sur les bénéfices avec des poids lourds comme Alphabet/Google, Meta/Facebook, Microsoft, Apple et Amazon qui devraient tous publier leurs résultats entre mardi et jeudi. Plus tard dans la semaine, les données macroéconomiques stimuleront également les marchés, avec la première estimation du PIB américain du premier trimestre jeudi, ainsi que les données d'inflation de la zone euro et des États-Unis (Core PCE) vendredi avec des implications potentiellement importantes pour les banques centrales.
75bps ?!
En parlant de banques centrales, la pression monte sur la Réserve fédérale américaine alors qu'elle entre dans la « période de black-out » avant la réunion du 4 mai. Notamment, les derniers commentaires que nous avons entendus des décideurs de la Fed étaient le président de la Fed, Powell, déclarant que "50 points de base seront sur la table pour la réunion de mai" et le faucon James Bullard refusant d'exclure une hausse des taux d'intérêt de 75 points de base le mois prochain.
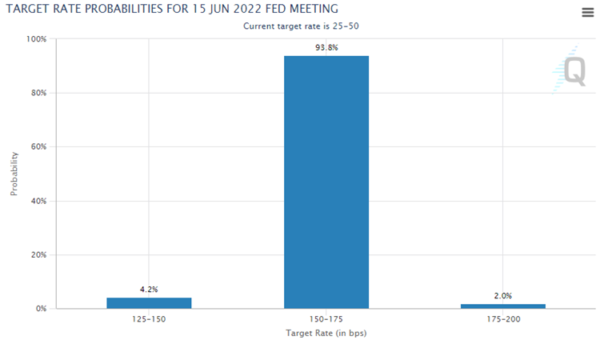
En effet, il est de plus en plus clair que la banque centrale américaine en vient à l'idée qu'elle doit augmenter les taux d'intérêt de manière extrêmement agressive pour contenir l'inflation. Dans cette optique, l'allusion à une hausse des taux de 75 points de base, une décision que la Fed n'a pas prise depuis 1994, n'est pas aussi farfelue que cela puisse paraître aux traders qui n'ont pas été dans le jeu au cours des 28 dernières années (ce qui est presque tous!). En effet, selon l'outil FedWatch du CME, les traders tablent actuellement sur 95%+ de chances d'AU MOINS une hausse des taux de 75 points de base lors des deux prochaines réunions de la Fed :
Source : CME FedWatch
En d'autres termes, les traders sont convaincus que la Fed va augmenter les taux d'intérêt de manière agressive "jusqu'à ce que quelque chose casse". Compte tenu de l'imprécision de la politique monétaire et des longs délais avant que les taux d'intérêt n'aient un impact sur l'économie sous-jacente, la volatilité sur les marchés restera probablement élevée tout au long de l'année.
En ce qui concerne ce qu'il faut surveiller sur ce front au cours de la semaine à venir, le rapport Core PCE de vendredi sera essentiel. La mesure d'inflation préférée de la Fed a augmenté au cours de chacun des cinq derniers mois, bien que les premières estimations indiquent qu'elle pourrait simplement rester stable à 5.4 % a/a dans l'itération de cette semaine. Une surprise à la hausse, si elle est vue, pourrait ouvrir la porte à 75 points de base dès mercredi prochain (avec des implications haussières potentiellement importantes pour le dollar américain et des implications baissières pour les actions américaines), les lecteurs doivent donc surveiller de près la publication.
Élection présidentielle française
Les investisseurs ont certes sous-estimé certains candidats et initiatives populistes en vue ces dernières années (Trump, Brext, etc.), mais ne vous y trompez pas, une victoire de Marine Le Pen serait une grande surprise. Après le débat télévisé de la semaine dernière, le président sortant Emmanuel Macron détient une avance de 12 points dans les sondages. De nombreux analystes ont émis l'hypothèse qu'une victoire de Le Pen pourrait déclencher une crise constitutionnelle (et injecterait certainement de la volatilité sur les marchés français et européens), de sorte que les traders détenant des positions au cours du week-end devraient être conscients du risque, même si ce n'est pas un résultat particulièrement probable.
Semaine décisive pour les gains
Cette semaine marque le pic de la saison des résultats du premier trimestre, mis en évidence par cinq des sept plus grandes entreprises américaines par capitalisation boursière, toutes déclarant des résultats. Jusqu'à présent, la saison des résultats a été un peu mitigée, avec des "échecs" importants comme Netflix qui ont fait la une des journaux. Dans l'ensemble, le pourcentage d'entreprises du S&P 1 dépassant les estimations du BPA est à peu près conforme aux moyennes historiques, bien que le taux de croissance global des bénéfices soit "seulement" autour de 500%, ce qui marquerait la plus faible augmentation des bénéfices au cours des cinq derniers trimestres.
Principaux rapports sur les revenus à surveiller cette semaine :
- Lundi : ATVI
- Mardi : MSFT, GOOG, TXN, V, HSBC
- Mercredi : FB, BA, F, LYG, PYPL, QCOM, SPOT
- Jeudi : AAPL, AMZN, INTC, MA, CAT, MCD, TWTR
- Vendredi : CVX, XOM, NWG
Consultez l'article détaillé sur l'aperçu des revenus de mon collègue Josh Warner pour plus de détails !
Données Économiques
Une liste complète des principales données économiques qui doivent être publiées cette semaine suit:
Lundi
- Enquête IFO auprès des entreprises allemandes (8:00 GMT)
- Discours du Gouverneur Macklem du BOC (15:00 GMT)
Mardi
- BOJ Core IPC (5:00 GMT)
- Commandes de biens durables aux États-Unis (12h30 GMT)
- Confiance des consommateurs américains (14h00 GMT)
Mercredi
- IPC AU (1:30 GMT)
- Ventes de maisons en attente aux États-Unis (14h00 GMT)
Jeudi
- Réunion de politique monétaire de la BOJ (à déterminer)
- IPC préliminaire allemand (à déterminer)
- PIB avancé des États-Unis (12h30 GMT)
Vendredi
- UA PPI (1h30 GMT)
- PIB allemand (8h00 GMT)
- Euroone IPC (9:00 GMT)
- PIB CA (12h30 GMT)
- US Core PCE (12h30 GMT)
Graphique de la semaine : GBP/USD
Source : TradingView, StoneX
Après avoir à peine conservé la poignée de 1.30 largement surveillée au cours des dernières semaines, les baissiers GBP / USD ont pu casser ce niveau de support avec conviction vendredi. Plus tôt dans la journée, le gouverneur de la BOE, Bailey, a fait des commentaires pessimistes sur l'économie britannique, incitant les traders à s'interroger sur l'agressivité avec laquelle la banque centrale augmentera les taux d'intérêt tout au long de l'année. Cela, combiné à des ventes techniques en dessous du niveau clé de 1.30, a conduit à un effondrement de près de 200 pips de la paire vendredi.
À l'avenir, les haussiers pourraient voir un certain répit si le câble peut rebondir sur le retracement de 50 % de Fibonacci de son rallye post-COVID à 1.2830, mais le biais restera pour des prix plus bas tant que le support précédent deviendra une résistance proche de 1.3000 caps. Une cassure sous 1.2830 pourrait exposer le plus bas de septembre 2020 près de 1.2700 ensuite.
Merci d'avoir lu, et bon week-end !




 Signal2forex.com - Meilleurs robots et signaux Forex


