
अमेरिका हाइलाइट्स
- अमेरिकी अर्थव्यवस्था की तुलना में अधिक गति के साथ आगे बढ़ रही है। हमारा नवीनतम पूर्वानुमान मार्च में 3.0% से 2018 में 2.7% तक वास्तविक सकल घरेलू उत्पाद की वृद्धि को अपग्रेड करता है।
- मध्यम अवधि के दौरान 3% को बनाए रखना मुश्किल है। चूंकि राजकोषीय वृद्धि में कमी आई है, उच्च ब्याज दरें वजन और संरचनात्मक बाधाएं बांधती हैं, एक्सएनएनएक्स में वृद्धि धीमी हो जाती है।
- धीमी वृद्धि के साथ भी, अमेरिका अभी भी अपने जीएक्सएनएएनएक्स सहकर्मियों को निष्पादित करने के लिए तैयार है। दृष्टिकोण के लिए मुख्य नकारात्मक जोखिम एक बढ़ते व्यापार युद्ध है। हालांकि यह अपने व्यापार भागीदारों के लिए गंभीर जोखिम प्रस्तुत करता है जो अमेरिकी बाजार तक पहुंच पर निर्भर हैं, अमेरिका में हिट का सामना करने के लिए पर्याप्त कुशन है।
कनाडाई हाइलाइट्स
- इस हफ्ते कनाडाई आर्थिक डेटा उदास थे। अप्रैल के थोक व्यापार संख्याएं फ्लैट में आईं, जबकि ऑटो बिक्री ने खुदरा व्यापार को कम किया।
- मई में 2.2% पर मुद्रास्फीति अपरिवर्तित होने के साथ ही कीमतों में तेजी लाने में भी असफल रहा।
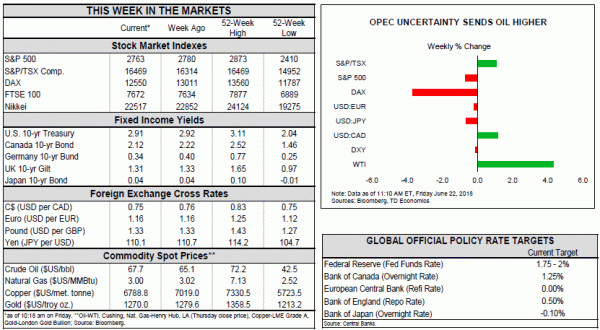
- व्यापार तनाव और डेटा को नरम बनाने के कारण व्यापारियों ने जुलाई बैंक ऑफ कनाडा की दरों की बाधाओं को कम करने के लिए एक प्रभावी सिक्का टॉस के लिए बाधा डाली - हमारी राय में एक अनुमान नहीं। गवर्नर पोलोज़ का आगामी भाषण देखना है क्योंकि हम जुलाई 11 पर अगले मौद्रिक नीति निर्णय के लिए तैयार हैं।
हमारे नए त्रैमासिक पूर्वानुमान का नाम पूर्ण भाप आगे है, जो हमारे पूर्वानुमान का सटीक वर्णन है। अमेरिकी अर्थव्यवस्था की तुलना में अधिक गति के साथ आगे बढ़ रही है। वास्तविक सकल घरेलू उत्पाद की वृद्धि 3.0 में 2018% को ट्रैक कर रही है, जो हमारे मार्च पूर्वानुमान में 2.7% से संशोधित है। 2.3 में 2017% से यह उल्लेखनीय सुधार है, बड़े पैमाने पर राजकोषीय उत्तेजना के लिए धन्यवाद।
एक स्वस्थ अर्थव्यवस्था आने वाले तिमाहियों में भी बेरोजगारी दर को कम करने के लिए तैयार है। बदले में मुद्रास्फीति दबाव में वृद्धि होगी। मजबूत आर्थिक गति और मुद्रास्फीति को मजबूत करने से हमें इस वर्ष के लिए अतिरिक्त 25 आधार अंकों से हमारी दर-वृद्धि की अपेक्षा बढ़ने के लिए प्रेरित किया गया है, जो पॉलिसी रेंज के ऊपरी छोर को वर्ष के अंत तक 2.5% तक ले जाता है।
एक टूटी हुई रिकॉर्ड की तरह लगने के जोखिम पर, 3% वृद्धि निकट अवधि के चक्रीय अद्यतन से परे बनाए रखना मुश्किल है। कर कटौती और सरकारी खर्च में बढ़ोतरी से बढ़ोतरी अगले साल फीका शुरू हो जाएगी। उसमें मौद्रिक नीति से कम लिफ्ट जोड़ें। फेड ने पिछले 150 महीनों में अपनी पॉलिसी रेट 18 आधार अंक बढ़ाए हैं, और अगले 125 महीनों (चार्ट 18) में 1 को और बढ़ाने की उम्मीद है। हमारे पिछले पूर्वानुमान की तुलना में उच्च तेल की कीमतें उपभोक्ता और व्यवसायों की क्रय शक्ति पर भी खुल जाएंगी। ये चक्रीय चिंताओं अमेरिकी अर्थव्यवस्था की अंतर्निहित संरचनात्मक गतिशीलता में जोड़ती हैं। उत्पादकता वृद्धि में अपेक्षित सुधार के साथ भी, उम्र बढ़ने वाली आबादी में अर्थव्यवस्था में संभावित वृद्धि लगभग 2% है।
इन सभी कारकों का मतलब है कि तिमाही आधार पर वृद्धि 2019 के दौरान धीमी गति से सेट हो जाती है, वर्ष के अंत तक 2.1% (चार्ट 2) तक। फिर भी, इसे परिप्रेक्ष्य में रखा जाना चाहिए। यहां तक कि अमेरिका धीमा होने के बावजूद, यह अन्य सभी G7 अर्थव्यवस्थाओं को पार करने की उम्मीद है (वैश्विक आउटलुक देखें)। और, जब एक अर्थव्यवस्था पहले से ही 3% पर चल रही है, तो इसके लिए एकमात्र वास्तविक दिशा धीमी है।
अब आर्थिक चक्र का समय है जहां "जानवरों की आत्माओं" से अधिक जोखिम उठाने का कारण बन सकता है, और अगले मंदी के बीज बोए जा सकते हैं। अमेरिका के लिए यह अभी तक अस्पष्ट नहीं है कि ये अज्ञात क्या हो सकते हैं। वास्तव में अगले मंदी का कारण बनने वाले कारक अमेरिका की सीमाओं के बाहर से आ सकते हैं। लेकिन एक संभावित जोखिम आत्मनिर्भर है। एक बढ़ते व्यापार युद्ध स्पष्ट रूप से अमेरिका के प्रमुख व्यापारिक भागीदारों (कनाडा पर ऑटो टैरिफ के प्रभाव देखें) के लिए एक स्पष्ट नकारात्मक जोखिम है, जो घर पर प्रभावों पर दस्तक देता। फिर भी, अर्थव्यवस्था इतनी अच्छी तरह से कर रही है, इसमें कुछ नकारात्मक झटके को अवशोषित करने के लिए पर्याप्त आर्थिक कुशन है।
आर्थिक डेटा के लिए अन्यथा शांत सप्ताह में, हमें पिछले मंदी - आवास बाजार के ट्रिगर पर अपडेट मिला। वहाँ फ्रेथ के कुछ संकेत हैं। मई में आवास धीरे-धीरे ऊपर की प्रवृत्ति जारी रहा। मल्टी-यूनिट संरचनाओं में कमजोरी के बाद 2017 में कमी आई है, इस साल आवासीय निर्माण एक मजबूत कदम पर रहा है। दूसरी ओर, मौजूदा घरेलू बाजार मई में थोड़ा निराशाजनक था। हाल ही में बिक्री में कमी आई है, क्योंकि बाजार लिस्टिंग की कमी के साथ संघर्ष करता है। फॉरवर्ड दिखने वाले संकेतक बताते हैं कि आगे के महीनों में गतिविधि में सुधार होना चाहिए। समय के साथ, नए घरों के निर्माण में मदद करनी चाहिए, लेकिन सुधार की कमी की मांग के रूप में सुधार धीरे-धीरे होने की उम्मीद है।
इस हफ्ते जारी किए गए आंकड़ों ने दूसरी तिमाही में कनाडाई अर्थव्यवस्था कैसे आकार दे रही है, इसके अतिरिक्त सिग्नल प्रदान किए। थोक व्यापार आंकड़े प्रभावी रूप से फ्लैट में आये, क्योंकि ऑटो में एक पुल-बैक समग्र गतिविधि पर वजन घटता था। विशेष रूप से, यह एक प्रभावशाली (और अब ऊपर की ओर संशोधित) के पीछे आया था, जो अप्रैल को एक सर्वकालिक उच्च बना रहा था।
कमजोर डेटा सप्ताह के लिए एक विषय बन गया क्योंकि खुदरा बिक्री में काफी गिरावट दर्ज की गई, और मुद्रास्फीति नरम पक्ष में आई। खुदरा मोर्चे पर, पुल-बैक ऑटो बिक्री में गिरावट से लगभग पूरी तरह से प्रेरित किया गया था। महीनों में बाहरी लाभ के कारण, गिरावट की काफी हद तक उम्मीद थी, लेकिन सुधार अनुमानित से अधिक गंभीर था। हालांकि सांख्यिकी कनाडा सुझाव देता है कि कम से कम कुछ गिरावट खराब मौसम से संबंधित थी, कमजोरी उस समय आती है जब खुदरा बिक्री पहले ही कर्षण (चार्ट 1) प्राप्त करने के लिए संघर्ष कर रही थी। छह महीने में अप्रैल की गिरावट चौथी है। इसलिए जब डेटा निराश हो गया, यह कम से कम हाल के रुझानों के अनुरूप है।
मुद्रास्फीति की रिपोर्ट भी निराश हुई, वर्ष में सालाना मूल्य वृद्धि मई में 2.2% पर अपरिवर्तित, बाजार अपेक्षाओं से बहुत कम है। यहां तक कि कुछ एक-बंद कारकों ने डेटा पर असर डाला, टेलीफोन सेवा लागत में 7.1% y / y ड्रॉप के साथ खड़े हो गए। हालांकि, चूंकि बैंक ऑफ कनाडा के मूल उपायों को भी वापस खींच लिया गया है, इसलिए मुद्रास्फीति में नरमता अधिक व्यापक दिखाई देती है।
चार्ट 2: व्यापारियों की बढ़ती बैंक ऑफ कनाडा की दरों में वृद्धि के बारे में कम यकीन है
आगे देखकर, ये सिग्नल शुक्रवार को अप्रैल की जीडीपी रिपोर्ट जारी करने के साथ एक साइनपॉस्ट बन जाएंगे। आंकड़े दिखाएंगे कि अर्थव्यवस्था ने पीछे की ओर दूसरी तिमाही शुरू की। हालांकि, मुख्य कार्यक्रम बुधवार को बैंक ऑफ कनाडा के गवर्नर पोलोज द्वारा भाषण दिया जाएगा। शीर्षक "लेट मी बी साफ़: ट्रांसपेरेंसी से ट्रस्ट एंड अंडरस्टैंडिंग" शीर्षक मौद्रिक नीति पर उच्च स्तरीय चर्चा करता है, लेकिन अगले सप्ताह दो सप्ताह बाद आने वाले निर्णय के साथ प्रत्येक शब्द की निश्चित रूप से जांच की जाएगी। हालिया संचार खतरनाक पक्ष पर हैं, लेकिन व्यापार तनाव के चलते, जुलाई की कार्रवाई के बाजार-अंतर्निहित बाधाएं गिर रही हैं, आज के नरम डेटा ने इसे प्रभावी सिक्का फ्लिप (चार्ट एक्सएनएनएक्स) में भेज दिया है। भाव में यह बदलाव थोड़ा अधिक लगता है। यह सुनिश्चित करने के लिए, संभावित ऑटो टैरिफ का हालिया 'क्या होगा' विश्लेषण के रूप में, आगे व्यापार कार्यों के प्रभाव महत्वपूर्ण होंगे। सौभाग्य से, अभी के लिए, ये केवल जोखिम हैं, और वे नए नहीं हैं। वास्तव में, इन जोखिमों को लीवरेज और आवास बाजारों पर चिंताओं के साथ-साथ मौद्रिक नीति के लिए 'क्रमिक' दृष्टिकोण कहा जाता है।
तो यह मामला बनी हुई है, जैसा कि हमारे नवीनतम तिमाही आर्थिक पूर्वानुमान में उल्लिखित है, कि बैंक ऑफ कनाडा के लिए जोखिम जोखिम को इंगित नहीं करते हैं। जब तक डेटा व्यापक रूप से रचनात्मक बना रहता है, तब तक बैंक उत्तेजना को दूर करने में सहज महसूस कर सकता है। उस मोर्चे पर, बिजनेस आउटलुक सर्वे, शुक्रवार के साथ-साथ मासिक घरेलू क्रेडिट डेटा, अगले सप्ताहांत आने की संभावना है, देखने के लिए उपयोगी होगा। 'क्रमिक' शब्द का तात्पर्य यह है कि पिछले प्रक्रिया की तुलना में यह प्रक्रिया बहुत धीमी होनी चाहिए। जब तक ये जोखिम पर्याप्त रूप से कम नहीं हो जाते हैं या कनाडा की अर्थव्यवस्था स्पष्ट रूप से बढ़ती है, हम उम्मीद करते हैं कि बैंक प्रति वर्ष केवल 50bps (यानी दो वृद्धि) द्वारा अपनी नीति दर को स्थानांतरित करे। जैसा कि यह खड़ा है, जुलाई बढ़ने के लिए सबसे उपयुक्त समय बनी हुई है, लेकिन मुद्रास्फीति के साथ शेष तात्कालिकता की अपेक्षा करना मुश्किल है। यह कहने के लिए पर्याप्त है कि आने वाले हफ्तों में इस दृश्य का परीक्षण करने के लिए बहुत कुछ होगा - देखते रहें।
व्यक्तिगत आय और व्यय - मई
- रिलीज़ की तारीख: जून 29, 2018
- पिछला परिणाम: आय 0.4% मी / मीटर, 0.2% m / m खर्च करना
- टीडी पूर्वानुमान: आय 0.3% मी / मीटर, 0.4% m / m खर्च करना
- आम सहमति: आय 0.4% मी / मी, खर्च 0.4% मी / मी
हम कुछ पीसी के साथ मई पीसीई डेटा से उत्साही स्वर की उम्मीद करते हैं। पीसीई मुद्रास्फीति को एक्सएनएक्सएक्स% में बढ़ाना चाहिए, ऊर्जा और खाद्य कीमतों में एक दूसरे को एम / एम आधार पर और दूसरे पीसीई प्रिंटिंग 2.2% m / m पर ऑफसेट करना चाहिए। इससे फेड की मुद्रास्फीति गेज का नेतृत्व 0.2% तक होगा, जो लक्ष्य से नीचे है। व्यक्तिगत खर्च 1.9% से आगे बढ़ना चाहिए, जो 0.4% गति से ऊपर मजबूत Q2 व्यय का समर्थन करता है।
वास्तविक सकल घरेलू उत्पाद - अप्रैल
- रिलीज़ की तारीख: जून 29, 2018
- पिछला परिणाम: 0.3% मी / मी
- टीडी पूर्वानुमान: -0.1%
- आम सहमति: एन / ए
टीडी अप्रैल में उद्योग के स्तर के सकल घरेलू उत्पाद की बढ़त 0.1% के लिए दिखता है। विनिर्माण आउटपुट रिफाइनरी शटडाउन से बाधित होगा, जिसने महीने के लिए कारखाने की बिक्री में एक बाहरी पुलबैक चलाया, लेकिन मजबूत मोटर वाहन उत्पादन को आंशिक ऑफसेट प्रदान करना चाहिए। आवासीय घटक में मंदी पर हाल के महीनों की तुलना में निर्माण को कम से कम पूंछ भी प्रदान करना चाहिए। सेवाओं के लिए, हम अजीब आवास बाजार की वजह से अचल संपत्ति में निरंतर कमजोरी की उम्मीद करते हैं जबकि खाद्य सेवाओं और खुदरा बिक्री खराब मौसम के कारण डाउनसाइड का एक और स्रोत जोड़ते हैं। यह जुलाई बीओसी से पहले ठंडे पानी के झटके जैसा प्रतीत हो सकता है, लेकिन हम ध्यान देंगे कि मार्च में 0.3% प्रिंट Q2 के लिए कुछ बीमा प्रदान करता है, हमें अप्रैल में कमजोर प्रिंट मिलना चाहिए। इस प्रकार, हमें लगता है कि बैंक एक महीने के खराब डेटा को देखने में सहज रहेगा, विशेष रूप से मौसम और अन्य एक-दूसरे पर विचार करना, और जुलाई में बढ़ोतरी के चलते व्यापार जोखिमों के चलते महीनों में शोर पैदा होगा।
व्यापार आउटलुक सर्वेक्षण - Q2
- रिलीज़ की तारीख: जून 29, 2018
हम बिजनेस आउटलुक सर्वेक्षण की तलाश करते हैं ताकि वर्तमान कारोबारी परिस्थितियों के उत्साही मूल्यांकन को संतुलित किया जा सके और अधिक समशीतोष्ण आगे बढ़ने वाली टिप्पणी के साथ व्यापार जोखिमों ने अन्यथा स्वस्थ आधार मामले पर अंधेरे छाया डाली, जो कि मजबूत अमेरिकी मांग के आधार पर है। जबकि बीओसी की ओर से हालिया आशंका ने जीएक्सएनएएनएक्स से व्यापार तनाव में अनुमानित वृद्धि को दर्शाया है, वैसे ही यह वही माहौल है जिसे बैंक ने संचालित किया है क्योंकि राष्ट्रपति ट्रम्प ने मई 7 में NAFTA के साथ फिर से बातचीत करने के अपने इरादे की घोषणा की थी। इस प्रकार, जब तक शोर निवेश निर्णयों को प्रभावित नहीं करता है, तब तक बीओसी शोर से अधिक नहीं होगा। इस प्रकाश में बीओएस में मात्रात्मक संकेतकों को उपाख्यानों की तुलना में अधिक अंतर्दृष्टि प्रदान करनी चाहिए और हम अप्रैल से किसी भी महत्वपूर्ण गिरावट को देखने की उम्मीद नहीं करते हैं, विशेष रूप से जून के आरंभ में परामर्श अवधि पर विचार करते हुए।




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल




