
अमेरिकी समीक्षा
सूची के रूप में वृद्धि शुरू होती है क्योंकि बिक्री वापस बिक्री करती है
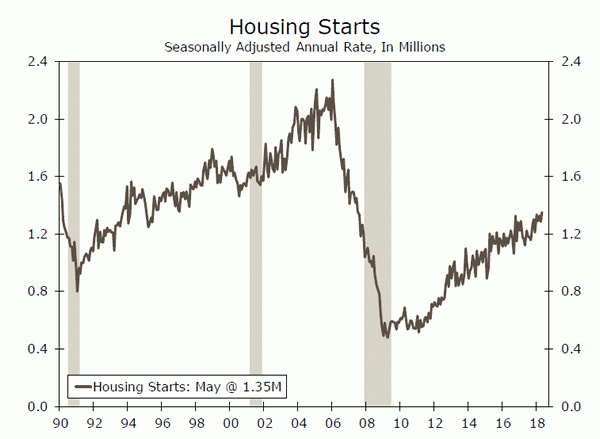
- अप्रैल के ऊपर की ओर संशोधित 3.1 प्रतिशत गिरावट के बाद, आवास मई में मजबूती से वापस आ गया, 5.0 प्रतिशत बढ़कर 1.35 मिलियन-इकाई गति तक बढ़ गया। मौजूदा घरेलू बिक्री मई में दूसरे सीधी महीने के लिए गिर गई और पिछले साल 3 प्रतिशत गिर गई है, जबकि बिक्री के लिए घरों की सूची 6 प्रतिशत से अधिक हो गई है।
- मौजूदा खाता घाटा Q1 में ऊपर की ओर संशोधित Q4 के बाद बढ़ गया। जीडीपी के प्रतिशत के रूप में, पिछले कई वर्षों में घाटा 2 और 3 प्रतिशत के बीच रहा है, यह दर्शाता है कि अर्थव्यवस्था घाटे के समान गति से बढ़ रही है।
सूची के रूप में वृद्धि शुरू होती है क्योंकि बिक्री वापस बिक्री करती है
अप्रैल में ऊपर की ओर संशोधित 3.1 प्रतिशत गिरावट के बाद मई में आवास में मजबूती से बाउंस शुरू हो गया, 5.0 प्रतिशत बढ़कर 1.35 मिलियन-यूनिट की गति हो गई। एकल-परिवार (+ 3.9 प्रतिशत) और बहुआयामी (+ 7.5 प्रतिशत) दोनों गुलाब शुरू होते हैं, लेकिन कुल परमिट 4.6 प्रतिशत 1.30 मिलियन-इकाई गति तक गिर गया। आम तौर पर भार वाहक नहीं, मिडवेस्ट चाल इस महीने शुरू होता है, जो बड़े पैमाने पर 62.2 प्रतिशत बढ़ता है। मई में सभी अन्य क्षेत्रों में शुरू होता है, जो दक्षिण और पश्चिम में छोटी बूंदों के साथ पूर्वोत्तर में 15 प्रतिशत को छोड़ देता है। मिडवेस्ट में भारी कूद इस साल बाद में आने वाले वसंत के कारण होने की संभावना है, जिसने बिल्डरों को सामान्य से अधिक सामान्य मई की अनुमति दी है। पिछले साल के दौरान क्षेत्र की आर्थिक वृद्धि में उल्लेखनीय सुधार हुआ है, मुख्य रूप से विनिर्माण वृद्धि के कारण, और हम आने वाले महीनों में मिडवेस्टर्न होमबिल्डिंग में आगे बढ़ने की तलाश में हैं। देश भर में, बिल्डरों को उच्च स्तर की आवास मांग को पूरा करने के लिए बहुत सारे और श्रमिकों को खोजने में संघर्ष करना जारी है। बढ़ती लकड़ी और सामग्रियों की कीमतें तेजी से बढ़ने से नए निर्माण को वापस ले रही हैं।
मौजूदा घरेलू बिक्री मई में दूसरे सीधी महीने के लिए गिर गई, 0.4 प्रतिशत को 5.43 मिलियन-इकाई गति में धीमा कर दिया। एक बार फिर, ड्रॉप पूरी तरह से एकल परिवार के घरों में मंदी के कारण था, जो 0.6 प्रतिशत गिर गया। पूर्वोत्तर मई में एकमात्र क्षेत्र था जो मई में बढ़ती बिक्री गति को देखने के लिए, 4.6 प्रतिशत बढ़ रहा था। हालांकि, इस क्षेत्र में बिक्री पिछले साल इस समय की गति से 11.7 प्रतिशत अभी भी है। सूची 2.8 प्रतिशत चढ़कर 1.85 मिलियन घरों पर चढ़ गई है, लेकिन पिछले 36 महीनों के लिए साल-दर-साल आधार पर गिर गई है। कम सूची स्तर स्पष्ट रूप से मौजूदा घरेलू बिक्री को वापस पकड़ रहे हैं- मौजूदा घरेलू बिक्री पिछले वर्ष के दौरान 3 प्रतिशत गिर गई है, जबकि बिक्री के लिए घरों की सूची 6 प्रतिशत से अधिक हो गई है।
Q128.2 में प्रारंभिक रूप से $ 4 अरब चालू खाता घाटे के बाद, वित्तीय बाजारों में Q1 में और बढ़ने की उम्मीद है। Q124.1 में खाता शेष $ 1 बिलियन में आया, लेकिन Q4 डेटा में संशोधन के कारण, यह तिमाही में $ 8.0 अरब की चौड़ाई का प्रतिनिधित्व करता था। यद्यपि घाटा एक बार फिर बढ़ गया है, हम इसे विकास के लिए एक प्रमुखता के रूप में नहीं देखते हैं। जीडीपी के प्रतिशत के रूप में, पिछले कई वर्षों में घाटा 2 और 3 प्रतिशत के बीच रहा है, यह दर्शाता है कि अर्थव्यवस्था घाटे के समान गति से बढ़ रही है। ट्रेजरी और अमेरिकी कॉर्पोरेट प्रतिभूतियों की विदेशी खरीद पिछले पांच तिमाहियों में से प्रत्येक में सकारात्मक रही है। हमारी आधारभूत उम्मीद यह है कि चालू खाता घाटा बढ़ रहा है क्योंकि व्यापार घाटा बढ़ता जा रहा है। हालांकि, संभावित संरक्षणवादी व्यापार नीतियां इस दृष्टिकोण के लिए कुछ जोखिम में फेंकती हैं।
एक मजबूत अप्रैल के बाद मई में अग्रणी आर्थिक सूचकांक (एलआईआई) मई में 0.2 प्रतिशत बढ़ गया। सूचकांक में अधिकांश घटक बढ़ गए, हालांकि हालिया नियंत्रण सकारात्मक संकेत देता है, लेकिन विकास धीमा करता है। इस महीने LEI पर ड्रग श्रम बाजार और निर्माण गतिविधि से घिरा हुआ था। आईएसएम के नए ऑर्डर घटक ने महीने में सूचकांक का नेतृत्व किया, जिससे 0.17 प्रतिशत अंक बढ़ रहा है, जिससे आर्थिक विकास में वृद्धि हुई है। हालांकि सूचकांक बढ़ गया है, यह एक मध्यम गति से बढ़ रहा है, जो भविष्य में आर्थिक विकास का संकेत देगा।
यूएस आउटलुक
नई होम बिक्री • सोमवार
मजबूत नौकरी और आय वृद्धि नए घरों की मांग को चलाने की प्रतीत होती है क्योंकि बिक्री इस वर्ष ठोस शुरुआत में बंद है। पिछले महीने बिक्री पर्ची देखी गई, 1.5 प्रतिशत को 662,000-unit गति में गिरा दिया गया। घरेलू बिक्री, जिसे पश्चिम में गतिविधि द्वारा काफी हद तक संचालित किया गया है, अप्रैल में उतना ही बढ़ता हुआ सुधार नहीं देखा जितना वे आमतौर पर करते हैं, जिसके परिणामस्वरूप मौसमी समायोजित शीर्षक ड्रॉप होता है।
मासिक बूंद के बावजूद, नई घरेलू बिक्री 8.4 प्रतिशत वर्ष-वर्ष, अधिक मजबूत, दीर्घकालिक प्रवृत्ति के लिए एक प्रमाण पत्र थी। अप्रैल की रिपोर्ट में एक चांदी की अस्तर यह थी कि घरों की बिक्री शुरू नहीं हुई थी, जो पांच महीनों में सबसे मजबूत थी, जो आने वाले महीनों में आवास शुरू करने के लिए अच्छी तरह से शुरू होती है। बाजार में सोमवार की रिलीज में बिक्री में रिबाउंड की उम्मीद है, जो मई में नई घरेलू बिक्री की 669K की वार्षिक गति की मांग कर रहा है। हम घर खरीदने की गतिविधि पर नजर रखेंगे, खासकर जब फेड अल्पकालिक दरों में वृद्धि जारी रखेगा।
पिछला: 662K (सायर) वेल्स फार्गो: 657K आम सहमति: 669K
टिकाऊ सामान • बुधवार
टिकाऊ वस्तुओं के आदेशों में पिछले महीने की गिरावट के बावजूद, मूल पूंजीगत वस्तुओं के आदेश प्रवृत्ति पर सुधार कर रहे हैं। पिछले महीने 1.7 प्रतिशत की गिरावट का अनुभव मुख्य रूप से विमान आदेशों में 30 प्रतिशत डुबकी का परिणाम था, जिसके कारण परिवहन आदेश 6.1 प्रतिशत अनुबंधित हुआ। चूंकि परिवहन आदेश कुख्यात महीने में अस्थिर महीने हैं, इसलिए वर्ष-दर-वर्ष माप अधिक बता रहा है, क्योंकि यह 12.1 प्रतिशत बढ़ गया है। इसी तरह, पूर्व परिवहन आदेशों ने वर्ष की शुरुआत के बाद से कुछ गति प्राप्त की है, जो अप्रैल में 0.9 प्रतिशत लाभ को कम कर रही है।
इसके अलावा, मई के लिए कई क्षेत्रीय फेड विनिर्माण पीएमआई पहले से ही जारी किए जा चुके हैं, और सभी ने अप्रैल से विकास में वृद्धि देखी है। जबकि पीएमआई द्वारा संकेतित बूमिंग दर पर व्यापार खर्च बढ़ने की संभावना नहीं है, हम उम्मीद करते हैं कि दूसरी तिमाही में उपकरण खर्च मजबूत होगा।
पिछला: -1.6% (महीना-माह-महीना) वेल्स फार्गो: -2.1% आम सहमति: -0.4%
व्यक्तिगत आय • शुक्रवार
व्यक्तिगत आय मजदूरी और वेतन में मजबूती से संचालित अप्रैल में 0.3 प्रतिशत कूद गई। मजदूरी और वेतन वृद्धि में प्रवृत्ति ने हाल के महीनों में श्रम बाजार में निरंतर मजबूत मांग पर स्पष्ट रूप से पुष्टि की है, जिसने आय लाभ और उपभोक्ता विश्वास को समर्थन देने में मदद की है। इस तरह के आत्मविश्वास ने हाल के महीनों में भावी आय लाभ पर मजबूत खर्च का समर्थन किया है, और बचत दर मार्च में 2.8 प्रतिशत से 3.0 प्रतिशत हो गई है। कर कटौती ने हाल के खर्च में वृद्धि का भी समर्थन किया होगा, क्योंकि बड़े पेचेक डिस्पोजेबल आय को बढ़ावा देना जारी रखते हैं।
मुद्रास्फीति के साथ स्थायी दृढ़ता के नवजात संकेत दिखाते हुए, नियोक्ता क्रय शक्ति को बनाए रखने के लिए उच्च मजदूरी मांगना शुरू कर सकते हैं। इसी प्रकार, तेजी से तंग श्रम बाजार के साथ, नियोक्ता के हाथों को शीर्ष प्रतिभा को आकर्षित करने और बनाए रखने के लिए उच्च मजदूरी प्रदान करने के लिए मजबूर किया जा सकता है। कई बलों खेल रहे हैं जो आगामी तिमाहियों में उच्च आय वृद्धि का सुझाव देते हैं।
पिछला: 0.3% (महीना-माह-महीना) वेल्स फार्गो: 0.4% आम सहमति: 0.4%
वैश्विक समीक्षा
कनाडाई हिलाओ
- कनाडा में, सीपीआई मुद्रास्फीति के लिए एक नरम प्रिंट और खुदरा खर्च में गिरावट के संकेत बैंक ऑफ कनाडा से दरों में बढ़ोतरी के लिए समुद्र में से कुछ हवाएं लेते हैं।
- इस बीच, बैंक ऑफ इंग्लैंड ने दरों पर रोक लगा दी लेकिन मौद्रिक नीति समिति के रैंक में असंतोष है। होल्ड पर बने रहने का निर्णय विभाजित किया गया था (एक्सएनएनएक्स-एक्सएनएनएक्स), क्योंकि एमपीसी सदस्यों की बढ़ती संख्या में दरों में वृद्धि की प्राथमिकता दर्शाती है।
बैंक ऑफ इंग्लैंड में एक वृद्धि के लिए प्रस्तावना
मई 10 पर अपनी पिछली बैठक में, बैंक ऑफ इंग्लैंड (बीओई) ने पहली तिमाही जीडीपी रिपोर्ट के बाद 0.50 प्रतिशत पर अपनी नीति दर बनाए रखने का विकल्प चुना। वोट उस समय 7-2 था, असंतोषजनक वोटों के साथ, आर्थिक डेटा को नरम होने के बावजूद दरों में बढ़ोतरी के साथ प्राथमिकता का हवाला देते हुए।
6 प्रतिशत पर रातोंरात दर को पकड़ने के लिए इस हफ्ते (3-0.50) निर्णय में असंतोषों की संख्या तीन पर चढ़ गई। हमारे विचार में, बाधाएं अब भी बेहतर हैं कि मौद्रिक नीति समिति अपनी अगस्त 2nd मीटिंग में ब्याज दरें उठाएगी।
ब्रिटेन की अर्थव्यवस्था के लिए महत्वपूर्ण आर्थिक आंकड़ों में अचानक गिरावट उस योजना को परेशान कर सकती है, लेकिन इस तथ्य पर विचार करते हुए कि क्रय प्रबंधक सर्वेक्षण अभी भी विस्तार क्षेत्र में दृढ़ता से हैं जो बहुत अधिक प्रतीत नहीं होता है। बीओई, कई अन्य केंद्रीय बैंकों के साथ, नीति को सामान्य बनाने के लिए प्रतिबद्ध है।
जापानी सीपीआई डेटा में कोई उदारीकरण नहीं
सामान्यीकरण के इस चालू होने के बावजूद, बैंक ऑफ जापान (बीओजे) अभी भी धारा के खिलाफ तैर रहा है। जून 14 की बैठक में, बीओजे ने संपत्ति खरीद के अपने व्यापक पैकेज को बनाए रखने और वक्र नियंत्रण उत्पन्न करने के अपने इरादे की घोषणा की।
बैंक ऑफ जापान के लिए प्राथमिक उद्देश्य 2 प्रतिशत सीपीआई मुद्रास्फीति हासिल करना है। इस सप्ताह के अंत में, हमने सीखा कि जापान में मई सीपीआई मुद्रास्फीति 0.6 प्रतिशत पर आई थी। अप्रैल में दर्ज 0.6 प्रतिशत और 0.6 प्रतिशत की अपेक्षा की गई यह सही है। मई में कोर सीपीआई मुद्रास्फीति भी 0.7 प्रतिशत पर आई थी।
जापानी जीडीपी पहली तिमाही में फिसल गया, लेकिन हम उम्मीद करते हैं कि चालू तिमाही में अर्थव्यवस्था अपने विकास पथ पर लौट आएगी। उस विकास की गति अभी भी केवल वृद्धिशील होने की उम्मीद है। विकास के लिए मजबूती और मुद्रास्फीति सौहार्द के साथ, टोक्यो में आकर्षक नीतिगत नीतियों के अपने व्यापक पैकेज को छोड़ने के लिए कुछ भी आकर्षक नीति निर्माता नहीं हैं।
कनाडाई सीपीआई और खुदरा बिक्री
बैंक ऑफ कनाडा (बीओसी) के मई 30 कथन ने मामूली रूप से अधिक आक्रामक रुख अपनाया, और संभावित रूप से अनुमानित अनुमान से पहले की दर में तेजी से तेजी से संकेत मिलता है। हालांकि, घरेलू ऋण के उच्च स्तर और आवासीय निवेश के अविश्वसनीय स्तरों के बारे में दीर्घकालिक चिंताएं अभी भी चिंता का विषय हैं।
इस हफ्ते जारी किए गए आंकड़ों से पता चलता है कि उपभोक्ता खर्च में नरम पैच मारा गया था, जिसमें कोर अप्रैल खुदरा बिक्री आंकड़े महीने में 0.1 प्रतिशत डुबकी दिखा रहे थे। खर्च में व्यापक माप जिसमें ऑटो शामिल है 1.2 प्रतिशत गिरा।
बीओसी का लक्ष्य सीपीआई मुद्रास्फीति को 1 से 3 प्रतिशत की स्वीकार्य सीमा के मध्य बिंदु पर रखना है और यह मूल्य निर्धारण गतिशीलता पर विचार करने के लिए "मूल" मुद्रास्फीति के कई संस्करणों को भी मानता है। मई के महीने के लिए मुद्रास्फीति संख्या का नवीनतम बैच शुक्रवार को आया था। सभी मूल उपाय 1.9 प्रतिशत में आए जो जुलाई 11 पर आगामी बैठक में दरों को बढ़ाने के लिए बीओसी कवर देते हैं।
उस ने कहा, शीर्षक मुद्रास्फीति अपेक्षा से थोड़ा नरम में आया; जो कि खुदरा बिक्री के आंकड़ों के साथ मिलकर इस वर्ष के अंत में बाद में बढ़ोतरी के लिए कुछ तात्कालिकता को दूर करता है।
वैश्विक आउटलुक
जापानी औद्योगिक उत्पादन • शुक्रवार
जापान में वास्तविक सकल घरेलू उत्पाद की पहली तिमाही में औद्योगिक उत्पादन (आईपी) में 0.6 प्रतिशत नाकामी के कारण Q1-2018 में 5.3 प्रतिशत की वार्षिक दर पर अनुबंधित किया गया था। हालांकि, आईपी अब लगातार तीन महीनों तक उगा है, जो चालू तिमाही में सकारात्मक क्षेत्र में लौटने के लिए जीडीपी वृद्धि को मार्ग पर रखता है। मई में जापानी आईपी पर डेटा शुक्रवार को रिलीज के लिए निर्धारित है।
मई के लिए अन्य डेटा रिलीज जो अगले हफ्ते डॉकेट पर भी हैं, विश्लेषकों की जानकारी देंगे कि वे Q2 के लिए अपने जीडीपी वृद्धि अनुमानों को ट्यून करने के लिए उपयोग कर सकते हैं। खुदरा बिक्री पर डेटा जापान में कुल उपभोक्ता खर्च की वर्तमान स्थिति में कुछ अंतर्दृष्टि प्रदान करेगा, जबकि आवास शुरू होने और निर्माण आदेशों के आंकड़े निर्माण क्षेत्र के स्वास्थ्य की एक स्पष्ट तस्वीर पेंट करेंगे। टोक्यो में उपभोक्ता मूल्य मुद्रास्फीति पर जून डेटा का उपयोग वर्तमान में जापान में सीपीआई मुद्रास्फीति की समग्र दर को मापने के लिए किया जा सकता है।
पिछला: 0.5% (महीना-माह-महीना) आम सहमति: -1.0%
यूरोजोन सीपीआई मुद्रास्फीति • शुक्रवार
सीपीआई मुद्रास्फीति की कुल दर अप्रैल में 1.2 प्रतिशत से बढ़कर मई में 1.9 प्रतिशत हो गई। सीपीआई मुद्रास्फीति की साल-दर-साल की दर में तेज वृद्धि में कुछ प्रभाव पड़ता है (यानी मुद्रास्फीति अप्रैल 2017 में बढ़ी थी लेकिन मई 2017 में निराश थी)। लेकिन पिछले महीने के सापेक्ष मई में ऊर्जा की कीमतों में 2.2 प्रतिशत की बढ़ोतरी ने मुद्रास्फीति को उच्च स्तर पर भी धक्का दिया था। मुद्रास्फीति की समग्र दर और जून में मूल मुद्रास्फीति दर दोनों पर प्रारंभिक आंकड़े शुक्रवार को रिलीज होने के लिए तैयार किए गए हैं।
जर्मनी में औद्योगिक उत्पादन, जो 2017 के दौरान तेजी से बढ़ता गया है, इस प्रकार 2018 में अब तक कम हो गया है। सोमवार को डॉकेट पर जून में जर्मन व्यापार भाव की इफो इंडेक्स, जर्मन फैक्ट्री सेक्टर की वर्तमान स्थिति पर कुछ प्रकाश डाल सकती है। जून के लिए जर्मन श्रम बाजार की रिपोर्ट शुक्रवार को जारी की जाएगी, और मई के लिए खुदरा खर्च डेटा भी सप्ताह में देर से प्रिंट करेगा।
पिछला: 1.9% (वर्ष-वर्ष-वर्ष) वेल्स फार्गो: 1.9% आम सहमति: 2.0%
कनाडाई सकल घरेलू उत्पाद • शुक्रवार
कनाडाई अर्थव्यवस्था Q1.3-1 में केवल 2018 प्रतिशत बढ़ी, जो लगातार तीसरी तिमाही में वास्तविक सकल घरेलू उत्पाद की वृद्धि की अनुक्रमिक दर 2 प्रतिशत (वार्षिक) से कम हो गई। कनाडा एकमात्र प्रमुख देश है जो मासिक आधार पर वास्तविक जीडीपी डेटा प्रकाशित करता है, और फरवरी में उत्पादन 0.4 प्रतिशत (वार्षिक नहीं) में वृद्धि हुई और मार्च में 0.3 प्रतिशत बढ़ी। संक्षेप में, कनाडाई अर्थव्यवस्था दूसरी तिमाही में गति की उचित डिग्री के साथ आई, और अप्रैल के लिए सकल घरेलू उत्पाद की रिहाई शुक्रवार को डॉकेट पर है, यह दिखाएगी कि अर्थव्यवस्था ने क्यूएक्सएनएएनएक्स की शुरुआत में कैसे भाग लिया।
कुछ "सॉफ्ट" डेटा भी होंगे जो विश्लेषकों को कनाडाई अर्थव्यवस्था की वर्तमान स्थिति में और अंतर्दृष्टि प्रदान करेंगे। बैंक ऑफ कनाडा व्यवसाय के दृष्टिकोण के साथ-साथ इसके वरिष्ठ ऋण अधिकारी सर्वेक्षण पर सर्वेक्षण डेटा प्रकाशित करेगा, जो कनाडाई बैंकों के उधार दृष्टिकोण को मापता है।
पिछला: 2.9% (वर्ष-वर्ष-वर्ष)
पॉइंट ऑफ व्यू
ब्याज दर घड़ी
ज्ञात-अननोंस
मौद्रिक नीति निर्माता सही दूरदर्शिता के साथ काम नहीं करते हैं। कभी-कभी दृष्टिकोण के लिए सबसे अधिक दबाव वाले कारकों को मॉडल में नहीं रखा जा सकता है, या वे अनिश्चितता की एक उच्च श्रृंखला के साथ आते हैं। इस हफ्ते एफओएमसी चेयर पॉवेल ने दो कारकों पर प्रकाश डाला जो फेड के लिए दृष्टिकोण कम स्पष्ट करते हैं और इसलिए बाजार-निरीक्षक।
NAIRU कहां है?
वर्तमान में बेरोजगारी दर पूर्ण रोजगार के एफओएमसी के अनुमानों के नीचे 0.7 प्रतिशत अंक बैठती है। फिर भी, बेरोजगारी की प्राकृतिक दर केवल तथ्य के बाद निर्धारित की जाती है, जब मजदूरी में तेजी आती है।
आखिरी बार जब बेरोजगारी की दर एक विस्तारित अवधि के लिए 3.8 प्रतिशत के रूप में कम रही, तो 1960 के उत्तरार्ध में, जब NAIRU का अनुमान 5.75 प्रतिशत रहा था। उस समय, अनुमानों ने इसे 4 प्रतिशत के आसपास रखा, जिसका मतलब है कि अर्थव्यवस्था लगभग उतनी ही अधिक नहीं थी जितनी यह हो गई थी।
व्यापार तनाव: एक कोहरे में नौकायन
हाल के हफ्तों में टाइट-टैट उपायों ने एक संपूर्ण व्यापार युद्ध पर चिंताओं को उठाया है। जैसे-जैसे तनाव बढ़ता है, दृष्टिकोण के बारे में अनिश्चितता भर्ती और निवेश के लिए व्यवसाय की योजनाओं में घूमना शुरू हो रही है।
आगे व्यापार बाधाओं की राशि, मेकअप और समय के किसी भी दृढ़ संकेत के साथ-अगर वे विकास, रोजगार और मुद्रास्फीति पर असर डालने के लिए मुश्किल हैं तो पिन करना मुश्किल है। पॉवेल ने कहा, "हमारे पास अभी तक दृष्टिकोण में [व्यापार] को कैसे रखा जाए, यह जानने का कोई तरीका नहीं है" पॉवेल ने कहा। इसलिए, वर्तमान व्यापार वातावरण निकट अवधि में मौद्रिक नीति के उचित मार्ग को ढंकने वाला एक और कारक है।
आगे बढ़ने के मार्गदर्शन से गुजरना
इन दो ज्ञात अज्ञातों के साथ आगे दिशानिर्देश कम हो जाता है। जैसे-जैसे अर्थव्यवस्था ठीक हो गई है, एक निश्चित नीति रुख को प्रतिज्ञा करने की आवश्यकता कम है। नतीजतन न केवल पॉलिसी निर्माताओं पूर्वानुमान के बारे में कम निश्चित हैं, लेकिन वे नीति के निकट-मध्यम अवधि के रास्ते के बारे में कम आश्वासन देंगे।
क्रेडिट मार्केट इनसाइट्स
मध्यम वित्तीय अपेक्षाएं
फेडरल रिजर्व बैंक ऑफ न्यूयॉर्क ने हाल ही में उपभोक्ता उम्मीदों के मई सर्वेक्षण के परिणामों को जारी किया, जिसमें दिखाया गया कि घरेलू वित्तीय अपेक्षाएं महीने में थोड़ी कम हो गईं। जबकि विभिन्न भावना उपायों से पता चलता है कि उपभोक्ता अभी भी मौजूदा आर्थिक स्थितियों के बारे में पूरी तरह से आश्वस्त हैं, भविष्य की उम्मीदों में थोड़ा सा मामूली कमी आई है।
सर्वेक्षण उत्तरदाताओं का हिस्सा मई में कड़े क्रेडिट शर्तों की उम्मीद कर रहा है, जो मई में अब 30 प्रतिशत से अधिक हो गया है। फेड लगातार कड़े रास्ते के साथ जारी रहने के रूप में ये अपेक्षाएं क्रेडिट की लगातार बढ़ती लागत के कारण होने की संभावना है। इस प्रकार, सर्वेक्षण उत्तरदाताओं को उनकी भविष्य की वित्तीय स्थिति के बारे में कम आशावादी नहीं था, क्योंकि 13.7 प्रतिशत उत्तरदाताओं ने अप्रैल में 11.8 प्रतिशत से अब तक एक वर्ष से आर्थिक रूप से खराब होने की उम्मीद की थी।
हालांकि वित्तीय अपेक्षाओं को नियंत्रित किया गया है, घरेलू बैलेंस शीट आम तौर पर मजबूत रहती है, जो बढ़ती आय और कड़े श्रम बाजार से उत्साहित होती है। फेडरल रिजर्व ने हाल ही में कुल घरेलू वित्तीय खातों पर Q1 डेटा जारी किया, जो दिखाता है कि कुल घरेलू शुद्ध मूल्य श्रृंखला इतिहास में पहली बार $ 100 ट्रिलियन से अधिक है। इस विस्तार में घरेलू शुद्ध मूल्य लगातार बढ़ रहा है, और कम से कम भविष्य के लिए कम से कम ब्याज दरों और क्रेडिट मानकों को मजबूत करने के खिलाफ अधिकांश उपभोक्ताओं को एक कुशन प्रदान करना चाहिए।
सप्ताह का विषय
Logjam: तंग आपूर्ति श्रृंखला प्रभाव
बढ़ते सबूत हैं कि उत्पादन पाइपलाइन में अर्थव्यवस्था कुछ भीड़ का सामना कर रही है। क्षमता उपयोग के केवल मामूली स्तर के बावजूद, फर्मों की बढ़ती संख्या लंबे समय तक प्रसव के समय और निरंतर आदेशों में लगातार वृद्धि का हवाला दे रही है। व्यवसाय केवल एक वृद्धिशील गति पर सूची में जोड़ रहे हैं, जबकि फर्मों को अपने ग्राहक सूची में सूची की कमी का हवाला देते हुए पांच साल से अधिक समय में किसी अन्य बिंदु पर होने की संभावना है।
विनिर्माण क्षेत्र में घटती कमी से आपूर्ति श्रृंखला की कमजोरता बढ़ जाती है। वर्तमान विस्तार में विभिन्न शुरुआती बिंदुओं पर, प्राकृतिक आपदाओं से बंदरगाह बंद करने के लिए बड़ी बाधाओं के कारण होने वाली घटनाओं ने श्रृंखला प्रबंधकों की आपूर्ति करने में केवल हल्के बाधाओं का कारण बना दिया है क्योंकि सिस्टम में ढेर की एक डिग्री ने कुछ आपूर्ति श्रृंखला लचीलापन की अनुमति दी है। आज यह मामला नहीं है।
वर्तमान लॉग-जाम पर्यावरण मजबूत निवेश खर्च या उच्च मुद्रास्फीति का समर्थन करता है, हालांकि, ऊपर की कीमत दबाव अधिक तत्काल दिखाई देते हैं। सूची की कमी, इनपुट की कीमतों में बढ़ोतरी और साथ ही निरंतर आदेशों में निरंतर वृद्धि, ग्राहकों की मांग को पूरा करते समय लाभ मार्जिन को बनाए रखने या बढ़ाने के लिए कीमतों में वृद्धि करने के लिए फर्मों के दायरे में मौजूद है। फेड मुद्रास्फीति दबाव पर नजर रखेगा, और यदि कीमतों के दबाव अनुमानित से पहले बनाते हैं तो उसे नीति के अपने तरीके को समायोजित करना पड़ सकता है।
हम अपने हालिया पेपर में दो प्राथमिक बिंदु बनाते हैं। पहला यह है कि अधिकांश उपायों से, अर्थव्यवस्था मजबूती से विस्तार की स्थिति में है, लेकिन यह इस चक्र में पहले के बिंदुओं की तुलना में श्रृंखला व्यवधान की आपूर्ति के लिए अधिक असुरक्षित है। दूसरा यह है कि किसी भी गड़बड़ी से अनुपस्थित रहने के बावजूद, आज जो लॉग-जैम का वातावरण मौजूद है, वह मुद्रास्फीतिक होने की संभावना है, शायद कुछ बाजार सहभागियों से अधिक की उम्मीद होगी, अन्यथा क्षमता उपयोग के लिए सौम्य रीडिंग दी गई है। हमारे पूर्ण विश्लेषण के लिए, कृपया "लॉगजम: टाइट्स सप्लाई चेन इफेक्ट्स ऑन प्राइसेस एंड कैपेक्स" देखें।




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


