
23 जुलाई 2018 की शुरुआत सप्ताह
- हमारा आरबीए पूर्वानुमान सही रास्ते पर है; FED के अब दिसंबर में रुकने की संभावना नहीं है।
- ऑस्ट्रेलिया: सीपीआई, पीपीआई, व्यापार कीमतें।
- एनजेड: व्यापार संतुलन।
- चीन: औद्योगिक मुनाफ़ा.
- यूरोप: ईसीबी नीति निर्णय, क्रेडिट डेटा।
- अमेरिका: सकल घरेलू उत्पाद, टिकाऊ वस्तुओं के ऑर्डर।
- जापान, यूरोप और अमेरिका के लिए फ्लैश पीएमआई।
- प्रमुख आर्थिक और वित्तीय पूर्वानुमान।
इस रिपोर्ट में मौजूद जानकारी 20 जुलाई 2018 पर मौजूद है।
हमारा आरबीए पूर्वानुमान पटरी पर बना हुआ है; फेड के दिसंबर में रुकने की कोई संभावना नहीं है
बाजार अब मोटे तौर पर आरबीए नकदी दर के दृष्टिकोण पर वेस्टपैक के दृष्टिकोण के अनुसार मूल्य निर्धारण कर रहे हैं, जिसमें 50 के अंत तक दर में बढ़ोतरी की केवल 2019% संभावना है। यह एक साल पहले के बिल्कुल विपरीत है जब हमारा कहना था कि दरें जारी रहेंगी 2018 और 2019 में पकड़ बाजार से काफी बाहर थी और बाजार को 75 के अंत तक लगभग 2019 आधार अंकों की मजबूती का अनुमान था।
कमज़ोर होता आवास बाज़ार; नरम मुद्रास्फीति और वेतन वृद्धि; अनिश्चित उपभोक्ता और फंडिंग पर दबाव ने बाजार की उम्मीदों को ठंडा करने की साजिश रची है। गिरती बचत दर के साथ आय वृद्धि पर बाधाओं का सामना करने वाले अनिश्चित उपभोक्ता के इर्द-गिर्द यह महत्वपूर्ण गतिशीलता हमेशा घरेलू क्षेत्र की बाजारों द्वारा अपेक्षित तरीके से खर्च उठाने की क्षमता पर एक महत्वपूर्ण बाधा के रूप में सामने आई है।
जबकि बाजार बड़े पैमाने पर हमारे दृष्टिकोण को अपनाने के लिए आगे बढ़े हैं, रिज़र्व बैंक को अभी भी 2018 और 2019 के दौरान दरें बढ़ाने की उम्मीद है। मुझे लगता है कि यह 2018 और 2019 के लिए उनके चल रहे रुझान वृद्धि पूर्वानुमानों में स्पष्ट है। लेकिन, जैसा कि हमने तर्क दिया है पहले, बैंक के पास अपने पूर्वानुमानों को लेकर कोई सटीक ट्रैक रिकॉर्ड नहीं था (जैसा कि अर्थशास्त्र समुदाय में हममें से किसी के पास नहीं है) और यह अपने पूर्वानुमानों और "वास्तविकता" के बीच किसी भी अंतर पर समय पर प्रतिक्रिया देगा।
दूसरी ओर अमेरिकी फेडरल फंड दर के लिए हमारे पूर्वानुमान लगातार बाजार की अपेक्षाओं से ऊपर रहे हैं। वर्तमान बाजार मूल्य निर्धारण का हमारा विश्लेषण 65 और 2018 के दौरान और सख्ती के लगभग 2019 आधार अंकों के लिए है। हमने सितंबर में 75 बीपीएस की बढ़ोतरी के साथ उस अवधि में कुल 25 आधार अंकों की उम्मीद की है, उसके बाद एक ठहराव और फिर 25 बीपीएस की बढ़ोतरी की है। मार्च और जून में बढ़ोतरी, 2.625 के मध्य में दर 2019% तक पहुंच गई।
हमने उम्मीद की है कि 2019 की दूसरी छमाही में अमेरिकी अर्थव्यवस्था के धीमे होने के संकेत (आंशिक रूप से सरकारी खर्च में तेज मंदी के कारण) फेड अंततः 2021 से दरों में कटौती की प्रत्याशा में अपने सख्त चक्र को कम कर देगा।
उस परिदृश्य में हम कमजोर AUD/USD के लिए बहस कर रहे थे जो बाद में इस साल जनवरी के अंत में 0.81 के आसपास पहुंच गया था।
हमारे सापेक्ष दर प्रोफ़ाइल के तहत AUD/USD नकदी दर अंतर जून 112.5 तक अभूतपूर्व रूप से 2019 आधार अंक तक गिर जाएगा (स्टैगफ्लेशन के बाद के इतिहास में पिछला निशान - 50 के दशक के अंत में 1990 आधार अंक था)।
अगले जून तक हमारा लक्ष्य 0.72 होने के कारण AUD/USD पर भारी असर पड़ने की संभावना है।
फेड की ओर से 75 आधार अंकों की बढ़ोतरी का योग अभी भी बाजार की अपेक्षाओं से थोड़ा ऊपर था, लेकिन अब हमारा मानना है कि हमें फेड के पूर्वानुमानों पर और भी अधिक साहसी होने की जरूरत है।
मुख्य मुद्रास्फीति के रुझान; वेतन; और रोज़गार सितंबर और मार्च के बीच FED के ठहराव पर संदेह बढ़ा रहे हैं।
छह महीने के वार्षिक आधार पर, कोर पीसीई अब 2.3% (मई तक) पर चल रहा है और रोजगार लागत सूचकांक 2.9% (मार्च तक) पर बढ़ रहा है। यह गति हमारी अपेक्षा से कुछ अधिक तेज़ है, जिससे FED को रुकने के लिए पर्याप्त औचित्य उपलब्ध नहीं हो सका। उस संबंध में हम ध्यान दें कि फेड ने अपने मुद्रास्फीति उद्देश्य की सममित प्रकृति पर जोर दिया है और इसलिए किसी भी तत्काल चिंता का संकेत नहीं दिया है कि कोर पीसीई में गति 2% लक्ष्य से ऊपर चल रही है। इस प्रकार, हम अभी भी सख्ती चक्र के क्रमिक (3 महीने के अंतराल) दृष्टिकोण की उम्मीद कर रहे हैं।
अब हम उम्मीद करते हैं कि FED चक्र के अंत के लिए जून 25 के लक्ष्य समय को बनाए रखते हुए 2019 बीपीएस की अतिरिक्त दिसंबर बढ़ोतरी के साथ दरों में बढ़ोतरी जारी रखेगा।
यह जून 2.875 तक 2019% की चरम संघीय निधि दर का संकेत देगा - जो कि 3.4 के अंत तक 2020% और 3.1 के अंत तक 2019% के "डॉट्स" (एफओएमसी सदस्यों के अनुमान का औसत) में शिखर से अभी भी कम है।
हमारे आरबीए दृष्टिकोण को देखते हुए यह संशोधित पूर्वानुमान अगले साल जून तक आरबीए नकद दर और संघीय निधि दर के बीच का अंतर शून्य से 137.5 आधार अंक तक पहुंचने का अनुमान लगाता है।
बाजार वर्तमान में लगभग शून्य से 100 आधार अंकों के मार्जिन पर मूल्य निर्धारण कर रहे हैं, इसलिए अभी भी AUD/USD के और कमजोर होने की पर्याप्त गुंजाइश है और लॉन्ग बॉन्ड हमारे 2019 के मध्य लक्ष्य क्रमशः USD 0.72 और नकारात्मक 40 बीपीएस (वर्तमान में USD) तक बढ़ जाएगा। 0.735 और शून्य से 20 बीपीएस)।
ध्यान दें कि पिछले साल अक्टूबर में जब हम आरबीए नकद दर और फेड फंड दर के बीच तीव्र नकारात्मक अंतर की संभावना को दृढ़ता से बढ़ावा दे रहे थे, एयूडी 0.79 अमेरिकी डॉलर के आसपास कारोबार कर रहा था और ऑस्ट्रेलियाई 10 साल की बांड दर इससे 50 आधार अंक अधिक थी। यूएस 10 वर्षीय बांड दर।
पिछले साल अक्टूबर से यूएस 10 साल की बांड दर 2.32% से बढ़कर 2.82% हो गई है। हालाँकि, हाल ही में, अमेरिकी अर्थव्यवस्था में मजबूत गति और दर बढ़ोतरी के लिए फेड की प्रतिबद्धता के बारे में अधिक विश्वास के बावजूद दर वास्तव में मई में 3.1% के अपने शिखर से गिर गई है। (उस अवधि में 2 साल की बॉन्ड यील्ड में लगभग 10 आधार अंकों की वृद्धि हुई है।)
10 साल की दर में गिरावट के लिए कई स्पष्टीकरण हैं:
- वैश्विक विकास संबंधी चिंताएं "व्यापार युद्ध" से जुड़ी हैं।
- मान्यता है कि पिछले दर वृद्धि चक्रों को 10 साल की बांड दर द्वारा चिह्नित किया गया है जो कि फेड फंड दर के समान स्तर पर पहुंच गया है।
- वर्तमान रिकॉर्ड लगभग 250बीपीएस के जर्मन बंड तक फैला हुआ है।
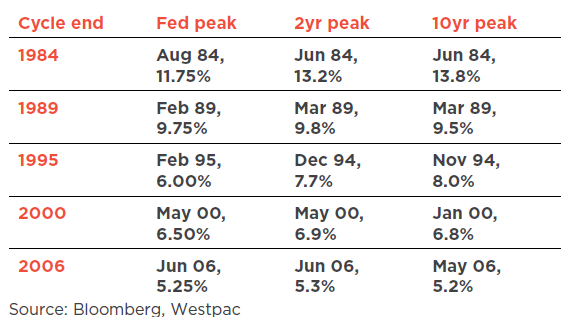
नीचे दी गई तालिका पर विचार करें:
दूसरी ओर, उच्च अमेरिकी बांड दरों के लिए सम्मानजनक तर्क भी हैं:
- जबकि व्यापार युद्ध की चर्चा पूरी तरह से अमेरिकी निर्यात उद्योगों में निवेश के निहितार्थ पर केंद्रित है, आयात प्रतिस्पर्धी उद्योगों द्वारा मुद्रास्फीति और निवेश पर टैरिफ के प्रभाव के मुद्दों को नजरअंदाज किया जाता है।
- धारणाएँ लगभग पूरी तरह से व्यापार चर्चाओं के नकारात्मक परिणाम की ओर पक्षपाती हैं। ट्रम्प की रणनीति के जवाब में व्यापार बाधाओं में कुछ कमी आने की संभावना बनी हुई है।
- अमेरिकी बांड बाजार की आपूर्ति/मांग की गतिशीलता भी उच्च दरों के लिए अनुकूल है, नए ट्रेजरी जारी करने से आपूर्ति बढ़ रही है (हाल ही में जारी करने की योजना उपज वक्र में व्यापक वितरण पर केंद्रित है) और क्यूई के उलट होने से मांग प्रभावित हो रही है। व्यापार तनाव के कारण एफईडी और ट्रेजरी खरीदने के लिए कुछ संभावित राजनीतिक प्रतिरोध।
- पिछले सख्त चक्रों पर विचार करते समय हमने कभी ऐसा चक्र नहीं देखा जहां बांड दर फेड के सख्त चक्र के अंत से 12 महीने पहले चरम पर पहुंच गई हो (तालिका देखें)। ऐसा हो सकता है कि FED द्वारा प्रदान किए गए मार्गदर्शन ने बांड बाजारों को फेडरल फंड दर में पहले से बदलाव करने के लिए प्रोत्साहित किया हो।
- जैसा कि चर्चा की गई है, हम उम्मीद करते हैं कि बाजार फेड के सख्त चक्र की संभावित सीमा को कम करके आंक रहे हैं।
- यह संभावना नहीं है कि फेड को उपज वक्र पर सख्ती बरतने से रोका जाएगा। जबकि पिछले 9 व्युत्क्रम उपज वक्रों (10 बनाम नकदी) में से 10 ने मंदी का सही संकेत दिया है, उन्हें FED की विशेषता दी गई है जो चक्र के अंत में मुद्रास्फीति पर नियंत्रण खोने के कारण अधिक सख्त हो गई है। हम उम्मीद करते हैं कि इस चक्र में ऐसा नहीं होगा क्योंकि फेड तटस्थ से लगभग 30 बीपीएस ऊपर (वास्तविक रूप से लगभग 50 बीपीएस के रूप में मूल्यांकन) पर होल्ड करने में सक्षम होगा। इस हद तक कि अमेरिकी विकास के बारे में कुछ चिंता के बजाय सापेक्ष ब्याज दरों के कारण अमेरिकी बांड दरों को नीचे रखा जाता है, यह "मंदी" संकेत को विकृत करता है जो उपज वक्र के आकार में निहित हो सकता है।
- ईसीबी दिसंबर के अंत तक क्यूई समाप्त करने के लिए तैयार है जबकि बीओजे अपनी बांड खरीद को कम कर रहा है।
हमारे वर्तमान यूएस 10-वर्षीय पूर्वानुमान में FED के होल्ड पर जाने से पहले जून तिमाही 3.5 में दर अंततः 2019% के आसपास पहुंचने की परिकल्पना की गई है। बाजार की मान्यता है कि फेड के होल्ड पर जाने की संभावना है (लेकिन वास्तव में सितंबर तिमाही तक कोई स्पष्ट संकेत नहीं मिल रहा है) तो 2019 और 2020 के शेष के दौरान बांड दर में एक ठोस रिट्रेसमेंट दिखाई देगा। 10 साल की बांड दर में शिखर अंतिम फेड फंड शिखर से 60 बीपीएस ऊपर होगा, (और इसलिए असामान्य है), यद्यपि "डॉट्स" के वर्तमान शिखर स्तर के आसपास। हम अगले 12 महीनों के दौरान बिंदुओं के किसी बड़े गिरावट के आकलन की परिकल्पना नहीं करते हैं।
यूएस 10-वर्षीय बांड दर का दृष्टिकोण बाज़ारों के सामने सबसे दिलचस्प चुनौती है। हमने अपने वर्तमान दृष्टिकोण का समर्थन करते हुए कुछ मजबूत तर्क दिए हैं कि 2019 के मध्य तक चक्र में एक और वृद्धि होगी। हम मानते हैं कि उस दृष्टिकोण का विरोध करने वाले सम्मानजनक तर्क हैं और निश्चित रूप से यह स्वीकार करेंगे कि 3.5% चक्र शिखर के आसपास जोखिम हैं। ऊपर की अपेक्षा नीचे की ओर अधिक।
उस सप्ताह था
यह सप्ताह विरोधाभासों से भरा रहा है। ऑस्ट्रेलिया के लिए, हमारा अग्रणी सूचकांक प्रवृत्ति से नीचे गिर गया क्योंकि रोजगार वृद्धि में ऊंची छलांग लगाई गई। चीन में, सकल घरेलू उत्पाद Q2 के लिए बाजार की मजबूत उम्मीदों पर खरा उतरा क्योंकि नवीनतम क्रेडिट डेटा ने आउटलुक को धूमिल कर दिया। और अमेरिका में, चेयर पॉवेल ने जोखिमों के प्रति सचेत रहते हुए, दृष्टिकोण पर सकारात्मक दृष्टिकोण रखा।
ऑस्ट्रेलिया से शुरुआत करते हुए, जून में वेस्टपैक - एमआई अग्रणी सूचकांक ने पिछले साल सितंबर के बाद पहली बार नीचे - ट्रेंड रीडिंग दर्ज की। विशेष रूप से, यह मंदी घरेलू कारकों के कारण आई: बेरोजगारी की उम्मीदों में बदलाव, आवास स्वीकृतियों में गहरा संकुचन और ऑस्ट्रेलियाई डॉलर मूल्यवर्ग की कमोडिटी कीमतों से समर्थन में कमी। इस सप्ताह जून का रोजगार परिणाम इस स्तर से काफी आगे था (51 हजार नौकरियाँ सृजित हुईं; जिनमें से 41 हजार पूर्णकालिक थीं); लेकिन 2018 से अब तक, औसत 19k रहा है। 2018 के 19k औसत की पहली छमाही की तुलना 34k महीने के औसत से करने पर - 2017 का औसत इस बात पर प्रकाश डालता है कि परिवार अपने रोजगार की संभावनाओं में (थोड़ा) कम आश्वस्त क्यों हैं। हालाँकि, चूंकि ये लाभ बेरोजगारी दर को स्थिर रखने के लिए पर्याप्त हैं, इसलिए किसी को संदेह है कि अर्थव्यवस्था के इस क्षेत्र में भावना मजबूत बनी रहेगी। नीचे सप्ताह का चार्ट देखें।
आरबीए पर अधिक व्यापक रूप से, जुलाई की बैठक के मिनटों ने इस समय नीति के विकास के संबंध में कई तनावों को स्पष्ट रूप से उजागर किया। निरंतर नौकरी लाभ; सार्वजनिक बुनियादी ढांचे और गैर-आवासीय निर्माण को मिलाकर 2018 और 2019 तक अर्थव्यवस्था को मजबूत समर्थन मिलना चाहिए, फिर भी ऑस्ट्रेलियाई परिवारों के कर्ज के बोझ और वेतन वृद्धि में लगातार कमजोरी ने एक लंबी छाया डाली है। कुछ लोगों ने अल्पकालिक फंडिंग दबाव और गतिविधि पर इसके संभावित प्रभाव पर आरबीए से मार्गदर्शन की आशा की थी। हालाँकि, विवरण बहुत कम था, इसके बजाय आरबीए इस मुद्दे की जाँच जारी रखने के लिए उत्सुक था।
नीति के लिए गतिविधि वृद्धि के साथ-साथ मुद्रास्फीति का भी उतना ही महत्व है। अगले सप्ताह जून सीपीआई (एक और) सौम्य प्रिंट होने की उम्मीद है, हेडलाइन मुद्रास्फीति के लिए 0.4 (2.1% वर्ष) और कोर के लिए 0.5% (1.9% वर्ष)। हमारे पूर्वावलोकन में रुचि रखने वालों के लिए सभी घटक विवरण हैं, लेकिन यहां दो अतिरिक्त बिंदु ध्यान देने योग्य हैं। पहला यह है कि पिछले 18 महीनों से, बाजार पूर्वानुमानकर्ताओं ने लगातार मुद्रास्फीति के परिणामों को अधिक अनुमानित किया है। दूसरा, इस निराशा की निरंतरता के साथ-साथ आने वाले वर्ष में ऊर्जा की कीमतों के अवस्फीतिकारी प्रभाव को पहचानते हुए, हमने हाल ही में 2018 और 2019 में मुद्रास्फीति के लिए अपने दृष्टिकोण को संशोधित किया है। अब हम मानते हैं कि सीपीआई के लिए भौतिक रूप से ऊपर जाना मुश्किल होगा उस संपूर्ण अवधि में आरबीए की लक्ष्य सीमा के नीचे।
वैश्विक अर्थव्यवस्था की ओर रुख करें तो इस सप्ताह चीन सबसे आगे और केंद्र में था। जीडीपी बाजार की 6.7% वर्ष की उम्मीद पर सही आई। विवरण अधिकारियों के इरादे के अनुरूप था: बेहतर उपभोग के लिए उपभोक्ता आय और धन में सुधार। विकास की स्थिरता का आकलन करने के संदर्भ में, दो बातें ध्यान देने योग्य हैं। सबसे पहले, दूसरी तिमाही में खपत रुकी रही (बजाय कि चंद्र नव वर्ष की छुट्टियों के बाद धीमी हो गई, जैसा कि आम तौर पर होता है) जिससे पता चलता है कि दूसरी तिमाही में बढ़त बहुत अधिक थी, जो संभवत: उत्साहपूर्ण आत्मविश्वास से समर्थित थी। टैरिफ संबंधी चिंताओं के बीच, और रोजगार की गति नरम होने को देखते हुए, यह टिकाऊ नहीं लगता है। दूसरा, निवेश में कमज़ोरी के बने रहने की संभावना है। जून में निवेश विवरण में स्पष्ट रूप से स्पष्ट है कि यह झटका सख्त क्रेडिट मानकों और सिस्टम को रीसेट करने और पूंजी को 'भविष्य के उद्योगों' में धकेलने के लिए आवश्यक ऋण उपलब्धता से आया है। इसलिए हम दूसरी छमाही में कमजोर वृद्धि और अधिकारियों के 2% वर्ष के लक्ष्य से पूरे वर्ष के परिणाम के नीचे रहने का आह्वान करने में सहज हैं - हमारा सबसे अच्छा अनुमान, 2% है। आवास पर एक अतिरिक्त बिंदु. हाल के महीनों में, पूरे देश में कीमतों में बढ़ोतरी में स्पष्ट तेजी आई है। हालाँकि इसके लिए मानकों को और अधिक सख्त करने की आवश्यकता होने की संभावना नहीं है क्योंकि: (6.5) मूल्य वृद्धि टियर 6.3 और 1 की ओर झुकी हुई है, जहाँ यह वांछित है; और (2) निर्माण गतिविधि व्यापक आधारित है।
अंततः अमेरिका में, चेयर पॉवेल अपनी अर्धवार्षिक गवाही में अमेरिकी कांग्रेस के समक्ष उपस्थित हुए। अर्थव्यवस्था पर मुख्य दृष्टिकोण अपरिवर्तित था, आर्थिक गति में मजबूत विश्वास और मुद्रास्फीति पर थोड़ी चिंता का 'बिल्कुल सही' संयोजन। नीति का परिणाम यह है कि "एफओएमसी का मानना है कि - अभी के लिए - आगे बढ़ने का सबसे अच्छा तरीका संघीय निधि दर को धीरे-धीरे बढ़ाना है"। "अभी के लिए" का समावेश स्पष्ट रूप से इस बात पर जोर देता है कि दृष्टिकोण पूरी तरह से अनुकूल नहीं है। जोखिम बना हुआ है. वित्तीय मोर्चे पर, यह मानना सबसे अच्छा है कि जोखिमों पर तभी प्रतिक्रिया दी जाएगी जब वे प्रकट होंगे। कुछ परिसंपत्तियों की कीमत ऊंचे स्तर पर होने के बावजूद वित्तीय स्थिति और स्थिरता को "सामान्य" के रूप में देखा जाता है। उपज वक्र पर टिप्पणियाँ भी गैर-धमकी देने वाली थीं। अधिक बारीकी से देखने लायक जोखिम वास्तविक अर्थव्यवस्था, विशेष रूप से वर्तमान व्यापार तनाव से जुड़े हैं। प्रश्नोत्तरी में सबसे उल्लेखनीय चेयर पॉवेल की टिप्पणी थी कि एफओएमसी के पास पूंजीगत व्यय योजनाओं को "ठंडे" किए जाने के सबूत थे। यदि हम उपभोक्ता से विकास के लिए समर्थन में गिरावट की आशंका में सही हैं, तो पिछले Q3.0 में सकल घरेलू उत्पाद की वृद्धि को 2% के करीब बनाए रखने के लिए, व्यावसायिक निवेश मजबूत रहना चाहिए। हालाँकि, पुख्ता सबूत यह है कि व्यापार को लेकर यह खुली अनिश्चितता इसे रोक सकती है। इसके बाद 2018 के आखिर से सरकारी खर्च को गति देने में प्रमुख योगदानकर्ता के रूप में छोड़ दिया जाएगा, जिससे अमेरिकी अर्थव्यवस्था 2019 में बहुत तेज विकास मंदी के लिए तैयार हो जाएगी - यहां तक कि घरेलू आय और आत्मविश्वास के लिए कोई भौतिक झटका भी नहीं होगा।
सप्ताह का चार्ट: ऑस्ट्रेलिया में बेरोज़गारी दर
जून में 51 हजार का रोजगार लाभ बहुत सकारात्मक था। इसे संदर्भ में रखें, तो यह अभी भी ऑस्ट्रेलियाई रोजगार वृद्धि के लिए 2018 की पहली छमाही में पिछले साल की 3.4% की धीमी वृद्धि को दर्शाता है। छह महीने की वार्षिक गति अगस्त 1.9 में 4.3% के शिखर से घटकर 2017% हो गई है। फिर भी, पिछले तीन महीने अधिक सकारात्मक रहे हैं, 28 की धीमी शुरुआत के बाद फरवरी और मार्च के दौरान रोजगार वृद्धि रुकने के बाद प्रति माह औसतन 2018k।
पिछले वर्ष के संबंधों के अनुरूप, भागीदारी दर रोजगार में बदलावों का बारीकी से अनुसरण कर रही है, जिससे बेरोजगारी दर लगभग साढ़े पांच प्रतिशत पर स्थिर बनी हुई है। हालाँकि, हम 5% के उल्लंघन के करीब हैं - जो पारंपरिक एक दशमलव स्थान पर, 5.3 में बेरोजगारी के लिए सबसे कम होगा।
नवीनतम गिरावट युवा बेरोजगारी में तेज गिरावट के कारण हुई है, जहां नौकरियों की वृद्धि राष्ट्रीय समग्र की तुलना में अधिक चक्रीय होती है और इसकी बेरोजगारी दर अधिक अस्थिर होती है।
न्यूजीलैंड: सप्ताह आगे और डेटा लपेटो
पिछले सप्ताह आर्थिक समाचारों ने 2018 की पहली छमाही के दौरान गतिविधि में धीमी गति को उजागर करना जारी रखा। हालाँकि, जबकि अर्थव्यवस्था में कुछ गति खो गई है, वर्ष की पिछली छमाही में विकास के चालकों में बदलाव देखने की संभावना है, जो इस बात पर आधारित है। राजकोषीय व्यय में भारी वृद्धि से। इससे अगले एक या दो वर्षों में सकल घरेलू उत्पाद की वृद्धि दर को एक स्तर प्रदान करने में मदद मिलेगी। इस पृष्ठभूमि में, हमने मुद्रास्फीति में मजबूती देखी है, अगली कुछ तिमाहियों में इसमें और बढ़ोतरी की उम्मीद है।
न्यूजीलैंड की अर्थव्यवस्था 2018 की पहली छमाही में धीमी रही
2018 की पहली छमाही में अर्थव्यवस्था की कुछ हवाएँ बाहर आती देखी गईं, जून तक वार्षिक सकल घरेलू उत्पाद की वृद्धि दर धीमी होकर लगभग 2.5% होने का अनुमान है। यह मोटे तौर पर आवास बाजार में नरमी और क्षमता संबंधी बाधाओं के उभरने के मद्देनजर निजी क्षेत्र की मांग में नरमी की हमारी उम्मीदों से मेल खाता है। लेकिन भले ही सकल घरेलू उत्पाद की वृद्धि धीमी हो गई हो, हम निश्चित रूप से न्यूजीलैंड की अर्थव्यवस्था को कमजोर नहीं कहेंगे, खासकर तब जब बेरोजगारी दस साल के निचले स्तर पर हो। अर्थव्यवस्था अब अपने विस्तार के आठवें वर्ष में है, और चक्र के इस अंतिम चरण में विकास में कुछ कमी आना सामान्य है क्योंकि अतिरिक्त क्षमता को अवशोषित कर लिया गया है।
कई मोर्चों पर धीमी आर्थिक गति देखी गई है। सबसे महत्वपूर्ण में से एक है आवास बाजार। REINZ के नवीनतम अपडेट से पता चला है कि जून में देश भर में घर की कीमतों में 0.1% की गिरावट आई है, जिससे फरवरी के बाद से घर की कीमतों का स्तर अनिवार्य रूप से स्थिर हो गया है। कीमतें अभी भी पिछले साल की तुलना में 3.8% अधिक हैं। हालाँकि, यह हाल के वर्षों में देखी गई दोहरे अंकों की वृद्धि दर से बहुत दूर है।
घर की कीमतों में नरमी पूरी तरह से ऑकलैंड और कैंटरबरी बाजारों पर केंद्रित है, जो कुल बिक्री का 40% हिस्सा हैं। ऑकलैंड में कीमतें जून में 0.3% गिर गईं (इतने महीनों में उनकी चौथी गिरावट) और अब लगभग दो वर्षों से बग़ल में चल रही हैं। इसी तरह, कैंटरबरी में कीमतें लंबे समय तक स्थिर रही हैं क्योंकि क्षेत्र में भूकंप के बाद समायोजन जारी है। ऑकलैंड और कैंटरबरी के बाहर, हम अभी भी उचित मूल्य वृद्धि देख रहे हैं, हालांकि वृद्धि की दर पिछले वर्षों में देखी गई उन्मत्त गति से उल्लेखनीय रूप से कम हो गई है।
आवास बाजार में मंदी महत्वपूर्ण नीतिगत बदलावों की पृष्ठभूमि में आई है। पूंजीगत लाभ पर कर लगाने के लिए 'ब्राइट लाइन टेस्ट' पहले ही बढ़ा दिया गया है। संपत्ति के विदेशी खरीदारों पर प्रतिबंध अगले महीने किसी समय लागू होने की उम्मीद है। फिर अगले साल की शुरुआत से, संपत्ति निवेशकों द्वारा नकारात्मक गियरिंग का उपयोग चरणबद्ध होना शुरू हो जाएगा। आवास आपूर्ति में वृद्धि के साथ संयुक्त (जिसे किवीबिल्ड कार्यक्रम और ऑकलैंड की एकात्मक योजना जैसे नीतिगत परिवर्तनों द्वारा भी समर्थित किया जा रहा है), हम उम्मीद करते हैं कि इन उपायों के परिणामस्वरूप घर की कीमत में वृद्धि कुछ समय के लिए धीमी रहेगी।
न्यूज़ीलैंडवासी अपनी संपत्ति का एक बड़ा हिस्सा मालिक-अधिकृत और निवेशक आवास में रखते हैं, और हमने पहले ही वर्ष की पहली छमाही के दौरान नाममात्र खर्च में वृद्धि देखी है क्योंकि आवास बाजार ठंडा हो गया है। आगे देखते हुए, हम उम्मीद करते हैं कि आवास बाजार में नरमी जारी रहने से कुछ समय के लिए घरेलू खर्च पर असर पड़ेगा (हालांकि जैसा कि नीचे चर्चा की गई है, यह पारिवारिक सहायता भुगतान में वृद्धि से आंशिक रूप से ऑफसेट होगा)।
आवास बाजार में मंदी अन्य संकेतों के साथ आती है कि विकास धीमा हो गया है। हाल के कई सर्वेक्षणों ने व्यापार क्षेत्र में गिरते आत्मविश्वास और नरमी वाली गतिविधियों को उजागर किया है। उस संदेश को BusinessNZ के विनिर्माण और सेवा क्षेत्र की स्थितियों के नवीनतम सर्वेक्षणों द्वारा पुष्ट किया गया था, जो धीमी उत्पादन वृद्धि के साथ-साथ श्रमिकों की मांग में कमी और हाल के महीनों में आगे के ऑर्डर में कमी की ओर इशारा करता है।
भविष्य में विकास के लिए आधार प्रदान करने के लिए राजकोषीय व्यय
हाल के महीनों में ठंडक के बाद, हमें उम्मीद है कि साल की दूसरी छमाही में सकल घरेलू उत्पाद की वृद्धि दर में उछाल आएगा। इसका एक प्रमुख कारण यह है कि अब सरकारी खर्च में उल्लेखनीय वृद्धि की जा रही है। इसमें सरकार के परिवार पैकेज और आवास सहायता भुगतान पर लगभग $1.5 बिलियन का खर्च शामिल है, जो मिलकर कई परिवारों की खर्च योग्य आय में उल्लेखनीय वृद्धि प्रदान करेगा। आने वाले वर्ष में स्वास्थ्य और शिक्षा सहित अन्य क्षेत्रों में भी बड़े खर्च में बढ़ोतरी देखने को मिलेगी।
सरकारी खर्च में बढ़ोतरी के साथ-साथ कुछ निर्यात क्षेत्रों (पर्यटन सहित) में मजबूती से निजी क्षेत्र की मांग में कमी की भरपाई करने में मदद मिलेगी। सब मिलाकर, हमें उम्मीद है कि अगले एक या दो साल में अर्थव्यवस्था 3% से थोड़ी कम दर से बढ़ेगी।
मुद्रास्फीति की पृष्ठभूमि भी मजबूत हो रही है
अर्थव्यवस्था का दूसरा क्षेत्र जहां चीजें बदल रही हैं वह है मुद्रास्फीति। जून तिमाही में उपभोक्ता कीमतें 0.4% बढ़ीं और साल भर में 1.5% बढ़ गईं। यह हमारी अपेक्षा से थोड़ा नरम था, कुछ एक-कारक कारकों (जैसे आयातित कारों और टेलीविज़न की कीमतों में गिरावट) के कारण यह कम हुआ। हालाँकि, विवरणों पर गौर करने पर, हम जो देख रहे हैं वह अर्थव्यवस्था की अंतर्निहित मुद्रास्फीति की गति में लगातार हो रही मजबूती है। यह मुख्य मुद्रास्फीति उपायों स्टैट्सएनजेड और आरबीएनजेड उत्पादन की सीमा में परिलक्षित हुआ, जो अब 2% के स्तर पर चल रहे हैं। महत्वपूर्ण बात यह है कि मुख्य मुद्रास्फीति में इस वृद्धि को मुद्रास्फीति के अधिक लगातार घरेलू घटकों में वृद्धि द्वारा रेखांकित किया गया है। वेतन वृद्धि में मजबूती और पेट्रोल की कीमतों में वृद्धि के साथ, इस वर्ष के अंत तक मुद्रास्फीति अंततः 2% तक बढ़ जाएगी।
बाजार हाल के सप्ताहों में आरबीएनजेड से कटौती की संभावना के साथ खिलवाड़ कर रहे थे। हालाँकि, मुख्य मुद्रास्फीति में मजबूती ने उस विचार पर पानी फेर दिया है। हम उम्मीद करते हैं कि ओसीआर में अगला कदम बढ़ोतरी होगी, लेकिन 2019 की अंतिम तिमाही तक ऐसा होने की उम्मीद न करें। आरबीएनजेड इस बात का ध्यान रखेगा कि मुद्रास्फीति में मौजूदा वृद्धि का कम से कम कुछ हिस्सा ईंधन से संबंधित है कीमतें, इसलिए संभवतः अस्थायी होंगी। इसके अलावा, ऐसा नहीं लगता कि मुद्रास्फीति जल्द ही आरबीएनजेड के लक्ष्य बैंड की ऊपरी सीमा को खतरे में डाल देगी, खासकर कई खुदरा कीमतों में नरमी को देखते हुए। इसका मतलब है कि इस स्तर पर दरों को समायोजित करने की कोई जल्दी नहीं है।
डेटा पूर्वावलोकन
एयूएस क्यू2 सीपीआई
- 25 जुलाई, अंतिम: 0.4%, 1.9% वर्ष, डब्ल्यूबीसी एफ/सी: 0.4%, 2.1% वर्ष
- मार्केट एफ / सी: 0.5%, रेंज: 0.3 से 0.8%
Q1 के लिए उपभोक्ता मूल्य सूचकांक 0.4%qtr, 1.9%वर्ष था। Q2 के लिए, हम एक और 0.4% प्रिंट की आशा करते हैं, जिससे वार्षिक आंकड़ा 2.1% तक बढ़ जाएगा। Q0.5 में RBA कोर माप का औसत 2.0%qtr, 1%वर्ष था। हम Q0.5 के लिए 1.9%qtr, 2%वर्ष का अनुमान लगाते हैं।
संक्षेप में, कमजोर वेतन वृद्धि, खुदरा और सुपरमार्केट में तीव्र प्रतिस्पर्धा, साथ ही आवास मंदी के समय मुद्रास्फीति आरबीए के लक्ष्य बैंड के निचले स्तर पर है।
Q2 में, पेट्रोल की कीमतों में 6% की बढ़ोतरी हुई, जिससे सीपीआई में 0.2 पीपीटी की बढ़ोतरी हुई। इसके विपरीत, सीपीआई (जिसे आरबीए के मुख्य उपायों के विपरीत मौसमी रूप से समायोजित नहीं किया जाता है) को शिक्षा और फार्मास्यूटिकल्स पर मौसमी नरम अध्ययन से कम किया जाएगा।
2017 में तेजी से बढ़े बिजली बिलों में दूसरी तिमाही में कमी आने की उम्मीद है क्योंकि नवीकरणीय ऊर्जा की क्षमता में विस्तार होगा।
अधिक विवरण के लिए, हमारा सीपीआई पूर्वावलोकन बुलेटिन देखें।
Aus Q2 आयात मूल्य सूचकांक
- 26 जुलाई, अंतिम: 2.1%, डब्ल्यूबीसी एफ/सी: 2.5%
- मार्केट एफ / सी: 1.9%, रेंज: 0.5 से 3.5%
मार्च तिमाही में आयातित वस्तुओं की कीमतों में 2.1 की बढ़ोतरी हुई और यह एक साल पहले के स्तर से 2.3% अधिक हो गई - बढ़ती वैश्विक ऊर्जा कीमतों और ऑस्ट्रेलियाई डॉलर के हाल ही में पीछे हटने के कारण कीमतें बढ़ रही हैं।
जून तिमाही के लिए, हमें उम्मीद है कि आयात कीमतें 2.5 के मध्य की तुलना में 5.0% बढ़कर 2017% अधिक हो जाएंगी।
दूसरी तिमाही में मुद्रा कमजोर हुई, जिससे आयात अधिक महंगा हो गया। तिमाही में, डॉलर में TWI के आधार पर 2% की गिरावट आई और साल भर में यह 2.6% कम हो गया।
तेल की कीमतों में बढ़ोतरी जारी रहने से आयातित ईंधन की लागत एक बार फिर बढ़ गई।
Aus Q1 निर्यात मूल्य सूचकांक
- 26 जुलाई, अंतिम: 4.9%, डब्ल्यूबीसी एफ/सी:- 0.8%
- मार्केट एफ/सी:- 1.3%, रेंज:- 3.0% से 0.0%
वैश्विक कमोडिटी कीमतों में उतार-चढ़ाव के कारण पिछले वर्ष निर्यात कीमतें अस्थिर रही हैं।
मार्च तिमाही में कमोडिटी की कीमतों में बढ़ोतरी देखी गई, जिससे निर्यात माल मूल्य सूचकांक में लगभग 5% उछाल आया - लेकिन फिर भी सूचकांक एक साल पहले के स्तर से 1.4% नीचे रह गया।
जून तिमाही में कमोडिटी की कीमतें उलट गईं। हमें उम्मीद है कि डॉलर के कम होने से निर्यात आय में बढ़ोतरी के बावजूद दूसरी तिमाही में निर्यात मूल्य सूचकांक में 0.8% की गिरावट आएगी।
इन अनुमानों के अनुसार, वस्तुओं के व्यापार की शर्तें जून तिमाही में 3% से कुछ अधिक पीछे हट गईं।
सेवाओं की कीमतों के संबंध में, एक अपडेट 4 सितंबर को भुगतान संतुलन जारी होने के साथ उपलब्ध होगा।
ईसीबी जुलाई नीति बैठक
- 26 जुलाई, अंतिम - 0.40%, डब्ल्यूबीसी - 0.40%
जून में दिए गए नीति पर ऐसे स्पष्ट और उद्देश्यपूर्ण मार्गदर्शन के साथ, जुलाई ईसीबी बैठक एक गैर-घटना की तरह लगती है।
हम जानते हैं कि संपत्ति की खरीदारी दिसंबर में पूरी तरह समाप्त होने से पहले अक्टूबर से फिर से कम हो जाएगी, और ब्याज दरें अगली गर्मियों के अंत तक स्थिर रहेंगी।
तो फिर जुलाई की बैठक के बाद के संचार की बारीकी से जांच करने का क्या मतलब है? संक्षेप में, गवर्निंग काउंसिल का वैश्विक जोखिमों का आकलन।
बढ़ते व्यापार तनाव का यूरोप की अर्थव्यवस्था, व्यवसायों और परिवारों दोनों पर पड़ने वाले प्रभाव पर उनका दृष्टिकोण सबसे महत्वपूर्ण होगा। वैश्विक वित्तीय स्थिरता और बाजार की तरलता भी दृष्टिकोण के लिए महत्वपूर्ण है। अंत में, हम यूरोपीय राजनीति द्वारा क्षेत्र की दीर्घकालिक उत्पादकता और समृद्धि के लिए उत्पन्न खतरे पर एक और स्पष्ट चेतावनी की उम्मीद करते हैं।
यूएस Q2 जीडीपी, % वार्षिक
- जुलाई 27, अंतिम 2.0%, WBC 4.2%
बाजार को लंबे समय से दूसरी तिमाही के बहुत मजबूत नतीजे की उम्मीद थी। विशेष रूप से खराब मौसम के कारण, Q2 में 2.0% की मामूली बढ़त के बाद, अमेरिकी सकल घरेलू उत्पाद 1% से अधिक उछलने के लिए तैयार है। कई जोखिम हैं, मुख्य रूप से व्यापार और उपभोग के लिए अपस्फीतिकारों के आसपास, जिनकी अंतिम संख्या वार्षिक रूप से 4.0% और 3.5% के बीच कहीं भी आ सकती है। लेकिन हमारे लिए सबसे संभावित परिणाम लगभग 4.5% है।
घटकों के संदर्भ में, व्यापार और सरकारी खर्च मजबूत सकारात्मक होने की उम्मीद है, साथ ही व्यापार निवेश और उपभोग भी भौतिक समर्थन प्रदान करने के लिए तैयार हैं।
इस रिलीज के बाद, ध्यान तेजी से 2018 की दूसरी छमाही की ओर जाएगा। यहां, उम्मीदें भी बहुत अधिक हैं, लेकिन हमारे लिए जोखिम भी हैं। हाल के व्यावसायिक निवेश आंशिक आंकड़ों में नरमी के संकेत मिले हैं और टैरिफ से पड़ने वाले प्रभाव के किस्से बढ़ रहे हैं। उपभोक्ता के लिए वास्तविक आय वृद्धि भी एक बड़ी बाधा है।




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


