
अमेरिकी समीक्षा
अर्थव्यवस्था में सुस्ती बनी हुई है, लेकिन मजबूती के संकेत
- जून में खुदरा बिक्री 0.5 प्रतिशत बढ़ी, जबकि मई का लाभ 0.8 प्रतिशत से बढ़कर 1.3 प्रतिशत हो गया। खुदरा बिक्री वृद्धि की समग्र मजबूत गति ने पहली तिमाही में कमजोर होने के बाद उपभोक्ता को दूसरी तिमाही में वास्तविक जीडीपी वृद्धि को चलाने के लिए ट्रैक पर रखा है।
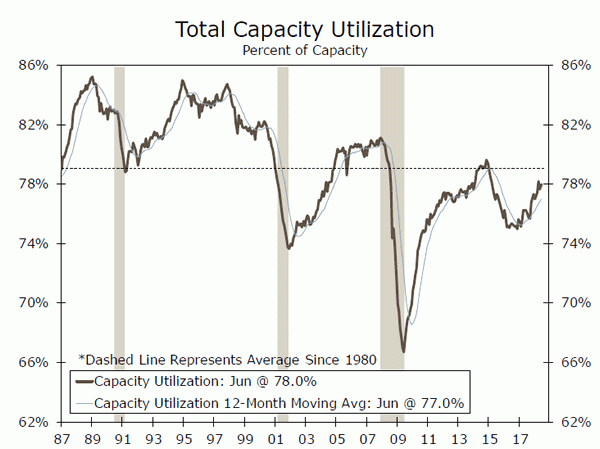
- जून में औद्योगिक उत्पादन 0.6 फीसदी बढ़कर नई ऊंचाई पर पहुंच गया। क्षमता उपयोग बढ़ा लेकिन अभी भी अपने ऐतिहासिक औसत से नीचे है, यह दर्शाता है कि सुस्ती बनी हुई है।
- जून में आवास की शुरुआत 12.3 प्रतिशत गिर गई, क्योंकि बिल्डरों को सामग्री की बढ़ती लागत और निर्माण शुरू करने में बाधाओं के रूप में श्रम की कमी का सामना करना पड़ रहा है।
अर्थव्यवस्था में सुस्ती बनी हुई है, लेकिन मजबूती के संकेत
जून में खुदरा बिक्री 0.5 प्रतिशत बढ़ी, जबकि मई का लाभ 0.8 प्रतिशत से बढ़कर 1.3 प्रतिशत हो गया। कार डीलरशिप और गैसोलीन स्टेशनों पर बिक्री में बड़ा लाभ हेडलाइन विकास की मजबूत गति में योगदान कर रहा था। पंप पर उच्च कीमतों ने गैसोलीन की बिक्री को बढ़ावा देने में मदद की है, जो साल-दर-साल 21.6 प्रतिशत ऊपर है। कोर "कंट्रोल" समूह खुदरा बिक्री जून में सपाट थी, हालांकि, सामान्य व्यापारिक वस्तुओं और कपड़ों की दुकानों पर बिक्री में गिरावट आई थी। खुदरा बिक्री वृद्धि की समग्र मजबूत गति ने पहली तिमाही में कमजोर होने के बाद उपभोक्ता को दूसरी तिमाही में वास्तविक जीडीपी वृद्धि को चलाने के लिए ट्रैक पर रखा है।
जून में औद्योगिक उत्पादन भी मजबूत दिख रहा था, जिसमें सूचकांक 0.6 प्रतिशत बढ़कर नई ऊंचाई पर पहुंच गया। मई में एक मोटर वाहन और पुर्जे निर्माण संयंत्र में आग लगने के बाद उत्पादन बाधित होने के बाद जून के सुधार का विनिर्माण उत्पादन में सुधार के साथ बहुत कुछ करना था। विनिर्माण क्षेत्र से उत्पादन जून में 0.8 प्रतिशत बढ़ा, जबकि खनन उत्पादन 1.2 प्रतिशत बढ़ा। यूटिलिटीज आउटपुट में 1.5 प्रतिशत की गिरावट के साथ ड्रैग था।
मार्च में स्टील और एल्युमीनियम पर लगाए गए टैरिफ और जून में सभी प्रमुख व्यापारिक भागीदारों के लिए विस्तारित होने के बावजूद, प्राथमिक धातु निर्माण अनिवार्य रूप से जून में सपाट था। लौह और इस्पात उत्पादों का उत्पादन 0.8 प्रतिशत गिर गया, जबकि एल्यूमीनियम और उत्पादन और प्रसंस्करण में 3.0 प्रतिशत की गिरावट आई। हमें उम्मीद है कि आने वाले महीनों में उत्पादन में कम से कम कुछ हद तक विस्तार होगा। क्षमता उपयोग अभी भी विनिर्माण क्षेत्र में अपने ऐतिहासिक औसत से नीचे है, जून में 75.5 प्रतिशत पर, यह सुझाव देता है कि सुस्त बनी हुई है, और मांग वारंट होने पर उत्पादन बढ़ाने के लिए तैनात किया जा सकता है। यह खनन क्षेत्र के विपरीत है, जहां एक ऊर्जा-संचालित रिबाउंड ने क्षमता उपयोग को बहुत तंग 92.7 प्रतिशत तक बढ़ा दिया है।
आवास क्षेत्र में, घरों की अच्छी मांग के बावजूद आपूर्ति की कमी बिक्री को सीमित कर रही है। जून में आवास की शुरुआत उम्मीद से काफी कम रही, एकल-परिवार और बहु-परिवार में गिरावट के कारण 12.3 प्रतिशत की गिरावट आई। बिल्डर्स सामग्री की बढ़ती लागत को चुनौती के रूप में उद्धृत करना जारी रखते हैं। स्टील और सॉफ्टवुड लम्बर के लिए उच्च कीमतों, प्रमुख इनपुट, का मतलब है कि कम निर्माण परियोजनाएं व्यवहार्य हैं। श्रम भी दुर्लभ होता जा रहा है क्योंकि अर्थव्यवस्था मजबूत होती है, एक और सीमित कारक। आवास शुरू होने में एक महत्वपूर्ण पिकअप के बिना, बिक्री के लिए उपलब्ध घरों की आपूर्ति कम रहने की संभावना है, और घर की बिक्री को बंद होने से रोकें।
निर्माण एकमात्र घटक था जिसने जून में प्रमुख आर्थिक सूचकांक (एलईआई) पर वजन किया। इंडेक्स 0.5 फीसदी बढ़ा, बिल्डिंग परमिट 0.6 फीसदी अंक की गिरावट के साथ। सबसे बड़ा सकारात्मक योगदानकर्ता आईएसएम के नए आदेश थे।
एलईआई में मजबूती, जो अर्थव्यवस्था के व्यापक क्षेत्र को कवर करने वाले दस संकेतकों का एक संयोजन है, संयुक्त राज्य की अर्थव्यवस्था के लिए हमारे आम तौर पर सकारात्मक दृष्टिकोण के अनुरूप है। हम पूरे वर्ष 3.1 में 2018 प्रतिशत की वास्तविक सकल घरेलू उत्पाद की वृद्धि की उम्मीद करते हैं, जो 2005 के बाद से उच्चतम विकास दर है। हालांकि, बढ़ती मांग अंततः श्रम और संसाधनों की आपूर्ति पर बाधाएं डाल देगी, जैसा कि हम आवास क्षेत्र में खेल देख रहे हैं। हम बढ़ती क्षमता बाधाओं के संकेतों और हमारे दृष्टिकोण के लिए संभावित जोखिम के स्रोतों के लिए अन्य क्षेत्रों में मजदूरी और कीमतों को देख रहे हैं।
यूएस आउटलुक
नई होम बिक्री • बुधवार
अप्रैल में 3.7 प्रतिशत गिरने के बाद, मई में नई घरेलू बिक्री 6.7 प्रतिशत बढ़कर 689,000-यूनिट की गति पर पहुंच गई। मौजूदा एकल-परिवार के घरों की तंग सूची द्वारा आवास बाजार को रोकना जारी है, जो संभवतः नए घर की बिक्री की अधिक तीव्र गति का समर्थन कर रहा है। हालांकि नई घरेलू सूची भी कम है, बिल्डर्स अपेक्षाकृत आशावादी बने हुए हैं, भले ही हाल ही में लगाए गए टैरिफ के बीच उन्हें बढ़ती सामग्री लागत का सामना करना पड़ रहा है।
मई में दक्षिण एक गतिरोध बना रहा, नई घरेलू बिक्री 17.9 प्रतिशत बढ़कर एक नए चक्र के उच्च स्तर पर पहुंच गई, जबकि बिक्री पश्चिम और पूर्वोत्तर में गिर गई। दक्षिण में विकास ठोस बना हुआ है, जहां एक साल पहले जून में आवास शुरू होने में 13 प्रतिशत से अधिक की वृद्धि हुई है, और यह क्षेत्र और विस्तार के लिए तैयार है। एक घर की औसत कीमत एक साल पहले की तुलना में 2.6 प्रतिशत गिरकर मई में $369,000 हो गई, संभवतः दक्षिण में बिक्री में वृद्धि के कारण, जहां घर अपेक्षाकृत अधिक किफायती होते हैं।
पिछला: 689K वेल्स फारगो: 665K आम सहमति: 670K
टिकाऊ सामान • गुरुवार
मई में ड्यूरेबल गुड्स ऑर्डर में 0.4 फीसदी की गिरावट आई। रक्षा आदेशों में 15.5 प्रतिशत की वृद्धि के कारण यह गिरावट अपेक्षा से थोड़ी कम थी। अप्रैल के स्टैंडआउट 0.3 प्रतिशत की वृद्धि के बाद मई में कोर कैपिटल गुड्स ऑर्डर को भी 2.0 प्रतिशत की बढ़त के साथ संशोधित किया गया था। शिपमेंट ठोस रहा, महीने में 0.6 प्रतिशत बढ़ गया। जून में औद्योगिक उत्पादन में उछाल से यह भी पता चलता है कि टिकाऊ वस्तुओं के ऑर्डर जून में पिकअप के लिए तैयार हैं। धीमी इन्वेंट्री वृद्धि के बीच अपूर्ण ऑर्डर में वृद्धि जारी है, क्योंकि बढ़ती ग्राहक मांग को पूरा करने में व्यवसायों को आपूर्ति-श्रृंखला बाधाओं का सामना करना पड़ रहा है।
कैपेक्स खर्च की हालिया गति अभी भी 2017 की दूसरी छमाही में पंजीकृत खर्च में रिकॉर्ड पिकअप से मंदी का प्रतिनिधित्व करती है। हालांकि, हम जून में टिकाऊ वस्तुओं के ऑर्डर में 3.2 प्रतिशत की वृद्धि की तलाश करते हैं, जो शेष में उपकरण खर्च की ठोस गति का संकेत देते हैं। वर्ष।
पिछला: 0.4% वेल्स फ़ार्गो: 3.2% आम सहमति: 2.8% (महीना-ओवर-महीना)
जीडीपी • शुक्रवार
Q2.0 में वार्षिक रूप से 1 प्रतिशत की धीमी वृद्धि के बाद, सकल घरेलू उत्पाद की वृद्धि Q2 में दृढ़ता से पलटाव की उम्मीद है। हम व्यापार घाटे में तेज कमी और उपभोक्ता और व्यावसायिक खर्च में तेजी के बीच सकल घरेलू उत्पाद को 4.7 प्रतिशत वार्षिक गति तक बढ़ाना चाहते हैं। ठोस खुदरा बिक्री, बढ़ती मजदूरी और मजबूत नौकरी लाभ उपभोक्ता खर्च के लिए 3.3 प्रतिशत वार्षिक क्लिप तक बढ़ने के हमारे पूर्वानुमान का समर्थन करते हैं। व्यापार व्यय भी ठोस बना रहा, यद्यपि पहली तिमाही में देखे गए रन अप की तुलना में धीमी दर से बढ़ रहा था। टिकाऊ वस्तुओं के ऑर्डर और शिपमेंट में ऊपर संकेत दिया गया है कि उपकरण खर्च की संभावना लगभग 1 प्रतिशत वार्षिक गति से बढ़ी है। Q5 जीडीपी को भी मजबूत निर्यात से बढ़ावा मिलने की संभावना है क्योंकि व्यवसायों ने प्रतिशोधी टैरिफ से आगे निकलने की कोशिश की, और हम व्यापार घाटे में संकुचन को 2 प्रतिशत अंक जोड़ने के लिए टॉपलाइन विकास की तलाश करते हैं। संभावित दूसरी तिमाही के पलटाव के पीछे के रुझान को H1.2-2 में ठोस विकास का समर्थन करना चाहिए, हालांकि व्यापार तनाव हमारे दृष्टिकोण के लिए एक संभावित नकारात्मक जोखिम पेश करता है।
पिछला: 2.0% वेल्स फार्गो: 4.7% आम सहमति: 4.0% (तिमाही-ओवर-क्वार्टर, वार्षिक)
वैश्विक समीक्षा
Q2 . में चीनी जीडीपी विकास मामूली रूप से धीमा
- चीन में वास्तविक सकल घरेलू उत्पाद की वृद्धि निवेश खर्च में और गिरावट के कारण, कम से कम आंशिक रूप से, Q2 में कम टिकी। हम उम्मीद करते हैं कि आने वाली तिमाहियों में चीन की जीडीपी वृद्धि का रुझान धीरे-धीरे कम होगा।
क्या एमपीसी अगले महीने दरें बढ़ाएगी?
- यूनाइटेड किंगडम में कुछ हाई-प्रोफाइल डेटा रिलीज़ इस सप्ताह अपेक्षा से कमज़ोर थे। हालाँकि, ब्रिटिश अर्थव्यवस्था मुश्किल से ही गिर रही है, और हम अभी भी मौद्रिक नीति समिति को 2 अगस्त को अपनी अगली नीति बैठक में दरों में वृद्धि करने के लिए देख रहे हैं।
Q2 . में चीनी जीडीपी विकास मामूली रूप से धीमा
इस सप्ताह जारी किए गए आंकड़ों से पता चला है कि चीन में वास्तविक जीडीपी वृद्धि की साल-दर-साल दर दूसरी तिमाही में मामूली रूप से धीमी होकर 6.7 प्रतिशत हो गई, जो कि Q6.8-1 में 2018 प्रतिशत थी (फ्रंट पेज पर चार्ट देखें)। इसके अंतर्निहित मांग घटकों में सकल घरेलू उत्पाद डेटा का पूर्ण विराम आसानी से उपलब्ध नहीं है, लेकिन मासिक आर्थिक संकेतक बताते हैं कि पिछले कुछ वर्षों में चीनी अर्थव्यवस्था में हुई मंदी के पीछे निवेश खर्च में वृद्धि और धीमी हो गई है। Q2 (शीर्ष चार्ट)। हम अनुमान लगाते हैं कि आने वाली तिमाहियों में चीनी सकल घरेलू उत्पाद की वृद्धि कम होगी, लेकिन हम अर्थव्यवस्था को जल्द ही किसी भी समय तेज मंदी का अनुभव करने के लिए नहीं देखते हैं। (आगे पढ़ने के लिए "चाइना मिड-ईयर इकोनॉमिक आउटलुक" देखें जो हमारी वेबसाइट पर पोस्ट किया गया है।)
क्या एमपीसी अगले महीने दरें बढ़ाएगी?
इस सप्ताह जारी किए गए ब्रिटिश आर्थिक आंकड़ों ने व्यापक रूप से आयोजित इस उम्मीद पर कुछ संदेह व्यक्त किया कि बैंक ऑफ इंग्लैंड (बीओई) की मौद्रिक नीति समिति (एमपीसी) 2 अगस्त को अपनी अगली नीति बैठक में दरों में वृद्धि करेगी। शुरुआत के लिए, जून के लिए मुद्रास्फीति के आंकड़े अधिकांश विश्लेषकों की अपेक्षा से कमजोर थे। बुद्धि के लिए, सीपीआई मुद्रास्फीति की समग्र दर 2.4 प्रतिशत पर स्थिर रही, जैसा कि अधिकांश विश्लेषकों ने उम्मीद की थी, और मुद्रास्फीति की मुख्य दर 1.9 प्रतिशत की दर से गिरकर 2.1 प्रतिशत हो गई जो मई में दर्ज की गई थी (मध्य चार्ट) . इसके अलावा, वास्तविक खुदरा बिक्री जून में पिछले महीने की तुलना में 0.5 प्रतिशत कम हो गई, जो कि आम सहमति के पूर्वानुमान की मामूली वृद्धि से काफी कमजोर थी। यदि मुद्रास्फीति बीओई के 2 प्रतिशत के लक्ष्य की ओर वापस आ रही है और खर्च के आंकड़े अपेक्षा से कमजोर हैं, तो एमपीसी को दरों में वृद्धि करने की जल्दी में क्यों होना चाहिए?
हालाँकि इस सप्ताह के कुछ आंकड़े मामूली रूप से निराशाजनक थे, लेकिन ब्रिटिश अर्थव्यवस्था शायद ही टूट रही हो। जून में खुदरा बिक्री में गिरावट के साथ भी, वास्तविक खुदरा खर्च दूसरी तिमाही में Q2.1 के सापेक्ष 8.5 प्रतिशत (वार्षिक दर पर 1 प्रतिशत) था। पिछले तीन महीने की अवधि की तुलना में मार्च-मई की अवधि में रोजगार में 137,000 कर्मचारी थे, और बेरोजगारी दर 43 साल के निचले स्तर 4.2 प्रतिशत पर स्थिर रही। यूके ऑफिस फॉर नेशनल स्टैटिस्टिक्स का अनुमान है कि वास्तविक जीडीपी अप्रैल में 0.2 प्रतिशत (वार्षिक नहीं) और मई में 0.3 प्रतिशत बढ़ी।
21 जून को अपनी सबसे हालिया नीति बैठक में, एमपीसी ने कहा कि "क्या अर्थव्यवस्था मई मुद्रास्फीति रिपोर्ट अनुमानों के अनुरूप व्यापक रूप से विकसित हो रही थी, पूर्वानुमान अवधि के दौरान मौद्रिक नीति का निरंतर कड़ा होना मुद्रास्फीति को अपने लक्ष्य पर स्थायी रूप से वापस करने के लिए उपयुक्त होगा। ।" एमपीसी वर्तमान में अनुमान लगाता है कि वास्तविक सकल घरेलू उत्पाद अगले कुछ वर्षों में लगभग 1-¾ प्रतिशत प्रति वर्ष बढ़ेगा। हाल के आंकड़ों के बावजूद, यूके जीडीपी इस मामूली गति से कम या ज्यादा बढ़ने की राह पर है, जो एमपीसी का अनुमान है कि विकास की लंबी अवधि की संभावित दर से थोड़ा अधिक है। इसके अलावा, नौ सदस्यीय एमपीसी के तीन सदस्यों ने पिछली नीति बैठक में दरें बढ़ाने के लिए मतदान किया। ऐतिहासिक रूप से निम्न स्तर (निचला चार्ट) पर नीति दर के साथ, हम मानते हैं कि कम से कम दो और मतदाता उन तीन सदस्यों में शामिल होंगे, जिससे 2 अगस्त को दरों में वृद्धि होगी। बने रहें।
वैश्विक आउटलुक
यूरोज़ोन पीएमआई • मंगलवार
यूरोजोन अर्थव्यवस्था पर शुरुआती तीसरी तिमाही के कुछ रीडिंग अगले सप्ताह मार्किट के क्रय प्रबंधक सूचकांकों के साथ छपेंगे। जैसा कि चार्ट में दाईं ओर दिखाया गया है, यूरोप में आर्थिक गतिविधि वर्ष की पहली छमाही में H3-2 के सापेक्ष कुछ हद तक ठंडी हो गई। उस ने कहा, विनिर्माण और सेवा क्षेत्रों के लिए जून की रीडिंग 2017 के करीब एक स्वस्थ विस्तार और आर्थिक विकास के अनुरूप है जो संभावित विकास से थोड़ा ऊपर है। जब तक विकास मौजूदा स्तरों के आसपास रहता है, यह श्रम बाजार में शेष सुस्ती को धीरे-धीरे कम करने और कोर मुद्रास्फीति को धीरे-धीरे बढ़ाने के लिए पर्याप्त होना चाहिए।
यूरोपीय सेंट्रल बैंक की भी अगले हफ्ते (गुरुवार) बैठक होगी। ईसीबी की ओर से किसी भी बड़े नीतिगत कदम की संभावना नहीं है, लेकिन जून के बाद यह पहली बैठक होगी जब ईसीबी ने अपने टेपरिंग और रेट हाइक के रास्ते तय किए। नतीजतन, ईसीबी कुछ भी स्पष्ट करने का अवसर ले सकता है, जो नीति निर्माताओं का मानना है कि वित्तीय बाजारों की व्याख्या बहुत ही हॉकिश या डोविश के रूप में की जाती है।
पिछला: एक्सएनएनएक्स (सेवाएं); 54.9 (विनिर्माण) आम सहमति: 55.2 (सेवाएं); एक्सएनएनएक्स (विनिर्माण)
दक्षिण कोरिया सकल घरेलू उत्पाद • बुधवार
पिछले कुछ वर्षों में दक्षिण कोरिया में आर्थिक विकास उल्लेखनीय रूप से स्थिर रहा है। एक कमजोर Q4-2017 वार्षिक वास्तविक सकल घरेलू उत्पाद की दो तिमाहियों के बीच 4 प्रतिशत से ऊपर था। Q1 में व्यक्तिगत खपत के लिए एक सॉफ्ट प्रिंट निवेश खर्च में मजबूत वृद्धि और मजबूत निर्यात वृद्धि द्वारा ऑफसेट किया गया था।
जुलाई में अपनी सबसे हालिया नीति बैठक में, बैंक ऑफ कोरिया ने अपनी नीतिगत दर को स्थिर रखा और समायोजन के कारणों के रूप में कॉर्पोरेट आय और व्यापार तनाव का हवाला देते हुए 2018 के विकास अनुमान को 2.9 प्रतिशत से घटाकर 3.0 प्रतिशत कर दिया। व्यापार तनाव BoK के लिए अनिश्चितता का एक प्रमुख स्रोत है, क्योंकि सकल घरेलू उत्पाद के हिस्से के रूप में कुल निर्यात 50 प्रतिशत से अधिक है। मुद्रास्फीति नियंत्रण में है और संरचनात्मक कारणों से बेरोजगारी अभी भी कुछ अधिक है, आर्थिक स्थिति अभी भी कम नीतिगत समायोजन का पूरी तरह से समर्थन नहीं कर रही है। अगले हफ्ते के जीडीपी प्रिंट से नीति निर्माताओं को इस बात का बेहतर अंदाजा होगा कि अगली दर वृद्धि कितनी दूर है।
पिछला: 1.0% वेल्स फारगो: 1.0% आम सहमति: 0.7% (तिमाही-से-तिमाही)
सेंट्रल बैंक ऑफ रूस • शुक्रवार
सेंट्रल बैंक ऑफ रशिया ने 2017 में अपनी मुख्य नीतिगत दर में कटौती करना शुरू कर दिया क्योंकि मुद्रास्फीति अंततः अपने दोहरे अंकों की गति से कम हो गई और रूबल को मजबूती मिली। हालांकि, इसकी पिछली दो बैठकों में, परस्पर विरोधी आर्थिक संकेतों के मिश्रण के बीच मौद्रिक नीति स्थिर रही है। Q1.3-1 में साल दर साल आर्थिक विकास सिर्फ 2018 प्रतिशत बढ़ा था, उम्मीद से थोड़ा कमजोर और अधिक मौद्रिक नीति में ढील का सुझाव कार्ड में हो सकता है।
हालाँकि, मुद्रास्फीति एक गर्त से टकराती हुई प्रतीत होती है, जैसा कि केंद्रीय बैंक ने अपनी पिछली बैठक में कहा था कि "2019 के अंत तक जोखिमों का संतुलन मुद्रास्फीति की ओर स्थानांतरित हो गया है।" इसके अलावा, अप्रैल में अतिरिक्त अमेरिकी प्रतिबंधों की घोषणा के बाद से रूबल कुछ दबाव में बना हुआ है; डॉलर के मुकाबले रूबल वर्ष के लिए लगभग 11 प्रतिशत नीचे है। नीति निर्माताओं के दिमाग में परस्पर विरोधी कारकों के इस संयोजन के साथ, ब्लूमबर्ग सर्वसम्मति केंद्रीय बैंक की अगले शुक्रवार को होने वाली बैठक में बने रहने की तलाश करती है।
पिछला: 7.25% आम सहमति: 7.25%
पॉइंट ऑफ व्यू
ब्याज दर घड़ी
सवालों पर सवाल
इस सप्ताह फेड के अध्यक्ष जेरोम पॉवेल की गवाही के बाद, हम कई सवालों (और जवाबों) से जुड़े हुए थे, जो आर्थिक मामलों की स्थिति को देखने के तरीके से थोड़ा अलग थे।
मजदूरी, मुद्रास्फीति और वास्तविक आय
एक दावा यह था कि मजदूरी मुद्रास्फीति से पीछे है, और वास्तविक मजदूरी में कई वर्षों से गिरावट आई है। हम पाते हैं कि मुद्रास्फीति 2013 के बाद से केवल कुछ ही महीनों में मजदूरी से आगे निकल गई है (शीर्ष चार्ट)। मुद्रास्फीति कई स्पाइक्स का सबूत देती है; लेकिन, समय के साथ, मजदूरी मुद्रास्फीति से अधिक हो गई है। इसके अलावा, मजदूरी श्रमिकों को मुआवजे का केवल एक रूप है-वास्तव में, गैर-कर स्वास्थ्य देखभाल लाभ श्रम मुआवजे का एक महत्वपूर्ण हिस्सा हैं। इस बिंदु तक, वास्तविक डिस्पोजेबल आय एक साल पहले से 1.7 प्रतिशत बढ़ी है, और पिछले तीन महीनों में 2.3 प्रतिशत वार्षिक दर से बढ़ी है।
ऋण वृद्धि धीमी हो गई है
एक अतिरिक्त दावा था कि ओबामा प्रशासन के अंतिम वर्ष के दौरान ऋण वृद्धि धीमी होकर आधे से भी कम हो गई है। हम पाते हैं कि 2016 के अंत (मध्य चार्ट) में अपने चक्र के उच्च स्तर के बाद से बैंकों में कुल ऋण धीमा रहा है। पिछले 13 हफ्तों में, ऋण वृद्धि 5.8 प्रतिशत बढ़ी है, और पिछले वर्ष की तुलना में 4.9 प्रतिशत बढ़ी है। हालांकि, ओबामा प्रशासन में ऋण वृद्धि कभी भी इन संख्याओं से दोगुनी नहीं थी। इस चक्र में विकास दर 10 फीसदी के आंकड़े को नहीं छू पाई है।
इसके अलावा, समय के साथ अर्थव्यवस्था में ऋण का स्वरूप कहीं अधिक व्यापक हो गया है। क्रेडिट कई रूपों में और कई स्रोतों से उपलब्ध है। एनएफआईबी लघु व्यवसाय सर्वेक्षण के अनुसार, क्रेडिट रिपोर्ट करने वाली फर्मों के बीच का अंतर कठिन बनाम आसान है जो 2009-2014 के शिखर से काफी नीचे है और पिछले आसान क्रेडिट अवधि के अनुरूप है।
प्रमुख मुद्रास्फीति के रूप में मुद्रास्फीति?
एक अतिरिक्त दावा यह था कि मूल मुद्रास्फीति समग्र मुद्रास्फीति की तुलना में भविष्य की मुद्रास्फीति का एक बेहतर संकेतक है। हम मुख्य मुद्रास्फीति और समग्र मुद्रास्फीति (निचला चार्ट) के बीच दो तरह से कार्य-कारण पाते हैं। दोनों श्रृंखलाएं एक ही स्रोत से आती हैं, बीएलएस, और कोर समग्र मुद्रास्फीति का हिस्सा है।
क्रेडिट मार्केट इनसाइट्स
बंधक बाजार में बदलाव
इस सप्ताह कांग्रेस को फेड की अर्ध-वार्षिक मौद्रिक नीति रिपोर्ट पेश करते हुए, फेड चेयर पॉवेल ने अर्थव्यवस्था पर एक आशावादी स्वर दिया। हालांकि, रिपोर्ट में कहा गया है कि "इस साल आवास बाजार में गतिविधि बंद हो गई है।"
अपनी गवाही में, पॉवेल ने कुछ कारकों पर विस्तार किया, जो आवास बाजार में गतिविधि को रोक रहे हैं, यह बताते हुए कि "संभवतः ऋण योग्य उधारकर्ताओं की महत्वपूर्ण संख्या है जो बंधक ऋण तक पहुंच नहीं पा रहे हैं।" मंदी के बाद बैंकों में बंधक ऋण देने के मानक बहुत सख्त हो गए हैं, और अभी तक ऐतिहासिक मानदंडों पर वापस नहीं आए हैं, क्योंकि बैंक ऋण देने में सतर्क रहते हैं। अर्बन इंस्टीट्यूट का आवास ऋण उपलब्धता सूचकांक, जो बंधक बाजार द्वारा लिए गए डिफ़ॉल्ट जोखिम को मापता है, 50-2001 की अवधि में अपने औसत से अभी भी 2003 प्रतिशत से अधिक है।
जैसे ही फेड ने मौद्रिक नीति को कड़ा किया है, बंधक दरें भी बढ़ रही हैं। औसत 30-वर्ष की दर बंधक दर वर्ष की शुरुआत के बाद से 52 बीपीएस बढ़ गई है। साथ ही, घर अधिक महंगे होते जा रहे हैं, केस-शिलर नेशनल होम प्राइस इंडेक्स वर्ष पर 6.4 प्रतिशत ऊपर है। घर की बढ़ती कीमतों और उच्च बंधक दरों के संयोजन ने उन परिवारों के सामने और बाधाएं खड़ी कर दी हैं जो एक बंधक लेना चाहते हैं।
हालांकि, मजबूत रोजगार लाभ और तेज आय वृद्धि से संभावित घर खरीदारों के सामने आने वाली बाधाओं को कम करने में मदद मिलनी चाहिए। संतुलन पर, हम अगले वर्ष के दौरान आवास बाजार गतिविधि में मामूली लाभ की उम्मीद करते हैं।
सप्ताह का विषय
टैलींग अप टैरिफ: मुद्रास्फीति पर प्रभाव
व्यापार तनाव वसंत के बाद से बढ़ रहा है, जब राष्ट्रपति ट्रम्प ने स्टील और एल्यूमीनियम आयात पर टैरिफ की घोषणा की। जबकि 1980 के दशक के मध्य से (शीर्ष चार्ट) अमेरिकी आयात पर प्रभावी टैरिफ में काफी गिरावट आई है, यह स्पष्ट है कि दरों में अब गिरावट नहीं आ रही है।
कुल मिलाकर, ट्रम्प प्रशासन के प्रमुख टैरिफ परिवर्तन 90 बिलियन अमेरिकी डॉलर के आयात पर लागू होते हैं, जिसकी औसत दर 22 प्रतिशत है। हालांकि, प्रस्तावित टैरिफ का मूल्य भौतिक रूप से अधिक है। यदि अधिनियमित किया जाता है, तो वे प्रभावित वस्तुओं में $ 485 बिलियन जोड़ देंगे। टैरिफ का एक संभावित प्रभाव उपभोक्ता मूल्य स्तर में परिवर्तन है। हम उम्मीद करते हैं कि पहले से लगाए गए टैरिफ हेडलाइन सीपीआई में वृद्धि करेंगे, जो वर्तमान में 2.8 प्रतिशत है, अन्य सभी कारकों को स्थिर रखते हुए, 0.1 प्रतिशत अंक। अतिरिक्त टैरिफ जारी किए जाने को ध्यान में रखते हुए, हेडलाइन सीपीआई में परिवर्तन 0.5 प्रतिशत अंक बढ़ जाएगा।
सीपीआई शीर्षक में परिवर्तन अपेक्षाकृत छोटा क्यों है? उपभोक्ता वस्तुओं पर खर्च केवल उपभोक्ता परिव्यय का लगभग एक तिहाई होता है, इसलिए यह औसत उपभोक्ता कीमतों पर उच्च वस्तुओं की कीमतों के प्रभाव को सीमित करता है। इसके अलावा, अधिनियमित अधिकांश टैरिफ मध्यवर्ती वस्तुओं पर केंद्रित हैं। अपेक्षाकृत उच्च लाभ मार्जिन का मतलब है कि कंपनियां उपभोक्ता पर मूल्य वृद्धि को बढ़ाए बिना उत्पादन की लागत में कुछ वृद्धि को अवशोषित करने की क्षमता रखती हैं। समय के साथ टैरिफ से बचने के लिए फर्मों द्वारा आपूर्ति श्रृंखलाओं को फिर से समायोजित करने की भी संभावना है। व्यापार तनाव और प्रतिशोधी शुल्कों के सामने एक मजबूत अमेरिकी डॉलर, जो कम माल निर्यात किए जाने पर घरेलू आपूर्ति में वृद्धि कर सकता है, और अधिक ऑफसेटिंग प्रभाव प्रदान करता है।
कुल मिलाकर, टैरिफ के प्रभाव जो पहले से ही लागू किए जा चुके हैं, वे काफी छोटे होने चाहिए जहां फेड को मुद्रास्फीति के आधार पर अपनी वर्तमान नीति को बदलने की आवश्यकता नहीं है। एफओएमसी ने अपने मुद्रास्फीति लक्ष्य की सममित प्रकृति को देखते हुए एक समय के लिए मामूली ओवरशूट स्वीकार करने की इच्छा पर बल दिया है। हालांकि, अतिरिक्त प्रस्तावित उपाय मुद्रास्फीति को उल्लेखनीय रूप से अधिक बढ़ाने और वास्तविक उपभोक्ता खर्च पर अधिक सार्थक रूप से वजन करने के लिए खड़े हैं।
इस विषय पर अधिक जानकारी के लिए, हमारी हालिया रिपोर्ट "टैलिंग अप टैरिफ: द इफेक्ट ऑन इन्फ्लेशन" (जुलाई 19, 2018) देखें।




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


