
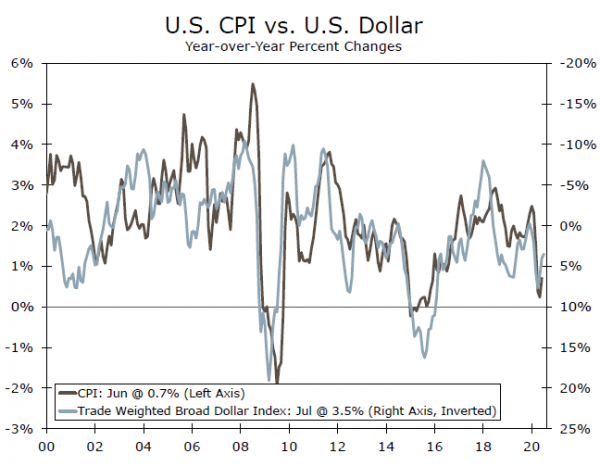
अमेरिकी व्यापारिक साझेदारों की मुद्राओं की तुलना में मापने पर हाल की अमेरिकी डॉलर की कमजोरी कम स्पष्ट होती है। व्यापार और कुछ हद तक मुद्रास्फीति का दृष्टिकोण घरेलू और विदेशी मांग पर अधिक निर्भर करता है।
'क्योंकि मेरे चारों ओर सब कुछ गिर रहा है
अमेरिकी डॉलर हाल के सप्ताहों में कमजोर हुआ है, डॉलर स्पॉट इंडेक्स अब पिछले महीने में लगभग 4% नीचे है, कमजोर प्रवृत्ति का सबसे हालिया गिरावट जिसमें मार्च के बाद से ग्रीनबैक के इस उपाय में लगभग 10% की गिरावट देखी गई है। यह पिछले दो वर्षों में सबसे निचला स्तर है। जबकि बाजार डॉलर स्पॉट या डीएक्सवाई इंडेक्स पर निर्भर करते हैं, जो वैश्विक स्तर पर एफएक्स बाजारों का प्रतिबिंब है, कई अर्थशास्त्री ऐसे उपायों का पालन करते हैं जो फेड के व्यापार-भारित व्यापक डॉलर इंडेक्स (टीडब्ल्यू $) जैसे व्यापार प्रवाह को प्रतिबिंबित करते हैं। जैसा कि नाम से पता चलता है, यह माप आयात और निर्यात पर डॉलर के अंतिम प्रभाव को अधिक सटीक रूप से दर्शाता है। दोनों सूचकांकों के बीच मुख्य अंतर उनकी मुद्राओं के वजन पर निर्भर करता है। DXY सूचकांक में यूरो का हिस्सा 50% से अधिक है, जिसमें केवल पांच अन्य मुद्राएं (पाउंड, येन, कैनेडियन डॉलर, क्रोना और स्विस फ़्रैंक) शामिल हैं। हालाँकि, TW$ द्विपक्षीय व्यापार की मात्रा के आधार पर 26 मुद्राओं में से प्रत्येक को अधिक महत्वपूर्ण महत्व देता है। उपयोग की जाने वाली मुद्राएँ अमेरिकी व्यापार का 90% से अधिक हिस्सा बनाती हैं। यूरो का भार अभी भी सबसे अधिक है, लेकिन DXY सूचकांक में 19% के मुकाबले केवल 58% है।
जबकि दोनों सूचकांक आम तौर पर एक साथ चलते हैं (शीर्ष चार्ट), वे डॉलर की कमजोरी के कारण के आधार पर भिन्न हो सकते हैं, जैसा कि आज कई कारकों में से एक है, यूरो एक विशेष स्टैंडआउट है, जो मार्च के मध्य से डॉलर के मुकाबले 10% से अधिक बढ़ रहा है। . अपने मार्च शिखर से, TW$ DXY सूचकांक में अधिक बड़ी 7% गिरावट की तुलना में केवल 10% कम है।
डॉलर की हालिया कमजोरी को समझाना ज्यादा मुश्किल नहीं है। न केवल फेड ने वित्तीय बाजारों को बड़े पैमाने पर तरलता प्रदान की है, बल्कि अन्य केंद्रीय बैंकों और विदेशी सरकारों ने अब उत्तेजक नीति अपनाई है - विशेष रूप से यूरोपीय रिकवरी फंड योजना। इसके अलावा, मामलों की संख्या में फिर से तेजी आने के मामले में अमेरिका और यूरोज़ोन के बीच बदलाव ने भी संभवतः एक भूमिका निभाई है। हाल की डॉलर की कमजोरी के पीछे ये कुछ कारक हैं, जिसने इस बात की चिंता बढ़ा दी है कि अर्थव्यवस्था के लिए और अधिक मूल्यह्रास का क्या मतलब है।
सिद्धांत रूप में, और अन्य कारकों को स्थिर रखते हुए, एक कमजोर डॉलर से विदेशियों के लिए निर्यात कम महंगा हो जाएगा और अमेरिकी खरीदारों के लिए आयात अधिक महंगा हो जाएगा, और इसके परिणामस्वरूप उच्च मुद्रास्फीति हो सकती है। डॉलर के मूल्यह्रास से मार्जिन पर निर्यात में मदद मिलनी चाहिए, लेकिन शेष विश्व में वृद्धि अमेरिकी निर्यात वृद्धि (मध्य चार्ट) पर बहुत बड़ा प्रभाव डालती है। यदि, जैसा कि हम उम्मीद करते हैं, वैश्विक अर्थव्यवस्था में सुधार होना शुरू हो जाता है, तो कमजोर डॉलर के साथ निर्यात वृद्धि में तेजी आनी चाहिए, जिससे पाल में कुछ अतिरिक्त हवा मिलेगी। आयात के संदर्भ में, आज प्रभाव को समझना थोड़ा मुश्किल है। मई और जून में कुल घरेलू मांग में सुधार शुरू हुआ और हमें उम्मीद है कि तीसरी तिमाही में भी सुधार जारी रहेगा। घरेलू मांग बढ़ने से आयात बढ़ने की संभावना है, भले ही कमजोर डॉलर मामूली प्रतिकूल स्थिति पैदा कर रहा हो। हालिया इतिहास से पता चलता है कि कमजोर डॉलर से हमेशा ऊंची कीमत वृद्धि नहीं होती है। उदाहरण के लिए 3-2002 को लें, डॉलर में लगातार कमजोरी थी लेकिन उस अवधि में वास्तव में मुद्रास्फीति औसतन 2008% से नीचे देखी गई (नीचे चार्ट)।




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


