
अमेरिका हाइलाइट्स
- इस सप्ताह बाज़ारों में निराशावाद हावी रहा, क्योंकि अमेरिका-चीन व्यापार संबंधों के बारे में नकारात्मक सुर्खियाँ जारी रहीं।
- ब्रिटेन की प्रधानमंत्री थेरेसा मे ने संसद के माध्यम से ब्रेक्जिट समझौते पर बातचीत के बार-बार प्रयास विफल होने के बाद अपने इस्तीफे की घोषणा की। इस सप्ताह पाउंड में गिरावट आई क्योंकि बाज़ारों को 31 अक्टूबर को नो-डील ब्रेक्सिट की चिंता है।
- अमेरिकी फैक्ट्री क्षेत्र के संकेतक नरम विदेशी मांग और धारणा के कारण कमजोर प्रवृत्ति का संकेत दे रहे हैं।
कनाडाई हाइलाइट्स
- यह बाज़ारों के लिए गिरावट वाला सप्ताह था क्योंकि वैश्विक विकास और व्यापार के बारे में चिंताओं ने धारणा पर असर डाला।
- खुदरा और थोक बिक्री दोनों ने सकारात्मक संकेत दिए, मार्च में वृद्धि हुई, जिससे वसंत में बेहतर गति का प्रमाण मिला।
- फिर भी, हम उम्मीद करते हैं कि अर्थव्यवस्था को पहली तिमाही में विस्तार करने के लिए संघर्ष करना पड़ा और सालाना आधार पर केवल 0.4% की वृद्धि हुई। संभावित आर्थिक नतीजे और बढ़ते व्यापार तनाव के बीच सकारात्मक संतुलन होना चाहिए, जिसमें स्टील और एल्युमीनियम टैरिफ को हटाना, बैंक ऑफ कनाडा को उसके मौजूदा होल्डिंग पैटर्न में छोड़ना शामिल है।
अमेरिका-चीन व्यापार संबंधों के बारे में नकारात्मक सुर्खियों पर ध्यान केंद्रित करते हुए इस सप्ताह वैश्विक बाजार निराशावादी मूड में लौट आए। इस सप्ताह तेल की कीमतों में तेजी से गिरावट आई, क्योंकि अमेरिका में बढ़ते भंडार के कारण बाजार चिंतित था कि व्यापार अनिश्चितता के कारण मांग कम हो रही है। विभिन्न क्षेत्रों में विनिर्माण आत्मविश्वास के उपाय भी कमजोर थे। यूरोप और जापान में विनिर्माण गतिविधियों में संकुचन जारी रहा। अमेरिका में, विनिर्माण आत्मविश्वास के मार्किट गेज में भी मई में और गिरावट देखी गई।
सबसे बढ़कर, ब्रेक्सिट गाथा फिर से सामने आ गई, जब प्रधान मंत्री थेरेसा मे ने अपने इस्तीफे की घोषणा की। मे संसद के माध्यम से अपना ब्रेक्जिट समझौता कराने में असमर्थ रही थीं। ब्रेक्सिट पर आगे का रास्ता अस्पष्ट बना हुआ है, और नए कंजर्वेटिव नेता, जिन्हें जुलाई के अंत तक चुना जाना चाहिए, के पास ब्रिटेन के लिए ईयू छोड़ने की 31 अक्टूबर की समय सीमा से पहले एक नया पाठ्यक्रम तैयार करने के लिए बहुत समय नहीं होगा। इस बीच, ब्रिटेन की अर्थव्यवस्था पर अनिश्चितता के बादल मंडराते रहे हैं और नो-डील ब्रेक्सिट की बढ़ती संभावना ने पिछले सप्ताह पाउंड पर भारी दबाव डाला है।
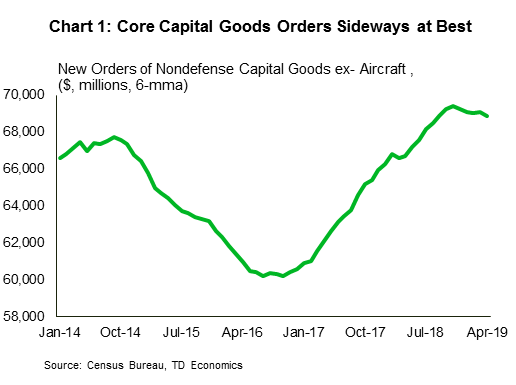
खट्टी ख़बरें अप्रैल की टिकाऊ वस्तुओं के ऑर्डर रिपोर्ट के साथ जारी रहीं, जिसमें दिखाया गया कि अप्रैल में कुल ऑर्डर में 2.1% की गिरावट आई। गैर-रक्षा पूंजीगत सामान के ऑर्डर पूर्व-विमान - व्यापार पूंजी व्यय का बारीकी से देखा जाने वाला गेज - अप्रैल में भी नीचे (-0.9%) था। टिकाऊ वस्तुओं के ऑर्डर महीने-दर-महीने काफी अस्थिर होते हैं, लेकिन प्रवृत्ति के आधार पर (छह महीने की चलती औसत) ऑर्डर 2018 के अंत से सबसे अच्छे से बग़ल में चले गए हैं (चार्ट 1)। यह पिछले सप्ताह की बॉटम लाइन में चर्चा की गई थीम के अनुरूप है, कि अमेरिकी विनिर्माण क्षेत्र में दरारें दिखाई दे रही हैं: विदेशी मांग ठंडी हो गई है, और व्यापार के मोर्चे पर अनिश्चितता व्यावसायिक भावना और नए उपकरणों पर खर्च करने की इच्छा पर असर डाल रही है।
राष्ट्रपति ने व्यापार संघर्षों के अर्थव्यवस्था के कम से कम एक क्षेत्र पर पड़ने वाले प्रभाव को पहचाना है। उन्होंने औपचारिक रूप से अमेरिका से प्रमुख कृषि निर्यात पर चीनी प्रतिशोधी टैरिफ से आहत किसानों के लिए 16 बिलियन डॉलर के सहायता पैकेज की घोषणा की। यह राशि पिछले साल के सहायता पैकेज (लगभग 12 बिलियन डॉलर) से थोड़ी बड़ी है। इन पैकेजों की संयुक्त लागत अमेरिका द्वारा एकत्र किए गए सीमा शुल्क में वृद्धि से कहीं अधिक है, क्योंकि प्रशासन ने 2018 की शुरुआत में आयात शुल्क को बढ़ाना शुरू कर दिया है (चार्ट 2), जिससे टैरिफ के किसी भी वित्तीय लाभ को खत्म कर दिया गया है।
दुनिया की सबसे बड़ी अर्थव्यवस्थाओं के बीच चल रहे व्यापार तनाव की सुर्खियों के बीच, सबसे हालिया एफओएमसी बैठक के मिनट पहले से ही थोड़े पुराने लग रहे थे। ये विचार-विमर्श कुछ चीनी आयातों पर टैरिफ दर में नवीनतम वृद्धि से पहले हुआ। मिनटों में धैर्यपूर्ण मौद्रिक नीति के प्रति एफओएमसी की प्रतिबद्धता दिखाई गई, और इस बात पर महत्वपूर्ण चर्चा हुई कि क्या मुद्रास्फीति में हालिया नरमी अस्थायी है, या अधिक लगातार प्रवृत्ति है। समिति उस विषय पर स्पष्ट रूप से विभाजित है, और कुछ और महीनों के आंकड़ों से बहस सुलझने की संभावना है। मुद्रास्फीति को एक तरफ रख दें, वैश्विक आर्थिक अनिश्चितता के बढ़ते बादलों को देखते हुए, दरों पर लंबे समय तक रुकना एक बुद्धिमानी भरा कदम लगता है।
जैसे-जैसे सप्ताह बीतता गया, कमज़ोर वैश्विक आर्थिक पृष्ठभूमि की व्यापार-युद्ध संबंधी आशंकाएँ बढ़ती गईं, जिससे सरकार की उधारी लागत कम हो गई। कच्चे तेल ने भी बेंचमार्क WTI अनुबंध से 4 अमेरिकी डॉलर से अधिक की कटौती की। एसएंडपी/टीएसएक्स कंपोजिट इंडेक्स भी इसमें शामिल हो गया, जो लेखन के समय सप्ताह के निचले स्तर पर समाप्त होने की ओर अग्रसर है। ऐसा लगता है कि बाज़ार ने इस सप्ताह अपेक्षाकृत ठोस घरेलू डेटा पृष्ठभूमि को नजरअंदाज कर दिया है, और घरेलू गति में सुधार के संकेतों की तुलना में बाहरी जोखिमों पर अधिक ध्यान केंद्रित किया है।
दरअसल, डेटा के मोर्चे पर, हमें इस बात के और संकेत मिले हैं कि हालिया आर्थिक नरमी खत्म हो सकती है। मार्च में महीने-दर-महीने खुदरा बिक्री 1.1% बढ़ी। यह लाभ मुख्य रूप से पंप पर बढ़ती कीमतों के कारण था, जिससे महीने में बिक्री की मात्रा 0.3% से अधिक मामूली हो गई। हालांकि कोई मजबूत परिणाम नहीं है (कुल मिलाकर तिमाही में मात्रा में गिरावट आई है), यह लाभ का दूसरा महीना था, जो पिछले वर्ष या उससे भी अधिक कमजोर प्रदर्शन से एक स्वागत योग्य ब्रेक था (चार्ट 1)। थोक रिपोर्ट में मंदी के समय में सुधार की एक समान कहानी सामने आई। दोनों मामलों में यह उल्लेखनीय है कि, हालांकि ऑटो बिक्री नरम रही है, अन्य ब्याज दर संवेदनशील क्षेत्रों में स्थितियों में सुधार के कुछ अस्थायी सबूत हैं। विशेष रूप से, फ़र्नीचर और घरेलू साज-सज्जा के साथ-साथ निर्माण सामग्री/उद्यान उपकरण श्रेणियों में सुधार के संकेत दिखाई दिए हैं, भले ही शुरुआत नरम रही हो।
ये डेटा कनाडाई उपभोक्ता को कुछ आत्मविश्वास और खर्च करने की शक्ति वापस पाने की ओर इशारा करते हैं। ठोस नौकरी बाज़ार और वेतन में कुछ बढ़ोतरी उपभोक्ता खर्च के लिए अच्छा संकेत है, विशेष रूप से बैंक ऑफ कनाडा की नीतिगत ब्याज दर को देखते हुए जल्द ही किसी भी समय बढ़ने की संभावना नहीं है। उस मोर्चे पर, हम बुधवार के ब्याज दर निर्णय के साथ अर्थव्यवस्था के अधिक सकारात्मक मूल्यांकन की उम्मीद करते हैं, जो मजबूत श्रम बाजारों और स्टील और एल्यूमीनियम टैरिफ को हटाने की ओर इशारा करता है। लेकिन, तीव्र अमेरिका-चीन व्यापार विवाद के भी प्रमुखता से सामने आने की संभावना है, जिससे पता चलता है कि अंततः, होल्डिंग पैटर्न की आवश्यकता बनी हुई है।
दूसरा आइटम जो बैंक ऑफ कनाडा को यह आश्वासन दे सकता है कि मौजूदा नीति सेटिंग सही है, वह शुक्रवार की पहली तिमाही की जीडीपी रिपोर्ट होगी, जो मोटे तौर पर उनके पूर्वानुमान के अनुरूप होनी चाहिए। हम Q0.4 की नरम रिपोर्ट से मेल खाते हुए वार्षिक रूप से केवल 4% q/q की वृद्धि की उम्मीद करते हैं। हालाँकि विवरण बहुत बेहतर होना चाहिए। हम व्यावसायिक निवेश की वापसी के संकेत देख रहे हैं, और बढ़ती आय से उपभोक्ता खर्च को ठोस बनाए रखने में मदद मिलेगी। आम तौर पर ठोस मासिक सकल घरेलू उत्पाद संख्या (यानी उद्योग द्वारा सकल घरेलू उत्पाद, कार्ड में एक मजबूत मार्च रिपोर्ट के साथ), लेकिन बहुत कमजोर निर्यात प्रदर्शन, माप अंतर और निर्माण गतिविधि की एक डाउनग्रेड तस्वीर के प्रकाश में इस तरह का नरम हेडलाइन परिणाम आश्चर्यजनक लग सकता है। सांख्यिकी कनाडा से सभी संकेत त्रैमासिक (व्यय आधारित) सकल घरेलू उत्पाद के मासिक संकेतकों के खराब प्रदर्शन की ओर हैं (चार्ट 2; मासिक प्रोफ़ाइल में संभावित संशोधन इस अंतर को कम कर सकते हैं)। शीर्षक संख्या के बावजूद, आम तौर पर विकास की ठोस अपेक्षित संरचना और दूसरी तिमाही में अच्छी गति हाल के आर्थिक प्रदर्शनों से एक स्वागत योग्य बदलाव होगी।
अमेरिकी व्यक्तिगत आय और व्यय - अप्रैल
रिलीज दिनांक: मई 31, 2019
पिछला: आय: 0.1% प्रति माह; व्यय: 0.9% प्रति माह
टीडी पूर्वानुमान: आय: 0.3% प्रति माह; व्यय: 0.1% प्रति माह
आम सहमति: आय: 0.3% m/m; व्यय: 0.2% प्रति माह
हम अप्रैल के लिए मुख्य पीसीई कीमतों में 0.2% प्रति माह की ठोस वृद्धि की उम्मीद करते हैं, जो कि राउंडिंग के बाद स्थिर 1.6% y/y मुद्रास्फीति दर में तब्दील हो जानी चाहिए, हमारे विचार में जोखिम नरम प्रिंट की ओर झुके हुए हैं। हेडलाइन पीसीई को 0.1% m/m की कीमतों के साथ 1.6pp से 0.3% तक मजबूत होना चाहिए। हम मार्च में 0.9% प्रति माह की भारी उछाल के बाद उपभोक्ता खर्च में नरमी की उम्मीद कर रहे हैं, इस महीने नाममात्र व्यक्तिगत खर्च में केवल 0.1% की वृद्धि हुई है। हालाँकि, खर्च के आंकड़ों में उतार-चढ़ाव कम हो जाना चाहिए क्योंकि तंग वित्तीय स्थितियाँ और विलंबित कर रिफंड नज़र आने लगे हैं।
बैंक ऑफ कनाडा दर निर्णय
रिलीज दिनांक: मई 29, 2019
पिछला: 1.75%
टीडी पूर्वानुमान: 1.75%
आम सहमति: 1.75%
हम चाहते हैं कि बैंक ऑफ कनाडा अगले सप्ताह की बैठक के दौरान दरों को 1.75% पर अपरिवर्तित रखे, जहां नीति वक्तव्य में अप्रैल के संदेश को काफी हद तक बरकरार रखा जाना चाहिए। अप्रैल बीओसी की घोषणा के बाद से घरेलू आर्थिक दृष्टिकोण स्थिर हो गया है, इसलिए हम उम्मीद करते हैं कि बैंक अर्थव्यवस्था को उम्मीदों के अनुरूप विकसित होने वाला बताएगा। भविष्योन्मुखी भाषा अपरिवर्तित रहनी चाहिए, बैंक को घरेलू खर्च, तेल बाजार और वैश्विक व्यापार अनिश्चितता पर ध्यान केंद्रित करना जारी रखना चाहिए। अमेरिका और चीन के बीच व्यापारिक संबंधों में स्पष्ट गिरावट को प्रमुखता से प्रदर्शित किया जाना चाहिए, लेकिन श्रम बाजार पर गवर्नर की रचनात्मक टिप्पणियां जोखिमों के संतुलन को अधिक आशावादी बयान की ओर झुकाती हैं।
कैनेडियन रियल जीडीपी - Q1/मार्च
रिलीज दिनांक: मई 31, 2019
पिछला: 0.4% q/q, -0.1% m/m
टीडी पूर्वानुमान: 0.4% q / q, 0.3% m / m
आम सहमति: 1.0% q / q, 0.3% m / m
हम Q0.4 में केवल 1% (q/q, वार्षिक) की वृद्धि के साथ आर्थिक गतिविधि के लिए एक और नरम तिमाही की उम्मीद कर रहे हैं। दोबारा शीर्षक संख्या के नीचे बेहतर विवरण होना चाहिए। आयात और अन्य डेटा वर्ष की शुरुआत में व्यावसायिक निवेश में उछाल (+7.7%) का सुझाव देते हैं। एक स्वस्थ श्रम बाजार के कारण घरेलू खर्च (+2.1%) में मध्यम वृद्धि होने की संभावना है, विशेष रूप से सेवाओं पर। इसके विपरीत, हाल ही में संशोधित निर्माण डेटा और नरम पुनर्विक्रय गतिविधि आवासीय निवेश (+1.5%) में कम वृद्धि की ओर इशारा करती है। Q1 में सकल घरेलू उत्पाद की वृद्धि में मुख्य बाधा निर्यात में बड़ी गिरावट (-5.6%) होगी, जहां अधिकांश उत्पाद श्रेणियों में तिमाही प्रदर्शन निराशाजनक था। इसकी भरपाई करना व्यावसायिक सूची में अपेक्षित उछाल है (हेडलाइन वृद्धि में 1.5 पीपी जोड़कर) क्योंकि कटौती के बाद ऊर्जा क्षेत्र का स्तर ऊंचा बना हुआ है और अन्य जगहों पर भंडार का निर्माण जारी है।
वस्तुओं और सेवाओं में व्यापक मजबूती के कारण मार्च में उद्योग-स्तर की जीडीपी में 0.3% की वृद्धि होनी चाहिए। ऐसा प्रतीत होता है कि निर्माण गतिविधि आवासीय और गैर-आवासीय दोनों घटकों में गिरावट का एक नरम स्थान है, हालांकि अप्रैल में आवास की मजबूत शुरुआत आने वाले महीनों में वापसी का संकेत देती है। सामान-उत्पादक क्षेत्र में अन्यत्र हम वास्तविक विनिर्माण बिक्री में तेज वृद्धि के आधार पर विनिर्माण क्षेत्र में उछाल की उम्मीद कर रहे हैं, जबकि ऊर्जा उच्च कच्चे तेल उत्पादन पर सकारात्मक योगदान देगी। सेवाओं को देखते हुए, फरवरी में ठंड के मौसम के कारण रियल एस्टेट में गिरावट के बाद मौजूदा घरेलू बिक्री में स्थिरता से रियल एस्टेट में तेजी आनी चाहिए, जबकि उच्च थोक और खुदरा बिक्री भी एक टेलविंड प्रदान करेगी। फरवरी में कमजोर कच्चे तेल के निर्यात और सीपी के पटरी से उतरने से जीडीपी पर असर पड़ने के बाद रेल परिवहन में सुधार से सेवाओं को भी लाभ होगा। 0.3% प्रिंट दूसरी तिमाही के लिए एक ठोस सहायता प्रदान करेगा जहां बैंक ऑफ कनाडा ने 2% तिमाही वृद्धि के अनुमान के साथ मानक को कम कर दिया है।
यह ध्यान देने योग्य बात है कि त्रैमासिक व्यय डेटा अपने मासिक समकक्ष (यानी, उद्योग द्वारा सकल घरेलू उत्पाद) से अलग होने की उम्मीद है, जो 1% के करीब Q1 वृद्धि का सुझाव देता है। यह विचलन माप अंतर (मूल्य डिफ्लेटर सहित), निर्यात में उल्लेखनीय कमजोरी और इस सप्ताह कमजोर रिपोर्ट की गई निर्माण गतिविधि के आलोक में मासिक डेटा में गिरावट के जोखिम से उत्पन्न होता है। दोनों उपायों के बीच मतभेद आम हैं और बड़े हो सकते हैं, लेकिन पूर्वानुमान लगाना मुश्किल है, जो हमारे Q1 राष्ट्रीय खातों के पूर्वानुमान के लिए एक महत्वपूर्ण उल्टा जोखिम पेश करता है।
सिग्नलएक्सन्यूएमएक्सएक्सएक्सएक्स समीक्षा




 Signal2forex.com - सर्वश्रेष्ठ विदेशी मुद्रा रोबोट और सिग्नल


