
Sorotan AS
- Data ekonomi merupakan campuran tas minggu ini: penjualan ritel adalah titik terang, tetapi perumahan mulai secara tak terduga jatuh pada bulan Juni.
- Perkembangan perdagangan terus menjadi berita utama, dengan Donald Trump mengumumkan ia siap untuk memperpanjang bea atas $ 500bn impor dari China - kira-kira nilai dari semua impor China ke AS.
- Dalam kesaksiannya kepada Kongres, Ketua Fed Powell menawarkan pandangan optimis tentang ekonomi AS, dan mencatat bahwa risiko yang ditimbulkan oleh proteksionisme perdagangan tidak akan mendorong mereka keluar jalur kenaikan suku bunga lebih lanjut.
Sorotan Kanada
- Ini adalah minggu yang baik untuk rilis data Kanada, dengan kejutan positif di ritel, manufaktur, dan perumahan, menegaskan nada optimis pekan lalu yang ditetapkan oleh Bank of Canada.
- Penjualan rumah yang ada sangat positif, dan, diambil bersama dengan pembangunan perumahan minggu lalu, mendukung pandangan bahwa pasar perumahan secara bertahap stabil setelah penerapan pedoman B-20.
- AS mengumumkan bahwa akan menyelidiki tarif impor uranium, meningkatkan risiko ketidakpastian perdagangan global yang sudah meningkat.
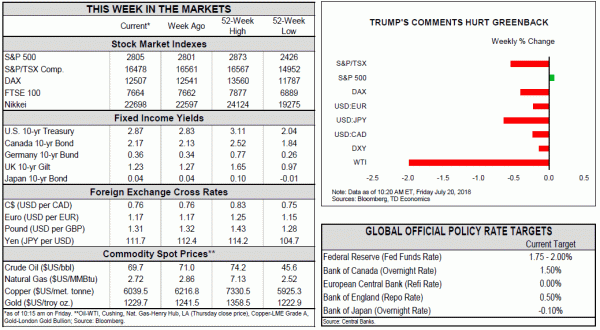
Data ekonomi adalah tas campuran minggu ini. Sementara penjualan ritel Mei adalah titik terang, perumahan mulai secara tak terduga jatuh pada bulan Juni. Perkembangan kebijakan perdagangan juga tetap di atas pikiran investor: Angela Merkel berbicara keras terhadap tarif, sementara Donald Trump meningkatkan retorika proteksionisnya, mengatakan dia siap untuk memperpanjang bea atas impor penuh 500bn dari China. Dia juga mengkritik kenaikan suku bunga Fed, dan dolar AS yang kuat - yang mengarah ke aksi jual greenback sederhana.
Sementara ancaman tarif perdagangan lebih lanjut terus menimbulkan risiko penurunan yang substansial terhadap pertumbuhan AS dan global, untuk saat ini ekonomi AS bergerak maju penuh. Pada bulan Juni, belanja ritel meningkat dengan 0.5% yang kuat, di atas peningkatan yang substansial ke data bulan Mei, karena konsumen terus memukul toko dan restoran dalam jumlah besar. Salah satu kategori yang melihat pertumbuhan yang kuat adalah pengeluaran untuk restoran dan makan di luar (+ 1.5% m / m), mempercepat ke 8% y / y - laju tercepat sejak Agustus 2015. Pickup dalam pembelanjaan dalam kategori sebagian besar diskresi ini adalah bukti momentum kuat dalam belanja konsumen. Memang, untuk kuartal kedua secara keseluruhan, penjualan ritel nominal naik hampir 8% tahunan (versus 1.8% di Q1) (Grafik 1), menunjukkan bahwa bahkan menyesuaikan untuk inflasi, belanja konsumen kuartal kedua ditetapkan untuk datang di atas 3% (disetahunkan) dalam rilis PDB minggu depan.
Pandangan optimis tentang ekonomi domestik lebih lanjut dikumandangkan oleh Ketua Fed Powell minggu ini. Dalam kesaksian semi-tahunannya kepada Kongres dia mencatat pasar tenaga kerja yang kuat, pendapatan setelah pajak yang meningkat, dan pertumbuhan yang sehat dalam investasi bisnis. Dia juga memuji kemajuan di depan inflasi, dan agak meremehkan risiko yang berasal dari proteksionisme perdagangan mencatat bahwa "risiko terhadap pandangan yang kira-kira seimbang". Dia menyimpulkan, bahwa "FOMC percaya bahwa, untuk saat ini, cara terbaik ke depan adalah terus meningkatkan suku bunga federal funds secara bertahap." Dengan kata lain, risiko perdagangan saat ini tidak cukup untuk menggagalkan Fed dari kenaikan suku bunga setiap kuartal.
Ekonomi AS terus menjadi merah-panas, tetapi laju ekspansi ini akan sulit dipertahankan ke depan karena mulai terbentur dengan kendala kapasitas, terutama di bagian tenaga kerja. Harga bahan-bahan yang lebih tinggi, upah dan kekurangan tenaga kerja di beberapa sektor menonjol dalam Buku Beige terbaru.
Industri konstruksi adalah salah satu sektor yang menghadapi tantangan ini, dengan harga kayu dan baja meningkat drastis mengikuti tarif. Sementara optimisme para homebuilder tetap cukup tinggi, perumahan mulai turun sebesar 12.3% m / m di bulan Juni - penurunan terbesar sejak 2011 November. (Bagan 2). Sebagian besar kemunduran terlihat di sisi multifamily (-20% m / m), dengan penurunan lebih moderat dalam satu keluarga dimulai (- 9.1%). Penurunan besar pada sisi multifamily dapat mencerminkan dinamika pasar perumahan yang berubah, dengan permintaan berputar jauh dari unit sewa. Pelepasan rumah baru dan rumah yang sudah ada untuk minggu depan harus memberi lebih banyak perhatian pada kesehatan pasar perumahan, terutama di sisi permintaan.
Ini adalah minggu yang baik untuk data Kanada, dengan rilis pada manufaktur, ritel, dan penjualan rumah yang ada, serta inflasi harga konsumen semuanya mengejutkan pada sisi atas.
Penjualan rumah yang ada memulai jadwal rilis, naik 4.1% pada bulan Juni, dengan peningkatan yang relatif berbasis luas menghapus banyak kerugian di bulan sebelumnya. Diambil bersama-sama dengan peluncuran perumahan mulai minggu lalu, ini menegaskan ekspektasi pasar perumahan yang menstabilkan setelah penerapan pedoman B-20.
Penjualan manufaktur juga menunjukkan rebound berbasis luas 1.4% pada bulan Mei, mengimbangi kinerja mengecewakan April. Bahkan yang lebih menggembirakan, pertumbuhan penjualan ritel datang pada 2.0% untuk bulan Mei, jauh melebihi ekspektasi dan menyarankan kenaikan upah yang sehat membuat mereka masuk ke pengeluaran rumah tangga. Dengan penjualan ritel dan manufaktur baru-baru ini mengalami faktor satu-off (cuaca, pemadaman kilang sementara), ini melukiskan gambaran yang meyakinkan sehat dari tren yang mendasari kuartal ini.
Akhirnya, CPI datang sedikit di atas harapan sebagai inflasi headline dipercepat ke 2.5% (year-on-year) dari 2.3% pada bulan Mei - laju tercepat sejak awal 2012. Rata-rata ukuran inti Bank of Canada, sementara itu, tetap pada target 2.0% nya. Ukuran inti CPI-Common tetap stabil di 1.9%, sementara dua ukuran inti lainnya naik tipis ke 2.0% (dari 1.9% sebelumnya).
Semua mengatakan, data minggu ini menggambarkan gambaran positif pertumbuhan ekonomi Kanada, dan mendukung gagasan bahwa aktivitas memantul kembali dari kinerja lembut di awal tahun. Memang, dengan rilis minggu ini, kami mengantisipasi pertumbuhan PDB riil untuk maju pada 2.9% padat pada kuartal kedua, sejalan dengan perkiraan Bank of Canada yang baru-baru ini diperbarui.
Kasus untuk kehati-hatian pada kenaikan suku bunga lebih lanjut tetap terletak pada kerangka manajemen risiko Gubernur Poloz. Selama ancaman eskalasi lebih lanjut perang perdagangan muncul di cakrawala, kami mengharapkan Bank untuk mempertahankan laju kenaikan yang sangat bertahap.
Menekankan ketidakpastian perdagangan yang berkepanjangan adalah pengumuman dari Departemen Perdagangan Amerika Serikat pekan ini, tentang penyelidikan impor uranium menggunakan lensa keamanan nasional yang sama yang digunakan untuk membenarkan tarif pada baja dan aluminium. Dengan nilai barang yang berpotensi terkena dampak di 0.2% dari total ekspor barang dagangan negara itu, besarnya lebih kecil dari yang sudah dikenakan pada baja dan aluminium, dan jauh lebih rendah daripada investigasi tarif mobil yang lebih mengkhawatirkan. Namun, jika diimplementasikan, efeknya akan lebih terkonsentrasi secara regional.
Melihat probabilitas kenaikan suku bunga OIS menegaskan tidak adanya jalur yang ditentukan sebelumnya untuk kenaikan suku bunga. Peluang kenaikan Oktober masih terbagi pada tanda 55% (seperti 10: 30 pagi ini), naik hanya sedikit mengikuti rilis minggu ini.




 Signal2forex.com - Robot dan sinyal Forex terbaik


