
“Saya seorang optimis. Siapa pun yang tertarik dengan masa depan harus sebaliknya ia hanya akan menembak dirinya sendiri. "- Arthur C. Clarke
Ringkasan Eksekutif
Apakah Komite Pasar Terbuka Federal (FOMC) berperilaku terlalu optimis untuk mencapai tujuannya? Kami mengusulkan kerangka kerja untuk menemukan jawabannya. Baru-baru ini, Ketua Federal Reserve Jerome Powell mempresentasikan Laporan Kebijakan Moneter tengah tahunannya kepada Kongres. Salah satu elemen penting dari laporan, yang juga menjadi fokus laporan ini, adalah perkiraan jangka pendek dari variabel ekonomi dan keuangan utama termasuk PDB, inflasi dan tingkat pengangguran.
Pentingnya prakiraan ini dapat dibagi menjadi dua kelompok. Pertama, FOMC memanfaatkan ramalannya sendiri dalam menentukan sikap kebijakan moneter. Kedua, sektor swasta, dan para pelaku pasar keuangan pada khususnya, memonitor secara ketat ramalan-ramalan ini sebagai sinyal dari prospek ekonomi. Prakiraan FOMC juga dapat mempengaruhi ekspektasi sektor swasta terhadap prospek ekonomi.1 Karena perkiraan jarang mencapai targetnya, kita harus memperkirakan potensi kerugian dari kesalahan perkiraan.
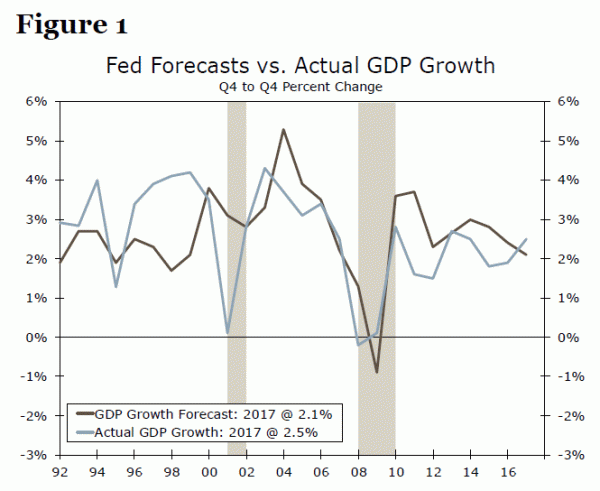
. Kami menemukan bahwa FOMC cenderung lebih meramalkan pertumbuhan PDB dan tingkat pengangguran dan inflasi di bawah perkiraan selama periode 1992-2017 (Angka 1 dan 2). Kami juga menemukan bahwa ramalan FOMC menunjukkan perilaku yang berbeda di bawah berbagai kursi. Analisis kami juga menunjukkan bahwa FOMC terlalu optimis, karena cenderung memperkirakan prospek pertumbuhan PDB yang lebih optimis dengan ekspektasi inflasi "terkontrol". Lebih jauh, optimisme meningkat dari waktu ke waktu. Dan, di luar resesi, FOMC tidak pernah memprediksi pertumbuhan GDP negatif atau hanya sedikit positif.
Pertumbuhan PDB dan prakiraan inflasi FOMC juga tampaknya tidak konsisten satu sama lain. Salah satu alasan utama ketidakkonsistenan ini adalah bahwa hal itu dapat membantu FOMC mencapai mandat gandanya. Prospek pertumbuhan yang terlalu optimis sementara inflasi di bawah perkiraan akan melukiskan gambaran “kemerahan” di mana ekonomi tumbuh dekat dengan potensinya sementara juga tidak terlalu panas. Penjelasan lain yang potensial untuk perilaku yang terlalu optimis ini adalah bahwa FOMC "menyebar" berita positif, dan perkiraan ini mempengaruhi sektor swasta. Jika FOMC memperkirakan pandangan yang lebih lemah, beberapa analis dapat menganggap ini sebagai sinyal perubahan dalam kebijakan moneter dan / atau bahwa resesi akan segera terjadi. Oleh karena itu, dalam pandangan kami, FOMC memiliki insentif untuk menghindari memprediksi prospek ekonomi yang lebih lemah.
Kami berencana untuk menerbitkan serangkaian laporan tiga bagian, dengan bagian pertama berfokus pada perilaku FOMC dan apakah itu terlalu optimis. Bagian kedua akan mencakup perkiraan Blue Chip sebagai ukuran perilaku sektor swasta dan mengevaluasi apakah FOMC lebih optimis daripada Blue Chip. Kami juga akan memeriksa apakah ramalan FOMC mempengaruhi prakiraan sektor swasta. Laporan akhir akan menganalisis apakah perkiraan FOMC konsisten dengan kebijakan moneter yang diadopsi. Sebagai contoh, kami akan menganalisis apakah pandangan yang terlalu optimis konsisten dengan kebijakan moneter netral versus kontraksioner.
Kerangka Teoritis untuk Memperkirakan Biaya Kesalahan Prakiraan
Untuk menentukan apakah FOMC terlalu optimis, pertama-tama kita membahas kerangka teoritis, yang akan membantu kita mengevaluasi ramalan FOMC dan menjawab pertanyaan tentang optimisme berlebihan. Dalam prakteknya, perkiraan tidak selalu mencapai target mereka, dan ini menciptakan kemungkinan kesalahan perkiraan yang lebih tinggi. Total biaya (potensi kerusakan / kerugian) dari kesalahan perkiraan diberi label sebagai fungsi kerugian. Selain itu, kesalahan perkiraan dapat dibagi menjadi perkiraan kurang (perkiraan lebih rendah dari nilai sebenarnya) dan perkiraan yang berlebihan (perkiraan lebih tinggi dari nilai sebenarnya). Pertanyaannya kemudian menjadi apakah biaya kurang prakiraan identik dengan biaya over-forecasting, yang dikenal sebagai fungsi kerugian simetris. Jika biaya yang salah tidak identik untuk under- / over-prakiraan, maka itu disebut fungsi kerugian asimetris.
Dalam kasus fungsi kerugian simetris, peramal adalah acuh tak acuh antara under- dan over-forecasting. Namun, fungsi kerugian asimetris memiliki potensi untuk menentukan preferensi untuk kesalahan perkiraan. Jika seorang peramal tahu bahwa di bawah perkiraan dapat menyebabkan lebih banyak kerusakan daripada perkiraan yang berlebihan, peramal itu mungkin cenderung terlalu berlebihan. Kami menggunakan contoh sederhana dari peramalan cuaca untuk menggambarkan skenario fungsi kerugian asimetris. Dalam pandangan kami, peramal cuaca pada umumnya lebih suka cuaca buruk yang diperkirakan terlalu tinggi, semuanya sama. Sang peramal ingin menyiapkan masyarakat umum untuk menghadapi cuaca buruk, dan dapat "meningkatkan" kemungkinan badai musim dingin yang akan datang, misalnya. Jika perkiraan yang berlebihan tidak pernah membuahkan hasil, selain reputasi, itu akan menyebabkan kerugian yang relatif kecil dalam hal penutupan bisnis dan evakuasi. Namun, kurang meramalkan badai yang memang mempengaruhi daerah tersebut dapat menyebabkan kerusakan serius, baik dalam hal kehilangan nyawa dan kerugian moneter. Oleh karena itu, dalam pandangan kami, peramal cuaca memiliki insentif untuk terlalu meramalkan karena fungsi kerugian asimetris mereka.
Kami percaya bahwa fungsi kerugian FOMC juga asimetris, karena akan lebih memilih untuk menghindari pertumbuhan ekonomi di bawah perkiraan, misalnya dengan menghindari membuat perkiraan resesi. Kami membahas implikasi dari kecenderungan ini di bagian berikut.
Fungsi Kehilangan FOMC: Apakah Memprediksi Resesi Tidak Cocok?
Tujuan ganda dari FOMC adalah stabilitas harga dan mendorong kerja maksimum. Secara alami, fungsi kerugian FOMC adalah menghindari resesi, gelembung, kenaikan harga atau periode deflasi. Seperti yang telah dibahas sebelumnya, FOMC menggunakan ramalannya sendiri dalam menetapkan pendirian kebijakan moneter, dan perkiraan ini juga mempengaruhi ekspektasi sektor swasta terhadap prospek ekonomi.2 Konsekuensi potensial dari kesalahan perkiraan FOMC termasuk sikap kebijakan moneter yang tidak sesuai dan sinyal yang tidak dikehendaki untuk sektor swasta. Kami pertama menganalisis potensi konsekuensi dari under-dan over-forecasting pada kebijakan moneter, dan kemudian menyoroti implikasinya untuk sektor swasta. Kami memanfaatkan pertumbuhan PDB dan perkiraan inflasi sebagai studi kasus. Kami pertama membahas potensi biaya pertumbuhan PDB dan CPI di bawah perkiraan, dan kemudian membahas biaya over-forecasting kedua variabel ini. Pada bagian ini, diskusi kita adalah teoritis, dan di bagian selanjutnya kita akan membahas perkiraan FOMC yang sebenarnya.
Secara teori, pertumbuhan PDB dan tingkat inflasi yang kurang meramalkan akan menciptakan kemungkinan kebijakan moneter yang terlalu akomodatif, yang dapat memicu gelembung harga aset. Misalnya, jika FOMC memperkirakan pertumbuhan PDB yang relatif lebih lemah dan tingkat inflasi yang lebih rendah, FOMC akan mengikuti kebijakan moneter yang akomodatif untuk merangsang ekonomi dan mendorong inflasi menuju target, semua yang lain konstan. Jika kita menganalisis perkiraan satu tahun ke depan, FOMC akan belajar kira-kira setahun kemudian tentang hasil dari pertumbuhan PDB dan inflasi yang kurang tepat. Namun, FOMC perlu menetapkan kebijakan dalam jangka pendek menggunakan ramalannya, yang akan menyarankan sikap kebijakan yang terlalu akomodatif. Dengan asumsi pertumbuhan PDB aktual dan inflasi berubah menjadi lebih kuat, skenario ini akan menunjukkan bahwa kebijakan moneter tersirat lebih akomodatif, berpotensi memicu gelembung harga aset. Kami mendefinisikan sikap kebijakan moneter "terlalu akomodatif" sebagai contoh di mana sikap kebijakan seharusnya netral atau lebih ketat, tetapi sebaliknya FOMC mengikuti kebijakan akomodatif. Ini berarti bahwa target tingkat dana makan lebih rendah dari yang seharusnya. Beberapa analis menyarankan bahwa sikap kebijakan moneter terlalu akomodatif selama periode 2002-2004, yang sebagian berkontribusi pada gelembung perumahan.3
Sebaliknya, perkiraan pertumbuhan PDB dan inflasi yang berlebihan dapat mengubah kebijakan moneter menuju sikap yang terlalu membatasi, yang dapat mengakibatkan perlambatan ekonomi atau resesi, karena biaya pinjaman akan terlalu mahal. Artinya, pertumbuhan PDB yang terlalu tinggi di atas tingkat pertumbuhan potensinya akan meningkatkan tekanan inflasi. Secara teoritis, FOMC akan menaikkan suku bunga fund rate untuk menjinakkan inflasi dan mencegah ekonomi dari overheating. Meningkatkan suku bunga Fed akan meningkatkan biaya modal, karena suku bunga merupakan elemen penting dari biaya pinjaman. Dengan asumsi pertumbuhan PDB aktual dan inflasi lebih lemah dari yang diperkirakan, skenario akan menunjukkan sikap kebijakan moneter yang terlalu membatasi. Dengan cara yang sama, tingkat target dana yang diumpankan akan lebih tinggi daripada seharusnya diberikan data yang sebenarnya. Biaya pinjaman yang terlalu mahal dan permintaan yang lebih lemah akan membuka pintu bagi perlambatan atau resesi, semua hal lainnya sama.
Romer dan Romer (2000) menyatakan bahwa ramalan FOMC mempengaruhi prakiraan sektor swasta, karena biasanya sektor swasta memodifikasi ramalannya sebagai tanggapan terhadap sinyal Fed. Oleh karena itu, under- / over-forecasting, secara teori, memiliki konsekuensi potensial untuk sektor swasta dan ekonomi. Misalnya, pertumbuhan PDB dan inflasi di bawah perkiraan dapat membuat sektor swasta gelisah. Seperti yang disarankan oleh Romer dan Romer (2000), sektor swasta percaya bahwa Fed memiliki lebih banyak informasi dibandingkan dengan pengambil keputusan lain, dan mungkin melihat pandangan yang lebih lemah sebagai sinyal untuk potensi perlambatan atau resesi. Sebaliknya, over-forecasting memiliki potensi untuk membuat sektor swasta terlalu optimis, yang dapat memicu pertumbuhan berlebihan dan terlalu panas ekonomi.
Jika prakiraan FOMC secara konsisten terlalu optimis atau pesimis, itu bisa mempengaruhi reputasi ramalannya dan kemampuannya untuk mempengaruhi ekspektasi, di samping sikap kebijakan moneter yang tidak cocok. Peramalan adalah pedang bermata dua untuk FOMC, dan kemungkinan besar ingin menghindari meramalkan peristiwa ekstrem seperti gelembung atau resesi, setidaknya secara publik. Demikian pula, variabel-variabel kunci yang kurang meramalkan dapat membuat sektor swasta khawatir, yang juga dapat membawa perlambatan atau resesi. Mengingat kerangka teoritis yang diusulkan ini, kami mengevaluasi perkiraan FOMC yang sebenarnya.
Prakiraan vs Realitas: Apakah Over-Optimisme Senjata Rahasia FOMC?
Kami menggunakan prakiraan FOMC untuk periode 1992-2017.4 Kami memulai analisis kami di 1992 untuk menganalisis tiga kepemilikan kursi Fed baru-baru ini selama 25 tahun terakhir, dan memeriksa perkiraan di bawah kepemimpinan FOMC yang berbeda. Karena resesi sulit diprediksi, terutama satu tahun ke depan, kami mengecualikan periode resesi 2001 dan 2008-2009 saat mengevaluasi perkiraan. Namun, ada tiga pemulihan / ekspansi dalam analisis kami, dan kami mengevaluasi perilaku FOMC selama periode ini. Kami menggunakan dataset tahunan dengan pengamatan 23 untuk analisis kami. Kami menggunakan cakrawala perkiraan satu tahun ke depan, karena prakiraan jangka panjang pada dasarnya sulit dan memiliki potensi kesalahan perkiraan yang lebih besar. Kemungkinan kerusakan struktural / outlier juga lebih tinggi dalam jangka panjang. Dalam pandangan kami, FOMC memberikan bobot lebih pada prospek jangka pendek dan data aktual ketika menetapkan sikap kebijakan moneter.
Untuk keseluruhan periode 1992-2017 (tidak termasuk resesi), FOMC over-forecasted GDP 52 persen dari waktu, tingkat pengangguran 91 persen dari waktu dan inflasi 52 yang kurang dari waktu (Tabel 1). Sejak resesi 2001, FOMC over-forecasted GDP 75 persen dari waktu dan inflasi 57 yang kurang dari perkiraan waktu. Namun, untuk era pra-2001 resesi (1992-2000), FOMC kurang memperkirakan pertumbuhan PDB 78 persen dari waktu dan inflasi 56 yang terlalu tinggi dari waktu. Di internet, FOMC menampilkan prakiraan peramalan yang berbeda untuk periode pasca-2001 resesi dibandingkan dengan era pra-2001. Selain itu, FOMC mengalami pertumbuhan PDB yang terlalu tinggi dalam periode 2010-2012 setelah Resesi Hebat. Motivasi over-forecasting pada fase awal pemulihan / ekspansi adalah untuk menyebarkan optimisme.
Analisis kami menunjukkan bahwa FOMC terlalu optimis, karena memperkirakan prospek pertumbuhan yang lebih kuat dengan ekspektasi inflasi "terkontrol". Optimisme juga telah berkembang dari waktu ke waktu, karena FOMC memiliki kecenderungan yang lebih besar untuk lebih meramalkan pertumbuhan PDB dalam periode pasca-2001 dibandingkan dengan era pra-2001. Selain itu, di luar resesi, FOMC tidak pernah memprediksi angka pertumbuhan PDB negatif atau hanya sedikit positif. Selama periode 1992-2017 (tidak termasuk Resesi Hebat), FOMC memprediksi tingkat pertumbuhan PDB kurang dari 2 persen tiga kali, semuanya dalam 1990. Ini berarti bahwa masa Bernanke dan Yellen tidak pernah memperkirakan pertumbuhan PDB di bawah 2-persen. Namun, tidak termasuk resesi, pertumbuhan PDB aktual turun lima kali di bawah 2 persen selama periode tersebut. Satu alasan potensial untuk prakiraan 2-persen di atas setelah Great Resession adalah bahwa tingkat pertumbuhan PDB potensial sedikit di bawah 2 persen (1.5 persen untuk periode 2008-2017 per perkiraan CBO) .5 FOMC mungkin telah menyarankan bahwa ekonomi tumbuh di atas tingkat pertumbuhan potensialnya, yang berarti bahwa itu "sehat".
Pengamatan lain yang menarik dari pertumbuhan PDB dan prakiraan inflasi FOMC adalah bahwa data menunjukkan bahwa prakiraan tersebut tidak konsisten satu sama lain. Misalnya, dalam periode 2001-2017, FOMC memperkirakan pertumbuhan PDB 75 persen terlalu tinggi tetapi inflasi 57 kurang dari waktu yang diperkirakan. Tingkat pertumbuhan yang lebih tinggi harus memberi tekanan pada harga, semua hal lainnya sama, dan pertumbuhan PDB yang terlalu tinggi akan bertepatan dengan inflasi yang terlalu tinggi. Namun, inflasi FOMC dan proyeksi pertumbuhan PDB tidak sesuai satu sama lain. Salah satu alasan utama untuk ketidakkonsistenan ini dan untuk perilaku yang terlalu optimis mungkin adalah bahwa ini dapat membantu FOMC mencapai mandat ganda. Perkiraan pertumbuhan ekonomi yang berlebihan sementara inflasi di bawah perkiraan akan melukiskan gambaran “kemerahan” di mana ekonomi tumbuh dekat dengan potensinya, tetapi pertumbuhan tidak akan menciptakan tekanan inflasi dalam waktu dekat.
Pembenaran lain yang potensial untuk perilaku FOMC yang terlalu optimis adalah bahwa FOMC "menyebar" berita positif, karena prakiraan FOMC mempengaruhi ekspektasi sektor swasta. Jika FOMC memperkirakan pandangan yang lebih lemah, itu akan membuat sektor keuangan dan pengamat lain dari perkiraan Fed tidak nyaman. Beberapa dari peserta tersebut dapat mempertimbangkan pandangan yang lemah sebagai sinyal untuk perubahan mendatang dalam kebijakan moneter jangka pendek dan / atau resesi. Dalam pandangan kami, FOMC memiliki insentif untuk menghindari memprediksi prospek ekonomi yang lebih lemah dalam waktu dekat. Eisenhower pernah mengatakan bahwa pesimisme tidak pernah memenangkan pertempuran apa pun, dan karena terlalu optimis, FOMC tampaknya mengikuti kutipan Eisenhower.
The Legend of Fed Leadership: Ya, Ketua Matters
Akhirnya, kami menganalisis perkiraan FOMC di bawah berbagai kursi, dan menemukan bahwa ramalan berbeda di bawah kepemimpinan yang berbeda. Misalnya, di bawah Greenspan, GDP FOMC di bawah perkiraan pertumbuhan 62 persen dari waktu, inflasi 57 persen dari waktu dan over-forecasted tingkat pengangguran 93 persen dari waktu (Tabel 2). Selama era Bernanke, FOMC over-forecasted GDP 80 persen dari waktu dan tingkat pengangguran 100 persen dari waktu, sementara inflasi terbagi 50-50 antara persen waktu over-forecast dan under-forecast (Tabel 3 ). Kepemimpinan Yellen menampilkan prakiraan yang berbeda dari Greenspan dan Bernanke. Di bawah Yellen, FOMC memperkirakan pertumbuhan GDP, inflasi dan tingkat pengangguran dua pertiga dari waktu. (Tabel 4).
Kesimpulan: Menetapkan Kebijakan Moneter Adalah Pedang Bermata Dua
FOMC menggunakan beberapa alat untuk mencapai mandat ganda, termasuk perkiraan variabel ekonomi utama. Analisis kami menunjukkan bahwa FOMC cenderung memproyeksikan jalur pertumbuhan PDB yang “cerah” dan inflasi mendekati target, yang memenuhi mandat ganda. Singkatnya, ramalan FOMC cenderung terlalu optimis. Dalam laporan berikutnya, kami berencana untuk memasukkan perkiraan Blue Chip sebagai ukuran perilaku sektor swasta, dan kami akan memeriksa apakah FOMC atau sektor swasta lebih optimis. Laporan akhir kami akan menganalisis apakah perkiraan FOMC konsisten dengan kebijakan moneter yang diadopsi selama periode 1992-2017.
Lampiran: Data
Analisis kami menggunakan data perkiraan historis 23 dari perkiraan Greenbook the Fed dan Ringkasan Proyeksi Ekonomi (SEP) FOMC. Karena FOMC tidak mulai menerbitkan SEP hingga 2012, kami menggunakan perkiraan yang dipenuhi oleh staf Fed di Greenbook dan diberikan kepada FOMC menjelang setiap pertemuan sebagai proksi untuk ramalan FOMC dari 1992-2012. Tiga variabel minat kami adalah pertumbuhan PDB, inflasi, dan tingkat pengangguran.
Untuk setiap variabel, kami mengambil prakiraan satu tahun ke depan yang dipublikasikan di Buku Hijau Desember / September tahun sebelumnya. Misalnya, kami menggunakan 1991 Greenbook Desember untuk mendapatkan perkiraan 1992 setahun penuh. Untuk pertumbuhan PDB, baik Greenbook dan SEP menghitung tingkat pertumbuhan tahunan sebagai perubahan dari kuartal keempat tahun sebelumnya hingga kuartal keempat tahun yang diberikan. Untuk inflasi, sebelum 2000, FOMC memperkirakan inflasi CPI, dan mulai meramalkan deflator PCE di 2000. Kami menyelaraskan data kami dengan penambahan ini, menganalisis perkiraan CPI hingga 2000 dan perkiraan PCE dari 2000-2017, karena deflator PCE adalah apa yang diperkirakan dalam SEP. Prakiraan Greenbook / SEP untuk inflasi juga merupakan perubahan dari kuartal keempat tahun sebelumnya hingga kuartal keempat tahun tersebut. Untuk tingkat pengangguran, Greenbook / SEP memperkirakan nilai tahunan dihitung sebagai rata-rata untuk kuartal keempat tahun yang diberikan. Sementara FOMC mulai menerbitkan SEP di 2012, itu diperkirakan hanya kecenderungan sentral dan jangkauan setiap variabel sampai 2015, dan hanya mulai menerbitkan median di 2015. Dari 2012-2014 kami menggunakan rata-rata kecenderungan sentral untuk setiap variabel, dan mulai menggunakan perkiraan median untuk setiap variabel di 2015.
Akhirnya, kami menggunakan data aktual untuk setiap variabel dalam bentuk yang sama dengan perhitungan perkiraan. Untuk angka PDB, karena data PDB tunduk pada beberapa revisi, kami menggunakan perkiraan rilis awal setahun penuh untuk setiap tahun yang dimulai di 1996. Sebelum 1996, arsip rilis statistik PDB historis tidak tersedia, jadi kami menggunakan data PDB historis kuno dari Federal Reserve Bank of Philadelphia6, sekali lagi menggunakan kuartal keempat yang sama hingga kuartal keempat perhitungan tingkat pertumbuhan. Selama bertahun-tahun di mana ada revisi PDB besar yang bertepatan dengan rilis Q4, kami menghitung tingkat pertumbuhan setahun penuh menggunakan nomor muka untuk tahun berjalan dan angka revisi pertama untuk tahun sebelumnya untuk memperhitungkan perubahan tingkat di bawah revisi PDB .
1Romer, Christina, D., dan David H. Romer. 2000. "Informasi Federal Reserve dan Perilaku Suku Bunga." Ulasan Ekonomi Amerika, 90 (3): 429-457.
2 Untuk detail lebih lanjut lihat Romer dan Romer, 2000.
3 Iqbal, Azhar dan Vitner, Mark. (2013). Apakah Kebijakan Moneter Memicu Gelembung Perumahan? The Journal of Private Enterprise. Vol 29, pp 1-24.
4 Untuk detail lebih lanjut tentang data yang digunakan dalam analisis kami, silakan lihat Lampiran dari laporan ini.
5 Untuk detail lebih lanjut tentang tingkat pertumbuhan potensial, lihat situs web CBO: https://www.cbo.gov/about/products/budget-economic-data
6 https://www.philadelphiafed.org/research-and-data/real-time-center/real-time-data/data-files/routput




 Signal2forex.com - Robot dan sinyal Forex terbaik


