
Ringkasan Eksekutif
Pertumbuhan PDB riil di zona euro melambat di Q2, di 2.1 persen dari tahun ke tahun. Yang mengatakan, sektor manufaktur dan belanja konsumen kemungkinan titik terang, dan pasar tenaga kerja yang ketat bersama dengan pendapatan yang meningkat perlahan-lahan harus mendukung pertumbuhan ekonomi di kuartal-kuartal mendatang. Sementara pertumbuhan PDB tetap solid, inflasi di zona euro masih sangat jinak. Meskipun inflasi utama telah meningkat untuk mencapai target 2 persen ECB dalam beberapa bulan terakhir, inflasi inti masih tetap stabil di sekitar 1 persen dan telah menahan penghapusan yang lebih cepat dari akomodasi kebijakan pada bagian ECB. Yang mengatakan, Dewan Pengatur telah menyatakan rencananya untuk mengakhiri program QE pada akhir tahun ini. Dengan asumsi pertumbuhan ekonomi dan inflasi terus meningkat, kami kemudian mencari Dewan Pemerintahan untuk mulai menaikkan suku bunga pada awal musim gugur 2019.
Di tengah latar belakang pertumbuhan ekonomi yang solid dan kebijakan moneter yang akomodatif, ketegangan perdagangan di zona euro memanas di Q2 ketika administrasi Trump mengancam tarif 25 persen pada impor otomatis dari Uni Eropa (UE). Pertemuan puncak Washington DC baru-baru ini antara Presiden Trump dan Presiden Komisi Eropa Juncker telah menenangkan ketegangan para pengamat perdagangan karena kedua negara sepakat untuk berupaya menghapus hambatan perdagangan. Namun, situasi bisa memburuk lagi jika negosiasi mencapai jalan buntu. Dalam pandangan kami, perang dagang penuh, harus terjadi, mungkin tidak akan sepenuhnya mengacaukan ekonomi Zona Euro. Ekspor ke Amerika Serikat hanya berjumlah 2.5 persen dari PDB Zona Euro di 2017, yang berarti bahwa efek dari tarif bisa menyakitkan, tetapi tidak cukup besar untuk menyeret ekonomi secara keseluruhan. Meskipun ketegangan perdagangan menghadirkan risiko penurunan terhadap perkiraan kami, kami mencari ekspansi ekonomi untuk tetap di tempat, dan memperkirakan bahwa GDP riil akan tumbuh kira-kira 2 persen tahun ini dan di 2019.
PDB Zona Euro Melambat Lebih Lanjut di Q2
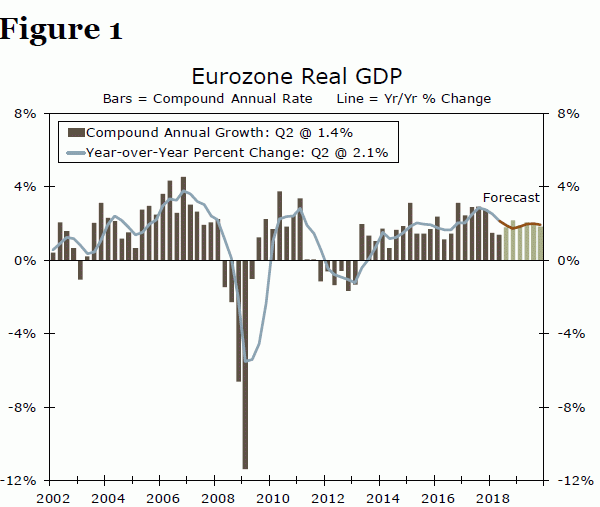
Data yang dirilis hari ini menunjukkan bahwa GDP riil di Eurozone naik 0.3 persen (1.4 persen pada tingkat tahunan) di Q2-2018 relatif terhadap kuartal sebelumnya, yang sedikit lebih rendah dari perkiraan konsensus (Gambar 1). Pada basis tahun lalu, PDB naik 2.1 persen, yang tidak sekuat tingkat 2.7 persen yang terdaftar pada akhir tahun lalu. Ke depan, kami memperkirakan bahwa laju pertumbuhan GDP per tahun akan melambat lebih jauh, meskipun kami yakin bahwa ekspansi di kawasan euro yang telah berlangsung selama lima tahun terakhir akan tetap utuh.
Perincian data PDB riil ke dalam komponen permintaan yang mendasarinya tidak akan tersedia hingga bulan depan. Meskipun terlalu dini untuk menentukan penyebab pasti deselerasi Q2, indikator ekonomi bulanan masih menunjukkan sifat solid dari ekspansi yang mendasarinya. Pelambatan Q1 sebagian disebabkan oleh output manufaktur yang lesu karena wilayah tersebut mengalami suhu yang lebih dingin dari normal, tetapi sektor manufaktur tampaknya akan pulih sejauh ini di Q2. Produksi industri naik 1.3 persen pada Mei setelah jatuh ke wilayah negatif pada bulan April. Meskipun indeks pembelian manajer (PMI) telah cenderung lebih rendah sepanjang tahun ini, mereka masih tetap di atas garis demarkasi 50 yang menandakan ekspansi, dengan PMI manufaktur naik 0.2 poin ke 55.1 dalam pembacaan awal Juli (Gambar 2).
Selain output manufaktur yang solid, belanja konsumen juga terlihat tetap kokoh di Q2 setelah naik 0.5 persen yang solid di Q1. Meskipun penjualan ritel hanya menyumbang sebagian dari belanja konsumen total, penjualan ritel riil naik 0.6 persen hingga dua bulan pertama kuartal ini relatif terhadap Q1. Seperti yang kita diskusikan secara lebih terperinci di bawah ini, pasar tenaga kerja tetap ketat, dan dengan inflasi yang masih relatif jinak, kenaikan bertahap dalam upah riil bersama dengan laju padat dari perolehan pekerjaan harus mendukung pertumbuhan belanja konsumen di kuartal-kuartal mendatang.
Meskipun ketegangan perdagangan telah mendingin dalam beberapa minggu terakhir, perdagangan internasional di zona euro kemungkinan sedikit dimoderasi di Q2, karena ekspor riil turun 0.2 persen selama dua bulan pertama Q2 dibandingkan dengan Q1. Yang mengatakan, permintaan global yang solid harus mendukung rebound dalam ekspor di kuartal-kuartal mendatang. Secara neto, indikator bulanan menggambarkan gambaran yang sedikit lebih optimis tentang tren yang mendasari dalam ekonomi Zona Euro, dan pertumbuhan ekonomi akan terus berlanjut di kuartal-kuartal mendatang.
Kebijakan ECB untuk Tetap Akomodatif untuk Masa Depan yang Dapat Diperkirakan
Seperti disebutkan di atas dan seperti yang ditunjukkan pada Gambar 1, kami memperkirakan bahwa ekspansi ekonomi di Zona Euro akan tetap utuh sampai akhir 2019. Seperti yang kita diskusikan secara lebih rinci kemudian, kebijakan moneter di kawasan euro tetap akomodatif, yang seharusnya membantu mendukung pertumbuhan dalam pengeluaran konsumsi dan investasi. Kebijakan fiskal tidak lagi menggunakan headwinds kuat pada pertumbuhan PDB seperti beberapa tahun yang lalu ketika penghematan memegang kekuasaan pada puncak krisis utang negara Eropa. Pertumbuhan ekspor harus tetap melambung karena pertumbuhan ekonomi yang solid di sebagian besar mitra perdagangan utama zona euro. Konon, perang dagang potensial dengan Amerika Serikat, yang juga akan kita bahas secara lebih rinci, mewakili risiko penurunan terhadap perkiraan PDB riil kami untuk kawasan euro.
Meskipun ekspansi ekonomi mandiri telah berlangsung selama beberapa waktu di Zona Euro, Bank Sentral Eropa (ECB) belum memulai proses menghapus tingkat kebijakan yang luar biasa. Memang, ECB terus mempertahankan program pelonggaran kuantitatif (QE) (Gambar 3), meskipun Dewan Pengatur telah mengatakan bahwa mereka akan berhenti membeli obligasi sama sekali pada akhir tahun. Selain itu, Dewan Pengatur belum membuat langkah apa pun untuk menaikkan tiga suku bunga kebijakan ECB dari terendah historisnya (Gambar 4).
Ekspansi ekonomi, yang telah berlangsung di kawasan euro selama lima tahun terakhir, telah menyebabkan penurunan tajam dalam tingkat pengangguran selama periode tersebut (Gambar 5). Meskipun tingkat pengangguran belum mencapai titik terendah yang ditetapkan pada akhir ekspansi terakhir, itu hanya titik persentase 1 dari titik nadir itu. Meskipun pertumbuhan ekonomi yang solid dan perbaikan yang nyata di pasar tenaga kerja, ECB belum menghapus kebijakan akomodasi. Mengapa Dewan Pemerintahan menyeret kakinya?
ECB memiliki mandat tunggal, yaitu stabilitas harga, yang diartikan sebagai "tingkat inflasi di bawah, tetapi mendekati, 2 persen dalam jangka menengah." Seperti yang ditunjukkan pada Gambar 6, tingkat inflasi IHK keseluruhan saat ini 2.1 persen. Namun, tingkat inflasi inti, yang tidak termasuk harga makanan, energi, alkohol dan tembakau, telah stabil pada sekitar 1 persen selama tiga tahun terakhir. Karena harga barang yang dikecualikan dari IHK inti cenderung bergejolak, tingkat inti inflasi IHK adalah ukuran yang baik dari tekanan inflasi yang mendasari dalam perekonomian. Singkatnya, ECB telah menahan diri dari menghapus akomodasi kebijakan karena ada beberapa tekanan inflasi di Zona Euro saat ini.
Kami mengambil Dewan Pemerintahan pada kata-katanya ketika mengatakan bahwa mereka bermaksud untuk menyelesaikan program QE-nya pada akhir tahun. 1 Dewan Pemerintahan juga mengatakan bahwa mereka bermaksud untuk mempertahankan tiga tingkat kebijakannya tidak berubah pada level saat ini “di paling tidak selama musim panas 2019. ”Jika perkiraan kami tentang ekspansi ekonomi yang berlanjut dan secara bertahap meningkatkan inflasi inti di Zona Euro, kami berharap bahwa Dewan Pemerintahan akan menaikkan suku bunga deposito dari -0.40 persen menjadi -0.20 persen pada awal musim gugur 2019. Tapi kami berharap bahwa Dewan Pengatur akan meninggalkan tingkat refinancing utama ECB, saat ini 0.00 persen, dan tingkat pada fasilitas pinjaman marjinal (0.25 persen) tidak berubah pada awalnya. Pada akhir 2019, kami memperkirakan bahwa Dewan Pengatur akan menaikkan suku bunga deposito ECB ke 0.00 persen, suku bunga refinancing utama untuk 0.25 persen dan suku bunga di fasilitas pinjaman marjinal menjadi 0.50 persen.
Mungkinkah Perang Dagang Memutuskan Ekspansi Ekonomi di Area Euro?
Gelombang udara telah diisi tahun ini dengan ancaman perang perdagangan potensial. Tidak hanya kemarahan pemerintahan Trump telah diarahkan ke China, tetapi Uni Eropa juga merasakan kemarahannya. Sebagai permulaan, pemerintah telah memungut tarif 25 persen pada impor produk baja dan tarif 10 persen pada impor produk aluminium dari banyak mitra dagang Amerika, termasuk negara-negara Uni Eropa. Selain itu, pemerintah telah mengancam untuk memungut tarif 25 persen pada impor otomatis dari Uni Eropa. Uni Eropa menanggapi dengan tarif pembalasannya sendiri pada beberapa barang buatan Amerika.
Ketegangan perdagangan antara Amerika Serikat dan Uni Eropa memangkas takik pada pertemuan di Washington, DC pada Juli 25 antara Jean-Claude Juncker, presiden Komisi Eropa, dan Presiden Trump. Kedua pemimpin sepakat untuk bekerja menuju penghapusan semua hambatan perdagangan antara dua ekonomi, dan Juncker berjanji bahwa Uni Eropa akan membeli lebih banyak kedelai Amerika dan gas alam cair (LNG). Sebagai imbalannya, Trump setuju bahwa Amerika Serikat tidak akan menaikkan tarif pada mobil Eropa, setidaknya tidak untuk saat ini. Perang dagang telah dihindari untuk saat ini, tetapi ketegangan dapat dengan mudah kembali jika negosiasi macet. Mungkinkah perang dagang, haruskah akhirnya terjadi, membawa ekonomi Zona Euro ke lututnya?
Tahun lalu, Amerika Serikat mengimpor produk baja senilai $ 6 miliar dari Uni Eropa dan tambahan $ 1.3 miliar produk aluminium. Ekspor UE untuk produk baja dan aluminium ke Amerika Serikat kemungkinan akan lebih rendah tahun ini daripada di 2017 karena tarif yang dikenakan. Impor otomotif Amerika dan suku cadang mobil dari Uni Eropa adalah urutan besarnya lebih besar, dengan total sekitar $ 50 miliar dalam 2017. Ekspor autos dan suku cadang mobil UE dapat melemah secara signifikan ke depan jika tarif yang terancam benar-benar harus dikenakan.
Meskipun masing-masing produsen baja, aluminium, dan otomotif Eropa dapat dirugikan secara signifikan oleh pembatasan perdagangan Amerika, tarif tersebut tidak akan memiliki dampak yang berarti pada ekonomi makro Eurozone. Tahun lalu, PDB nominal di kawasan euro berjumlah lebih dari € 11 triliun (hampir $ 15 triliun pada nilai tukar PPP). Penurunan ekspor baja, aluminium dan mobil tidak cukup besar untuk menyebabkan pelemahan signifikan dalam ekonomi Zona Euro.
Perang dagang besar-besaran, di mana Amerika Serikat mengenakan tarif atas semua impornya dari Zona Euro, akan lebih menyakitkan, tetapi mungkin juga tidak akan menjadi bencana yang lengkap. Amerika Serikat mengimpor barang senilai $ 330 miliar dari negara-negara kawasan euro di 2017. Jumlah ini setara dengan 2.5 persen dari PDB Zona Euro, tetapi ekspor tidak akan runtuh sepenuhnya, bahkan jika tarif dikenakan pada semua barang. Kami tidak memiliki pandangan yang berpengetahuan luas tentang hasil akhir dari ketegangan / negosiasi perdagangan saat ini antara Amerika Serikat dan UE. Jika perang dagang besar-besaran benar-benar terjadi, kita perlu meningkatkan kembali prospek pertumbuhan kita untuk Zona Euro di kuartal-kuartal mendatang. Tapi kita mungkin tidak memperkirakan resesi langsung hanya karena ekspor zona euro ke Amerika Serikat kemungkinan tidak akan cukup lemah untuk menghasilkan resesi langsung.
Kesimpulan
Meskipun pertumbuhan PDB riil di zona euro sedikit menurun di Q2, sifat dasar ekspansi ekonomi tetap utuh. Penguatan output manufaktur dan belanja konsumen yang solid harus terus mendukung pertumbuhan ekonomi di kuartal-kuartal mendatang. Tekanan harga yang tidak stabil juga telah menyebabkan ECB untuk menjaga kebijakan moneter tetap di wilayah yang akomodatif, meskipun Dewan Pemerintahan telah mengisyaratkan bahwa mereka berniat untuk mengakhiri program QE pada akhir 2018. Kami mengambil Dewan Pemerintahan pada kata-katanya, dan dengan asumsi harapan kami terhadap pertumbuhan ekonomi dan perlahan-lahan meningkatkan inflasi, kami kemudian mencari ECB untuk mulai perlahan menaikkan suku pada awal musim gugur 2019. Sementara ketegangan perdagangan menimbulkan risiko penurunan pada pandangan kami, kami tidak melihat perselisihan perdagangan baru-baru ini memiliki efek yang berarti pada ekspansi ekonomi saat ini. Kami mencari PDB riil Eurozone untuk tumbuh sekitar 2 persen tahun ini dan di 2019.
1 Dewan Pengatur mengumumkan pada Juni 14 bahwa itu akan mengurangi tingkat pembelian bulanan dari € 30 miliar menjadi € 15 miliar setelah 2018 September dan bahwa itu akan berhenti membeli obligasi sama sekali setelah Desember.




 Signal2forex.com - Robot dan sinyal Forex terbaik


