
Bank of Japan (BoJ) akan mengumumkan keputusan kebijakannya selama sesi Asia hari Rabu, dengan investor mengantisipasi tidak ada perubahan pada kerangka kebijakan longgar Bank mengikuti beberapa penyesuaian pada pertemuan sebelumnya. Sebaliknya, fokus pasar dapat jatuh terutama pada bagaimana pejabat merasakan eskalasi ketegangan perdagangan global, dan sejauh mana ini dapat mempengaruhi Jepang. Nada hati-hati dalam pernyataan kebijakan mungkin terbukti agak negatif untuk yen.
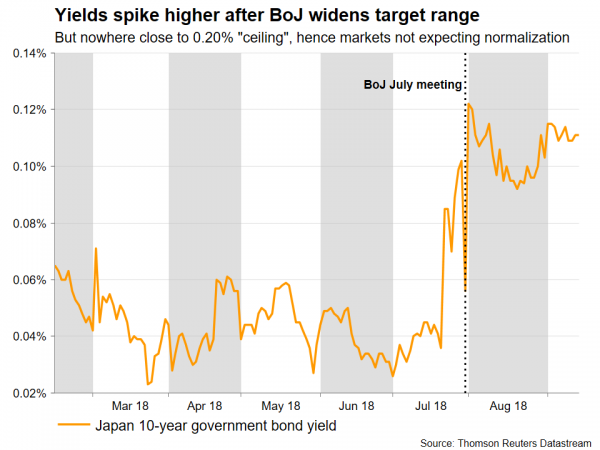
Stealth meruncing, atau membuat kerangka "QQE dengan kurva yield-kurva" lebih berkelanjutan? Ini telah menjadi perdebatan yang telah berkecamuk di pasar sejak BoJ mengubah kebijakannya pada pertemuan terakhir pada bulan Juli. Untuk menjelaskan - di bawah kerangka saat ini, BoJ telah berjanji untuk mempertahankan imbal hasil obligasi pemerintah Jepang berjangka waktu lebih panjang (JGB) tetap "di sekitar 0%" dalam upaya untuk merangsang pinjaman dan investasi di Jepang. Sebelum pertemuan Juli, setiap kali hasil pada 10-tahun JGB mencoba untuk menyeberang di atas 0.10%, BoJ campur tangan di pasar, membeli sebanyak mungkin obligasi yang diperlukan untuk mendorong hasil turun kembali.
Kemudian pada bulan Juli, pembuat kebijakan mengumumkan bahwa mereka akan membiarkan imbal hasil berfluktuasi dalam kisaran yang lebih luas, dua kali lebih besar dari sebelumnya, secara implisit menaikkan "batas" untuk imbal hasil 10 tahun menjadi 0.20%. Sementara Bank Dunia membingkai perubahan ini sebagai membuat program pelonggarannya lebih berkelanjutan, beberapa berpendapat ini secara efektif sama dengan "pengetatan diam-diam", karena BoJ sekarang perlu membeli lebih sedikit obligasi untuk mempertahankan target imbal hasil. Namun, mayoritas investor tampaknya tidak setuju dengan pandangan ini. Jika ini benar-benar dianggap sebagai langkah menuju normalisasi, orang akan berharap untuk melihat reaksi pasar terkait - yaitu, imbal hasil Jepang melonjak lebih tinggi dan penguatan yen di tengah ekspektasi untuk suku bunga yang lebih tinggi di masa mendatang. Tidak ada yang terjadi, dengan yen hanya menarik tawaran safe-haven dan imbal hasil 10-tahun yang tersisa jauh dari "batas" 0.20%, menunjukkan pasar masih melihat normalisasi BoJ sebagai jalan yang jauh.
Hal ini bisa dimengerti kalau dilihat dari data ekonomi Jepang, yang terus menapak air. Sementara beberapa rilis terbaru termasuk pertumbuhan PDB untuk Q2 mengejutkan upside dan pasar tenaga kerja tetap kuat, ini telah gagal terwujud menjadi tekanan inflasi yang lebih kuat. Judul tahunan dan tingkat CPI inti mencatat di 0.9% dan 0.8% masing-masing pada bulan Juli, tetap jauh di bawah target 2.0% BoJ dan memberikan sedikit tekanan pada pejabat untuk secara realistis mempertimbangkan normalisasi.
Oleh karena itu, dengan perkembangan terakhir yang tidak cukup signifikan untuk menjamin perubahan dalam kebijakan atau panduan ke depan, terutama setelah tweak terakhir, pasar cenderung fokus terutama pada nada pernyataan yang menyertainya untuk mengukur bagaimana BoJ dapat terus bergerak maju. Secara khusus, investor mungkin tertarik untuk melihat bagaimana pembuat kebijakan melihat risiko yang berasal dari deretan perdagangan Amerika dengan China, apakah ketidakpastian tersebut diantisipasi untuk mempengaruhi prospek pertumbuhan Jepang, dan jika demikian sejauh mana. Ditambahkan ke ini, laporan media baru-baru ini menunjukkan bahwa Jepang mungkin menjadi target berikutnya pada radar perdagangan Trump.
Secara keseluruhan, menggabungkan prospek inflasi yang masih hangat dengan risiko perdagangan yang membayangi ekonomi yang digerakkan oleh ekspor, para pembuat kebijakan BoJ mungkin memiliki lebih banyak insentif untuk mempertahankan sikap yang cukup berhati-hati. Gubernur Kuroda dapat menyoroti komitmen untuk mempertahankan suku bunga "sangat rendah", secara implisit menegaskan kerangka kebijakan saat ini akan tetap berlaku untuk periode yang lama. Pada margin, sinyal tersebut dapat membuktikan negatif untuk yen. Dengan BoJ mempertahankan imbal hasil Jepang tetap di sekitar 0% sementara bank sentral lain seperti Fed menaikkan suku bunga, perbedaan suku bunga antara Jepang dan bagian dunia lainnya secara bertahap melebar, menjadikan yen kurang menarik dibandingkan mata uang seperti dolar.
Dalam kasus bias yang berhati-hati, dolar / yen bisa bergerak lebih tinggi dan menantang zona 112.65, ditandai oleh swing low di dalam pada 19 Juli. Jika kenaikkan berhasil menembus di atasnya, maka kenaikan lebih lanjut mungkin menghadapi resisten di dekat sembilan- tertinggi bulan 113.16. Sebaliknya, jika BoJ tampak optimis secara keseluruhan, mengecilkan risiko perdagangan, maka pasangan bisa turun. Dukungan langsung mungkin datang sekitar 111.75, zona yang membatasi dua aksi unjuk rasa baru-baru ini. Terobosan sisi bawah mungkin melihat ruang lingkup untuk pengujian rata-rata pergerakan 200-periode pada grafik 4-jam, di 111.11, sebelum kerendahan 7 September di 110.37 terlihat.
Melihat masa lalu BoJ, politik Jepang juga bisa menjadi sorotan minggu ini seperti pada hari Kamis, partai LDP pimpinan Perdana Menteri Abe akan mengadakan perlombaan kepemimpinan. Dia secara luas diharapkan untuk mempertahankan posisinya, dan jika demikian, itu juga dapat membuktikan (sedikit) negatif untuk yen, mengingat bahwa Abe dipandang sebagai pendukung utama kebijakan moneter longgar. Ingat bahwa "kebijakan moneter agresif" adalah salah satu dari tiga panah di Abenomics, strategi utama PM untuk memerangi deflasi.
Akhirnya, pada hari Jumat bangsa akan melihat rilis angka inflasi yang diperbarui untuk bulan Agustus. Sementara yen biasanya tidak banyak menanggapi data ekonomi, mengingat ini sangat penting bagi BoJ, mereka bisa menarik perhatian sebagai pengukur utama apakah normalisasi kebijakan ada di kartu dalam waktu dekat, atau tidak.




 Signal2forex.com - Robot dan sinyal Forex terbaik


