
Minggu mulai 29 2018 Oktober
- Melihat melalui volatilitas bulanan, prospek pekerjaan Westpac untuk Australia
- RBA: Asisten Gubernur Bullock berbicara.
- Australia: CPI, perdagangan ritel, harga impor / ekspor, neraca perdagangan, persetujuan tempat tinggal.
- NZ: persetujuan bangunan tempat tinggal, kepercayaan bisnis.
- Cina: NBS PMI.
- Eropa: PDB, pekerjaan, CPI.
- AS: Inflasi PCE, Pengumuman pengembalian uang, ECI, nonfarm payrolls.
- Bank sentral lainnya: keputusan kebijakan BoE, keputusan kebijakan BOJ.
- Perkiraan ekonomi & keuangan utama.
Informasi yang terkandung dalam laporan ini saat ini seperti pada 26 2018 Oktober.
Melihat melalui Volatilitas Bulanan, Outlook Ketenagakerjaan Westpac untuk Aus
Survei rumah tangga dan bisnis memandu dalam waktu dekat
Ketika memperkirakan laju jangka pendek pertumbuhan lapangan kerja, kami menggunakan indikator pasar tenaga kerja dari survei sentimen rumah tangga dan bisnis.
Dari Survei Sentimen Konsumen Westpac-Melbourne Institute, ada pertanyaan tentang ekspektasi pengangguran rumah tangga (apakah mereka memperkirakan pengangguran akan naik atau turun?) Yang cocok dengan momentum di pasar tenaga kerja.
Pengangguran ekspektasi telah meningkat secara sederhana (rumah tangga berharap pengangguran meningkat sedikit sehingga pelunakan di pasar tenaga kerja) tetapi masih bertahan pada tingkat historis yang kuat. Namun, ketenagakerjaan melampaui ekspektasi pengangguran melalui paruh kedua 2017 sehingga undershoot hingga pertengahan 2019 akan menjadi peristiwa biasa.
Berbagai survei bisnis di Australia memiliki pertanyaan yang berlaku untuk pasar tenaga kerja. Untuk menghasilkan indikator pasar tenaga kerja yang luas dan mendalam, Westpac mengumpulkan semua indikator yang relevan dari survei-survei ini ke dalam Indeks Pekerjaan Westpac berpemilik dari mana kami menghasilkan kecepatan yang diprediksi untuk pertumbuhan pekerjaan tahunan. Memang benar bahwa Indeks Pekerjaan lebih stabil daripada laju pertumbuhan lapangan kerja tahunan, tetapi kami telah menemukan bahwa ini memberikan panduan yang berguna baik pada laju pertumbuhan pekerjaan jangka pendek dan, yang lebih penting, titik balik utama.
Saat ini, Indeks Pekerjaan menunjuk pada pertumbuhan lapangan kerja 2½% tahun. Pertumbuhan lapangan kerja aktual di paruh kedua 2017 melampaui indeks pekerjaan. Ke depan kami mengharapkan pertumbuhan lapangan kerja untuk undershoot indeks pekerjaan hingga awal 2019.
Dengan menggunakan indikator-indikator ini kami mengharapkan laju pertumbuhan lapangan kerja untuk bertahan di sekitar level saat ini hingga akhir kuartal pertama 2019. Ini akan melihat kemiringan tahunan sekitar 2% dengan 2018 akhir yang lebih lembut daripada yang disarankan indikator kami, yang mencerminkan pandangan bahwa akan ada beberapa pekerjaan yang mengalami penurunan setelah 2017 overshoot.
Melihat lebih jauh permintaan rumah tangga dan investasi non-pertambangan mendorong prakiraan kami
Melihat lebih jauh pandangan ekonomi fundamental kami mendefinisikan profil pekerjaan kami. Ada berbagai indikator yang dapat Anda gunakan untuk melakukan ini, dan beberapa cara untuk menghasilkan model, tetapi kami telah menemukan bahwa model sederhana berdasarkan ukuran yang dipahami dengan baik paling sesuai dengan kebutuhan kami untuk panduan yang tidak hanya dapat diandalkan tetapi juga mudah dimengerti dan dijelaskan .
Dua fundamental ekonomi yang kami gunakan adalah permintaan rumah tangga yang disesuaikan (yang merupakan konsumsi rumah tangga, kegiatan perumahan - baik pembangunan dan renovasi hunian - dan ekspor jasa neto) dan investasi bisnis non-pertambangan.
Pertumbuhan tahunan dalam permintaan rumah tangga yang disesuaikan mencapai puncaknya di 4.4% pada paruh kedua 2015 sebelum melambat ke 2.2% pada kuartal pertama 2018. Kami telah menemukan bahwa pertumbuhan permintaan rumah tangga yang disesuaikan memiliki keunggulan dua kuartal pada pertumbuhan pekerjaan triwulanan.
Sekali lagi, seperti yang kita lihat dengan indikator ketenagakerjaan jangka pendek, pertumbuhan lapangan kerja telah melampaui perkiraan model permintaan rumah tangga yang disesuaikan, yang membentang dari 2017 Q2 ke 2018 Q1. Dengan demikian, perkiraan kami menggabungkan periode ketiadaan pekerjaan sebelum kembali ke fundamental pada kuartal terakhir 2018. Pada akhir 2018, model kami menunjukkan bahwa pekerjaan harus tumbuh sedikit lebih dari 20k per bulan rata-rata.
Investasi non-tambang menggelar pemulihan pemulihan yang relatif sederhana hingga hampir 8% tahun di kuartal Maret dari tempat kami meramalkan stan kecepatan datar di 2019 awal. Puncak baru-baru ini cukup sederhana dibandingkan dengan kemajuan di 1990 akhir dan paruh pertama 2000 ketika kecepatan sering memuncak sekitar 20% tahun. Namun demikian, peningkatan baru-baru ini menunjukkan peningkatan yang sangat sederhana dalam pertumbuhan lapangan kerja melalui 2018 sebelum melambat di 2019 akhir. Dan ada juga masalah 2016 / 17 overshoot. Mengingat koreksi yang diharapkan, kami melihat pekerjaan hingga akhir paruh pertama 2019 undershooting estimasi model (keuntungan bulanan rata-rata sekitar 25k).
Partisipasi telah mencapai puncaknya, untuk saat ini, tetapi akan pulih saat pekerjaan pulih.
Setelah Anda memiliki profil kerja, perkiraan partisipasi diperlukan untuk melengkapi perkiraan. Sebagai pembaca akan sadar, pertumbuhan lapangan kerja yang kuat melalui 2017 / 18 tidak mengarah pada penurunan besar dalam pengangguran karena partisipasi terangkat dari 2016 rendah Oktober dari 64.4% ke 2018 tinggi Januari dari 65.8%.
Dalam Survei Angkatan Kerja September, jatuhnya tingkat pengangguran ke 5.0% didukung oleh penurunan 0.24ppt yang tajam dalam partisipasi ke 65.44%. Semua catatan waktu tinggi dalam partisipasi adalah 65.79% pada bulan November 2010. Baru-baru ini mencapai 65.78% pada bulan Januari 2018.
Ada dua faktor yang perlu dipertimbangkan dalam hal partisipasi; masalah struktural yang lebih panjang, seperti meningkatnya partisipasi perempuan, pendidikan, populasi yang menua, dll; dan dinamika jangka pendek di mana partisipasi naik dan turun dengan pekerjaan.
Dalam jangka panjang arus lintas meningkatnya partisipasi perempuan dan penurunan partisipasi laki-laki (terkait dengan populasi yang menua - untuk saat ini perempuan mendorong usia pensiun mereka sehingga populasi yang menua bukanlah negatif bersih untuk kelompok ini) menunjukkan kita mungkin dekat, jika tidak lewat, puncak dalam partisipasi dalam jangka menengah. Perkiraan kami berfokus pada dinamika partisipasi jangka pendek terkait dengan pekerjaan yang dibatasi oleh pandangan kami bahwa kami telah melihat puncak struktural.
Alasan lebih lanjut untuk berhati-hati dalam memprediksi kenaikan tingkat partisipasi kembali ke rekor puncak adalah pengamatan bahwa peningkatan pekerjaan laki-laki baru-baru ini belum menghasilkan peningkatan partisipasi laki-laki di masa lalu. Bahkan sementara pertumbuhan tahunan dalam pekerjaan laki-laki telah meningkat, perubahan tahunan partisipasi laki-laki telah dimoderasi.
Atas dasar ini tingkat partisipasi sedikit melayang hingga kuartal pertama 2019, sebelum sedikit melambat karena melambatnya pekerjaan, membatasi kenaikan pengangguran menjadi 5.3%. Melalui paruh kedua 2019 dan menjadi 2020, peningkatan pekerjaan ke kecepatan tren sekitar dan tingkat partisipasi terus melayang lebih tinggi tetapi tetap lebih pendek dari puncak 65.78% terbaru.
Pengangguran diatur untuk hanyut ke kurang dari 5% dengan mengakhiri 2019 sementara kenaikan dalam pekerjaan untuk populasi akan tetap malu dari rekor tinggi baru
Setelah Anda memiliki profil pekerjaan dan partisipasi, Anda dapat menghasilkan profil untuk tingkat pengangguran. Perkiraan kami menghasilkan tingkat pengangguran naik ke puncak 5.3% pada kuartal 2019 bulan Juni sebelum turun kembali ke 5.0% akhir tahun lalu trending ke 4.8% pada akhir 2020.
Minggu itu
Seminggu terakhir ini adalah data yang ringan, tetapi penuh dengan kecemasan. Di tengahnya, Presiden Trump kembali mengajukan pertanyaan tentang kesesuaian normalisasi bertahap FOMC yang sedang berlangsung. Pasar kemudian menemukan alasan untuk lebih berhati-hati pada pertumbuhan, S & P500 berguncang 3% lebih rendah pada hari Rabu sebelum pulih hampir 2% pada hari Kamis. Pasar di seluruh dunia, pada umumnya, mengikuti.
Selama wawancara dengan Wall Street Journal, Presiden Trump menjelaskan ketidaksenangannya pada FOMC atas normalisasi bertahap mereka. Fokus Presiden Trump adalah bisa dibilang lebih pada warisan ekonomi dari kesesuaian tindakan FOMC, dibuat jelas oleh komentar-komentar yang merujuk pada "tingkat nol [bunga] Presiden Obama". Tetapi Presiden Trump jelas mengatakan bahwa dia melihat FOMC sebagai risiko terbesar bagi AS "karena saya pikir suku bunga dinaikkan terlalu cepat".
Sebaliknya, banyak orang di seluruh dunia berpendapat bahwa itu adalah kebijakan perdagangan pemerintahannya yang merupakan penyebab utama kekhawatiran, khususnya berkenaan dengan investasi bisnis. Sementara PMI Markit AS diadakan pada bulan Oktober, menurut rilis flash, pengiriman barang tahan lama inti dan pesanan keduanya menunjukkan kelemahan pada bulan September. Untuk pengiriman inti, September adalah hasil datar kedua berturut-turut. Pesanan inti selanjutnya mengisyaratkan bahwa pertumbuhan akan tetap tidak ada, jatuh untuk bulan kedua berturut-turut pada bulan September. Kecenderungan yang lunak ini cocok dengan kemunduran yang terlihat dari akhir-akhir rangkaian tujuan investasi survei bisnis regional, tetapi sangat kontras dengan optimisme seputar ekspansi fiskal dan permintaan domestik. Secara bersama-sama, pengamatan ini menyoroti ketidakpastian bahwa tarif telah dibuat. Dikombinasikan dengan berakhirnya kebijakan fiskal luar biasa di akhir 2019, guncangan negatif terhadap investasi bisnis dari tarif AS sendiri sangat penting bagi pandangan kami bahwa pertumbuhan akan melambat melalui pertengahan 2019 dan melihat FOMC terus ditahan - tanpa batas.
Data perumahan AS yang dirilis minggu ini memberi FOMC alasan tambahan untuk berhati-hati tetapi tidak khawatir. Penjualan rumah baru jatuh di 5% pada bulan September; ini adalah penurunan kelima dalam enam bulan. Jika kita mundur selangkah dan mempertimbangkan data selama dua tahun terakhir, trennya terlihat lebih datar daripada ke bawah. Mengingat kepercayaan pembangun rumah dan pertumbuhan harga rumah Case-Shiller tetap kuat, dan tingkat aksen hipotek 30-tahun, tingkat penjualan saat ini harus bertahan dan persediaan tetap dapat dikelola.
Beralih ke Eropa, ECB bertemu untuk pertemuan Oktober mereka minggu ini. Pada umumnya, pandangan mereka tidak berubah. Dewan terus memiliki kepercayaan yang cukup besar terhadap ekonomi domestik, khususnya kekuatan lapangan kerja. Yang terakhir diharapkan mengalir ke upah dan inflasi yang mendasarinya pada waktunya, membawa inflasi ke 'target mendekati 2% tahun' ECB. Risiko masih dianggap "seimbang secara luas", tetapi terbukti dalam Q&A bagaimanapun adalah bahwa risiko eksternal terhadap pandangan ini telah dibangun. Ini menyoroti kebutuhan untuk memperhatikan perkiraan ECB karena diperbarui pada pertemuan Desember dan akhir setiap kuartal setelahnya. Kami tetap berpandangan bahwa hanya suku bunga deposito yang akan dinaikkan mulai akhir 2019, dengan suku bunga refinance menunggu setidaknya hingga pertengahan 2020. Risiko untuk pandangan ini condong ke awal kenaikan.
Kembali ke Australia, dengan tidak adanya data, diskusi RBA tentang pasar tenaga kerja menjadi fokus. Menyusul guncangan tingkat pengangguran lebih rendah ke 5.0% pada bulan September, secara historis patokan untuk 'pekerjaan penuh' di Australia, Deputi Gubernur Debelle mengatakan pekan ini bahwa “Kami [RBA] memiliki pikiran terbuka tentang pertanyaan tentang apa yang sebenarnya merupakan pekerjaan penuh” . Pandangan Westpac sendiri adalah bahwa tingkat pengangguran yang konsisten dengan pekerjaan penuh kemungkinan besar akan berada jauh di bawah angka 5.0% saat ini, sehingga pertumbuhan upah dan inflasi kemungkinan tidak akan meningkat dalam waktu dekat. Ini sesuai dengan pengalaman AS, di mana, dengan tingkat pengangguran sekarang persentase poin di bawah perkiraan historis 'pekerjaan penuh', upah baru saja mulai berakselerasi dengan kuat. Ke depan, kita melihat tingkat pengangguran Australia bertahan dekat 5.0% melalui 2018 dan 2019, dan karenanya pertumbuhan upah dan inflasi tetap jinak. Pembaruan kunci berikutnya untuk Australia adalah laporan IHK kuartal September, yang akan dimulai minggu depan. Di semua lini, diharapkan untuk menyoroti tidak adanya tekanan inflasi dan membenarkan RBA yang tersisa ditahan melalui 2019 dan 2020.
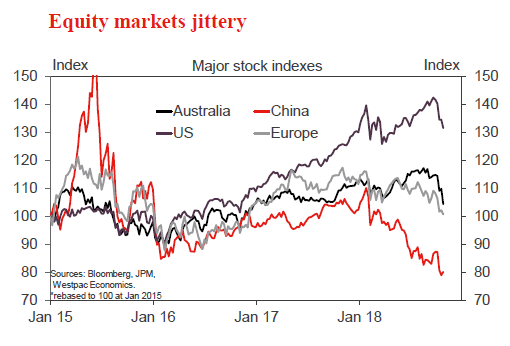
Bagan minggu ini: Ekuitas
Oktober telah melihat ekuitas global kedua terjual untuk tahun ini, bertepatan dengan lompatan yang lebih tinggi dalam suku bunga AS.
AS 10-tahun terakhir memuncak sekitar 3.2% pada bulan Oktober, dan sejak awal bulan, S & P500 telah turun sekitar 8%. Tentu saja, penurunan di pasar negara berkembang menjadi jauh lebih parah sepanjang tahun, mengingat tarif ancaman, USD yang lebih tinggi dan suku bunga domestik yang lebih tinggi (untuk menstabilkan mata uang mereka) menimbulkan pertumbuhan di sana.
Selandia Baru: minggu depan & data wrap
Tingginya tingkat migrasi bersih adalah pendorong penting dari ekonomi yang kuat yang dialami Selandia Baru dari 2014 ke 2016. Tetapi data bulanan terbaru mencatat penurunan lain, yang menegaskan bahwa migrasi bersih sekarang sedang tren ke bawah. Untuk tahun ini hingga September, migrasi bersih adalah 62,700, turun dari puncak 72,400 yang dicapai selama 2017. Faktor besar yang membebani migrasi bersih adalah keberangkatan warga negara non-Selandia Baru. Tiga sampai empat tahun yang lalu, sejumlah besar warga asing memasuki Selandia Baru dengan visa kerja dan pelajar sementara. Semakin banyak, orang-orang itu sekarang menuju ke rumah. Tetapi gerakan orang Selandia Baru juga berkembang. Kami sekarang melihat lebih sedikit Selandia Baru yang kembali dari luar negeri, dan baru-baru ini jumlah yang berangkat ke Australia telah berlalu. Perekonomian Selandia Baru tidak lagi mengungguli Australia, sehingga tidak mengherankan melihat orang memilih dengan kaki mereka dengan cara ini.
Kami berharap tren ini terus berlanjut, dan diikuti oleh pengurangan jumlah warga negara asing yang memasuki Selandia Baru. Ini akan menambah penurunan berkelanjutan dalam migrasi bersih, ke 53,000 pada saat ini tahun depan.
Bisnis akan merasakan sedikit terjerumusnya migrasi bersih dalam beberapa cara. Migrasi telah menjadi sumber pertumbuhan yang mudah untuk beberapa bisnis, hanya dengan menempatkan lebih banyak kaki di gang-gang toko. Sumber pertumbuhan itu sekarang memudar. Beberapa bisnis mungkin menemukan bahwa tenaga kerja lebih sulit didapat ketika migrasi bersih melambat. Dan akhirnya, pertumbuhan penduduk yang kuat telah menjadi pendorong utama untuk kegiatan konstruksi - ketika pertumbuhan penduduk melambat, akan ada sedikit kebutuhan untuk kegiatan konstruksi baru.
Untuk rumah tangga, dampak ekonomi dari penurunan migrasi bersih akan tercampur. Karena bisnis menderita permintaan berkurang, mungkin ada dampak negatif pada ketersediaan pekerjaan. Tetapi persaingan di pasar tenaga kerja juga akan berkurang.
Untuk Reserve Bank, penurunan migrasi bersih akan mengurangi permintaan agregat dalam ekonomi (cenderung mengurangi inflasi), tetapi pada saat yang sama akan mengurangi pasokan agregat di pasar tenaga kerja (cenderung meningkatkan inflasi). Reserve Bank menganggap efek permintaan agregat sedikit lebih besar daripada efek penawaran agregat - dengan kata lain, penurunan migrasi bersih dianggap sebagai negatif kecil untuk prospek inflasi, dan merupakan argumen (minor) yang mendukung pengurangan OCR . Itu sangat berbeda dengan persepsi di negara-negara lain seperti Jerman, di mana para migran dianggap menambah lebih banyak pada sisi pasokan ekonomi daripada permintaan.
Pengurangan dalam migrasi bersih selama setahun terakhir dirasakan di Selandia Baru. Hampir setiap wilayah mengalami penurunan kecil dalam tingkat pertumbuhan penduduk antara 2017 Juni dan 2018 Juni tahun menurut perkiraan populasi regional terbaru dari Statistik Selandia Baru, yang dirilis minggu ini (pengecualian adalah Taranaki, West Coast, dan Southland).
Namun, pola pertumbuhan penduduk daerah saat ini sangat berbeda dengan apa yang ada di 2015. Meskipun Auckland masih merupakan wilayah dengan pertumbuhan tercepat, tingkat pertumbuhan penduduknya telah menurun tajam. Tingkat pertumbuhan penduduk Canterbury juga menurun. Sementara itu, tingkat pertumbuhan penduduk telah meningkat tajam di bagian tengah dan bawah Pulau Utara, termasuk Wellington, dan di Otago.
Ada gagasan populer bahwa tren populasi ini adalah tentang orang Auckland yang meninggalkan asap besar untuk padang rumput yang lebih hijau di kota-kota yang lebih kecil, dan itu tidak diragukan lagi merupakan bagian dari cerita. Tetapi perubahan pola migrasi ke luar negeri mungkin memainkan peran yang lebih besar. Banyak dari warga negara luar negeri sekarang meninggalkan Selandia Baru yang bermarkas di Auckland, yang sebagian menjelaskan pengurangan Auckland dalam pertumbuhan populasi. Sementara itu, jumlah orang Selandia Baru yang meninggalkan negara itu untuk Australia lebih rendah hari ini daripada di pertengahan 2010. Ini adalah bagian dari alasan bahwa tingkat pertumbuhan penduduk telah meningkat di bagian tengah dan bawah Pulau Utara dan selatan Pulau Selatan.
Pola pertumbuhan penduduk daerah dengan rapi sesuai dengan pola regional yang kita lihat di pasar perumahan dan dalam kinerja ekonomi. Di Auckland dan Canterbury, inflasi sewa telah mendingin, harga rumah datar atau turun, ukuran aktivitas ekonomi regional lebih lemah daripada di tempat lain, dan di Auckland, kepercayaan ekonomi regional sangat rendah. Ini adalah wilayah di mana pelambatan ekonomi Selandia Baru benar-benar terasa hingga saat ini.
Sementara itu, di beberapa bagian lain Selandia Baru rasanya seolah-olah tidak ada perlambatan ekonomi sama sekali. Mereka masih mengalami kenaikan harga yang cepat, kenaikan harga rumah, aktivitas ekonomi yang kuat dan kepercayaan diri yang tinggi. Kondisi ini dapat berlangsung untuk sementara waktu. Tetapi untuk bisnis di wilayah ini, sangat penting untuk memahami bahwa kegembiraan ekonomi saat ini sebagian didorong oleh ledakan pertumbuhan penduduk yang tidak akan bertahan selamanya. Di banyak wilayah ini, tingkat aktivitas konstruksi saat ini meningkat, tetapi pada akhirnya akan menurun ketika laju pertumbuhan penduduk mendingin. Itu berarti lebih sedikit pekerjaan konstruksi lokal. Demikian pula, belanja konsumen di banyak daerah masih didorong oleh tingkat kenaikan harga rumah yang tidak berkelanjutan. Ketika pasar perumahan pasti dingin di wilayah ini, belanja konsumen juga akan mengambil nafas.
Pratinjau Data
Persetujuan tinggal Septu Aus
- Okt 30, Terakhir: –9.4%, WBC f / c: -2.0%
- Mkt f / c: 3.8%, Range: -3.0% sampai 10.7%
Tempat tinggal turun tajam pada Agustus dengan penurunan 9.4% yang dipimpin oleh penurunan 17.2% dalam unit (ke level terendah sejak Okt 2016) tetapi dengan persetujuan rumah terpisah juga memindahkan 1.9% lebih rendah. Hasilnya memberikan konfirmasi terkuat tentang pandangan Westpac bahwa aktivitas sedang menuju ke leg kedua yang lebih rendah.
Lebih banyak penurunan kemungkinan dalam waktu dekat. Pasar perumahan melemah secara signifikan melalui kuartal ketiga karena kondisi pinjaman diperketat. Aktivitas investor dan pasar Sydney dan Melbourne yang sebelumnya kuat terus memimpin penurunan. Memilih bulan ke bulan bergerak di segmen 'kenaikan tinggi' selalu sulit, dan datang dari belakang ke belakang menurun selama 20% ada ruang lingkup yang lebih kecil untuk penurunan yang lebih besar dan beberapa risiko 'kebisingan' menghasilkan kenaikan kembali. Yang mengatakan, ada lebih banyak tanda persetujuan kenaikan tinggi tidak melemah dengan penurunan yang signifikan dalam persetujuan keuangan terkait konstruksi dalam beberapa bulan terakhir. Pada keseimbangan, kami memperkirakan penurunan 2% lebih lanjut menyemen tampilan 'second leg lower'.
Aus Q3 CPI
- Okt 31, Terakhir: 0.4%, WBC f / c: 0.5%
- Mkt f / c: 0.5%, Rentang: 0.3% sampai 0.7%
Perkiraan Westpac untuk CPI judul kuartal September adalah 0.5% qtr yang akan melihat kecepatan tahunan yang mudah untuk 2.0% tahun dari 2.1% tahun. Ramalan Westpac meninggalkan laju tahunan dua kuartal pada 1.6% tahun.
Kuartal September adalah musim yang kuat secara musiman dengan ABS memproyeksikan faktor musiman + 0.30ppt. Namun, ini lebih besar dari rata-rata faktor musiman kuartal Juni untuk dua tahun sebelumnya (rata-rata 0.27ppt) sehingga ada risiko bahwa perkiraan ini akan direvisi ke bawah.
Inflasi inti diperkirakan akan mencetak 0.3% qtr (0.31% di dua tempat desimal) dengan melihat kemudahan laju tahunan hingga 1.8% tahun dari 1.9% tahun. Median rata-rata dan berbobot yang dipangkas keduanya diperkirakan akan meningkat 0.31%. Laju inflasi inti tahunan sebesar seperempat triwulan memudahkan kembali ke 1.5% tahun dari 2.0% tahun menempatkan momentum inflasi di bawah pita target RBA.
Kredit pribadi Aus Aug
- Okt 31, Terakhir: 0.5%, WBC f / c: 0.3%
- Mkt f / c: 0.4%, Rentang: 0.3% sampai 0.5%
Pertumbuhan kredit sektor swasta sederhana, dengan tren melambat karena perumahan mendingin. Pertumbuhan tahunan adalah 4.5% saat ini, setelah dimoderasi dari 5.4% setahun yang lalu.
Untuk bulan September, kami memperkirakan kenaikan 0.3%, sejalan dengan rata-rata untuk kuartal Juni. Perhatikan bahwa hasil bulan Juli dan Agustus lebih tangguh, pada 0.4% dan 0.5%, didorong oleh hasil di atas untuk bisnis.
Kredit perumahan, pada tahap akhir siklus ini, melambat karena kondisi peminjaman yang lebih ketat melihat penurunan pinjaman baru, khususnya bagi investor. Pada bulan Agustus, kredit perumahan tumbuh sebesar 0.4%, 5.4% yr (termasuk investor, pada 0.1% mth, 1.5% yr).
Kredit bisnis, 3.8% di atas tingkat setahun yang lalu, bergejolak di sekitar tren naik moderat seiring bisnis meningkatkan investasi dalam ekonomi riil. Setelah dua hasil yang kuat (0.5% dan 0.8%), kenaikan yang lebih sederhana kemungkinan terjadi pada bulan Agustus.
Indeks nilai rumah Aus Oct CoreLogic
- Nov 1, Terakhir: –0.5%, WBC f / c: -0.5%
Pasar perumahan Australia terus membaik. Indeks nilai rumah CoreLogic, yang mencakup delapan kota besar, jatuh 0.5% pada bulan September menjadi turun 3.7% tahun. Pasar Sydney dan Melbourne yang sebelumnya kuat terus memimpin gejolak meskipun kelembutan telah lebih luas berdasarkan dalam beberapa bulan terakhir yang menunjukkan pengetatan kondisi pinjaman adalah pendorong yang mendasarinya, kenaikan suku bunga KPR kecil pada bulan Agustus / September (tiga dari empat bank besar menaikkan suku bunga oleh 14 -16bps) menambahkan ke campuran lemah.
Indeks harian menunjukkan penurunan lebih lanjut 0.5% pada bulan Oktober. CoreLogic juga telah menandai revisi pada seri setelah penggabungan informasi yang ditingkatkan pada atribut properti. Ini diharapkan untuk merevisi laju tahunan penurunan harga secara nasional turun dari -3.7% tahun ke –4.1% tahun untuk bulan September mengarah ke pembacaan sekitar –4.5% tahun untuk bulan Oktober. Revisi cenderung menghasilkan laju penurunan tahunan Sydney yang mendekati -7% tahun.
Neraca perdagangan Aus Sep, AUDbn
- Nov 1, Terakhir: 1.6, WBC f / c: 1.7
- Mkt f / c: 1.7, Range: 1.1 ke 2.25
Akun perdagangan Australia telah surplus setiap bulan sejauh ini di 2018.
Pada bulan Agustus, surplus tetap tinggi, pada $ 1.6bn.
Untuk bulan September, kami memperkirakan surplus akan datar secara luas pada $ 1.74bn.
Penghasilan ekspor diperkirakan naik hanya 1% karena lebih kuat memenuhi harga batu bara, dan kenaikan harga bijih besi yang lebih sederhana, bergabung dengan dukungan dari AUD yang sedikit lebih lunak tetapi diimbangi sampai tingkat tertentu oleh penurunan volume batubara dan LNG serta ekspor bijih besi datar .
Tagihan impor diperkirakan akan naik sedikit 0.8% dengan sedikit depresiasi di TWI yang diimbangi sebagian oleh konsolidasi volume impor.
Indeks harga ekspor Aus Q3
- Nov 1, Terakhir: 1.9%, WBC f / c: 2.2%
- Mkt f / c: 2.2%, Rentang: 1.5% sampai 3.2%
Harga ekspor, setelah patch lunak melalui mid-2017, bergerak lebih tinggi selama tiga kuartal hingga Juni 2018.
Di Q2, indeks harga ekspor untuk barang meningkat sebesar 1.9% menjadi 6.6% lebih tinggi daripada di pertengahan 2017.
Untuk kuartal September, kami memperkirakan harga barang ekspor akan meningkat sebesar 2.2%, mencerminkan dampak dari dolar yang lebih lemah dan harga komoditas yang lebih tinggi. Ini akan memiliki indeks harga ekspor 12% lebih tinggi sepanjang tahun.
Persyaratan perdagangan untuk barang, berdasarkan perkiraan ini, meningkat sekitar 1.3% pada kuartal September.
Mengenai harga layanan, pembaruan akan tersedia dengan rilis Neraca Pembayaran pada 4 Desember.
Indeks harga impor Aus Q3
- Nov 1, Terakhir: 3.2%, WBC f / c: 0.9%
- Mkt f / c: 1.0%, Rentang: 0.5% sampai 2.2%
Harga untuk barang-barang impor meningkat sebesar 3.2% pada kuartal Juni menjadi 6.0% di atas tingkat setahun sebelumnya. Peningkatan harga dipusatkan pada kenaikan harga energi global dan, yang lebih baru, dampak dari dolar Australia yang lebih rendah.
Untuk kuartal September, kami memperkirakan harga impor akan naik lebih jauh 0.9% menjadi 8.7% lebih tinggi dari tahun lalu.
Mata uang itu bervariasi dalam kuartal tersebut, bergerak lebih rendah terhadap dolar AS, turun 3.4%, tetapi sedikit berubah pada basis TWI, setelah jatuh pada tiga kuartal sebelumnya.
Harga minyak bergerak lebih tinggi sekali lagi, meningkatkan biaya bahan bakar yang diimpor.
Perdagangan ritel Aus Sep
- Nov 2, Terakhir: 0.3%, WBC f / c: 0.2%
- Mkt f / c: 0.3%, Rentang: 0.1% sampai 0.6%
Penjualan ritel meningkat 0.3% pada bulan Agustus, menahan pertumbuhan tahunan pada 3.8% tahun tetapi melacak laju tahunan 3.2% lebih lambat selama enam bulan terakhir.
Indikator telah dicampur pada bulan September. Sentimen konsumen terus melonggarkan dorongan positif ringan dari pengumuman pemotongan pajak bulan Mei, perubahan PM, kenaikan suku bunga KPR, dan penurunan harga rumah juga berdampak. Survei bisnis swasta menunjukkan pembacaan yang lembut di antara tanggapan ritel terhadap survei NAB tetapi peningkatan di AiG PSI. Selain dari hal positif seputar pertumbuhan populasi dan perolehan pekerjaan, perpanjangan GST pada Juli untuk barang impor bernilai rendah mungkin memberikan beberapa dukungan. Pada keseimbangan, kami mengharapkan bulan September untuk menunjukkan kenaikan 0.2%. Namun, kami mewaspadai risiko penurunan dengan potensi seret dari perlambatan perumahan dan beberapa tanda bahwa pengeluaran barang-barang tak beralasan yang discretionary sedang dikurangi (penjualan kendaraan khususnya terlihat turun sekitar 5% di Q3).
Aus Q3 penjualan ritel riil
- Nov 2, Terakhir: 1.2%, WBC f / c: 0.4%
- Mkt f / c: 0.4%, Rentang: 0.2% sampai 0.8%
Laporan ritel Q2 adalah kemenangan langka untuk sektor dengan volume penjualan yang membukukan kenaikan 1.2% kuat yang mengikuti kenaikan beruntun di sekitar tren loyo selama tiga kuartal sebelumnya (0.2%, 0.8%, 0.2%). Meskipun hasil membaik, pertumbuhan tahunan tetap tenang di 2.5% tahun.
Pembaruan Q3 cenderung menunjukkan moderasi. Pelacakan penjualan nominal terhadap kenaikan 0.6% untuk kuartal ini (vs 1.1% di Q2). Mengenai harga, detail CPI Q3 belum tersedia tetapi perkiraan kami menunjukkan deflator ritel yang lebih kuat dengan peningkatan harga makanan yang telah surut yang berkontribusi terhadap keseluruhan perolehan yang mendekati 0.2% qtr dibandingkan dengan -xNUMX% qtr dip di Q0.1. Sementara ketiadaan data harga membuat gambar lebih tidak pasti dari biasanya, campuran menunjukkan volume ritel cenderung telah membukukan kenaikan 2% yang lebih tenang di Q0.4.
NZ Sep izin bangunan tempat tinggal
- Okt 31, Terakhir: + 7.8%, WBC f / c: -10%
Penerbitan izin hunian hunian meningkat sebesar 7.8% pada bulan Agustus. Peningkatan yang kuat itu sebagian karena sejumlah besar persetujuan apartemen di Auckland. Karena persetujuan untuk apartemen cenderung diberikan dalam bentuk gumpalan, kami berharap ini akan diikuti oleh kemunduran pada bulan September. Kami memperkirakan penurunan 10% selama sebulan, yang masih akan meninggalkan angka tahunan pada level tinggi.
Melihat melalui volatilitas bulan-ke-bulan terkait dengan persetujuan apartemen, fokus sebenarnya adalah pada tren jangka panjang untuk Auckland. Di sana, tekanan populasi dan perubahan peraturan telah mendorong peningkatan yang kuat dalam jumlah persetujuan untuk rumah-rumah yang berdiri sendiri dan rumah dengan kepadatan menengah. Kami berharap angka persetujuan tahunan di Auckland akan tetap kuat di sekitar 13,000.
Keyakinan bisnis NZ Oct ANZ
- Okt 31, Terakhir: -38.3
Kepercayaan bisnis sedikit meningkat pada bulan September, tetapi tetap pada tingkat yang sangat rendah. Ada juga perbaikan kecil dalam komponen lain dari survei, termasuk prospek untuk kegiatan perusahaan sendiri. Namun, niat investasi semakin memburuk.
Tingkat kepercayaan bisnis terus menunjukkan risiko negatif terhadap prospek pertumbuhan. Namun, indikator lain yang lebih langsung dari kegiatan ekonomi menunjukkan pertumbuhan telah mempertahankan momentum yang wajar menuju paruh kedua tahun ini.
Survei keyakinan telah menunjukkan peningkatan dalam tekanan inflasi selama setahun terakhir. Pada bulan September, niat harga naik lebih jauh. Kami melihat kenaikan harga bensin lebih lanjut di awal bulan dan ini dapat meningkatkan tekanan inflasi pada survei bulan Oktober.
Laporan pekerjaan AS bulan Oktober
- Nov 2, nonfarm payrolls, 134k terakhir, WBC 190k
- Nov 2, tingkat pengangguran 3.7%, WBC 3.7%
Laporan ketenagakerjaan September kembali menyoroti kerentanan nonfarm payrolls terhadap cuaca buruk, kenaikan 134k untuk bulan ini jauh di bawah rata-rata 3, 6 dan 12-month. Namun, revisi ke atas untuk bulan-bulan sebelumnya dibuat untuk kekecewaan. Keluar dari musim badai, ekonomi AS kemungkinan akan mencetak lagi kenaikan yang kuat untuk pekerjaan di bulan November, kemungkinan di wilayah 190k. Risiko seputar revisi cenderung miring ke atas.
Untuk tingkat pengangguran, kekuatan saat ini dalam pertumbuhan pekerjaan menunjuk pada level 3.7%. Namun, hasil seperti itu tergantung pada partisipasi yang tidak berubah.
Pertumbuhan laba per jam juga akan tetap menjadi fokus, dengan hanya uptrend moderat di tempat. Dalam pikiran kami, hanya ketika partisipasi usia prima yang menyembuhkan akan mempercepat tren pertumbuhan.
UK Bank of England Bank Rate
- Nov 1, Terakhir: 0.75%, WBC f / c: 0.75%, Mkt f / c: 0.75%
Bank of England meninggalkan suku bunga Bank di 0.75% pada pertemuan kebijakan September. BOE juga mempertahankan bias pengetatan yang sangat sederhana, mengulangi bahwa kenaikan di masa depan kemungkinan akan "pada kecepatan bertahap dan terbatas".
Sejak keputusan kebijakan September, ada berbagai perkembangan. Aktivitas ekonomi terus berkembang dengan kecepatan sedang dan pengangguran tetap rendah. Namun, inflasi telah berkurang kembali lebih dari yang diharapkan, dan lambatnya perundingan Brexit terus mengaburkan pandangan. Dengan latar belakang ini, kami berharap BOE akan tetap bertahan pada bulan November. Pernyataan yang menyertainya kemungkinan akan mempertahankan bias pengetatan yang sangat bertahap dari bulan September, tetapi lebih banyak bobot dapat diberikan kepada ketidakpastian di sekitar prospek ekonomi.




 Signal2forex.com - Robot dan sinyal Forex terbaik


