
Sorotan AS
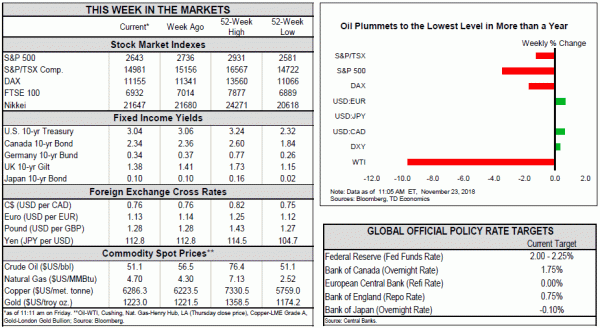
- Volatilitas pasar ekuitas bertahan pada minggu ini karena indeks-indeks utama terseret oleh saham-saham teknologi dan energi. Harga minyak melanjutkan penurunannya karena harga minyak jatuh ke level terendah dalam lebih dari setahun.
- Data perumahan sedikit positif, namun terus meningkat sehingga sektor ini masih menjadi sektor yang lemah. Baik penjualan rumah yang sudah ada maupun perumahan baru naik sekitar 1.5% bulan ke bulan di bulan Oktober. Namun, penjualan masih turun sekitar 5% YoY, sehingga membebani kepercayaan pembangun.
- Presiden Trump dan Xi akan bertemu pada KTT G20 minggu depan di Buenos Aires. Konsiliasi apa pun akan menjadi nilai tambah bagi pasar keuangan. Semoga suasana dan hasilnya senyaman nama kota tuan rumah.
Sorotan Kanada
- Minggu ini merupakan minggu yang penuh dengan data, dengan perdagangan grosir berada di bawah ekspektasi, penjualan ritel meningkat secara mengejutkan, dan inflasi umum menunjukkan kenaikan secara luas.
- Namun peristiwa utamanya terjadi di Ottawa, dengan dirilisnya pembaruan fiskal musim gugur pemerintah federal, yang berfokus pada langkah-langkah untuk mengatasi daya saing bisnis Kanada.
- Minyak mencapai titik terendah dalam 1 tahun pada saat berita ini ditulis, memicu kekhawatiran mengenai tingkat harga ke depan dan perkiraan dampaknya terhadap perekonomian Kanada.
Betapa berbedanya satu tahun. Investor harus bersyukur pada perayaan Thanksgiving tahun lalu, dengan indeks ekuitas mengalami kenaikan dua digit sejak awal tahun. Tahun ini, suasananya tidak terlalu ceria. S&P telah mengembalikan seluruh keuntungan tahun ini dan sebagian keuntungannya (Grafik 1). Volatilitas masih berlanjut minggu ini karena indeks-indeks utama terseret oleh saham-saham teknologi dan energi. Harga minyak melanjutkan penurunannya karena harga minyak jatuh ke level terendah dalam lebih dari setahun. Pergeseran berita utama mengenai Brexit dan melemahnya PMI manufaktur di Eropa tidak banyak membantu sentimen pasar secara luas. Investor mengarahkan dananya ke aset-aset yang lebih aman seperti Treasury, sehingga berkontribusi terhadap sedikit penurunan imbal hasil.
Meskipun pasar saham mengalami krisis, masih ada banyak hal yang patut disyukuri. Perekonomian AS tetap menjadi pemimpin pertumbuhan di antara negara-negara G7 dan tampaknya akan mempertahankan kepemimpinannya pada tahun depan. Pasar tenaga kerja juga mencerminkan kekuatan ini, dengan lebih banyak lapangan kerja dibandingkan jumlah pengangguran di Amerika. Latar belakang ini memungkinkan The Fed untuk menaikkan suku bunga lebih cepat dibandingkan negara-negara lain dan juga memberikan fleksibilitas dalam merespons hambatan pertumbuhan di masa depan.
Namun kenaikan suku bunga berdampak pada sektor-sektor perekonomian yang sensitif terhadap suku bunga, terutama sektor perumahan. Meskipun ada beberapa perbaikan dalam data perumahan minggu ini, sektor ini masih menjadi sektor yang lemah. Baik penjualan rumah lama maupun perumahan baru naik sekitar 1.5% bulan ke bulan di bulan Oktober, didukung oleh segmen multikeluarga yang bergejolak. Peningkatan penjualan kembali cukup menggembirakan, karena ini merupakan kenaikan pertama dalam enam bulan. Namun, penjualan masih turun sekitar 5% dibandingkan tahun lalu (Grafik 2). Kondisi saat ini tidak memberikan banyak kenyamanan bagi para pembangun, yang kepercayaannya menurun pada bulan ini.
Dengan kenaikan suku bunga, aktivitas penjualan kembali kemungkinan akan tetap lemah. Namun, pasar tenaga kerja yang kuat dan kenaikan suku bunga hipotek yang lebih bertahap di masa depan akan membatasi penurunan ini. Median pertumbuhan harga rumah telah melambat menjadi 3.8% YoY, dan seiring dengan meningkatnya pertumbuhan upah, hal ini akan membatasi dampak terhadap keterjangkauan karena kenaikan suku bunga hipotek. Peningkatan jumlah rumah yang dijual dalam beberapa bulan terakhir juga menandai langkah positif. Namun, tingkat persediaan secara historis rendah dan ketidakseimbangan ini pada akhirnya akan membantu perumahan baru mempertahankan tren kenaikannya dalam jangka menengah.
Selain pasar perumahan, perkembangan di bidang perdagangan perlu diwaspadai. KTT G20 minggu depan tampaknya merupakan waktu yang ideal bagi Presiden Trump untuk mengumumkan kesepakatan dengan mitranya dari Tiongkok. Tanpa kemajuan, tarif kemungkinan akan meningkat pada bulan Januari, yang selanjutnya dapat melemahkan kepercayaan pasar. Saat Trump dan Xi berdansa di Buenos Aires minggu depan, kami berharap suasana dan hasilnya akan sama menyenangkannya dengan nama kota tuan rumah. Jika ketegangan perdagangan terus memburuk, dan kepercayaan diri semakin terpukul, jalur kenaikan suku bunga yang dipilih oleh The Fed akan dipertanyakan.
Ini adalah minggu yang padat bagi Kanada, dengan rilis data penting dan pernyataan fiskal federal. Ditambah dengan pidato Deputi Gubernur Senior Bank of Canada Wilkins dan perkembangan pasar minyak yang menambah kekhawatiran yang dihadapi oleh produsen Kanada.
Yang paling menarik perhatian adalah pembaruan fiskal pemerintah federal (lihat komentar). Dalam pernyataannya, Menteri Morneau menekankan langkah-langkah untuk mengatasi masalah daya saing yang menjadi prioritas utama, terutama setelah Undang-Undang Pemotongan Pajak dan Ketenagakerjaan Amerika Serikat. Meskipun tidak mencakup pemotongan pajak secara eksplisit, langkah-langkah tersebut mencakup pengeluaran penuh atas peralatan dan mesin yang diperkirakan akan mengurangi tarif pajak marjinal atas investasi bisnis baru menjadi 14% dari 17%. Tentu saja, kabar baik ini harus dibayar dengan pengeluaran bersih baru sekitar $16 miliar. Profil ekonomi yang lebih baik dari perkiraan akan mengimbangi sebagian dari hal ini, dengan perkiraan defisit tahun 2017-2018 lebih rendah, dan defisit yang lebih besar dibandingkan perkiraan sebelumnya. Bersama dengan USMCA, hal ini akan semakin meningkatkan kepercayaan dan memperkuat peralihan ke investasi dan ekspor sebagai kontributor terhadap pertumbuhan PDB riil di masa depan.
Sementara itu, dalam pidatonya minggu ini, Deputi Gubernur Senior Carolyn Wilkins membahas potensi perubahan pada kerangka kerja bank sentral menjelang perjanjian pengendalian inflasi pada tahun 2021. Inti dari hal ini adalah perkiraan bank yang lebih rendah terhadap suku bunga netral, yang menaikkan suku bunga. kekhawatiran mengenai fleksibilitas kebijakan dalam menerapkan stimulus bila diperlukan, dan meningkatnya insentif untuk menumpuk utang rumah tangga. Meskipun masih dalam tahap awal diskusi, langkah-langkah seperti mandat ganda dan/atau perubahan target inflasi saat ini sedang dibahas. Keduanya akan menandai perubahan signifikan dari sistem yang terjadi selama 20+ tahun terakhir.
Dari sisi data, perdagangan grosir mengecewakan ekspektasi, yaitu -0.5%. Hal ini diimbangi oleh rilis penjualan ritel yang solid sebesar 0.2%, dengan pergerakan volume sebesar 0.5% yang menandakan belanja konsumen masih sehat. Terakhir, inflasi harga konsumen meningkat pada bulan Oktober, dengan kenaikan secara luas yang menyebabkan angka inflasi utama menjadi 2.4%. Namun, ukuran inti Bank Sentral Kanada rata-rata sebesar 2%. Gambaran data minggu ini kemungkinan tidak akan memberikan banyak pengaruh terhadap ekspektasi suku bunga – dengan kenaikan inflasi dan volume ritel yang kemungkinan akan memperkuat narasi normalisasi suku bunga. Kami tetap berpendapat bahwa Bank of Canada kemungkinan akan menaikkan suku bunga pada bulan Januari, namun perkembangan di sektor minyak jelas membiaskan risiko terhadap pandangan ini terhadap jeda kenaikan suku bunga yang lebih lama.
Salah satu kekhawatiran yang muncul adalah kondisi harga minyak saat ini dan dampaknya terhadap perekonomian Kanada. Minyak West Texas Intermediate (WTI) merosot ke posisi terendah satu tahun pagi ini, mencapai US$51. Meskipun diskon acuan Kanada terhadap WTI baru-baru ini mulai menyempit, namun diskon tersebut masih tetap pada tingkat yang tinggi, dan baru-baru ini mengakibatkan sejumlah penghentian produksi minyak. Kondisi saat ini yang terus berlanjut kemungkinan akan menarik perhatian Bank of Canada (lihat laporan terbaru).
Penghasilan & Pengeluaran Pribadi AS - Oktober
Tanggal Peluncuran: November 29, 2018
Sebelumnya: Pendapatan: 0.2%, Pengeluaran: 0.4%
Perkiraan TD: Pendapatan: 0.4%, Pengeluaran
Konsensus: Pendapatan: 0.4%, Pengeluaran
Kami melihat adanya risiko penurunan terhadap inflasi PCE di bulan Oktober, dengan PCE inti tercatat sebesar 0.1% vs kenaikan CPI inti sebesar 0.2%. Pembobotan yang berbeda dan layanan kesehatan yang tidak terdengar cenderung menjadi penyebab buruknya kinerja tersebut. Hal ini akan memungkinkan inflasi inti melemah menjadi 1.8% y/y, terendah dalam 8 bulan, dan tetap berada di angka 1.9% untuk Q4. Di sisi lain, belanja akan tetap kuat di angka 0.4%, mendukung PCE riil kuartal keempat di kisaran 4-2.5%.
PDB Riil Kanada – Q3 & September
Tanggal Peluncuran: November 30, 2018
Sebelumnya: 2.9% q / q, 0.1% m / m
Perkiraan TD: 1.8 kuartal/kuartal, 0.1% bulan/bulan
Konsensus: N / A
Aktivitas ekonomi sedikit melambat pada kuartal ketiga, dengan melambatnya belanja konsumen sebagai pendorong utama perlambatan yang diperkirakan menjadi 1.8% (kuartalan, tahunan). Pertumbuhan belanja konsumen sebesar 1.4% merupakan penurunan dari laju kuartal sebelumnya sebesar 2.6%. Yang membantu mengimbangi hal ini adalah peningkatan investasi bisnis non-perumahan, yang diperkirakan meningkat sebesar 3.1% (dari sebelumnya 1.7%). Indikator aktivitas konstruksi yang lemah menunjukkan bahwa investasi residensial akan menghasilkan nilai negatif (pelacakan: -1.5%) meskipun terdapat perkembangan positif di pasar penjualan kembali. Yang melengkapi laporan ini adalah perdagangan bersih, yang diharapkan memberikan kontribusi positif terhadap pertumbuhan PDB riil karena impor (-5.1%) mengalami kontraksi lebih besar dibandingkan ekspor (-0.4%). Guncangan nilai tukar perdagangan yang positif akan membantu mendorong PDB nominal ke laju 4.8%.
Pertumbuhan tingkat industri pada bulan September akan menunjukkan berkurangnya momentum pada kuartal keempat, dengan PDB diproyeksikan akan mencatat kenaikan moderat sebesar 4% karena hambatan dari sektor barang. Energi akan membebani pertumbuhan bulanan karena melemahnya output dari sektor minyak, yang akan meningkat dalam beberapa bulan mendatang karena produsen menutup proyek di tengah lonjakan selisih WCS. Perusahaan-perusahaan utilitas akan memberikan sedikit kompensasi karena cuaca hangat yang tidak sesuai musimnya, meskipun sektor manufaktur juga akan sedikit membebani pertumbuhan karena melemahnya output pabrik. Hal ini akan membuat sektor jasa mendorong pertumbuhan selama empat bulan berturut-turut.




 Signal2forex.com - Robot dan sinyal Forex terbaik


