
Sorotan AS
- Data yang dirilis minggu ini tetap konsisten dengan pandangan bahwa ekonomi AS terus berkembang pada kecepatan di atas-tren.
- Meskipun mengecewakan dalam hal informasi utama, perolehan pekerjaan juga konsisten dengan ekonomi yang berjalan mendekati kapasitas. Selanjutnya, pertumbuhan upah diadakan pada kecepatan yang sehat di bulan November.
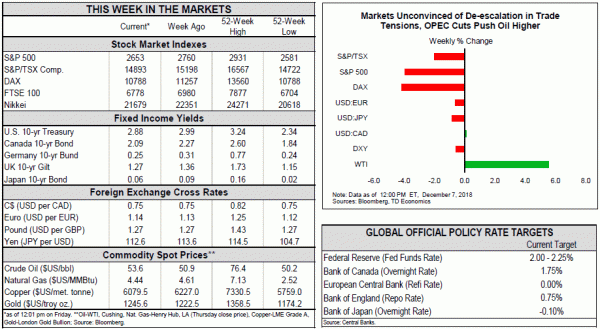
- Kesepakatan antara AS dan Cina untuk menunda eskalasi tarif hingga April gagal meyakinkan pasar keuangan bahwa tekanan perdagangan mereda.
Sorotan Kanada
- Harga minyak mendapat kenaikan minggu ini. Pemerintah Albertan memperkenalkan pemangkasan produksi wajib sebagai tanggapan atas kelimpahan pasokan dan penurunan harga yang dihadapi
- Produsen minyak Kanada Barat. Harga minyak global juga mendapat dorongan pada hari Jumat setelah OPEC mengumumkan pemangkasan produksi.
Seperti yang diharapkan, Bank of Canada mempertahankan suku bunga dalam semalam tidak berubah, tetapi menandakan kesabaran dan fleksibilitas sehubungan dengan kenaikan suku bunga di masa depan. - Angka-angka pekerjaan memberikan kabar baik yang sangat dibutuhkan. Perekonomian menambahkan catatan pekerjaan baru 94k pada bulan November, hampir semua waktu penuh, mendorong tingkat pengangguran ke titik terendah sepanjang waktu 5.6%.
Sebagai pekan penuh acara di pasar menyimpulkan, data indikator minggu ini memberikan pembacaan terbaru pada kesehatan ekonomi AS. Dari data yang dirilis untuk kuartal keempat, diagnosisnya adalah ekspansi ekonomi berlanjut di AS, dengan momentum melambat karena kelemahan di sektor eksternal.
Aktivitas manufaktur dan non-manufaktur sedikit meningkat pada November, tetapi masih jauh dari rekor tertinggi awal tahun ini. Perusahaan terus melaporkan kendala kapasitas, termasuk kekurangan tenaga kerja dan komponen. Tarif impor tetap menjadi perhatian utama. Kekhawatiran serupa juga bergema dalam laporan buku beige terbaru the Fed. Responden survei Fed untuk bulan November menunjukkan bahwa kekurangan tenaga kerja dirasakan di berbagai industri, dan bahwa pasar tenaga kerja yang ketat menghalangi mereka mendapatkan pekerja yang mereka butuhkan. Selain itu, peningkatan biaya, meskipun sebagian diimbangi oleh jatuhnya harga minyak, berdampak pada marjin dan perusahaan terkemuka untuk menaikkan harga untuk mengimbangi mereka.
Mengkonfirmasi anekdot survei pasar tenaga kerja yang ketat ini, laporan pekerjaan yang sangat diantisipasi pagi ini melihat pekerjaan 155k ditambahkan pada bulan November, di bawah perkiraan konsensus yang diharapkan penambahan pekerjaan 200k. Tingkat partisipasi angkatan kerja yang stabil membantu menjaga tingkat pengangguran pada siklus rendahnya 3.7%. Pertumbuhan upah tetap sehat di 3.1% (year-on-year), sama seperti di bulan Oktober. Meskipun headline kecewa, penurunan luas dalam perolehan pekerjaan sebenarnya konsisten dengan ekonomi yang berjalan mendekati kapasitas. Kami memperkirakan bahwa pertumbuhan pekerjaan tren jangka panjang adalah sekitar 100k per bulan, plus atau minus 20k atau lebih (Grafik 1). Oleh karena itu, perolehan pekerjaan di atas tingkat ini konsisten dengan ekonomi yang berkembang dan penyerapan pasar tenaga kerja yang tersisa kendur.
Fundamental yang kuat, bagaimanapun, memberikan sedikit kenyamanan bagi pasar keuangan. Berita utama tentang perlambatan pertumbuhan permintaan luar negeri, ketegangan perdagangan yang sedang berlangsung, dan Brexit telah mendorong volatilitas pasar ekuitas naik, dan harga turun dalam beberapa bulan terakhir. Ketakutan menyalakan tawaran untuk obligasi minggu ini, dengan hasil 10-yr AS jatuh di bawah 2.9% - level terendah sejak awal September. Meskipun kurva hasil rata-rata biasanya memperkuat kemungkinan resesi di kuartal sebelumnya, hanya ada sedikit bukti yang menguatkan (Grafik 2). Sebaliknya, langkah baru-baru ini kemungkinan merupakan cerminan kekhawatiran jangka pendek tentang kelemahan sementara dalam inflasi dan risiko perdagangan, daripada memburuknya fundamental ekonomi.
Tidak diragukan lagi, pengurangan ketegangan perdagangan akan menjadi perkembangan yang disambut baik. KTT G20 terbukti agak konstruktif karena menghasilkan jeda 90-hari dari eskalasi tarif impor antara AS dan China. Tapi, berita penangkapan CFO Huawei akhir pekan ini mengungkapkan betapa rumitnya hubungan saat ini antara AS dan China. Tarif tampaknya hanya langkah pertama dalam keterlibatan yang direncanakan dengan China pada serangkaian masalah yang lebih dalam yang perlu ditangani.
Itu data yang berlimpah di kalender ekonomi Kanada minggu ini. Minggu dimulai dengan perkembangan besar di sektor minyak Kanada dengan pemerintah Albert mengumumkan pemotongan produksi wajib sebagai tanggapan terhadap malaise harga yang dihadapi produsen minyak Kanada Barat. Output akan dibatasi oleh sekitar 325k barel per hari (bpd) selama Q1 dari 2019, dan 95k bpd sesudahnya hingga akhir tahun. Langkah ini dimaksudkan untuk mengatasi ketidakseimbangan pasokan-permintaan besar di pasar yang meninggalkan persediaan minyak regional hampir dua kali lipat norma-norma bersejarah. Pengumuman ini memberikan tembakan yang sangat dibutuhkan di lengan untuk harga WCS, yang naik 70% pada minggu ke $ 37.5 / barel pada saat penulisan, sementara harga WTI naik hanya sebesar 5.7%. Meskipun demikian, angka produksi yang lebih rendah akan menyebabkan penurunan dalam pertumbuhan ekonomi baik untuk Alberta maupun nasional.
Peristiwa terbaru di sektor minyak belum luput dari perhatian Bank of Canada. Seperti yang diantisipasi secara luas, Bank mempertahankan suku bunga dalam semalam tidak berubah, tetapi pernyataan yang dirilis bersamaan dengan keputusan itu memiliki kemerosotan dovish untuk itu. Bank mencatat bahwa penurunan harga minyak dan penurunan produksi telah membuat prospek sektor energi Kanada "secara material lebih lemah".
Selain guncangan komoditas, momentum ekonomi telah berkurang sejak MPR terakhir Bank pada Oktober. Dalam pidato pada hari Kamis, Gubernur Poloz mencatat bahwa data terakhir telah di “sisi yang mengecewakan”. Selain itu, revisi PDB historis dari Statistik Kanada mungkin menyarankan lebih banyak kelonggaran ekonomi daripada pemikiran, juga menghilangkan beberapa urgensi dalam mendapatkan tingkat kebijakan ke tingkat netral. Memperkuat nada dovish (dan meminjam halaman dari buku Federal Reserve), pernyataan hari Rabu juga mengatakan bahwa suku perlu naik ke "rentang netral" daripada "sikap netral" yang sebelumnya telah dikomunikasikan oleh Bank. Perubahan bahasa kecil ini memberi Bank of Canada lebih banyak fleksibilitas di sekitar titik akhir untuk siklus pengetatan.
Agar adil, berita itu tidak semuanya muram. Perubahan pajak baru-baru ini, perjanjian NAFTA yang dinegosiasikan dan keterbatasan kapasitas menjadi pertanda baik untuk investasi bisnis non-energi. Pertumbuhan kredit rumah tangga dan pasar perumahan juga stabil - tanda yang menggembirakan dari perspektif stabilitas keuangan.
Last but not least, kami melihat tingkat pengangguran rekor rendah dan perolehan pekerjaan bulanan terkuat (+ 94k, hampir semua waktu penuh) yang tercatat dalam laporan kerja bulan November. Ini membawa perolehan pekerjaan rata-rata 6-bulan ke 34k per bulan - jauh di atas 15k yang kita harapkan dalam ekonomi yang berjalan pada pekerjaan penuh. Pertumbuhan pertumbuhan upah yang lemah dan melambat (1.5% y / y) adalah yang paling laris dalam laporan yang terang ini, semakin memperkuat bahwa ada sedikit risiko untuk menahan kenaikan dari perspektif pengendalian inflasi Bank of Canada. Dengan mempertimbangkan semuanya, kami mengharapkan Bank data-data dependen Kanada untuk berhenti dengan kenaikan suku bunga sampai Spring untuk mengamati bagaimana perekonomian bekerja melalui guncangan baru-baru ini dan menentukan seberapa jauh cahaya di ujung terowongan sebenarnya.
Indeks Harga Konsumen AS - November
Tanggal Rilis: 12 Desember, 2018
Sebelumnya: 0.3 m / m; inti: 0.2% m / m
Prakiraan TD: 0.0% m / m; inti: 0.2% m / m
Konsensus: 0.0% m / m; inti: 0.2% m / m
Kami berharap CPI judul akan tergelincir ke 2.2%, sebagian besar pada kekalahan harga minyak yang menyebabkan harga bensin turun hampir 8% m / m. Di luar kelemahan energi, harga makanan memiliki ruang untuk melompat. Kami juga mengharapkan cetak 0.2% yang solid pada CPI inti pada pengambilan di layanan inti, meninggalkan tingkat y / y lebih tinggi pada 2.2%. Kekuatan dalam ukuran inti setelah kelemahan sebelumnya memperkuat laporan yang optimis.
Penjualan Ritel AS - November
Tanggal Rilis: 14 Desember, 2018
Sebelumnya: 0.8%, ex-auto: 0.7%, grup kontrol: 0.3%
Prakiraan TD: 0.0%, ex-auto: -0.1%, grup kontrol: 0.3%
Konsensus: 0.2%, ex-auto: 0.2%, grup kontrol: 0.4%
Penjualan ritel yang digerakkan oleh liburan seharusnya telah mencatat cetak bulanan yang datar pada bulan November, turun dari peningkatan 0.8% yang kuat pada bulan Oktober, karena harga bensin yang lebih rendah kemungkinan membatasi pertumbuhan penjualan. Meskipun pengeluaran konsumen Black Friday yang padat mewakili risiko ke atas, kami berharap penjualan dalam kelompok kontrol telah mencatat ekspansi serupa seperti dalam dua bulan sebelumnya.
Perumahan Kanada Mulai - November
Tanggal Rilis: 10 Desember, 2018
Sebelumnya: 205k
Prakiraan TD: 195k
Konsensus: N / A
Housing starts diprakirakan melambat ke 195k tahunan di bulan November dengan moderasi dalam konstruksi multi-unit. Condos tetap menjadi kekuatan pendorong di belakang investasi residensial di Kanada, tetapi kami mengharapkan beberapa giveback setelah peningkatan 17% pada bulan Oktober. Multi-unit mulai terkenal volatile dan keuntungan sebesar itu telah diikuti oleh kemunduran 10% rata-rata kembali ke 2009. Mulai keluarga tunggal sudah duduk di posisi terendah beberapa tahun dan bisa melihat keuntungan sederhana tetapi setiap rebound harus relatif diredam mengingat berlanjutnya pelemahan dalam izin penerbitan bangunan.




 Signal2forex.com - Robot dan sinyal Forex terbaik


