
Highlight
- Ketegangan perdagangan AS-Cina tetap meningkat, dan kami terus berbaris menuju tenggat waktu 1st bulan Maret untuk kesepakatan sebelum ancaman langkah-langkah perluasan tarif AS (dan kemungkinan tanggapan Cina).
- Sangat menggoda melihat ketegangan ini sebagai peluang bagi perusahaan Kanada untuk memperluas penjualan ekspor mereka dan merebut kembali pangsa pasar baik di AS maupun Cina. Banyak klien yang menanyakan hal ini.
- Kenyataannya kurang positif. Jaringan parut sektoral dalam bentuk kehilangan pangsa pasar dan berkurangnya kapasitas menunjukkan sedikit kenaikan jangka pendek. Kanada pada umumnya tidak memiliki pengganti yang sesuai atau kapasitas ekspor di bidang perdagangan utama saat ini.
- Ada beberapa titik terang. Ada bukti awal bahwa perjanjian sementara dengan Uni Eropa telah mempercepat perdagangan. Kemitraan Trans-Pasifik juga mulai berlaku pada akhir 2018, menciptakan peluang di sejumlah pasar besar dan berkembang pesat.
- Selain itu, ekonomi AS yang masih sehat sangat mendukung pertumbuhan ekspor moderat di masa mendatang, yang kami harapkan akan disertai dengan investasi peningkatan kapasitas.
- Pada akhirnya, tidak ada peluru perak untuk mempercepat perdagangan, dengan meningkatnya daya saing, mencari pasar baru dan mengurangi hambatan masih merupakan resep terbaik untuk kesuksesan jangka panjang.
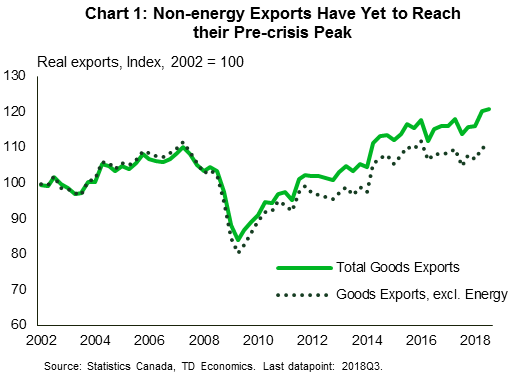
Kanada terus menghadapi angin sakal baik domestik maupun internasional, tetapi pada saat yang sama menikmati beberapa 'kemenangan' akhir-akhir ini ketika menyangkut perjanjian perdagangan internasional. Perjanjian AS-Meksiko Kanada (CUSMA) mungkin bukan pengubah permainan, dan politik AS menyarankan mungkin perlu waktu sebelum diberlakukan. Namun ratifikasi yang diharapkan tetap memberikan kepastian yang sangat dibutuhkan bagi eksportir Kanada. Mungkin hilang dalam keributan CUSMA adalah peringatan satu tahun pada September lalu dari Perjanjian Ekonomi dan Perdagangan Komprehensif (CETA) mengambil efek sementara, membuka perdagangan dengan salah satu blok ekonomi terbesar di dunia. Dan Perjanjian Komprehensif dan Progresif untuk Kemitraan Trans-Pasifik (CP-TPP) baru-baru ini mulai berlaku dengan enam dari sebelas penandatangan meratifikasi kesepakatan. Manfaat pengaturan perdagangan baru biasanya membutuhkan waktu untuk berbuah. Sejauh ini, telah ada tren kenaikan yang menggembirakan dalam ekspor ke negara-negara selain AS, meskipun pentingnya AS berarti kita telah melihat sedikit kemajuan secara keseluruhan dalam hal ekspor non-energi; volume perdagangan masih di bawah puncak pra-krisis (Grafik 1).
Mengenai prospek ekspor jangka pendek, semua mata tertuju pada AS dan Cina, yang tetap berselisih tentang hubungan perdagangan mereka. Presiden Trump telah berulang kali mengancam akan mengenakan tarif pada spektrum penuh impor AS dari Cina (saat ini, sekitar US $ 200 miliar perdagangan dikenai tarif). Pada saat penulisan, 'tenggat waktu' untuk kesepakatan sebelum tarif tambahan diberlakukan adalah Maret 1st, 2019, yang tidak meninggalkan banyak landasan pacu untuk negosiasi. Ada beberapa kemajuan yang dilaporkan dalam negosiasi dengan putaran diskusi berikutnya yang dijadwalkan untuk Januari 30th. Tetapi jika pembicaraan pada akhirnya berjalan ke samping dan Amerika Serikat menindaklanjuti dengan lebih banyak kenaikan tarif, Cina pasti akan merespons melalui peningkatan tarif dan hambatan perdagangan non-tarif.
Dengan pedang ini menggantung di atas ekonomi global, kita telah ditanya apa implikasi dari hasil seperti itu bagi Kanada. Jelas, ekspor Kanada secara umum akan merasakan dampak besar jika perang perdagangan yang semakin memburuk menghantam perdagangan global dan sentimen pasar keuangan. Namun, pertanyaan lain muncul: dapatkah eksportir Kanada memetik manfaat dari turunnya permintaan di pasar AS (Cina) dari barang-barang Cina (AS) yang lebih mahal?
Analisis ini menunjukkan bahwa jawaban atas pertanyaan ini adalah tidak atau terbatas pada yang terbaik. Pertama, arus perdagangan Kanada dan pola-pola produksi telah berevolusi sesuai dengan garis yang sangat berbeda dari yang ada di AS dan Cina, menunjukkan sedikit cara pengganti produk. Perusahaan-perusahaan Kanada telah kehilangan pangsa pasar AS yang signifikan dalam kategori-kategori yang dikuasai Cina. Di Cina, di luar produk energi, kisah yang sama juga berlaku. Kedua, manufaktur Kanada telah mengalami periode penyesuaian yang berkepanjangan, dengan persediaan modal dan pekerjaan secara signifikan di bawah rata-rata sebelum krisis. Ini membuat perusahaan beroperasi pada atau mendekati kapasitas dengan sedikit ruang untuk memperluas output dengan cepat (Bagan 2). Kurangnya kapasitas 'spin-up' ini, kemungkinan terkait dengan kenaikan Cina dalam impor AS, melemahkan pangsa pasar Kanada (Grafik 3). Akhirnya, meskipun ekspor jasa telah dan harus terus menjadi area pertumbuhan yang lebih tinggi untuk ekonomi Kanada, ada sedikit alasan untuk mengharapkan percepatan. Berbeda dengan barang, penetrasi pasar Cina lebih rendah, membatasi sisi baiknya, dan perusahaan Kanada akan terus berhadapan dengan mereka yang berada di yurisdiksi berbiaya rendah seperti India, yang dengan cepat mendapatkan pangsa pasar dalam beberapa tahun terakhir. Dalam nada ini, dengan beberapa manfaat penyeimbangan di dalam menyimpan eskalasi lebih lanjut dalam perang dagang antara AS dan Kanada hanya merupakan kerugian bagi ekonomi Kanada.
Pada catatan yang lebih bahagia, kita masih melihat kemungkinan yang baik bahwa kenaikan tarif lebih lanjut akan dihindari, dan perkiraan TD Economics terbaru masih melihat jalur yang solid untuk ekspor di belakang ekspansi AS yang berkelanjutan. Hal yang dapat diambil dari laporan ini bukan untuk menekankan risiko penurunan, tetapi lebih pada kekurangan sisi baiknya.
Kanada tidak selalu merupakan pengganti
Setidaknya sejauh ini, meskipun diberlakukan tarif AS pada barang-barang Cina, peluang untuk substitusi ekspor Kanada di pasar AS telah terbukti terbatas. Ini karena tarif yang sudah diterapkan telah terjadi bersamaan dengan devaluasi mata uang Cina, sehingga menjaga daya saing harga Cina. Dengan demikian, potensi Kanada untuk mengisi setiap celah ekspor yang dibuat ke depan sebagian besar bergantung pada arah renminbi di masa depan. 1
Dalam hal apa pun, pandangan ke kaca spion keduanya menggarisbawahi peluang potensial yang dapat diciptakan karena kehadiran China yang besar dan meningkat dari waktu ke waktu di pasar AS, tetapi juga menggarisbawahi tantangan yang mungkin dihadapi eksportir Kanada dalam memenuhi permintaan itu. Bangkitnya Cina sebagai kekuatan manufaktur global telah lama terjadi, tetapi prosesnya semakin cepat menyusul masuknya Cina ke Organisasi Perdagangan Dunia (WTO) di 2001. Dampak ini paling baik diilustrasikan oleh perubahan dalam saham China untuk kategori produk AS. Melihat kategori 11 teratas, mewakili 80% dari impor AS berdasarkan nilai, Cina telah dengan cepat meningkatkan pangsa pasar AS sejak 2002, menumbuhkan pangsa lebih dari 20 poin persentase dalam beberapa kategori (Bagan 3).
Sebaliknya, meskipun pai yang tumbuh berarti bahwa penjualan ekspor Kanada dalam banyak kategori ini memang meningkat selama ini, perusahaan Kanada gagal untuk menangkap pangsa pasar yang lebih besar di semua kategori 11.2 Memang, sementara Grafik 3 menyoroti kategori teratas untuk impor dari Cina, bagian Kanada dari keseluruhan impor barang AS (termasuk energi) turun enam poin persentase pada periode yang sama. Dinamika terkini tidak menyarankan perubahan langsung dalam pola saham / perdagangan. Yang pasti, ada lebih banyak cerita. Sebagaimana dicatat, Kanada telah melihat pertumbuhan yang signifikan dalam ekspor energi ke AS, dan meskipun pengiriman kendaraan bermotor dan bagian-bagiannya secara efektif rata selama lima tahun terakhir, mereka masih mewakili bagian yang cukup besar dari perdagangan Kanada-AS. Di beberapa daerah ekspor lainnya, seperti makanan mentah dan olahan, serta logam dasar dan input industri lainnya, Cina tetap menjadi pemain kecil di pasar AS, sementara Kanada secara umum menikmati peningkatan ekspor.
Kapasitas kurang berarti kurang kemampuan untuk memenuhi permintaan dengan cepat
Kinerja lunak dari penjualan manufaktur telah memiliki hasil yang logis: penurunan stok modal industri. Lagi pula, jika Anda menjual lebih sedikit dari sesuatu tahun demi tahun, mengapa harus mengeluarkan biaya mempertahankan kelebihan kapasitas di luar yang diperlukan untuk menanggapi fluktuasi permintaan khas. Hasil dari logika ini dapat dilihat pada data: total modal saham dalam manufaktur telah turun sekitar 15% sejak 2002 (Bagan 4). 3 Tidak mengherankan, lapangan kerja di sektor ini telah mengikuti, lebih dari 25% di bawah level 2002 sebagai dari 2016.
Sekali lagi, perbedaan antara definisi perdagangan AS dan klasifikasi sektor manufaktur membuat perbandingan apel-ke-apel menjadi menantang, tetapi dinamika tersebut kembali sesuai dengan perdagangan (Tabel 1). Tingkat stok modal nyata dari kategori-kategori manufaktur produk utama China yang terpajan semuanya jauh lebih rendah sejak 2002.4
Hal ini menunjukkan bahwa 'efek denominator' membantu menjelaskan mengapa pemanfaatan kapasitas produksi tetap kira-kira sejalan dengan tingkat sebelum krisis meskipun ada tren penjualan yang secara efektif datar. Bahkan dengan penjualan tetap, kapasitas menyusut (penyebut dalam persamaan kapasitas pemanfaatan sama dengan penjualan dibagi dengan kapasitas penjualan) berarti Anda menggunakan lebih banyak dan lebih banyak untuk memenuhi permintaan, mendorong tingkat pemanfaatan yang terukur lebih tinggi.
Untuk menjadi jelas, tren ini memang memiliki hikmah di mana pada beberapa titik kapasitas akan menjadi melebar, memerlukan investasi lebih lanjut. Ini adalah salah satu alasan utama mengapa TD Economics tetap konstruktif pada prospek investasi bisnis Kanada di tahun-tahun mendatang. Tetapi investasi tidak menghasilkan sepeser pun. Mendapatkan dari keputusan 'maju' ke jalur produksi operasional atau kantor penjualan sering kali bisa menjadi masalah kuartal, jika tidak bertahun-tahun. Ini berarti bahwa dalam praktiknya, kecuali perusahaan melihat konflik perdagangan berlangsung selama bertahun-tahun, mereka tidak mungkin secara signifikan menyesuaikan pola produksi untuk bereaksi.
Layanan tidak mungkin menjadi penyelamat
Apakah fokus pada perdagangan barang merupakan pendekatan yang tepat untuk dilakukan? Penurunan input di sektor manufaktur yang ditunjukkan pada Grafik 3 kemungkinan merupakan cerminan dari perubahan ekonomi Kanada. Industri jasa sekarang menghasilkan lebih dari 70% dari output Kanada, dan pertumbuhan ekspor layanan telah melampaui barang-barang selama dekade terakhir. 5 Seperti halnya barang, kehati-hatian sekali lagi diperlukan, dengan eksportir jasa tidak mungkin melihat peluang pertumbuhan yang signifikan.
Untuk mulai dengan, Cina tidak signifikan sebagai pemain di pasar layanan impor AS. Meskipun perusahaan Cina telah meningkatkan pangsa kue mereka sekitar persentase poin selama 15 tahun terakhir, mereka masih mewakili kurang dari 4% dari impor layanan AS. Ini mungkin menjadi bagian dari alasan pemerintah AS sejauh ini sebagian besar berfokus pada barang. Di luar ukuran kecil pangsa pasar Cina yang dapat diatasi, Kanada menghadapi tantangan dari tempat lain. Penurunan pangsa pasar Kanada (sekitar 2.1 poin persentase sejak 2002 bahkan ketika nilai dolar ekspor lebih dari dua kali lipat) sebagian besar adalah cerita kenaikan India.
Namun, bahkan di sini catatan kehati-hatian dibenarkan. Melihat pasar AS, layanan Kanada telah kehilangan pangsa pasar sejak 2002, turun dari 8.2% dari impor layanan AS ke 6.1% di 2017, bahkan ketika nilai ekspor dolar lebih dari dua kali lipat. Ekspor layanan India ke AS telah berubah dari sekitar sepersepuluh ukuran Kanada menjadi hampir 90% nilainya, mendorong kenaikan persentase poin 4.4 dalam pangsa pasar.
Pengambilannya tidak semuanya negatif; setelah semua, meskipun perkembangan ini ekspor layanan Kanada masih berhasil melebihi barang. Data pemanfaatan kapasitas sektor jasa tidak tersedia, tetapi pola ketenagakerjaan dan data lain yang tersedia menunjukkan bahwa perusahaan terus meningkatkan kapasitas, menunjukkan pertumbuhan lebih lanjut ke depan. Namun, tidak ada perubahan mendasar di sektor ini, seperti produk baru / unik, peningkatan daya saing biaya, atau perubahan lain, bisnis seperti biasa muncul paling mungkin, bahkan jika terjadi gangguan pada ketentuan layanan Cina. 6
Bukan hanya AS; apakah ada peluang Cina?
Konflik perdagangan adalah jalan dua arah; (kurangnya) peluang bagi perusahaan Kanada untuk mengambil keuntungan dari gangguan potensial dalam aliran perdagangan Cina-AS telah dibahas, tetapi arah lain juga kemungkinan. Pesatnya pertumbuhan ekonomi Tiongkok, semuanya harus sama, menjadikannya pasar yang menarik bagi para eksportir Kanada. 7 Memang, ekspor Kanada ke Cina secara umum telah melampaui ekspor ke Amerika Serikat - rata-rata pertumbuhan 6% selama lima tahun terakhir, vs. sekitar 2% pertumbuhan ekspor ke AS (meskipun dari basis yang jauh lebih kecil). Tren ini harus terus berlanjut mengingat perbedaan pertumbuhan antara kedua negara, meskipun dengan perlambatan Tiongkok, dan pergerakan mata uang relatif juga menguntungkan.
Mungkinkah itu dipercepat lebih jauh jika terjadi ketegangan perdagangan yang meningkat? Jawabannya kemungkinan tidak. Mirip dengan hubungan Cina-AS, ekspor AS ke Cina pada umumnya dalam produk dan kategori di mana Kanada akan perlu melakukan investasi yang signifikan untuk merebut pangsa pasar. Melihat produk-produk yang merupakan 80% teratas dari perdagangan, kami melihat banyak kategori yang sama yang dibahas dalam Bagan 2, seperti mesin listrik, produk plastik, peralatan optik / medis, dll. Bahkan bidang-bidang yang tampak menjanjikan, seperti pesawat terbang (kategori ekspor AS terbesar ke China), atau kendaraan bermotor, pudar pada pemeriksaan lebih lanjut. Industri pesawat terbang AS memproduksi produk berbadan lebar dan berbadan lebar yang lebih besar, sedangkan Kanada cenderung memproduksi benda berbadan sempit, kerajinan daerah, dan kerajinan mewah kecil. Demikian pula, ekspor otomatis ke China signifikan (sekitar $ 1.4bn di 2017), tetapi pucat dibandingkan dengan AS ($ 12bn). Sebagian besar ekspor (AS) mobil ke Cina cenderung SUV besar, mewah, dan bergaya Amerika. Sekali lagi, seperti yang diperhitungkan dalam kualitas dan metrik lainnya seperti industri otomotif Kanada, kami tidak membuat jenis kendaraan ini saat ini. 8 Ekspor produk energi Kanada ke China telah meningkat akhir-akhir ini, tetapi tetap di bawah level 2012 / 2013 , bahkan memperhitungkan dampak harga dan nilai tukar.
Di mana peluang ada kemungkinan berada di tempat-tempat di mana Kanada menikmati peningkatan ekspor: produk pertanian, terutama kanola / rapeseed, kayu dan produk kayu, dan kategori serupa. Kanada memiliki keunggulan alami di banyak bidang ini, dan dalam beberapa kasus, seperti produk kayu, pasar Cina merupakan pelengkap yang menarik untuk tujuan-tujuan AS yang sudah lama ada. Jika kita melihat lebih jauh ke depan, energi adalah contoh nyata lainnya. Uptick baru-baru ini menggembirakan, tetapi kemacetan tetap ada. Volume ekspor energi ke Cina (dan Asia lebih umum) saat ini dibatasi oleh kurangnya kapasitas ekspor; jika diselesaikan, perbedaan harga geografis membuat energi Kanada menjadi proposisi yang menarik bagi importir Cina.
Namun, dalam waktu dekat, kami akhirnya berakhir di banyak tempat yang sama vis-à-vis Cina seperti yang kami lakukan dengan Amerika Serikat. Kemungkinan memperluas pangsa pasar bergantung pada investasi ulang jangka panjang di industri-industri utama, dengan kemungkinan akan menjadi waktu yang lama sebelum produksi berlangsung. Sekali lagi, di samping sektor energi, menantang untuk membayangkan banyak orang yang mau mengambil risiko ini mengingat sifat negosiasi perdagangan internasional yang berubah-ubah di bawah pemerintahan AS saat ini.
Kedelai tidak mungkin menjadi cerita besar bagi pertanian Kanada
Pertanian menerima perhatian yang signifikan karena sensitivitas politiknya, dan karenanya perlu diskusi tambahan. China telah menjadi pembeli kedelai AS terbesar, yang digunakan sebagai bahan baku untuk produksi daging babi dan unggas. Namun, dengan tarif 25% sekarang dikenakan pada impor kedelai Cina dari AS, volume ini telah anjlok, meninggalkan produsen AS dengan persediaan yang tidak terjual secara signifikan.
Kanada memiliki sektor pertanian yang besar, kuat, dan sangat produktif, sehingga tampaknya logis bahwa ini bisa menjadi area di mana petani Kanada secara alami dapat masuk untuk 'mengisi kesenjangan', terutama karena Kanada, tidak seperti produsen besar lainnya, berbagi musim tanam dengan AS, yang berarti bahwa persediaan kami akan tiba di pasar secara kasar ketika persediaan AS akan, sesuai dengan musim produksi / permintaan. Namun dalam jangka pendek, ini akan memerlukan perubahan dalam strategi penanaman: dari sekitar 28 juta hektar lahan pertanian Kanada yang didedikasikan untuk biji-bijian dan minyak biji-bijian untuk musim tanam 2018 / 19, hanya sekitar 10%, atau 2.6 juta hektar yang didedikasikan untuk kedelai (dibandingkan dengan hampir 36 juta hektar penanaman kedelai di AS).
Bahkan kemudian, Kanada akan menghadapi pesaing lain seperti Brasil (walaupun dengan musim tanam yang berbeda), yang sudah menjadi pemimpin dunia dalam produksi kedelai dan memiliki hubungan perdagangan yang signifikan dengan Cina. Di atas semua ini, otoritas Cina telah mengambil langkah-langkah untuk mengurangi ketergantungan mereka pada kedelai, sementara juga melakukan upaya niat baik mengenai AS, termasuk pembelian token untuk cadangan strategis mereka. 9
Cukuplah untuk mengatakan kita seharusnya tidak berharap terlalu banyak dari produsen kedelai Kanada. Namun ini bukan kisah peluang yang hilang. Tanaman lain tetap menarik, dan sudah ada area pertumbuhan untuk sejumlah produk Kanada, seperti pasar Asia Selatan untuk lentil dan kacang-kacangan, serta pasar Cina untuk Canola / rapeseed. 10 Bagian lain dari kisah kedelai hanyalah bahwa pasar yang sehat untuk pola produksi saat ini juga membuat kedelai menjadi proposisi yang kurang menarik.
Area pertumbuhan beresiko oleh geopolitik
Sama seperti ekspor barang Kanada ke Cina telah mengungguli daerah lain, demikian juga ekspor layanan Kanada. Ini sebagian besar dapat dimasukkan ke layanan perjalanan, yaitu pariwisata. Pengunjung Tiongkok ke Kanada memiliki lebih dari empat kali lipat sejak 2002 (Bagan 5). Peningkatan pengeluaran bahkan lebih dramatis, mencapai lebih dari US $ 1.5 miliar di 2016, tahun terakhir yang tersedia (Bagan 6). Sementara ukuran angka-angka ini pucat dibandingkan dengan perdagangan keseluruhan Kanada, mereka masih merupakan sumber pertumbuhan (beragam).
Perkembangan terkini telah membuat awan di atas sektor ini. Secara khusus, pertikaian diplomatik baru-baru ini telah memicu ketegangan, dengan kedua belah pihak mengeluarkan peringatan perjalanan kepada warga negara, di antara tindakan-tindakan lainnya. Adalah di luar cakupan laporan ini untuk masuk ke dalam politik situasi, tetapi cukuplah untuk mengatakan bahwa peningkatan ketegangan lebih lanjut dalam hal ini jelas akan negatif untuk sektor ini, bersama dengan yang lain yang memiliki permintaan Cina yang signifikan, seperti pendidikan .
Peluang lain adalah menghadirkan diri
Tidak semua berita buruk bagi Kanada. Diversifikasi perdagangan tetap menjadi prioritas nasional, dan upaya pemerintah di masa lalu dan saat ini dalam hal ini mulai membuahkan hasil. Akhir 2017 melihat Perjanjian Ekonomi dan Perdagangan Komprehensif (CETA) mulai berlaku untuk sementara, dan sudah ada beberapa bukti awal bahwa orang Kanada melihat manfaat dari akses pasar yang lebih baik di luar negeri dan daya beli yang lebih baik di rumah (Grafik 7). Ini dapat dilihat paling jelas dalam data ekspor, di mana pengiriman ke UE mengalami akselerasi sangat terlambat (Grafik 8). Grafik juga memperkuat bahwa bahkan di depan ketegangan perdagangan Kanada menikmati permintaan ekspor yang kuat dari Cina, meskipun dalam kategori produk yang berbeda dari yang diamati untuk Amerika Serikat.
Baru-baru ini, Desember 30 menandai berlakunya Kemitraan Trans-Pasifik (CP-TPP), yang mengurangi hambatan perdagangan dengan sejumlah ekonomi yang tumbuh cepat di Lingkar Pasifik dan Amerika Selatan.11 Seperti kebanyakan pengaturan perdagangan lainnya, kami seharusnya tidak mengharapkan perubahan besar dalam semalam, tetapi kondisinya telah diciptakan untuk ekspansi dan perluasan lebih lanjut dari perdagangan Kanada. Yang paling penting, sifat multilateral dari perjanjian berarti bahwa tidak ada anggota tunggal yang mendominasi, yang menyiratkan latar belakang yang dapat diprediksi untuk perdagangan, penting untuk perencanaan bisnis jangka panjang.
Intinya
Gagasan perusahaan Kanada yang terburu-buru untuk mengisi kesenjangan yang diciptakan oleh ketegangan perdagangan AS-Cina adalah ide yang menarik, tetapi sayangnya skenario seperti itu tampaknya tidak mungkin. Struktur ekonomi Kanada dan sektor ekspor telah berubah, kemungkinan akibat kenaikan China dalam rantai pasokan global. Ini berarti bahwa kami tidak memiliki kapasitas untuk merespons dengan cepat peluang perdagangan. Terlebih lagi, respons semacam itu kemungkinan akan diredam karena akan mewakili 'pertaruhan' yang signifikan pada perubahan kebijakan jangka panjang dari pemerintahan AS yang berubah-ubah.
Sederhananya, tidak ada pemenang dalam perang perdagangan, dan seperti yang telah ditunjukkan oleh acara-acara baru-baru ini, bahkan orang-orang yang ada di dekatnya dapat ditarik ke dalam kerusuhan. Namun tidak semua berita buruk, karena ekspor Kanada terus menunjukkan tanda-tanda diversifikasi, kemungkinan akan dibantu oleh CP-TPP. Kondisi di AS tetap menguntungkan, dan kami juga melihat kinerja yang solid dalam ekspor layanan akhir-akhir ini. Pada akhirnya, tanpa 'perbaikan yang mudah', perusahaan dan pembuat kebijakan Kanada harus tetap fokus pada peningkatan daya saing mereka, menemukan pasar baru, dan mengurangi hambatan perdagangan.
Catatan Akhir
- Teori ekonomi akan menyarankan bahwa harga relatif (yaitu nilai tukar) harus bergerak untuk mengimbangi tarif, namun, ini mengasumsikan bahwa nilai tukar ditentukan pasar, asumsi yang tidak berlaku untuk China saat ini.
- Ekspor energi, yang tidak ditampilkan di sini karena Cina bersaing dalam kategori ini, merupakan pengecualian yang jelas.
- Sayangnya, data ini hanya tersedia dengan penundaan waktu yang signifikan. Investasi bisnis pulih dari 2017 setelah kemerosotan dua tahun, tetapi tidak mungkin telah memindahkan saham modal secara berarti.
- Yang paling menonjol dari tren ini adalah logam primer, produk mineral bukan logam dan produsen produk minyak bumi / batubara. Ini semua adalah area yang sebagian besar terhindar dari persaingan dengan Cina di pasar AS.
- Pada dekade ke 2017, ekspor barang riil telah tumbuh pada laju rata-rata 2.0%, sementara ekspor jasa tumbuh rata-rata 2.6%. Namun, ekspor layanan masih merupakan kurang dari 20% dari total ekspor.
- Ada jenis ekspor lain yang disebutkan: penjualan afiliasi asing adalah yang terjadi di negara lain, tetapi oleh perusahaan yang dikendalikan Kanada. Kategori ini baru-baru ini tumbuh lebih besar daripada total ekspor barang, tetapi mewakili perubahan dalam beberapa cara penting yang berada di luar cakupan laporan ini. Pada tingkat yang sangat tinggi, pendapatan masih bertambah pada akhirnya orang Kanada, tetapi waktu dan bentuknya berbeda, terutama karena upah produksi dan investasi terjadi di yurisdiksi asing.
- Tentu saja ini tidak sesederhana ini mengingat sifat ekonomi Cina yang tertutup, persyaratan seputar usaha patungan / berbagi teknologi, dll.
- Pengecualian adalah Toyota Motor Manufacturing Canada, yang memproduksi SUV mewah seri Lexus RX. Namun, kendaraan ini juga diproduksi di fasilitas Jepang, kemungkinan akan menambah permintaan tambahan jika terjadi ketegangan perdagangan lebih lanjut.
- Ada juga tindakan yang diambil untuk mengurangi ketergantungan pada produk kedelai dalam rantai pasokan pertanian Cina, terutama penyesuaian peraturan protein untuk pakan ternak.
- Untuk analisis yang lebih rinci tentang kondisi dan proyeksi tahun tanam saat ini, silakan lihat Outlook Pertanian dan Agri-Makanan Kanada untuk Tanaman Lapangan Utama.
- Khususnya Australia, Brunei, Chili, Jepang, Malaysia, Meksiko, Selandia Baru, Peru, Singapura, dan Vietnam.
Untuk pedagang: kami Portofolio robot forex untuk perdagangan otomatis memiliki risiko rendah dan laba stabil. Anda dapat mencoba untuk menguji hasil kami unduh forex ea
Ulasan Signal2forex




 Signal2forex.com - Robot dan sinyal Forex terbaik


