
Ringkasan Eksekutif
- ECB mungkin akan menurunkan perkiraan PDB dan CPI pada pengumumannya pada hari Kamis. Kami tidak mengharapkan perubahan apa pun untuk meneruskan panduan tentang suku bunga. Kami juga akan mengawasi dengan cermat setiap berita tentang Operasi Pembiayaan Ulang Jangka Panjang Bertarget (TLTRO).
- Skenario kasus dasar kami adalah bahwa ECB tidak akan mengumumkan putaran baru TLTRO minggu ini tetapi akan membiarkan pintu terbuka untuk mengumumkan lebih banyak pinjaman di kemudian hari.
- Sementara itu, kami tidak mengharapkan perubahan pada panduan suku bunga sampai pengumuman ECB Juni, dan masih mengharapkan kenaikan suku bunga deposito pertama pada bulan Desember.
Apa yang harus Watch Untuk
Bank Sentral Eropa (ECB) mengumumkan kebijakan pada hari Kamis, dan kami pikir ada tiga hal utama yang harus diperhatikan:
- Perubahan pada perkiraan PDB dan CPI
- Perubahan potensial untuk meneruskan panduan
- Setiap pembaruan pada paket TLTRO potensial baru
Mengenai perkiraan ekonomi ECB, pembuat kebijakan secara luas diharapkan untuk menurunkan perkiraan untuk PDB dan CPI untuk 2019. Perkiraan kami untuk pertumbuhan PDB di 2019 adalah 1.5%, meskipun kami melihat risiko miring ke bawah. Sementara itu, mengenai panduan ke depan, kami tidak berharap bahwa ECB akan membuat perubahan pada panduan tingkat bunga pada pertemuan ini. Bahasa saat ini yang tarifnya akan tetap di level saat ini "setidaknya sampai musim panas 2019" memberi fleksibilitas untuk menunggu sampai pertemuan berikutnya (mungkin Juni) untuk membuat penyesuaian ke bahasa itu. Alih-alih, kami pikir elemen paling menarik dari pertemuan yang akan ditonton adalah setiap pembaruan pada program pinjaman jangka panjang ECB.
Pinjaman Jangka Panjang Menjadi Fokus Jangka Pendek
Sejumlah pembuat kebijakan ECB baru-baru ini menyatakan dalam komentar publik bahwa bank sentral akan membahas kemungkinan penyesuaian terhadap program TLTRO menjelang pengumuman kebijakan mendatang minggu ini. Sebagai penyegar, mari kita ingatkan secara singkat kepada pembaca apa program TLTRO itu dan jelaskan mengapa ECB mendiskusikannya lagi.
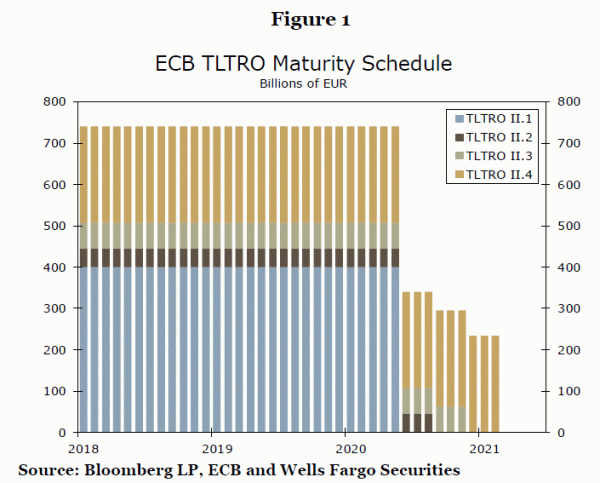
Singkatnya, TLTRO adalah sarana bagi ECB untuk menyediakan pendanaan jangka panjang berbiaya rendah kepada bank-bank komersial di zona euro, pada akhirnya sebagai sarana mendorong bank-bank tersebut untuk memberikan pinjaman kepada sektor swasta, terutama korporasi non-finansial. Memang, bank umum harus memenuhi target pinjaman minimum untuk menerima pinjaman ini untuk jangka waktu penuh. Putaran terakhir TLTRO (TLTRO II) dialokasikan dalam empat pencairan selama 2016-17, dan pinjaman yang dialokasikan selama pencairan pertama ditetapkan untuk mulai berakhir pada bulan Juni 2020. Sementara itu masih lebih dari satu tahun lagi, potensi penurunan likuiditas bisa dramatis jika ECB tidak menawarkan putaran baru TLTRO dan jika pinjaman hanya diperbolehkan untuk kedaluwarsa (Gambar 1). Sebagai referensi, jumlah saat ini dari TLTRO yang beredar mewakili sekitar 40% dari kelebihan likuiditas di zona euro dan sekitar 6% dari PDB. Selain itu, pengurangan likuiditas dapat dimulai lebih cepat dari Juni 2020 jika bank-bank mulai membayar kembali pinjaman-pinjaman dalam ukuran sebelum jatuh tempo. ditunjukkan tanda-tanda melambat sederhana. Dengan demikian, pembuat kebijakan ECB mulai mempertimbangkan apakah putaran baru TLTRO dijamin.
Mengapa Melakukan Lebih Banyak Pinjaman?
Pertama-tama mari kita pertimbangkan mengapa ECB dapat mengumumkan putaran TLTRO lainnya. Salah satu alasan yang mungkin tampak jelas adalah untuk mengatasi potensi likuiditas yang akan terjadi mulai Juni 2020 jika pinjaman dibiarkan berakhir. Namun, itu lebih dari setahun lagi, dan tampaknya terlalu dini dalam pandangan kami untuk ECB mengumumkan pinjaman baru untuk membantu bank membiayai kembali beberapa atau semua yang lama. Bagaimana jika bank membayar kembali pinjaman tersebut lebih awal dan pengurangan likuiditas terjadi lebih awal dari Juni 2020? Itu adalah kekhawatiran yang sah karena bank komersial Zona Euro mungkin termotivasi untuk membayar kembali pinjaman mereka lebih awal — khususnya, satu tahun sebelum jatuh tempo — untuk alasan peraturan yang berada di luar cakupan laporan ini. Namun, ECB secara eksplisit menyatakan bahwa mereka tidak akan melakukan putaran TLTRO lain untuk alasan pengaturan.
Sebaliknya, kami pikir alasan utama ECB akan mengumumkan putaran TLTRO lain saat ini adalah untuk tujuan kebijakan moneter, termasuk memacu peningkatan pinjaman bank dan mengirimkan sinyal kebijakan akomodatif untuk mendukung ekonomi yang lebih lemah. Dengan demikian, jika ECB memutuskan untuk mengumumkan TLTRO akhir minggu ini, kami berharap pasar akan membacanya sebagai sinyal bahwa ECB tidak percaya diri dengan kondisi aktivitas pinjaman saat ini atau ekonomi domestik yang lebih luas.
Namun, detail dari pengumuman apa pun akan penting. Putaran terakhir TLTRO ditawarkan selama empat tahun dengan tingkat bunga tetap -0.40-0.00%. Ya, di bawah TLTRO II, bank dapat secara efektif dibayar oleh ECB untuk meminjamkan jika mereka mencapai batas pinjaman tertentu. Kami ragu ECB akan menawarkan pendanaan pada tingkat yang cukup menarik di bawah program TLTRO baru, tetapi bahkan jika mereka mengalokasikan dana pada tingkat bunga tetap sebesar 0.00%, itu mungkin akan dianggap murah hati dan dibaca sebagai dovish. Lebih keras akan menjadi tawaran suku bunga variabel berdasarkan suku bunga rata-rata selama masa pinjaman - ini adalah ketentuan dari Operasi Refinancing Jangka Panjang (LTRO) asli di 2011. Jangka waktu pinjaman juga akan menjadi masalah — tiga atau empat tahun mungkin akan dianggap cukup sederhana, sementara dua tahun atau kurang harus dianggap lebih hawkish.
Bagaimana jika ECB tidak mengumumkan TLTRO minggu depan? Seperti biasa, pesannya akan penting, dan Draghi pasti akan melakukan apa yang dia bisa untuk memijat harapan. Skenario paling hawkish adalah skenario di mana Draghi mengatakan tidak akan melakukan babak baru TLTRO sekarang atau di pertemuan berikutnya. Kami melihat tidak ada alasan bagi ECB untuk menjadi hawkish yang begitu agresif, terutama mengingat kelemahan dalam perekonomian, dan sebaliknya mengharapkan bank sentral membuka pintu untuk mengumumkan lebih banyak TLTRO di kemudian hari. Skenario kasus dasar kami adalah bahwa ECB tidak mengumumkan TLTRO pada pertemuannya minggu ini tetapi membiarkan pintu terbuka untuk putaran baru pinjaman pada pertemuan berikutnya. Data terakhir menunjukkan pinjaman kepada korporasi non-keuangan di zona euro telah melambat, tetapi tidak secara dramatis, dan kami pikir ECB akan memilih untuk menunggu dan melihat pendekatan di tengah tanda-tanda tentatif stabilisasi dalam perekonomian.
Secara keseluruhan, sementara kasus dasar kami adalah bahwa ECB tidak akan mengumumkan putaran baru TLTRO minggu ini, kami masih berpikir kenaikan suku bunga masih jauh (kami memperkirakan kenaikan suku bunga deposito pertama pada bulan Desember). Pertemuan Juni tampaknya menjadi kandidat yang paling mungkin untuk sinyal tingkat berikutnya, dan dengan demikian bisa menjadi kunci untuk mengawasi dalam menilai apakah euro pada akhirnya menuju lebih tinggi pada basis yang lebih berkelanjutan.
Ulasan Signal2forex




 Signal2forex.com - Robot dan sinyal Forex terbaik


