
Minggu mulai 11 March 2019
- Kemungkinan strategi penurunan suku bunga RBA.
- Australia: Sentimen Konsumen Westpac – MI, pembiayaan perumahan, survei bisnis NAB, Wakil Gubernur RBA Debelle berbicara.
- NZ: pengeluaran kartu eceran.
- Cina: investasi aset tetap, penjualan ritel, investasi langsung asing.
- Eropa: CPI, produksi industri.
- AS: CPI, penjualan ritel.
- Perkiraan ekonomi & keuangan utama.
Informasi yang terkandung dalam laporan ini saat ini seperti pada 8 March 2019.
Strategi Memotong Suku Bunga Kemungkinan RBA
Cetak PDB ini untuk kuartal Desember 2018 menunjukkan ekonomi Australia telah melambat di paruh kedua 2018 dari laju tahunan 4% di babak pertama ke laju tahunan 1% di paruh kedua.
Tantangan bagi Bank Cadangan adalah menjaga kredibilitas perkiraan pertumbuhan PDBnya di 3% di 2019 dan 2.75% di 2020. Mengharapkan peningkatan momentum pertumbuhan dari 1% ke 3% hanya bisa benar-benar dibenarkan jika ekonomi mengharapkan mendapat manfaat dari stimulus yang signifikan. Tetapi pertumbuhan global sedang melambat; siklus konstruksi perumahan jelas telah berubah; AUD tetap dalam kisaran stabil; kebijakan moneter ditahan dan kebijakan fiskal akan terus dibatasi oleh kebutuhan yang dirasakan oleh kedua partai politik untuk memprediksi surplus di 2019 / 2020.
Akibatnya Bank Cadangan akan melihat kebutuhan untuk merevisi lebih lanjut prakiraan pertumbuhannya ketika ia mengumumkan prakiraan yang direvisi dalam Pernyataan Mei tentang Kebijakan Moneter.
Mereka cenderung memiliki batas atas 2.75% di 2019 dan 2.5% di 2020. Itu adalah perkiraan "tren" untuk 2019 dan sedikit di bawah tren di 2020. Prakiraan seperti itu kemungkinan masih dinilai konsisten dengan kebijakan stabil dengan bias “pelonggaran” yang jelas.
Dengan siklus konstruksi perumahan sekarang menurun; campuran investasi bisnis; tingkat tabungan sekarang naik; dan harga rumah dan kontrak pemberian pinjaman baru, prospek untuk dapat mempertahankan ramalan itu pada bulan Agustus tampak suram. Kami berharap dengan Pernyataan Kebijakan Moneter Agustus, prakiraan pertumbuhan untuk 2019 dan 2020 akan turun di bawah potensi (2.75%), mungkin tidak sesuai dengan prakiraan Westpac saat ini tentang 2.2% di kedua tahun tetapi cukup di bawah tren untuk membatalkan prakiraan setiap penurunan tingkat pengangguran dan pertumbuhan upah yang solid.
Dalam keadaan seperti itu, dengan 150 basis poin "fleksibilitas", RBA diharapkan untuk memotong tingkat uang tunai dengan basis 25 poin menjadi 1.25% dan menindaklanjutinya dengan potongan kedua basis poin 25 pada bulan November mengakui konfirmasi persisten di bawah pertumbuhan tren . Di bawah prospek pertumbuhan jinak seperti itu juga akan perlu untuk lebih mendorong kembali pada waktu yang diharapkan dari pengembalian inflasi yang mendasarinya ke dalam band target 2-3%.
Skenario yang diharapkan ini konsisten dengan perkiraan Westpac untuk dua penurunan suku bunga pada bulan Agustus dan November.
Ada sejumlah perkembangan signifikan dalam laporan PDB.
Pertama kami melihat perpanjangan dari kontraksi dalam konstruksi hunian baru dari kuartal September setelah paruh pertama yang sangat kuat. Westpac mengharapkan ini adalah awal dari kejatuhan jangka panjang dalam konstruksi perumahan yang mencerminkan penurunan dalam persetujuan tempat tinggal dan kontraksi lebih lanjut karena kondisi pendanaan yang ketat dan ekspektasi penurunan harga rumah menghalangi permintaan dan pasokan konstruksi baru.
Kedua, kami melihat cetakan kedua yang sangat lemah pada pengeluaran konsumen (0.4% setelah 0.3%) yang mencerminkan pertumbuhan pendapatan yang lemah dan beberapa tanda awal dari dampak kekayaan negatif karena tingkat tabungan naik dari 2.3% menjadi 2.5%. Pertumbuhan upah meningkat sangat lambat sementara pertumbuhan lapangan kerja diperkirakan melambat di 2019 karena ketidakpastian politik, ketegangan global seputar perdagangan dan pelemahan permintaan membebani lapangan kerja bisnis dan niat investasi. Ada keterlambatan tetapi pertumbuhan yang hangat di paruh kedua 2018 cenderung membebani pertumbuhan lapangan kerja di 2019.
Ada juga kemungkinan akan efek kekayaan lebih lanjut pada konsumsi sebagai dampak jatuhnya harga rumah pada neraca rumah tangga. Bukti efek kekayaan selama periode booming untuk harga rumah terlihat jelas dalam penurunan pagu 1.7-1.9 dalam tingkat tabungan di NSW dan Victoria. Kami berharap ini secara bertahap mengurangi 2019 dan 2020 yang menahan pertumbuhan konsumsi tahunan menjadi sekitar 2.0% di 2019 dan 2020 dengan peningkatan yang diharapkan pada tingkat tabungan dari 2.5% hingga mendekati 5% pada akhir 2020. Kenaikan dalam tingkat tabungan dan pertumbuhan konsumsi yang rendah terkait adalah faktor utama di balik prospek pertumbuhan PDB lunak yang diharapkan.
Harga rumah akan menjadi penting di 2019. Meskipun harga telah turun sebesar 13% dari puncaknya di Sydney dan 10% di Melbourne, penyesuaian ini mengikuti kenaikan kumulatif masing-masing 60% dan 44% selama empat tahun sebelumnya. Keterjangkauan masih membentang di kedua kota.
Tidak seperti siklus sebelumnya di mana keterjangkauan ditingkatkan melalui penurunan tajam dalam suku bunga dan pertumbuhan pendapatan yang relatif kuat, pemulihan yang diperlukan atas keterjangkauan dalam siklus ini perlu berasal dari harga. Kami memperkirakan penurunan lebih lanjut sebesar 10% atau lebih di kota-kota ini (lebih dari 2019 dan 2020) akan diperlukan untuk mengembalikan keterjangkauan mengingat fleksibilitas tingkat suku bunga terbatas dan lingkungan kredit yang terbatas. Dalam penurunan perumahan sebelumnya, suku bunga memainkan peran penting dalam mengembalikan keterjangkauan. Dengan tingkat tunai RBA sudah turun di 1.5%, ada ruang lingkup yang sangat terbatas untuk penurunan suku bunga untuk melakukan peran tradisional itu.
Seperti yang baru-baru ini kita lihat di Perth, keterjangkauan dapat dipulihkan tetapi harga masih dapat turun lebih jauh jika kredit diperketat. Meskipun ada beberapa kegelisahan di kalangan resmi tentang kemungkinan tekanan kredit, kami berharap bahwa regulator akan merasa nyaman untuk mempertahankan pengawasan yang lebih besar pada praktik pemberian pinjaman. Ini terlepas dari keputusan regulator untuk mengeluarkan kebijakan sebelumnya untuk membatasi pinjaman investor dan bunga saja.
Ada juga tantangan dengan lingkungan inflasi rendah yang mengakar. Pada basis tahun kalender, inflasi headline berada di bawah kisaran target RBA's 2-3% sejak 2013. Kekhawatirannya adalah bahwa periode inflasi rendah yang berkepanjangan seperti itu memengaruhi ekspektasi. Perkiraan kami menunjukkan bahwa informasi utama dan inflasi inti tidak akan mencapai 2% hingga Juni 2021. RBA baru-baru ini mendorong kembali perkiraannya untuk inflasi yang mendasarinya untuk mencapai 2.25% dari 2019 ke 2020.
Di sisi positif, pengeluaran infrastruktur pemerintah, terus meningkat dengan pengeluaran pemerintah secara keseluruhan naik 6% di 2018. Kontraksi investasi penambangan telah mencapai titik terendah dan ada beberapa bukti kemungkinan peningkatan investasi pertambangan baru yang sebagian besar terfokus pada bijih besi dan lithium.
Ekspor layanan sedang booming. Pengeluaran pendidikan naik 15% di 2018 sementara total ekspor layanan mengangkat 9.7%. Secara keseluruhan ekspor layanan bersih menyumbangkan hampir 0.5 poin persentase terhadap pertumbuhan PDB. Yang penting, ini bukan cerita Cina, dengan China menjelaskan sekitar 20% dari total ekspor layanan, termasuk 33% dari ekspor pendidikan. Kisah Tiongkok tetap rentan terhadap kebijakan apa pun yang bertujuan meningkatkan surplus perdagangan menyusut Cina.
Pertumbuhan pendapatan rumah tangga diperkirakan melambat. Kami memperkirakan pertumbuhan lapangan kerja melambat menjadi 0.6% di 2019 turun dari 2.2% di 2018, mendorong tingkat pengangguran hingga 5.5% pada akhir tahun. Pertumbuhan upah juga lesu, sebagian karena masih ada banyak kelonggaran di pasar tenaga kerja. Tingkat setengah pengangguran diperkirakan pada 8.5% pada akhir 2019, sebagian besar tidak berubah sejak Desember 2014 meskipun ada penurunan dalam tingkat pengangguran dari 6.1% menjadi 5.0%. Karenanya pertumbuhan upah diperkirakan akan tetap lamban - ini telah terjadi bahkan di NSW di mana tingkat pengangguran turun tepat di bawah 4.0%.
Minggu itu
Menjelang rilis Rekening Nasional kuartal Desember, kami telah mengantisipasi pembaruan suram. Ekspektasi ini terbukti berhasil, karena Q4 tenaga 0.2% meninggalkan pertumbuhan PDB tahunan di paruh kedua 2018 dekat 1.0% - sebagian kecil dari kenaikan 4.0% di babak pertama, dan juga jauh di bawah potensi di 2.75%.
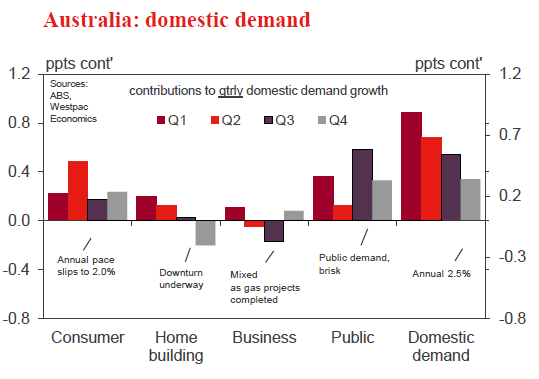
Dalam hal detail, pengeluaran pemerintah adalah satu-satunya yang positif, menambahkan 0.3ppts ke pertumbuhan di Q4. Namun sangat kontras, permintaan pribadi datar. Di dalam sektor swasta, informasi tentang konsumen terutama menyangkut: pertumbuhan konsumsi tahunan melambat menjadi 2.0% tahun di Q4 - tepat di depan pertumbuhan populasi di 1.6% tahun - dan penurunan dalam konstruksi perumahan semakin cepat. Pertumbuhan investasi bisnis juga lemah di Q4: investasi peralatan tetap di bawah standar, dipengaruhi oleh pertambangan dan konsumen; sementara konstruksi non-perumahan dikonsolidasikan pada tingkat tinggi.
Pada tumit Q4 GDP, kenaikan penjualan ritel Januari di bawah ekspektasi 0.1% memberikan alasan lebih lanjut untuk prihatin dengan momentum ekonomi datang 2019, terutama mengingat itu mengikuti penurunan 0.4% pada bulan Desember dan karena kenaikan pada bulan Januari terbatas pada makanan sub– kategori - ritel non-makanan turun 0.1%. Yang jelas di sini adalah keragu-raguan dari pihak konsumen untuk membelanjakan barang-barang pilihan, barang yang diperkirakan akan berlama-lama karena harga rumah turun lebih jauh dan pertumbuhan pendapatan tetap lemah.
Hasil di atas sangat mendukung pandangan kami bahwa pertumbuhan aktivitas agregat akan secara material di bawah tren di 2019, sekitar 2.2% tahun. Sementara RBA memegang pandangan pertumbuhan tren di atas menjelang data ini, dalam beberapa bulan mendatang mereka harus merevisi harapan mereka lebih rendah. Ini menetapkan adegan untuk dua pemotongan suku bunga, pada Agustus lalu November - sesuai pandangan Westpac.
Di luar negeri, pertemuan kebijakan ECB Maret menandai perubahan dovish yang signifikan dalam sikap kebijakan. Sementara sebelumnya, ECB mempertahankan keyakinan mereka bahwa perlambatan pertumbuhan akan bersifat sementara, pada bulan Maret mereka memperhitungkan kelemahan yang bertahan hingga paruh pertama 2019.
Secara keseluruhan, ini melihat revisi penurunan besar dalam proyeksi ekonomi, perpanjangan pedoman kebijakan tingkat bunga ke tingkat yang diharapkan akan ditahan setidaknya sampai akhir 2019 (sebelumnya musim panas 2019), dan pengumuman Target baru Paket Operasi Jangka Panjang Refinancing (TLTRO) dalam menanggapi jatuh tempo yang akan datang.
Sebelum pertemuan, Q4 GDP dikonfirmasi pada 0.2% sementara Q3 direvisi lebih rendah menjadi 0.1%. Sepanjang tahun pertumbuhan untuk 2018 berada di bawah tren di 1.1%, dengan kontribusi 1.4ppt yang sedikit lebih rendah dari permintaan domestik diimbangi dengan pengurangan 0.3ppt dari ekspor bersih (turun dari kontribusi 1.4ppt tahun lalu).
Dibandingkan dengan pertumbuhan rata-rata tahunan 2018 sebesar 1.8%, ECB sekarang mengharapkan pertumbuhan 2019 hanya 1.1%, revisi tajam dari perkiraan 1.7% bulan Desember. Dengan laju tren di bawah itu, tingkat pengangguran diperkirakan naik tipis menjadi 7.9% dari 7.8%, dan inflasi diperkirakan akan tetap terkendali.
Di tengah ketidakpastian yang meluas pada prospek ekonomi, kebijakan sekarang telah menjadi proaktif untuk menjadi "di depan kurva". Oleh karena itu, permintaan kami sebelumnya untuk kenaikan suku bunga deposito pada bulan Desember 2019 telah didorong ke bulan Maret 2020, dengan pertumbuhan diperkirakan akan stabil di paruh kedua 2019.
Mengenai kebijakan TLTRO, pengumuman hari ini secara luas sesuai dengan harapan kami, menjaga likuiditas lebih lama dan memberikan insentif pinjaman kepada ekonomi riil - detail lengkap dari insentif akan diumumkan pada waktunya.
Bagan minggu ini: Q4 GDP - sektor swasta lunak
Output hanya tumbuh sebesar 0.2% pada kuartal Desember, memenuhi harapan kami.
Permintaan sektor swasta flat-overed pada paruh kedua 2018, menurun sebesar 0.1% di Q3 diikuti oleh flat Q4. Terhadap ini, pengeluaran pemerintah, dalam bentuk permintaan publik, terus berkembang dengan kecepatan tinggi, naik 6.2% selama tahun ini dan secara langsung menambahkan 0.3ppts ke aktivitas di kuartal terakhir 2018.
Kuartal Desember adalah satu lagi lunak untuk konsumen Australia. Penghasilan membukukan kuartal yang lebih baik tetapi berjalan dengan sangat lemah, dan secara keseluruhan masih belum kuat. Aliran melalui pengeluaran juga diredam oleh kenaikan dalam tabungan. Pembaruan ini mengkonfirmasi perlambatan material dalam pengeluaran konsumen selama paruh kedua tahun ini dan menggarisbawahi risiko efek kekayaan lebih lanjut yang didorong kenaikan suku bunga tabungan yang melemahkan permintaan ke depan.
Selandia Baru: minggu depan & data wrap
Kesenjangan yang Sempit
Roundup Regional terbaru kami menunjukkan bahwa pertumbuhan aktivitas regional di Selandia Baru telah mulai menyatu.
Aktivitas ekonomi di bagian tengah dan selatan Pulau Utara dan wilayah paling selatan Pulau Selatan tetap kuat, meskipun momentumnya mulai membara di beberapa tempat. Sementara itu, aktivitas di bagian utara semakin lemah, tetapi tanda-tanda peningkatan menjadi semakin jelas. Penyempitan lebih lanjut dari kesenjangan kegiatan kemungkinan karena pertumbuhan populasi yang lambat dan inflasi harga rumah di daerah overheating mulai mendingin.
Untuk beberapa waktu sekarang, Selandia Baru telah menjadi ekonomi dengan dua bagian. Bagian tengah dan selatan dari Pulau Utara dan daerah paling selatan di Pulau Selatan telah menjadi panas, didorong oleh keberhasilan ekspor, terutama yang berkaitan dengan pertanian dan pariwisata, booming yang disebabkan oleh penduduk dan kenaikan harga rumah yang sehat.
Namun, aktivitas di tempat lain kurang mengesankan. Harga rumah yang rata hingga jatuh di Auckland sangat membebani aktivitas di Pulau Utara bagian atas dengan efek penularan yang mengakibatkan tumpahan ke daerah tetangga. Sementara itu, Canterbury, yang berjuang keras untuk membangun kembali kehidupan setelah gempa, tetap berada dalam kepanikan.
Ini masih tetap terjadi sampai hari ini, meskipun kesenjangan antara daerah berkinerja kuat dan sisa paket sudah mulai menutup.
Itu tidak berarti bahwa kinerja tradisional seperti Gisborne / Hawke's Bay, Otago, dan Southland, tidak berkinerja baik. Berkat beberapa kenaikan harga rumah yang mencolok dan keberhasilan ekspor, mereka masih ada, tetapi momentum telah hilang.
Pada saat yang sama, yang sebelumnya lamban seperti Northland, Waikato, dan Nelson / Marlborough / Pantai Barat, semuanya mengambil langkah cepat, didukung oleh kombinasi kondisi pertanian yang mendukung, kenaikan harga rumah, dan peningkatan pasar tenaga kerja. Auckland juga telah menunjukkan tanda-tanda naik, dengan peningkatan tajam dalam kepercayaan regional, belanja ritel dan volume penjualan rumah. Pelaku kelas menengah, Taranaki / Whanganui – Manawatu juga tampaknya mendapat angin kedua, sebagian karena pertumbuhan harga rumah yang kuat, tetapi juga menaikkan harga minyak mentah.
Di tingkat nasional, ekonomi kehilangan dorongan di akhir 2018, tetapi kami berharap akan mendapatkan kembali momentum di 2019. Alasan utama untuk ini adalah peningkatan besar dalam transfer dan pengeluaran pemerintah, yang harus dirasakan di seluruh negeri. Selain itu, kemungkinan harga bahan bakar yang lebih lemah dan prospek sebagian besar wilayah cukup positif.
Tiga pusat populasi utama cenderung menonjol dari tren ini, meskipun karena alasan yang berbeda. Wellington diharapkan mendapat manfaat dari pengeluaran oleh Pemerintah di sektor publik, sehingga prospek di sana sangat kuat. Di Auckland telah terjadi peningkatan yang sangat besar dalam persetujuan untuk tempat tinggal baru, menandakan peningkatan aktivitas konstruksi yang seharusnya meningkatkan ekonomi lokal lebih dari 2019. Di sisi lain dari buku besar, kegiatan di Canterbury akan tetap terhambat oleh pendinginan lebih lanjut dalam pekerjaan rekonstruksi.
Ada sejumlah daerah pedesaan di Selandia Baru saat ini bekerja sangat baik, dan kami berharap hal itu akan berlanjut di 2019. Beberapa sudah kehilangan momentum dan itu akan berlanjut tahun ini. Lainnya, seperti Bay of Plenty, telah membangun cukup banyak tenaga dan diharapkan dapat bergulir melalui 2019 dalam bentuk yang halus. Banyak dari daerah pedesaan ini terlalu panas, dan kami berharap mereka akan dingin pada waktunya.
Keberhasilan mereka telah didorong oleh kombinasi faktor. Kinerja industri yang berorientasi ekspor telah menjadi kunci. Begitu juga di atas tren pertumbuhan populasi, meningkatkan kegiatan konstruksi dan harga rumah yang tumbuh cepat.
Beberapa dari faktor-faktor ini kemungkinan akan lebih mendukung kegiatan pedesaan selama 2019. Lainnya tidak begitu banyak.
Pendorong utama kekayaan pedesaan kemungkinan adalah keberhasilan berkelanjutan dari industri yang berorientasi ekspor, seperti pariwisata dan pertanian. Meskipun pertumbuhan melambat, kami berharap sejumlah wisatawan dari luar negeri untuk mendukung pengeluaran di daerah-daerah yang bergantung pada pariwisata seperti Otago, Southland, dan Bay of Plenty. Bahkan Auckland, yang merupakan tujuan wisata terbesar kami, harus mendapat manfaat.
Begitu juga pertanian, meskipun gambar di sini sedikit lebih rumit. Secara umum, fundamental penawaran dan permintaan menunjukkan prospek yang cukup positif untuk sebagian besar komoditas di 2019. Seberapa positif, akan tergantung pada kondisi cuaca yang berlaku. Seperti yang disebutkan dalam Fortnightly Agri Update1 baru-baru ini, kekhawatiran tentang dampak cuaca kering baru-baru ini kemungkinan menjadi faktor kunci yang menyebabkan perkiraan penurunan produksi susu serta kenaikan harga susu. Kami berharap bahwa harga akan agak santai ketika cuaca mulai normal, tetapi masih mempertahankan perkiraan harga susu yang sedikit lebih tinggi $ 6.40 untuk musim ini.
Faktor-faktor lain, seperti pertumbuhan penduduk, aktivitas konstruksi, dan kenaikan harga rumah kemungkinan tidak akan terlalu mendukung. Pertumbuhan populasi sudah melambat di banyak daerah pedesaan, dan karena terus mendinginkan boom konstruksi saat ini sedang berlangsung akan berkurang. Sementara itu, inflasi harga rumah dua digit saat ini merangsang pengeluaran konsumen yang kuat di banyak daerah, tetapi ini tidak akan bertahan lama. Ketika inflasi harga rumah melambat atau berbalik seperti yang kita perkirakan, belanja konsumen di banyak daerah akan melambat dari tingkat pertumbuhan yang berantakan.
Pratinjau Data
Keuangan perumahan Aus Jan (no.)
- Mar 12, Terakhir: –6.1%, WBC f / c: –2.5%
- Mkt f / c: –2.0%, Rentang: –3.0% hingga 2.1%
Persetujuan pembiayaan perumahan membukukan penyelesaian yang sangat lemah untuk 2018 dengan penurunan yang cukup besar di semua komponen. Jumlah tajuk pinjaman pemilik hunian turun 6.1%, turun cukup tinggi 8.2% ex-refi, dan –14.4% untuk tahun tersebut. Khususnya, apa yang awalnya merupakan siklus yang dipimpin oleh investor sekarang melihat kelemahan yang jelas dalam aktivitas pemilik pekerjaan - baik nilai dan jumlah pinjaman.
Pergeseran ini diperkirakan akan berlanjut hingga Januari dengan data industri yang mencakup bank-bank besar yang menunjuk ke penurunan 2.5% lebih lanjut. Nilai pinjaman investor diperkirakan akan mengalami penurunan serupa. Seperti biasa, aktivitas rendah selama musim liburan berarti pembacaan Januari kurang dapat diandalkan daripada biasanya.
Sentimen Konsumen Aus Mar Westpac – MI
- Mar 13 Terakhir: 103.8
The Westpac Melbourne Institute Index naik 4.3% menjadi 103.8 di bulan Februari, pulih dari penurunan ke wilayah yang sedikit pesimistis di bulan Januari (pembacaan 99.6). Pergeseran RBA ke sikap yang lebih netral pada prospek suku bunga pada awal Februari tampaknya memberikan dorongan sederhana untuk kepercayaan setelah awal yang goyah untuk tahun ini.
Survei bulan ini dilakukan di lapangan mulai Maret 4 – 9. Perkembangan utama selama bulan lalu adalah serangkaian data ekonomi yang lemah yang mencapai puncaknya pada neraca nasional Desember yang lembut yang menunjukkan pertumbuhan PDB tahunan melambat menjadi 2.3%, dengan liputan pers menekankan kelemahan pada paruh kedua 2018. Pasar keuangan tetap cukup apung, ASX naik 3% lebih lanjut sejak survei terakhir, tetapi kondisi pasar perumahan tetap lunak.
Penjualan dan harga rumah NZ Feb REINZ
- Mar 11-15 (tbc), Penjualan terakhir: + 6.7%, Harga terakhir: 3.1% tahun
Penjualan rumah secara nasional meningkat pada Januari setelah Desember yang luar biasa lemah. Larangan pembeli asing, yang mulai berlaku pada bulan Oktober, mungkin menyebabkan beberapa volatilitas penjualan bulanan baru-baru ini. Inflasi harga rumah tahunan telah melambat, meskipun sedikit, pada waktu itu.
Kami mengharapkan kenaikan moderat di pasar perumahan di awal tahun ini. Pembatasan RBNZ pada pinjaman LVR tinggi berkurang pada bulan Januari, sementara tingkat hipotek telah mendorong turun dari tingkat mereka yang sudah rendah.
Perbedaan regional dalam pertumbuhan harga kemungkinan akan bertahan, dengan banyak daerah di luar Auckland dan Canterbury cenderung melihat pertumbuhan harga rumah yang kuat. Pembeli asing memainkan peran kecil di banyak pusat regional, dan kombinasi dari tingkat hipotek yang lebih rendah dan pembatasan pinjaman akan memberikan permintaan tembakan lebih lanjut di lengan.
Pengeluaran kartu ritel NZ Jan
- Maret 11, Terakhir: 1.8%, WBC: + 0.3%, Mkt: + 0.3%
Pengeluaran ritel naik sebesar 1.8% di bulan Januari. Kenaikan besar itu dipusatkan pada belanja barang tahan lama dan mengikuti penurunan besar yang luar biasa dalam belanja melalui belanja Natal yang mungkin terkait dengan penundaan pemrosesan. Melihat pengeluaran secara lebih umum, pengeluaran rumah tangga naik di sebagian besar kategori pada bulan Januari. Itu kemungkinan didukung oleh jatuhnya harga bensin yang mengembalikan uang ke dompet rumah tangga. Selama tahun lalu secara keseluruhan, inti (pengeluaran bahan bakar) naik 5.3%.
Setelah perubahan tajam pada bulan Desember dan Januari, kami memperkirakan akan melihat pengeluaran kembali ke tren di bulan Februari. Kami memperkirakan kenaikan 0.3% dalam belanja ritel selama sebulan, didukung oleh kenaikan 0.4% dalam kategori inti (bekas bahan bakar).
Suara UK Meaningful Brexit
- Maret 12 ke 14
Pada 12 Maret, House of Commons akan memberikan suara pada usulan keluar PM May yang diusulkan untuk kedua kalinya, dan kemungkinan akan dikalahkan lagi.
PM telah menyatakan bahwa jika persetujuannya dibatalkan pada pembacaan kedua, dia akan mengajukan mosi pada dua masalah penting pada hari-hari berikutnya. Pertama, anggota parlemen akan diminta untuk memberikan suara apakah mereka mendukung meninggalkan UE tanpa perjanjian penarikan (yaitu Brexit 'tidak ada kesepakatan'). Kami berharap mosi ini akan dikalahkan.
Kedua, dengan asumsi anggota parlemen menolak Brexit 'tidak ada kesepakatan', mereka akan ditanyai apakah akan mencari perpanjangan pendek ke periode negosiasi dengan UE. Kami berharap mosi ini akan disetujui. Perjanjian UE masih akan diperlukan, tetapi ini akan membuka jalan bagi Brexit untuk tertunda melampaui batas waktu 29 Maret saat ini.
Penjualan ritel AS Jan dan CPI Februari
- Mar 11, penjualan ritel, Terakhir: –1.2%, WBC f / c: 0.2%
- Mar 12, CPI, Terakhir: 0.0%, WBC f / c: 0.1%
Desember penjualan ritel AS adalah kekecewaan yang signifikan ke pasar, mencatat penurunan 1.2%. Khususnya, ini bukan hasil dari volatilitas harga, dengan kelompok kontrol (yang tidak termasuk item volatile) turun 1.7%.
Berdasarkan anekdot penjualan hingga akhir tahun, revisi positif tampaknya merupakan probabilitas tinggi, tetapi mungkin, penurunan tersebut tidak akan terhapus seluruhnya. Jika, seperti yang kami dan pasar perkirakan, angka ritel Januari secara luas datar, maka itu akan mengatur PDB untuk Q1 yang lemah, membatasi pertumbuhan 2019 hingga mendekati 2.0% tahun atau dari laju 3.1% tahun di 2018.
Untuk CPI, ada dua kisah utama. Dalam hal momentum, volatilitas harga energi tetap menjadi kunci. Untuk harga inti, inflasi terlihat sangat melekat di sekitar target jangka menengah FOMC 2.0%. Ini bagus untuk pembuat kebijakan, dengan sikap reaksioner yang dapat dipertahankan dengan sedikit risiko.
Ulasan Signal2forex




 Signal2forex.com - Robot dan sinyal Forex terbaik


