
Sorotan AS
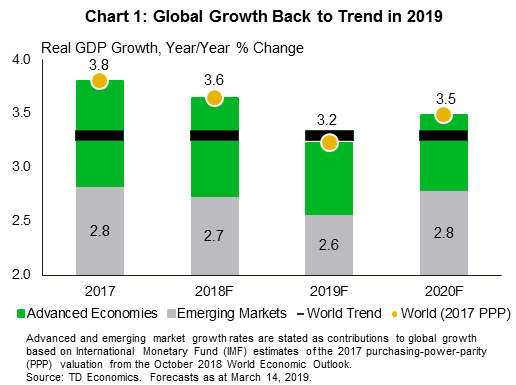
- Prakiraan ekonomi kami yang diperbarui mengantisipasi perlambatan pertumbuhan global hingga 3.2% di 2019, kira-kira sedang tren.
- Handoff lemah dari 2018 dan mulai ke 2019 memotivasi banyak downgrade di negara maju, sementara pertumbuhan di pasar negara berkembang diperkirakan akan sedikit meningkat di akhir tahun.
- Pertumbuhan di AS diperkirakan akan melambat, tetapi masih tetap pada kecepatan di atas tren tahun ini. Yang mengatakan, ketidakpastian ekonomi yang masih ada dapat membebani prospek domestik dan global.
Sorotan Kanada
- Data Kanada minggu ini agak mengecewakan. Rumah tangga mengakhiri 2018 dengan menetapkan rekor baru untuk hutang relatif. Sementara itu, data penjualan kembali rumah Februari menunjukkan penurunan 9.1% dalam aktivitas penjualan, tetapi penjualan manufaktur Januari naik, naik 1.4% dalam hal volume.
- Kelembutan terkini memberikan titik awal yang lemah untuk Prakiraan Ekonomi Triwulan terbaru kami. Kami telah menurunkan perkiraan pertumbuhan ekonomi kami untuk tahun ini menjadi 1.2%, dengan akselerasi sederhana menjadi 1.8% di 2020.
- Inflasi yang terkendali dan perkiraan laju tren pertumbuhan menunjukkan bahwa Bank Kanada telah membawa suku bunga kebijakan moneter ke posisi netral. Kami berharap tidak ada kenaikan suku bunga lebih lanjut.
Dalam satu tahun yang ditandai dengan ekspektasi tinggi untuk kesepakatan, 2019 akan menjadi tahun yang sulit bagi ekonomi global, dan khususnya negara-negara maju. Prakiraan ekonomi triwulanan baru kami memperkirakan pertumbuhan global akan melambat menjadi 3.2% di 2019 dari 3.6% tahun lalu (Grafik 1). Itu turun tentang 0.2 ppts dari pandangan Desember kami.
Prospek ini konsisten dengan permintaan global yang tumbuh secara kasar pada kecepatan yang sama dengan kapasitas, dan, sejalan dengan itu, tekanan inflasi yang terkendali. Namun, tajuk cetak itu sendiri menutupi berbagai tantangan regional yang berbeda. Sebagai contoh, akhir lunak untuk 2018 dan awal yang mengecewakan untuk 2019 menghasilkan prospek pertumbuhan yang jauh lebih lemah untuk ekonomi G7 tahun ini. Tambahkan kemerosotan manufaktur global, dan Anda memiliki dorongan untuk ekspansi ekonomi yang relatif lemah dibandingkan tahun-tahun sebelumnya. Penurunan peringkat seperti ini membenarkan poros untuk bersabar oleh bank sentral G7. Kenaikan suku bunga secara efektif dibatalkan hingga akhir 2019.
Sebaliknya, aktivitas ekonomi di negara berkembang diperkirakan akan memanas akhir tahun ini. Peningkatan yang diantisipasi dalam aktivitas manufaktur global, inflasi yang lebih lemah, dan suku bunga global yang lebih rendah semuanya mendukung pandangan yang lebih kuat di ekonomi-ekonomi pasar berkembang. Yang mengatakan, ekonomi Tiongkok yang melambat dan ketidakpastian kebijakan perdagangan yang meningkat vis a vis AS bisa membebani mitra dagang utama, menghambat segala jenis rebound dalam kegiatan ekonomi global.
Ekonomi AS diperkirakan akan terbukti lebih tangguh daripada rekan-rekan G7-nya (Grafik 2). Meskipun juga akan melihat pertumbuhan lambat di 2019, penurunan ini sebagian besar disebabkan oleh berkurangnya dorongan dari stimulus fiskal. Pertumbuhan untuk 2019 masih diperkirakan rata-rata laju tren di atas 2.4%, setengah poin di bawah kinerja yang kuat tahun lalu. Penutupan pemerintah dan fenomena lanjutan dari sisa musiman sangat membebani pada kuartal pertama, menurunkan rata-rata tahunan. Namun, baik pengeluaran konsumen dan bisnis gagal untuk pulih ke tingkat pertumbuhan triwulanan yang memabukkan yang diamati di 2018 hingga akhir tahun ini.
Pengeluaran barang tahan lama konsumen, seperti mobil, diperkirakan melambat. Selain itu, meskipun rebound dalam aktivitas perumahan diperkirakan akhir tahun ini, momentum yang sangat lemah bertindak untuk memastikan bahwa kontrak investasi perumahan untuk tahun kedua berturut-turut. Perdagangan bersih juga diperkirakan akan membebani pertumbuhan lagi tahun ini, dengan permintaan impor melebihi ekspor.
Data minggu ini bertindak untuk mendukung pandangan ini. Penjualan ritel Januari mencatatkan kenaikan kuat dari posisi terendah Desember. Dikombinasikan dengan kenaikan upah yang solid dalam laporan ketenagakerjaan bulan Februari, ini menentukan kenaikan dalam kegiatan ekonomi di akhir kuartal ini. Konon, peristiwa geopolitik minggu ini terbukti kurang konstruktif. Pembicaraan perdagangan antara Presiden Trump dan Xi telah disepakati setidaknya April, dan Brexit kemungkinan akan ditunda setidaknya sampai Juni. Ini menunjukkan bahwa ketidakpastian kebijakan politik dan perdagangan yang meningkat akan terus membebani aktivitas ekonomi global setidaknya untuk beberapa bulan lagi.
Data ekonomi minggu ini melukiskan gambaran yang umumnya suram. Satu-satunya pengecualian adalah penjualan manufaktur, yang naik 1.4% dalam hal volume pada Januari (lihat komentar), sebuah laporan kuat yang masih belum cukup untuk mengimbangi kelemahan yang terlihat di 2018 akhir. Di bawah tajuk yang kuat, komponen berwawasan ke depan (pesanan baru dan tidak terisi) lunak.
Catatan yang kurang positif adalah potret Statistik Kanada tentang keuangan Kanada pada penutupan tahun 2018, yang menunjukkan bahwa tekanan pada rumah tangga terus meningkat (lihat komentar kami). Kenaikan suku bunga di masa lalu terus terlihat. Rasio pembayaran hutang naik menjadi 14.9%, sedikit di bawah puncak sebelumnya pada tahun 2007 (Grafik 1). Pinjaman rumah tangga kembali mendahului pendapatan pada 2018Q4, mengirimkan rasio utang terhadap pendapatan menjadi 178.5%. Sisi aset dari persamaan tersebut juga mengecilkan hati. Kekayaan rumah tangga turun 2.8% kuartal ke kuartal. Nilai sumber daya alam turun karena harga minyak yang lemah, sementara volatilitas pasar akhir 2018 menurunkan nilai aset keuangan. Kabar baiknya, perkembangan terakhir dalam kategori ini menunjukkan hasil yang positif. Harga minyak naik tajam dari kelesuan akhir tahun 2018, dan indeks S & P / TSX telah mengalami awal yang gemilang tahun ini, naik lebih dari 12% year-to-date.
Pendorong utama lainnya untuk jatuh kekayaan rumah tangga adalah real estat, dan di sini ceritanya adalah salah satu kelemahan yang berkelanjutan. Pasar real estat Kanada sedang berjuang untuk mendapatkan daya tarik, dengan laporan penjualan kembali Februari mengecewakan harapan. Penjualan turun 9.1% bulan ke bulan, dan baik harga jual rata-rata dan indeks harga rumah yang disesuaikan kualitas turun. Beberapa di antaranya mungkin karena cuaca buruk, tetapi masih memberikan gambaran yang kurang menggembirakan untuk memulai tahun ini.
Tren ini, dan pengaruhnya terhadap pertumbuhan ekonomi, kemungkinan akan berlanjut dan tetap menjadi pendorong utama pandangan TD Economics. Dalam Prakiraan Ekonomi Triwulan yang baru saja dirilis, kami hanya melihat laju pengeluaran konsumen yang sederhana (Grafik 2). Alasannya persis seperti yang ditunjukkan oleh data terakhir ini: melayani hutang memakan porsi cukup besar dari pendapatan rumah tangga, membebani pengeluaran konsumen, terutama dalam hal-hal yang berhubungan dengan perumahan dan barang tahan lama.
Perubahan terbesar dalam perkiraan terbaru kami adalah pandangan Bank Kanada kami, yang tidak melihat kenaikan suku bunga lebih lanjut. Retorika dari Gubernur Poloz dan perusahaan telah bergeser untuk mencerminkan realitas patch lunak baru-baru ini, tetapi masih mengomunikasikan keinginan untuk memindahkan suku bunga yang lebih tinggi dengan waktu. Ini tidak layak di masa mendatang. Kuncinya adalah konsumen: pertumbuhan belanja yang lebih lambat akan membatasi laju aktivitas ekonomi secara keseluruhan. Ini berarti sedikit dalam tekanan inflasi dan sedikit alasan untuk mengetatkan kebijakan moneter. Prakiraan pertumbuhan kami pada tren, inflasi mendekati target, dan tingkat pengangguran yang rendah menunjukkan tingkat kebijakan mungkin sudah 'netral'. Dengan demikian, tidak ada kenaikan lebih lanjut diperlukan tanpa kejutan kenaikan signifikan pada pertumbuhan. Mengingat tantangan ekonomi saat ini, kami tidak menahan nafas.
Keputusan Suku Bunga AS FOMC
Tanggal: Maret 20, 2019
Sebelumnya: 2.50%
Prakiraan TD: 2.50%
Konsensus: 2.50%
Plot dot Maret harus menyarankan satu kenaikan lagi (menjadi netral) tahun ini, dan berpotensi tidak ada kenaikan tambahan di 2020 berdasarkan komentar baru-baru ini dari beberapa pejabat Fed. Kami juga berharap titik tengah untuk 2020 dan 2021 tidak lagi menyarankan hiking di luar batas netral. Kami melihat ini bukan sebagai konsekuensi dari pergeseran fungsi reaksi, tetapi dari jalur proyeksi yang lebih rendah untuk inflasi inti. Kejelasan lebih lanjut tentang kapan limpasan berakhir, dan ukuran neraca pada waktu itu, akan muncul, jika tidak dalam pernyataan terpisah maka sebagai bagian dari konferensi pers Powell. Carilah reaksi pasar yang netral, karena potongan harga langsung ditentukan untuk 2019.
CPI Kanada - Februari *
Tanggal Peluncuran: March 22, 2019
Sebelumnya: 0.2% m / m, 1.4% y / y, Indeks: 133.6
Prakiraan TD: 0.7% m / m, 1.5% y / y, Indeks: 134.5
Konsensus: N / A
Kami memperkirakan inflasi akan menguat ke 1.5% di bulan Februari, mencerminkan kenaikan harga 0.7% di bulan tersebut. Harga bensin memberikan dorongan m / m yang kuat, dengan kenaikan harga pangan yang solid juga. Di tempat lain kami mengharapkan sebagian besar keuntungan m / m dihasilkan dari layanan perjalanan dan MIC. Ongkos penerbangan, sumber oneoffs lain, terlihat jinak bulan ini dengan memperhitungkan musim Februari dan koreksi penuh hampir bulan lalu. Lompatan sebelumnya dalam indeks sewa (+ 0.9% m / m) tidak mungkin terulang dan merupakan salah satu sumber risiko penurunan. Kemungkinan akan volatile ke depan berkat perubahan metodologi. Akhirnya, inflasi inti cenderung stabil pada 1.9% rata-rata tetapi risiko tetap condong ke sisi negatifnya di belakang dinamika pertumbuhan yang buruk dan pertumbuhan upah yang lemah. Ke depan, kenaikan harga BBM baru-baru ini bersama dengan bobot keranjang CPI baru menunjukkan lintasan yang sedikit lebih tinggi untuk perkiraan kami di 1.6% di Q1 vs 1.5%, meskipun masih di bawah perkiraan Dewan Komisaris untuk 1.7%.
Penjualan Eceran Kanada - Januari *
Tanggal Peluncuran: March 22, 2019
Sebelumnya: -0.1%, bekas-otomatis: -0.5%
Prakiraan TD: 0.4%, ex-auto: 0.2%
Konsensus: N / A
Penjualan kendaraan bermotor yang lebih kuat akan membantu mendorong rebound 0.4% pada penjualan ritel Januari setelah kelemahan luas membebani sektor ini hingga akhir tahun. Penjualan kendaraan bermotor akan mendapat manfaat dari cuaca hangat di sebagian besar negara di samping peningkatan kepercayaan konsumen; ini akan membuat penjualan ex-auto mengirimkan peningkatan 0.2% yang lebih sederhana. Melihat kendaraan bermotor masa lalu gambar dicampur; kenaikan pasar tenaga kerja yang kuat harus membantu mendukung pengeluaran konsumen, tetapi satu bulan penjualan rumah yang positif tidak mungkin mendorong rebound permintaan untuk perabot rumah tangga mengingat tren yang lebih luas, dan penurunan baru-baru ini dalam konstruksi perumahan akan membebani penjualan bahan bangunan. Harga bensin yang lebih rendah juga memberikan angin sakal ke penjualan nominal, meskipun dampak positif pada pendapatan riil memberikan lapisan perak dari penurunan kumulatif 25% sejak Oktober. Secara keseluruhan kami memperkirakan penjualan ritel riil akan berada pada atau sedikit di atas cetakan nominal karena penurunan harga barang yang disesuaikan secara musiman selama bulan tersebut.
Ulasan Signal2forex




 Signal2forex.com - Robot dan sinyal Forex terbaik


