
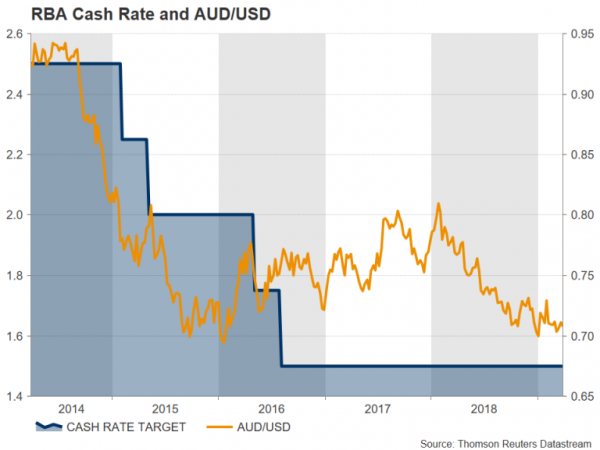
Pasar obligasi akan tetap gelisah di minggu mendatang karena Reserve Bank of Australia dapat menjadi bank sentral berikutnya yang beralih ke posisi dovish dan mungkin memperkuat penerbangan ke tempat yang aman, yang telah menyebabkan hasil obligasi negara anjlok. Katalis lain untuk volatilitas pasar bisa datang dari laporan pekerjaan AS, yang memiliki kapasitas untuk membalikkan atau memperpanjang reli harga obligasi. Tidak akan ada kekurangan data AS dengan banyak rilis penting lainnya dalam agenda, sementara berita utama Brexit tidak akan hilang dalam waktu dekat segera setelah lebih banyak suara direncanakan di Parlemen Inggris.
Tekanan tumbuh pada RBA untuk berbicara tentang penurunan suku bunga
Setelah Reserve Bank of New Zealand minggu ini mengisyaratkan penurunan suku bunga akan terjadi, mitra Australia akan berada di bawah tekanan untuk menunjukkan perubahan serupa pada pertemuan kebijakan pada hari Selasa. Namun, setelah menjatuhkan bias pengetatan hanya pada bulan Februari, mungkin terlalu dini bagi RBA untuk mengambil lompatan besar, terutama karena berpegang pada harapan bahwa pasar tenaga kerja yang kuat akan mendorong ekonomi keluar dari soft patch.
Jika RBA tidak menyesuaikan sikap kebijakannya, dolar Australia rentan terhadap pergerakan naik menyusul kerugian minggu ini ketika jatuh dalam simpati dengan kiwi. Tetapi aussie bahkan bisa mengalami penurunan yang lebih tajam jika bank sentral tidak berbalik lebih dovish.
Tetapi menjelang pertemuan RBA, PMI manufaktur China dapat mengatur nada untuk aussie. PMI manufaktur resmi Cina dijadwalkan pada hari Minggu dengan PMI manufaktur Caixin / Markit berikut pada hari Senin. Kedua indeks diperkirakan akan tetap berada di wilayah kontraktif di bawah 50 selama satu bulan lagi tetapi, pada saat yang sama, diperkirakan akan naik tipis atau bertahan stabil, menunjukkan perlambatan bisa bottoming out.
Rilis data domestik juga akan berada di radar untuk pedagang aussie, yang akan mencakup manufaktur AIG dan pengukur kondisi bisnis NAB untuk Maret pada hari Senin, persetujuan pembangunan Februari pada hari Selasa dan angka perdagangan pada hari Rabu.
Survei BoJ Tankan untuk menyebarkan lebih banyak kesuraman
Bank sentral lain yang dengan terpaksa terpaksa mempertimbangkan kembali jalur kebijakannya adalah Bank of Japan. Setelah melakukan beberapa penyesuaian terhadap kebijakan eksperimental mereka tentang “Pelonggaran Moneter Kuantitatif dan Kualitatif dengan Kontrol Kurva Hasil”, yang menetapkan landasan bagi penghentian program pada akhirnya, anggota dewan BoJ sekali lagi memperdebatkan apakah akan kebijakan mudah lebih lanjut mengingat memburuknya ekonomi lingkungan secara global dan di Jepang.
Survei BoJ sendiri - Tankan - harus memberikan petunjuk kepada pembuat kebijakan dan investor tentang bagaimana kinerja bisnis pada kuartal pertama dan prospek mereka untuk kuartal mendatang. Laporan yang keluar pada hari Senin diperkirakan menunjukkan kepercayaan jatuh di semua sektor ekonomi di Q1. Tetapi untuk kuartal kedua, meskipun produsen diharapkan menjadi lebih pesimistis, non-produsen kemungkinan akan menandakan sentimen stabil. Namun, kekhawatiran yang lebih besar bisa berupa rencana belanja modal mereka. Baik perusahaan besar dan kecil diperkirakan melaporkan penurunan belanja modal di Q2, yang akan menunjukkan pertumbuhan PDB yang lebih lambat.
Yen bisa melihat beberapa tekanan turun jika survei Tankan mengecewakan. Data lain yang harus diperhatikan dari Jepang minggu depan adalah pengeluaran rumah tangga Februari dan jumlah pertumbuhan upah pada hari Jumat.
Menit ECB dan flash CPI untuk menggarisbawahi kelemahan euro
Euro whipsaw minggu lalu, awalnya rally dari pertemuan Fed yang dovish tetapi kemudian jatuh di belakang angka PMI zona euro yang buruk. Ada lebih banyak penjualan euro minggu ini setelah kepala ECB, Mario Draghi, mengisyaratkan penundaan lebih lanjut untuk kenaikan suku bunga, dan tekanan negatif kemungkinan akan berlanjut minggu depan karena Bank Sentral Eropa menerbitkan rekeningnya pada pertemuan kebijakan Maret, Kamis.
Sementara tidak ada kejutan yang diantisipasi dari risalah Maret ketika ECB mendorong kembali timeline kenaikan suku bunga dan mengumumkan putaran baru pinjaman murah untuk bank, mungkin akan menyoroti risiko penurunan untuk pertumbuhan dan inflasi kawasan euro. Data zona euro tidak diharapkan untuk membantu mata uang tunggal apapun juga.
Pembacaan inflasi cepat untuk bulan Maret, yang dijadwalkan pada hari Senin, diperkirakan menunjukkan baik headline dan core CPI bertahan di 1.5% dan 1.2% year-on-year, masing-masing. Investor juga akan mengamati pesanan industri Jerman (Kamis) dan output industri (Jumat), berharap untuk melihat beberapa tanda berakhirnya kemerosotan manufaktur yang berdampak pada ekonomi terbesar zona euro itu.
Lebih banyak suara indikatif pada Brexit
Kalender ekonomi Inggris akan relatif ringan minggu depan, dengan PMI Markit / CIPS menjadi satu-satunya rilis penting. PMI untuk manufaktur, konstruksi dan jasa masing-masing keluar pada hari Senin, Selasa dan Rabu. Namun, sterling tidak mungkin melihat banyak tanggapan terhadap indikator aktivitas yang biasanya diawasi dengan ketat karena drama Brexit tampaknya tidak akan berakhir dalam waktu dekat.
Setelah tidak ada mayoritas parlemen yang ditemukan untuk salah satu dari delapan opsi Brexit alternatif yang dipilih minggu ini, ronde pemungutan suara dijadwalkan berlangsung pada hari Senin. Jika opsi paling populer dari putaran pertama - serikat pabean dan referendum kedua - mendapatkan traksi lebih lanjut minggu depan, pound bisa ditetapkan untuk reli yang signifikan. Sementara itu, masih ada kemungkinan Perdana Menteri May bisa mendapatkan kesepakatan perceraiannya melalui Parlemen ketika dia memasukkan Perjanjian Penarikan ke pemungutan suara baru Jumat ini.
Laporan NFP untuk menyoroti kalender AS yang sibuk
Ini akan menjadi minggu yang penuh dengan data di AS dan penjualan ritel akan dimulai pada hari Senin. Setelah penurunan tak terduga 1.6% bulan-ke-bulan Desember, pemulihan moderat dari Januari diperkirakan akan berlanjut pada Februari, dengan analis memperkirakan kenaikan 0.3% m / m. Jatuh tempo pada hari Senin, adalah PMI manufaktur ISM, yang diperkirakan sedikit menurun dari 54.2 ke 54.1 pada bulan Maret.
Pada hari Selasa, pesanan barang tahan lama bisa melukiskan gambaran yang agak kurang optimis juga karena mereka diperkirakan telah menurun sebesar 1.3% m / m pada bulan Februari. Fokus yang lebih besar meskipun sebelum laporan pekerjaan akan menjadi PMI non-manufaktur ISM pada hari Kamis. Aktivitas di sektor non-manufaktur, yang merupakan bagian terbesar dari output ekonomi AS, kemungkinan melambat pada bulan Maret, dengan perkiraan PMI turun dari 59.7 ke 58.2.
Pindah ke hari Jumat, semua mata akan tertuju pada laporan nonfarm payrolls Maret karena kekhawatiran tentang kekuatan ekonomi AS. Hanya pekerjaan 20,000 ditambahkan pada bulan Februari - angka yang sangat rendah yang sebagian dari dampak cuaca buruk. Pertumbuhan lapangan kerja diperkirakan meningkat di bulan Maret, dengan ekonomi yang diproyeksikan telah menambah posisi 170k. Tingkat pengangguran diperkirakan tetap di 3.8%, dan pertumbuhan upah juga diperkirakan akan tetap stabil di 3.4% y / y di bulan Maret.
Setiap kesalahan besar dalam data minggu depan kemungkinan akan memicu kekhawatiran resesi dan mengirim imbal hasil Departemen Keuangan AS turun, memberikan tekanan pada dolar AS. Greenback juga bisa berjuang jika pembicaraan perdagangan antara AS dan China, yang akan memasuki putaran lain di Washington sebagai lanjutan dari pertemuan minggu ini di Beijing, menunjuk mendekati akhir negosiasi. Dolar akan turun dari hasil positif dalam pembicaraan karena daya tarik safe-haven selama perselisihan perdagangan.
Akhirnya, Kanada juga akan mempublikasikan angka pekerjaan pada hari Jumat. Ekonomi Kanada menambahkan pekerjaan 55.9k yang mengesankan di bulan Februari. Laporan lain yang solid untuk bulan Maret dapat membantu dolar Kanada melonggarkan dari posisi terendah 3-minggu jatuh minggu ini, meskipun loonie mungkin akan berjuang untuk membuat keuntungan besar mengingat kemiringan dovish Bank of Canada.
Ulasan Signal2forex




 Signal2forex.com - Robot dan sinyal Forex terbaik


