
Sorotan AS
- Kemajuan negosiasi perdagangan AS-Cina membantu mendukung selera risiko minggu ini, dengan harga ekuitas dan hasil naik.
- Penjualan ritel Februari turun 0.2% bulan ke bulan, tetapi upgrade ke Januari membuatnya lebih enak. Di sisi lain, pasar kerja bangkit kembali pada bulan Maret (+ 196k), membenarkan bahwa kelemahan pada bulan Februari hanyalah sebuah goncangan cepat.
- Laju kenaikan pekerjaan diperkirakan melambat menjadi sekitar 150k per bulan rata-rata selama sisa 2019 - lebih lambat dari tahun lalu, tetapi masih layak dan lebih dari cukup untuk menjaga tekanan ke bawah pada tingkat pengangguran.
Sorotan Kanada
- Itu adalah risiko yang solid pada minggu di pasar keuangan Kanada, karena optimisme pada pertumbuhan global dan perdagangan mengangkat ekuitas dan menyebabkan aksi jual dalam pendapatan tetap.
- Pasar kerja Kanada akhirnya kembali ke bumi pada bulan Maret, melepaskan pekerjaan 7.2k sederhana menyusul kenaikan besar dalam dua bulan sebelumnya. Tingkat pengangguran tetap tidak berubah di 5.8%
- Gubernur Bank of Canada, Stephen Poloz memberikan pidato di Iqaluit minggu ini, mencatat tantangan struktural terhadap ekspor barang Kanada, tetapi juga memuji keuntungan dalam layanan. Dalam komentar setelah pidatonya, ia mencatat bahwa inversi baru-baru ini dalam kurva imbal hasil adalah "tidak bersalah" dan tidak menunjukkan dalam pikirannya tentang resesi yang menjulang.
Kemajuan negosiasi perdagangan AS-China membantu mendukung selera risiko di pasar keuangan minggu ini. Indeks saham utama AS, seperti S&P 500 - naik 2% minggu ini - memiliki pergerakan yang kuat. Saat uang mengalir ke ekuitas, Treasury dijual, meningkatkan imbal hasil obligasi, terutama untuk jangka waktu yang lebih lama. Ini membantu menjaga selisih antara imbal hasil jangka panjang dan jangka pendek di wilayah positif, mengurangi beberapa kecemasan minggu lalu tentang sinyal resesi dari inversi kurva imbal hasil.
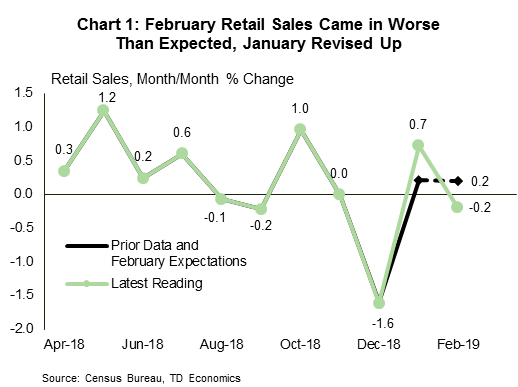
Data ekonomi, meskipun tidak sepenuhnya positif, secara luas mendukung. Penjualan ritel Februari menggarisbawahi ekspektasi pasar, turun sebesar 0.2% m / m, bukannya naik dengan jumlah yang sepadan. Kehilangan tanda pada tajuk utama tampak seperti lelucon April Mop yang kejam. Namun, revisi ke atas yang lumayan hingga Januari mengurangi downside ke pengeluaran 19Q1 (Grafik 1). Terbukti lebih konstruktif adalah bouncing-balik yang kuat dalam penjualan mobil pada bulan Maret menjadi 17.5 juta, setelah dua penurunan bulanan berturut-turut. Tetapi, bahkan dengan pertunjukan yang layak di bulan Maret, pertumbuhan konsumsi kuartal pertama tidak mungkin melampaui 1% tahunan. Performa lunak ini benar-benar tidak mengejutkan mengingat hambatan dari 'residual musiman' dan penutupan pemerintah.
Suku bunga yang lebih rendah dan Fed yang stabil, bersama dengan pasar tenaga kerja yang kuat, harus terus menopang pengeluaran di bulan-bulan mendatang. Di sisi ketenagakerjaan, laporan penggajian tidak mengecewakan, dengan keuntungan pekerjaan kembali pada bulan Maret (Grafik 2). Ekonomi menambahkan 196k pekerjaan baru bulan lalu, sementara tingkat pengangguran berhasil mempertahankan 3.8% yang rendah. Selain itu, dua bulan sebelumnya data direvisi oleh 14k digabungkan. Rincian lainnya kurang menarik, seperti tingkat partisipasi menciut 0.2 ppts ke 63% dan pertumbuhan upah memudahkan sentuhan.
Data pekerjaan Maret mengkonfirmasi bahwa pencetakan Februari yang lemah hanyalah gundukan kecepatan. Yang mengatakan, kami masih mengharapkan pengetatan pasar tenaga kerja untuk membatasi laju kenaikan pekerjaan di bawah 150k rata-rata per bulan melalui sisa 2019. Ini lebih lambat dari tahun lalu, tetapi masih layak - tema yang selaras dengan narasi ekonomi yang lebih luas dari pertumbuhan PDB melambat tepat di atas 2% tahun ini.
Kinerja industri manufaktur dan jasa terkini mendukung pandangan ini. Indeks ISM telah melambat berdasarkan tren dari tertinggi tahun lalu, tetapi keduanya tetap baik di wilayah ekspansi. Pada bulan Maret, dua indeks berbeda, dengan indeks non-manufaktur menurunkan ekspektasi (-3.6 menunjuk ke 56.1) dan indeks manufaktur mengejutkan di sisi atas (+ 1.1 menunjuk ke 55.3). Namun, keduanya menandakan ekonomi berkembang dengan kecepatan yang sehat.
Ketahanan sektor manufaktur AS sangat luar biasa, mengingat penurunan aktivitas di tempat lain. Meskipun manufaktur membaik di Cina dan beberapa mitra regional pada bulan Maret, itu tetap dalam kontraksi di Wilayah Euro. Benua Lama akan melalui masa sulit, dan, dengan pertumbuhan ekonomi diperkirakan akan turun pada 1.3% rendah tahun ini, ia tetap menjadi sumber risiko penurunan terhadap prospek ekonomi global (lihat di sini).
Itu adalah risiko-di minggu di pasar keuangan Kanada, karena optimisme tentang pertumbuhan global dan prospek untuk kesepakatan perdagangan antara Cina dan AS meningkatkan harga ekuitas dan membawa imbal hasil obligasi untuk naik. Data ekonomi relatif jarang, tetapi survei angkatan kerja yang banyak ditunggu-tunggu mendarat dengan suara keras, menunjukkan pertumbuhan pekerjaan kembali ke bumi setelah beberapa bulan gravitasi menentang kenaikan.
Memang, pasar kerja Kanada yang tampaknya tidak dapat digerakkan goyah pada bulan Maret, melepaskan pekerjaan 7.2k. Kemunduran dalam pekerjaan itu dicocokkan dengan arus keluar orang yang serupa dari angkatan kerja (-11.3k), membuat tingkat pengangguran tidak berubah pada 5.8%.
Melihat ke seluruh negeri, kehilangan pekerjaan terkonsentrasi di Kanada tengah, dengan Quebec dan Ontario melepaskan pekerjaan setelah pertumbuhan yang kuat dalam dua bulan sebelumnya. Di Ontario, kerugiannya cukup untuk mendorong tingkat pengangguran naik dua kutu ke 5.9%, sementara di Quebec kurs turun kutu ke 5.2%, ketika orang-orang meninggalkan angkatan kerja.
Meskipun mungkin mengecewakan, data sudah siap untuk pembalikan. Pertumbuhan pekerjaan dalam dua bulan sebelumnya tampak benar-benar bercerai dari narasi ekonomi yang melambat tentang aktivitas yang melambat. Bahkan saat kehilangan pekerjaan di bulan Maret, rata-rata tiga bulan untuk perolehan adalah 38.5k (atau 2.5% tahunan). Menilai ambang untuk pertumbuhan pekerjaan yang diperlukan untuk menjaga tingkat pengangguran stabil lebih sulit hari ini mengingat percepatan pertumbuhan penduduk Kanada, tetapi ada sedikit keraguan tren baru-baru ini telah di atasnya. Pertumbuhan pekerjaan di lingkungan 10k sebulan masih merupakan perkiraan yang baik untuk tren, dan kecuali pertumbuhan melambat di bawah angka ini, kita melihat sedikit alasan untuk khawatir tentang kesehatan pasar tenaga kerja.
Alasan lain untuk melihat melewati angka pekerjaan utama adalah bahwa total jam kerja berjalan berlawanan arah pada bulan Maret, naik 1% dan sebagian membalikkan kelemahan tiga bulan. Dengan metrik ini, kinerja pasar tenaga kerja kurang mengesankan selama awal tahun ini, tetapi lebih konsisten dengan laju pertumbuhan ekonomi yang sederhana.
Pidato gubernur Bank of Canada minggu ini di Iqualiut menawarkan alasan lain untuk kelihatannya keterputusan antara pasar kerja dan data ekonomi, mencatat bahwa pertumbuhan telah terkonsentrasi di industri jasa di mana pengukuran lebih sulit. Ini mungkin bukan penjelasan yang paling memuaskan, tetapi pantas. Hampir 30% dari pekerjaan yang diciptakan selama tahun lalu di Kanada adalah dalam layanan profesional, ilmiah dan teknis - pekerjaan sektor jasa dengan bayaran relatif tinggi. Ini adalah sinyal positif bahwa sekali melalui tantangan jangka pendek, Kanada beradaptasi dengan ekonomi baru.
Namun, selama prospek global tetap tidak pasti, mesin perdagangan Kanada tergagap, dan rumah tangga sangat sensitif terhadap perubahan suku bunga, sikap kebijakan yang diperlukan untuk membuat kita tetap lurus dan sempit kemungkinan akan tetap akomodatif dan tarif semalam untuk tetap masukkan 1.75%.
Indeks Harga Konsumen AS - Maret
- Tanggal Rilis: April 10, 2019
- Sebelumnya: 0.2% m / m, 1.5% y / y; inti 0.1% m / m
- Prakiraan TD: 0.4% m / m, 1.9% y / y; inti 0.2% m / m
- Konsensus: 0.3% m / m, 1.8% y / y; inti 0.2% m / m
Kami mencari CPI judul untuk mengambil hingga 1.9% dari 1.5%, yang mencerminkan 0.4% yang kuat, peningkatan m / m yang disesuaikan secara musiman. Pengemudi utama adalah kenaikan tajam dalam harga bensin (+ 7.7% m / m). Dalam indeks inti, kami mengharapkan cetak 0.2% m / m, tetapi di sisi yang lemah. OER kemungkinan akan memoderasi bulan ini setelah kenaikan 0.33% m / m di bulan sebelumnya. Ini harus diimbangi sebagian dengan rebound pada layanan inti ex-shelter, yang memungkinkan layanan inti secara keseluruhan untuk mencetak peningkatan 0.2% yang stabil. Harga barang-barang inti harus dinormalisasi setelah penurunan yang cukup tajam pada bulan Februari, tetapi kami ragu-ragu untuk mengharapkan rebound yang kuat berkat harga barang impor yang lemah. Dampak terkait kenaikan tarif kemungkinan telah memudar sekarang juga.
IHK Februari dan perkiraan kami untuk Maret menunjukkan bahwa lintasan penurunan inflasi PCE inti akan berlanjut hingga Maret. Ingat bahwa PCE inti kecewa pada 1.8% y / y di Januari, turun dari 2.0% yang direvisi naik pada bulan Desember. Kami memperkirakan PCE inti akan bertahan di 1.8% y / y di bulan Februari (tetapi jatuh pada basis yang tidak dikelilingi) dan meluncur lebih jauh ke 1.7% di bulan Maret. Slip ke 1.7% pada bulan Februari tidak dapat dikesampingkan.
Perumahan Kanada Mulai - Maret
- Tanggal Rilis: April 8, 2019
- Sebelumnya: 173k
- Prakiraan TD: 190k
- Konsensus: 194k
Awal perumahan diperkirakan akan tetap tenang pada kecepatan 190k pada bulan Maret untuk kenaikan moderat dari posisi terendah pasca-krisis 173k pada bulan sebelumnya. Multi-unit mulai turun oleh 30k tahunan di Februari meskipun kekuatan berkelanjutan dalam penerbitan izin yang mengarah ke beberapa pemulihan pada bulan Maret; penurunan sebelumnya yang sama besarnya telah melihat koreksi 60% pada bulan berikutnya. Namun, data ketenagakerjaan telah menunjukkan penurunan tajam dalam jam konstruksi yang dikerjakan melalui 2019 awal dan penerbitan izin keluarga tunggal terus tren yang lebih rendah, yang menunjukkan kelemahan lebih lanjut ke depan.
Ulasan Signal2forex




 Signal2forex.com - Robot dan sinyal Forex terbaik


