
Semua Perdagangan, Sepanjang Waktu
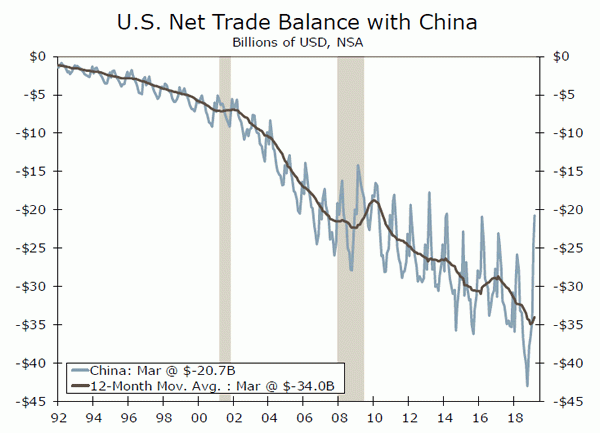
- Sebelum eskalasi baru-baru ini, sebenarnya ada semacam détente dalam perang dagang. Perjanjian informal China untuk membeli lebih banyak kedelai AS membantu mengecilkan defisit perdagangan dengan China menjadi yang terkecil sejak 2016. Ini bisa berbalik jika kesepakatan tidak segera tercapai.
- Indeks harga konsumen minggu ini menunjukkan bahwa inflasi terus berjalan mendekati target FOMC. Namun, kenaikan tarif yang substansial minggu ini, akan memberikan tekanan pada inflasi.
Semua Perdagangan, Sepanjang Waktu
Kekhawatiran tarif mendominasi berita utama minggu ini setelah ancaman Presiden Trump pada hari Minggu untuk menaikkan tarif impor Cina senilai $ 200 miliar menjadi 25% dari 10% saat ini. Kami membahas potensi dampak dari kenaikan tarif dan perbaruan ketidakpastian yang berasal dari kebijakan perdagangan dalam Topik Minggu ini di halaman 7. Data minggu ini, bagaimanapun, memberikan pandangan baru di mana defisit perdagangan dan inflasi sedang menuju ke masa yang bisa menjadi masa gejolak untuk impor, ekspor dan harga.
Defisit perdagangan sedikit melebar di bulan Maret menjadi $ 50.0 miliar. Ekspor mencatat kenaikan untuk bulan ketiga berturut-turut, tetapi impor melonjak 1.1% setelah kenaikan sangat sedikit di bulan Februari dan penurunan di bulan Januari. Pelebaran tidak terlihat cukup besar seperti perkiraan BEA menuju rilis awal Q1 GDP, menunjukkan dorongan dari perdagangan dapat direvisi lebih rendah.
Di tengah-tengah jeda dalam perang perdagangan dengan Cina saat negosiasi sedang berlangsung, defisit bilateral dengan Cina menyempit pada bulan Maret ke celah terkecil dalam sekitar tiga tahun. Ekspor kedelai, yang telah terperangkap dalam bentrok pertarungan perdagangan, melonjak lebih dari setengah miliar dolar, mungkin berkontribusi terhadap defisit yang lebih sempit dengan China. Dengan ketegangan perdagangan melebar lagi dan kemungkinan tarif pembalasan, ekspor ke Cina mungkin berada di bawah tekanan baru.
Setidaknya Inflasi Rendah ... Untuk Sekarang
Dengan tarif kembali menjadi sorotan, risiko naiknya inflasi juga kembali. Kami memperkirakan bahwa kenaikan tarif minggu ini dapat meningkatkan inflasi harga konsumen hingga 0.15 bps bila diukur berdasarkan tahun lalu. Namun, hal itu kemungkinan akan menjadi batas atas, karena berkurangnya permintaan, dolar yang lebih kuat, kontrak yang ada, dan beberapa penyerapan oleh bisnis membatasi pukulan. Jika tarif 25% diperluas ke semua impor dari China, termasuk banyak barang jadi, dampak terhadap inflasi akan lebih terlihat. Untuk saat ini, inflasi masih relatif diam. Harga konsumen naik 0.3% selama bulan April dan 2.0% sepanjang tahun, kenaikan yang agak lebih lunak dari yang diperkirakan. Ukuran topline didorong oleh harga energi yang lebih tinggi, yang melihat peningkatan bulanan 2.9% di samping kenaikan harga minyak. Harga hunian naik 0.4% pada bulan April, yang berasal dari harga sewa rumah primer yang lebih tinggi. Namun harga makanan, pakaian dan kendaraan bekas masing-masing mencatat penurunan bulanan. Tidak termasuk harga pangan dan energi yang fluktuatif, harga-harga naik 0.1% selama sebulan tetapi naik hingga kenaikan 2.1% selama setahun terakhir.
Harga produsen juga cukup jinak pada bulan April, tetapi menyarankan inflasi naik lagi. Harga barang dan jasa yang dibuat oleh produsen dalam negeri meningkat lebih lambat dari yang diharapkan pada bulan Maret, tetapi itu sebagian besar disebabkan oleh komponen layanan perdagangan yang fluktuatif, yang mengukur margin eceran dan grosir. Ukuran PPI inti pilihan kami, yang menghapus layanan makanan, energi, dan perdagangan, naik 0.4% dan telah naik lagi pada basis tahun-ke-tahun. Namun demikian, pada 2.2%, dan dengan pertumbuhan biaya input yang moderat, kenaikan tersebut tidak menunjukkan bahwa inflasi akan berkurang.
Dan sementara pasar tenaga kerja tetap solid, itu bukan pengetatan tanpa meninggalkan. Bukaan pekerjaan rebound pada bulan Maret, tetapi tetap dari level tertinggi yang dicapai tahun lalu. Klaim pengangguran awal juga sedikit berubah dari minggu lalu, mendorong rata-rata empat minggu kembali di atas posisi terendah 2018.
Penjualan Ritel • Rabu
Penjualan ritel Maret naik 1.6% selama sebulan dengan kenaikan di setiap kategori kecuali barang olahraga. Penjualan tajuk didorong oleh kenaikan 3.1% dalam penjualan kendaraan bermotor dan kenaikan di pompa bensin, sebagian besar karena harga yang lebih tinggi di pompa pada bulan Maret. Tidak termasuk komponen volatil, kelompok kontrol tiba-tiba naik 1.0%, menunjukkan bahwa konsumen AS belum bersembunyi. Pengecer online melihat kenaikan bulanan untuk bulan ketiga berturut-turut, setelah tambalan lunak di Q4-2018.
Kepercayaan konsumen juga meningkat lebih dari yang diharapkan pada bulan April, memberikan beberapa momentum bagi konsumen untuk memasuki kuartal kedua. Konsumen mampu mendapatkan kembali kepercayaan yang hilang setelah beberapa perkembangan positif di pasar ekuitas. Terlepas dari data yang kuat pada bulan Maret, itu tidak cukup untuk mencegah pertumbuhan konsumsi riil melambat pada kuartal pertama - PCE tumbuh pada laju tahunan 1.2%. Kami mencari peningkatan 0.2% di penjualan ritel April.
Sebelumnya: 1.6% Wells Fargo: 0.2% Konsensus: 0.2% (Bulan-Bulan-Bulan)
Produksi Industri • Rabu
Sektor industri terus kehilangan momentum karena total produksi turun 0.1% bulan ke bulan di bulan Maret. Kelemahan lebih menonjol pada bagian kendaraan bermotor, yang turun 2.5% dan turun 4.5% selama setahun terakhir. Output pertambangan juga melunak 0.8% karena penurunan harga minyak di 2018 akhir dan pengurangan ekstraksi batubara. Namun demikian, kami berharap hasil penambangan memberikan kontribusi positif yang moderat terhadap pertumbuhan, dalam beberapa bulan mendatang.
Perlambatan produksi telah menimbulkan kekhawatiran tentang prospek manufaktur, karena berlanjutnya ketidakpastian perdagangan dan pertumbuhan global yang lambat telah menyebabkan sektor ini berjuang.
Kita mungkin melihat angka tetap di sini pada bulan April, dan setiap kenaikan cenderung tetap rendah. Kami terus memantau indeks manufaktur ISM, yang trennya lebih rendah dalam beberapa bulan terakhir, meskipun tidak mencapai wilayah resesi.
Sebelumnya: -0.1% Wells Fargo: 0.0% Konsensus: 0.0% (Bulan-ke-Bulan)
Awal Perumahan • Kamis
Perumahan mulai terus berjuang di bulan Maret, turun 0.3% setelah menurun 12% bulan sebelumnya. Awal telah jatuh enam dari tujuh bulan terakhir dengan izin menunjukkan tren yang sama, jatuh selama tiga bulan terakhir. Izin keluarga tunggal turun 1.1% sementara izin multi keluarga turun 2.7% lebih besar. Meskipun mengalami penurunan, izin untuk rumah keluarga tunggal dan multi-keluarga masih jauh di atas awal, menunjukkan kita harus melihat peningkatan dalam kegiatan pembangunan akhir tahun ini.
Kepercayaan membangun kembali telah meningkat karena ekspektasi untuk penjualan rumah keluarga tunggal selama enam bulan ke depan telah sedikit meningkat. Meskipun kuartal pertama lamban, kami tidak berpikir pembangunan kembali sebagai lambat seperti data menyarankan. Pasar perumahan yang melemah telah memperlambat apresiasi harga dan mendorong pembangun untuk melakukan rekayasa nilai. Pasar perumahan akan diawasi dengan ketat saat musim penjualan musim semi tiba.
Sebelumnya: 1,139K Wells Fargo: Konsensus 1,190K: 1,218K
Risiko Perdagangan Global muncul kembali
- Keputusan dari Presiden AS Trump untuk menaikkan tarif barang-barang Cina minggu ini meningkatkan risiko penurunan terhadap pertumbuhan global, dan tekanan sekarang bahkan lebih tinggi pada China dan Amerika Serikat untuk mencapai kesepakatan perdagangan. Kenaikan tarif terbaru bisa mencukur 0.2 poin persentase dari pertumbuhan PDB Cina di 2019, tergantung bagaimana tanggapan para pembuat kebijakan Cina.
- Pertumbuhan PDB Inggris kuat di Q1, dan sementara sebagian dari kekuatan itu mencerminkan peningkatan persediaan, permintaan domestik yang mendasarinya lebih kuat dari yang diharapkan. Data ketenagakerjaan Kanada dicetak agak lunak, tetapi pasar tenaga kerja umumnya masih bertahan dengan baik meskipun pertumbuhan ekonomi melemah.
Jangan ini lagi…
Risiko perdagangan global kembali menjadi fokus setelah Presiden AS Trump menaikkan tarif 10% pada barang-barang Tiongkok senilai US $ 200 miliar menjadi 25%. Kemunculan kembali dan eskalasi dalam ketegangan perdagangan AS-Cina menimbulkan risiko penurunan terhadap perkiraan pertumbuhan PDB Tiongkok kami (saat ini 6.2% untuk 2019), karena kami pikir itu dapat mengurangi sekitar 0.2 poin persentase dari pertumbuhan PDB tahun ini tergantung pada respons kebijakan dari Otoritas Cina. Cina sebelumnya telah mengisyaratkan bahwa mereka dapat memutar kembali tingkat dukungan kebijakan yang telah diberikannya, kemungkinan merupakan respons terhadap pelonggaran risiko tarif dan meningkatkan kekhawatiran. Namun, sekarang karena risiko perdagangan telah meningkat, kami akan mengharapkan tanggapan yang sepadan dari otoritas Cina untuk menahan risiko ekonomi. Sudah minggu ini, pembuat kebijakan Cina mengumumkan rasio persyaratan cadangan yang lebih rendah (RRR) untuk bank-bank kecil dan menengah, dan kami akan mengharapkan lebih banyak langkah yang akan datang dalam beberapa hari dan minggu ke depan. Data perdagangan China untuk bulan April yang dirilis minggu ini menunjukkan tarif yang diterapkan sebelumnya mungkin telah memiliki dampak penting. Surplus perdagangan menyempit menjadi US $ 13.8 miliar, didorong oleh penurunan tajam dalam ekspor dan lonjakan impor. Menggali rinciannya, ekspor Cina ke Amerika Serikat telah menunjukkan kelemahan yang jauh lebih besar daripada ekspor ke seluruh dunia. Sekarang setelah tarif dinaikkan, ekspor Cina ke Amerika Serikat bisa semakin mendapat tekanan. Langkah selanjutnya tidak jelas - Cina mengancam akan membalas awal pekan ini, tetapi sejak itu belum mengumumkan tindakan balasan khusus.
Pergeseran gigi ke Eropa, data dari Inggris yang dirilis minggu ini menunjukkan pertumbuhan yang kuat untuk Q1. PDB naik 0.5% (tidak tahunan) secara berurutan selama kuartal ini, sesuai harapan. Melihat lebih dekat pada data menunjukkan pertumbuhan sebagian didorong oleh pembangunan inventaris sementara di depan Brexit, tetapi permintaan domestik yang mendasarinya juga lebih kuat dari yang diharapkan. Konsumsi swasta naik 0.7% selama kuartal tersebut, sementara investasi bisnis secara tak terduga naik 0.5%, kenaikan pertama dalam lebih dari setahun. Data menjadi pertanda baik bagi perekonomian Inggris, dan bertentangan dengan narasi bahwa aktivitas di Q1 didorong terutama oleh penimbunan pra-Brexit. Kami sekarang melihat risiko naik yang lebih besar terhadap perkiraan 2019 PDB Inggris kami sebesar 1.3%. Di sisi politik, pembicaraan untuk menyelesaikan Brexit antara Partai Konservatif dan Partai Buruh Inggris sejauh ini tidak menghasilkan apa-apa di jalan hasil nyata, dan tampaknya kebuntuan Brexit siap untuk berlama-lama di masa mendatang. Kontras antara ketidakpastian Brexit dan pertumbuhan domestik yang kuat agak sulit dikuadratkan, tetapi untuk saat ini tampaknya ekonomi bertekad untuk mengabaikan segala kekhawatiran.
Kembali ke Amerika Utara, jumlah pekerjaan Kanada untuk bulan April jauh di atas harapan, karena perolehan pekerjaan bulanan 106,500 adalah yang terbesar dalam catatan. Pekerjaan penuh waktu menyumbang sebagian besar dari kenaikan, sementara tingkat pengangguran naik lebih rendah ke 5.7% bahkan ketika partisipasi angkatan kerja berdetak lebih tinggi. Pasar tenaga kerja Kanada telah sangat tangguh meskipun lemah dalam pertumbuhan ekonomi, dan kami pikir perkembangan pasar tenaga kerja akan menjadi kunci untuk diawasi jika pertumbuhan terus goyah.
Output Industri Zona Euro • Selasa
Ekonomi zona euro mulai menunjukkan tanda-tanda tentatif stabilisasi, karena Q1 GDP naik 0.4% yang lebih solid (tidak tahunan) secara berurutan. Lonjakan hampir 2% bulan ke bulan dalam output industri pada bulan Januari mungkin telah membantu mencetak pertumbuhan secara keseluruhan, tetapi output turun moderat pada bulan Februari dan harapan konsensus adalah untuk penurunan 0.3% pada bulan Maret. Angka-angka ini menunjukkan ekonomi kehilangan momentum pada akhir kuartal.
Yang pasti, penjualan ritel juga kuat di Q1, pertanda positif untuk aktivitas belanja konsumen. Kami tidak akan mendapatkan perincian penuh PDB ke dalam komponen sisi permintaan untuk bulan berikutnya, jadi angka aktivitas bulanan ini adalah salah satu dari beberapa cara untuk memastikan pendorong pertumbuhan permintaan untuk saat ini. Investasi tetap bisnis dan pengeluaran konsumen berada di bawah paruh kedua 2018, dan penting untuk mengukur kinerja kedua komponen permintaan domestik ini di Q1.
Sebelumnya: -0.2% Konsensus: -0.3% (Bulan-bulan)
Aktivitas Ekonomi Tiongkok • Selasa
China adalah ekonomi lain yang telah menunjukkan beberapa tanda pertumbuhan yang lebih stabil baru-baru ini, karena pertumbuhan PDB Q1 mengalahkan ekspektasi dengan kenaikan 6.4% tahun-ke-tahun. Angka aktivitas bulanan, termasuk output industri dan penjualan ritel, solid untuk Maret, menunjukkan ekonomi membawa beberapa momentum ke Q2. Dalam hal itu, rilis angka-angka kegiatan utama untuk bulan April, termasuk output industri dan penjualan ritel, akan menjadi penting dalam mengukur apakah ekonomi Tiongkok mempertahankan momentum yang kuat itu pada awal Q2.
Angka-angka ini tidak akan, bagaimanapun, menangkap gangguan yang mungkin datang dari keputusan terakhir Presiden Trump untuk menaikkan tarif barang-barang Cina. Kita harus menunggu sampai rilis PMI Mei di akhir bulan sebelum kita bisa memahami bagaimana tindakan ini mempengaruhi sentimen. Sampai saat itu, respons pasar keuangan akan lebih instruktif.
Sebelumnya: Output Industri 6.4%, Penjualan Ritel 8.4% Konsensus: Output Industri 6.5%, Penjualan Ritel 8.4%
Pengumuman Kebijakan Banxico • Kamis
Pada saat sebagian besar bank sentral di seluruh dunia berubah menjadi lebih dovish, bank sentral Meksiko ragu untuk mengubah nada hawkish-nya. Itu sangat menarik mengingat betapa ketatnya kebijakan moneter di Meksiko saat ini — tingkat kebijakan saat ini berada pada 8.25%, sementara inflasi inti hanya berjalan di 3.5%, menyiratkan tingkat kebijakan riil hampir 5%. Ketatnya kebijakan moneter Meksiko menyoroti kekhawatiran di antara para pembuat kebijakan atas risiko inflasi yang naik, tetapi tingkat bunga riil yang tinggi semakin menunjukkan tanda-tanda membebani sektor-sektor sensitif tingkat suku bunga dari ekonomi Meksiko, seperti pengeluaran investasi.
Akhirnya, kami memperkirakan bank sentral akan menyerah dan mulai memberi sinyal penurunan suku bunga. Mata uang telah cukup stabil dan kekhawatiran tentang situasi politik Meksiko telah berkurang untuk saat ini, dan bank sentral dapat mengambil keuntungan dari stabilitas relatif ini dalam situasi domestik untuk memudahkan kebijakan.
Sebelumnya: 8.25% Konsensus: 8.25%
Watch Suku Bunga
Tarif Lebih Tinggi — Tarif Lebih Rendah?
Tweet Presiden Trump pekan lalu mengumumkan niatnya untuk meningkatkan tarif barang-barang Cina ke 25% dari 10% dan mungkin memperpanjang tarif ke hampir semua impor Cina mengguncang pasar keuangan minggu ini. Pemikiran sebelumnya adalah bahwa negosiasi perdagangan mengalami kemajuan dan bahwa perjanjian formal akan ditandatangani pada pertengahan Juni. Itu masih mungkin terjadi, tetapi keretakan terakhir, yang tampaknya disebabkan oleh ketidakmampuan untuk menyetujui mekanisme penegakan, telah memperkenalkan kembali ketidakpastian yang cukup besar tentang kapan dan apakah suatu kesepakatan akan tercapai.
Kurangnya kesepakatan perdagangan dan kenaikan tarif akan memperlambat pertumbuhan ekonomi global lebih jauh, yang berarti aktivitas manufaktur AS dan inflasi keduanya cenderung melambat lebih jauh juga. Imbal hasil jangka panjang turun sedikit selama seminggu tapi lelang Treasury berjalan buruk, yang telah menjaga kemiringan kurva hasil positif. Dengan tarif dan perang dagang yang diperluas tampaknya semakin memburuk, peluang penurunan suku bunga dana federal telah meningkat. Federal fund futures saat ini menyiratkan dua penurunan suku bunga seperempat poin pada akhir 2020. Kami saat ini memiliki satu pemotongan suku bunga, pada akhir 2020, yang mungkin perlu ditarik ke depan jika ketidakpastian meningkat menyebabkan pertumbuhan ekonomi riil melambat, yang tampaknya mungkin.
Data inflasi yang sangat jinak memberi Federal Reserve banyak ruang untuk bermanuver. Data PPI dan CPI keduanya berada sedikit di bawah ekspektasi selama bulan April. CPI utama naik 0.3%, sebagian besar di belakang kenaikan besar dalam harga bensin. Harga tidak termasuk makanan dan energi naik hanya 0.1%, yang berada di bawah ekspektasi. CPI inti telah naik 2.1% selama tahun lalu tetapi deflator PCE inti, yang merupakan ukuran harga yang disukai Fed, naik hanya 1.6%.
Sementara beberapa peserta Fed telah mengangkat kekhawatiran tentang inflasi yang lebih rendah, ekonomi terus menunjukkan banyak ketahanan. Pertumbuhan pekerjaan yang solid dan tingkat pengangguran hanya 3.6% kemungkinan menciptakan bar yang cukup tinggi bagi Federal Reserve untuk menurunkan suku bunga. Yang mengatakan, kekhawatiran yang berkembang tentang perdagangan kemungkinan akan menaikkan bar lebih jauh pada potensi kenaikan suku bunga.
Wawasan Pasar Kredit
Credit Crunch K&I?
Responden bank AS melaporkan ke Federal Reserve bahwa permintaan menurun di antara semua kategori pinjaman utama pada kuartal pertama. Namun, bank lebih bersedia memberikan kredit, kemungkinan mencerminkan sikap yang lebih lunak di antara bank sentral global. Standar kredit dilaporkan dalam Survei Opini Petugas Pinjaman Senior (SLOOS), yang dirilis oleh Federal Reserve dan meminta bank yang berpartisipasi untuk mengukur praktik dan perilaku pinjaman.
Permintaan untuk pinjaman Komersial & Industri (K&I) dilaporkan melemah pada kuartal pertama. Persentase bersih perusahaan yang melaporkan permintaan kuat untuk pinjaman K&I dari perusahaan Besar & Menengah adalah -16.9% — terlemah sejak Resesi Hebat. Catatan aktual neraca bank, yang dilacak oleh laporan H.8 Fed, menunjukkan kredit sedang diperpanjang. Memang, pinjaman K&I tumbuh dengan kecepatan tahunan sebesar 9.8% pada Q1-2019.
Penurunan permintaan belum diterjemahkan ke dalam volume pinjaman yang lebih rendah, tetapi dapatkah ini menjadi awal dari krisis kredit K&I? Dengan permintaan pinjaman K&I yang terus menurun sejak 2014, kami tidak mengharapkan adanya kenaikan permintaan yang baru. Namun, bank mengurangi standar untuk pinjaman semacam itu pada kuartal pertama, kemungkinan memberikan beberapa insentif kepada perusahaan untuk investasi yang akan datang. Kita perlu melihat penghematan besar-besaran dalam kesediaan bank untuk memberikan kredit, ditambah dengan pengetatan standar, sebelum kita benar-benar khawatir akan penindasan yang akan datang dalam peminjaman K&I.
Topic of the Week
Menggandakan Turunnya Tarif
Peningkatan ke 25% dari 10% sebelumnya pada $ 200 miliar dari berbagai impor barang China mulai berlaku hari ini, dan sementara beberapa produk dalam perjalanan mungkin diizinkan secara sementara, harapan bahwa "kepala pendingin akan menang" pupus sekali lagi.
Namun, kesepakatan baru dengan Cina dapat segera muncul dan pemerintah memiliki komentar positif tentang surat yang diterima dari Presiden Cina Xi Jinping. Namun, untuk saat ini, delegasi perdagangan China meninggalkan Washington tanpa kesepakatan dan di tengah meningkatnya kecemasan pasar keuangan. Indeks VIX, ukuran volatilitas, mendekati level terakhir yang terlihat di pasar Desember.
Untuk saat ini, $ 325 miliar dalam tarif baru untuk barang-barang impor Cina lainnya belum berlaku. Meskipun Presiden mengatakan tarif itu akan berlaku "segera" dan juga akan berada pada tingkat 25% yang lebih tinggi, hukum AS mengharuskan audiensi publik dan periode komentar.
Sebelum eskalasi tweet Presiden baru-baru ini selama akhir pekan, sebenarnya ada semacam détente dalam perang dagang, dengan China setuju untuk membeli lebih banyak kedelai AS, misalnya. Ekspor kedelai melonjak lebih dari setengah miliar dolar pada Maret, yang berarti ekspor tanaman itu saja menyumbang sekitar seperempat dari $ 2.1 miliar peningkatan ekspor barang secara keseluruhan. Ini telah terjadi bersamaan dengan rebound dalam ekspor AS ke China (grafik teratas). Ini bisa berbalik jika kesepakatan tidak segera tercapai.
Selain hanya membeli lebih sedikit kedelai AS, pemerintah Cina dapat meningkatkan tingkat tarif yang ada pada berbagai barang impor AS yang sudah dikenakan tarif Cina, yang kemungkinan akan memberikan tekanan baru pada ekspor AS.
Meningkatnya ketegangan perdagangan dengan China dapat menyebabkan beberapa bisnis menyimpulkan bahwa pemerintah berpotensi memulai sikap kebijakan perdagangan yang lebih agresif. Perlambatan dalam investasi bisnis dalam peralatan dalam kuartal terakhir dapat mencerminkan, setidaknya sebagian, ketidakpastian terkait dengan kebijakan perdagangan (grafik bawah).
Ulasan Signal2forex




 Signal2forex.com - Robot dan sinyal Forex terbaik


