
Ulasan AS
Mempekerjakan Cools sebagai Trade War memanas
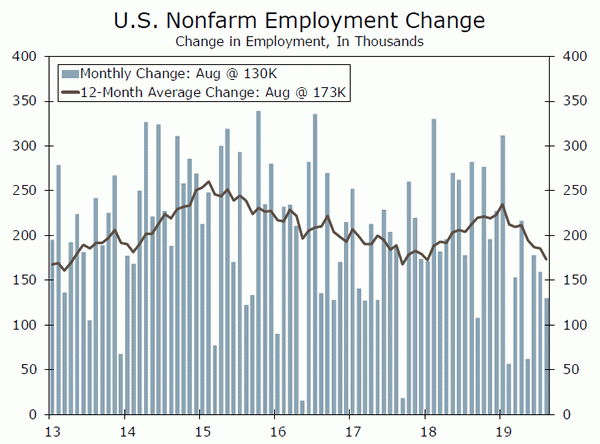
- Di tengah meningkatnya ketegangan perdagangan dan kekhawatiran akan resesi, semua mata beralih ke rilis daftar gaji nonpertanian pagi ini, yang menunjukkan para pengusaha menambahkan hanya pekerjaan 130,000 pada bulan Agustus. Perekrutan tentu melambat sejak awal tahun, karena perubahan rata-rata 12-bulan sekarang berada di 173,000, dibandingkan dengan 235,000 pada Januari (grafik teratas).
- Amerika Serikat mengkonfirmasi pada hari Kamis bahwa putaran pembicaraan perdagangan berikutnya dengan para pejabat Cina akan berlangsung di Washington pada bulan Oktober. Perang perdagangan sekarang sedang berlangsung dengan sungguh-sungguh selama lebih dari setahun, meskipun eskalasi yang lebih baru telah mendorong langkah-langkah ketidakpastian perdagangan ke tingkat yang lebih tinggi.
Mempekerjakan Cools sebagai Trade War memanas
Amerika Serikat mengkonfirmasi pada hari Kamis bahwa putaran pembicaraan perdagangan berikutnya dengan para pejabat Cina akan berlangsung di Washington pada bulan Oktober. Pasar global menguat karena berita tersebut. Kesepakatan yang berhasil pada akhir pembicaraan dapat menghasilkan walk-back dari tarif di kedua sisi, meskipun hasilnya tetap sulit dipahami. Para pejabat Cina terus mendesak AS untuk menghapus sanksi terhadap perusahaan teknologi Huawei, sementara AS menuntut reformasi kekayaan intelektual dan pasar yang berkelanjutan untuk ekspor pertaniannya. Dengan permintaan besar dari kedua belah pihak, kami mempertahankan pandangan bahwa AS akan menindaklanjuti dengan tarif yang diusulkan (top chart).
Perang perdagangan sekarang sedang berlangsung dengan sungguh-sungguh selama lebih dari setahun, meskipun eskalasi yang lebih baru telah mendorong langkah-langkah ketidakpastian perdagangan ke tingkat yang lebih tinggi (grafik tengah). Lingkungan bisnis tetap ambigu dan hasilnya goyah. Indeks manufaktur ISM turun di bawah 50 pada bulan Agustus untuk pertama kalinya sejak 2016, karena lebih banyak perusahaan melaporkan kontraksi daripada ekspansi dalam aktivitas manufaktur. Penurunan subkomponen pesanan baru bahkan lebih mengkhawatirkan. Di 47.2, pesanan baru mengikat siklus rendah yang ditetapkan di 2012, dan menyarankan aktivitas akan tetap lemah dalam beberapa bulan mendatang. Sisi layanan ekonomi bertahan cukup baik pada bulan Agustus dengan indeks non-manufaktur ISM naik ke 56.4, tetapi kami tidak berharap sektor jasa tetap tidak terluka. Karena lebih banyak produk konsumen berada di bawah tarif di bulan mendatang, harga yang lebih tinggi akan mengikis daya beli dan kemungkinan akan menyebabkan penurunan sentimen konsumen, yang mungkin membebani pengeluaran konsumen.
Defisit perdagangan AS menyempit $ 1.5 miliar pada bulan Juli, karena ekspor naik dan impor tertahan oleh penurunan impor barang modal - yang menggemakan kelemahan dalam data investasi. Tapi, kenaikan ekspor barang tidak mungkin dipertahankan, karena subkomponen pesanan ekspor manufaktur ISM tergelincir negatif pada bulan Juli dan bergerak lebih rendah di bulan Agustus. Ini menunjukkan, bahkan sebelum eskalasi perdagangan yang lebih baru terjadi, ekspor harus melambat lebih jauh.
Di tengah meningkatnya ketegangan perdagangan dan kekhawatiran resesi, semua mata beralih ke rilis gaji nonpertanian pagi ini. Perekrutan melambat pada bulan Agustus, karena pemberi kerja menambahkan 130,000 pekerjaan, 25,000 di antaranya merupakan produk dari perekrutan Sensus 2020 sementara. Perekrutan swasta naik hanya 96,000 di bulan Agustus. Pertumbuhan global yang lebih lambat dan ketidakpastian perdagangan telah menambah kemunduran perekrutan sektor swasta dalam beberapa bulan terakhir, karena beberapa industri yang paling sensitif terhadap perdagangan, seperti manufaktur, mengalami perekrutan yang lambat. Namun, industri jasa, seperti pendidikan & kesehatan dan informasi juga telah mengurangi perekrutan. Tingkat pembukaan pekerjaan telah beringsut lebih rendah dan laporan hari ini menggarisbawahi perekrutan yang lebih lemah sejak awal tahun. Titik terang dalam laporan pagi ini adalah pendapatan per jam rata-rata, yang naik 0.4%, mendorong suku bunga tahunan 3 bulan hingga 3.6% (grafik terbawah). Tetapi pertumbuhan upah berjuang untuk keluar dari kisaran baru-baru ini. Karena tarif menembus lebih banyak industri, perusahaan akan memiliki lebih sedikit ruang untuk menaikkan upah.
Fundamental konsumen tetap dalam kondisi yang layak, tetapi risiko terhadap pengeluaran konsumen meningkat. Kami berharap Fed untuk maju dari pelambatan yang lebih nyata dan memangkas suku bunga 25 bps tambahan pada pertemuannya pada 18th September. Para pejabat akan merilis proyeksi ekonomi dan suku bunga baru pada pertemuan tersebut, yang akan memberikan wawasan tentang prospek jangka menengah dan panjangnya.
Outlook AS
Indeks Harga Produsen (PPI) • Rabu
Indeks PPI menunjukkan beberapa tanda produsen dalam negeri mengambil keuntungan dari kekuatan penetapan harga tambahan karena tarif. Inflasi PPI telah mereda selama setahun terakhir, dengan indeks utama melambat ke tingkat 1.7%. Menggarisbawahi kelembutan itu, ukuran inflasi PPI inti pilihan kami, yang tidak termasuk makanan, energi dan layanan perdagangan (diukur sebagai margin), turun untuk pertama kalinya bulan lalu dalam hampir empat tahun. Dengan pengecualian energi, biaya input untuk barang dan jasa yang diproses turun pada bulan Juli dan menyarankan inflasi harga produsen harus tetap jinak dalam waktu dekat.
PPI mendapat kenaikan pada bulan Juli karena biaya energi yang lebih tinggi, tetapi harga gas yang lebih rendah menunjukkan hanya kenaikan 0.1% pada bulan Agustus. Itu harus menjaga perubahan tahun-tahun dalam harga produsen di bawah 2% dan sinyal inflasi masih bukan ancaman bagi sikap kebijakan Fed lebih mudah akhir-akhir ini.
Sebelumnya: 0.2% Wells Fargo: 0.1% Konsensus: 0.1% (Bulan-Bulan-Bulan)
Indeks Harga Konsumen (CPI) • Kamis
Inflasi CPI inti telah merobek lebih tinggi selama dua bulan terakhir, mencatat keuntungan back-to-back 0.3%. Kekuatan dua bulan sebelumnya dibantu oleh peningkatan dalam pakaian jadi dan harga mobil bekas, dengan Juli mendapatkan dorongan ekstra dari komponen hotel dan tiket pesawat yang fluktuatif. Kami berharap untuk melihat efek tersebut memudar pada bulan Agustus, tetapi untuk harga inti masih menambah kenaikan 0.2%. Termasuk makanan dan energi, kami memperkirakan CPI akan naik hanya 0.1% karena harga gas yang lebih rendah bulan lalu.
Pembacaan kuat lain yang mengejutkan tentang inflasi inti tidak mungkin mempengaruhi bias pelonggaran FOMC. Kami percaya The Fed telah tumbuh lebih toleran terhadap inflasi 2% + karena ingin meningkatkan tingkat ekspektasi inflasi. Selain itu, tren inflasi inti lainnya di atas kemungkinan akan dikaitkan dengan tekanan tarif, yang kami duga akan dilakukan FOMC karena berfokus pada risiko penurunan pertumbuhan. Namun, cetakan yang lebih lembut dari yang diharapkan, akan mendukung pemotongan suku bunga FOMC lagi bulan ini.
Sebelumnya: 0.3% Wells Fargo: 0.1% Konsensus: 0.1% (Bulan-Bulan-Bulan)
Penjualan Ritel • Jumat
Penjualan ritel mulai kuartal ketiga dengan kecepatan terik. Total penjualan naik 0.7%, sedangkan penjualan "kelompok kontrol", yang tidak termasuk penjualan di pompa bensin, toko bahan bangunan dan restoran, naik 1.0%. Namun, penjualan secara keseluruhan tersanjung oleh perpanjangan hari Perdana Amazon. Oleh karena itu, kami berharap untuk melihat pembayaran kembali bulan ini, yang bersama dengan harga gas yang lebih rendah akan menyebabkan hanya sedikit kenaikan penjualan.
Laporan penjualan ritel Agustus akan dituangkan untuk mengukur bagaimana pengeluaran konsumen naik setelah ancaman tarif baru-baru ini dan volatilitas di pasar keuangan. Laporan lain yang solid akan diambil oleh The Fed sebagai sinyal bahwa belanja konsumen menahan menghadapi tantangan global, dan bahwa ekonomi tidak membutuhkan akomodasi kebijakan tambahan saat ini. Namun, kehilangan besar, akan menimbulkan kekhawatiran bahwa belanja konsumen tidak cukup mengimbangi hambatan dari pertumbuhan global yang lambat dan ketidakpastian perdagangan, dan menambah urgensi bagi The Fed untuk melonggarkan kebijakan lebih lanjut.
Sebelumnya: 0.7% Wells Fargo: 0.1% Konsensus: 0.2% (Bulan-Bulan-Bulan)
Tinjauan Global
Musim Panas Berakhir, tetapi Brexit Menjaga Segalanya Panas
- Parlemen Inggris kembali beraksi minggu ini, dan dengan kembalinya muncul debat sengit tentang hubungan masa depan antara Inggris dan Uni Eropa.
- Seperti biasa, jumlah kemungkinan hasil ke depan banyak dan bernuansa. Namun, secara umum, semakin besar kemungkinan bahwa pemilihan nasional di Inggris akan berlangsung di beberapa titik sebelum akhir tahun.
- Bank of Canada (BoC) mempertahankan suku bunga kebijakan utamanya tidak berubah pada pertemuan minggu ini, menyatakan bahwa ekonomi beroperasi dekat dengan potensi, inflasi tepat sasaran dan tingkat stimulus kebijakan saat ini "tepat."
Musim Panas Berakhir, tetapi Brexit Menjaga Segalanya Panas
Parlemen Inggris kembali beraksi minggu ini, dan dengan kembalinya muncul debat sengit tentang hubungan masa depan antara Inggris dan Uni Eropa. Saat ini, Inggris dijadwalkan meninggalkan Uni Eropa pada Oktober 31. Boris Johnson, Perdana Menteri yang baru diurapi dari pemerintahan konservatif saat ini, telah menyatakan bahwa pemerintahnya akan lebih suka meninggalkan Uni Eropa dengan kesepakatan. Yang mengatakan, PM Johnson juga menyatakan bahwa, jika kesepakatan tidak dapat dicapai, Inggris akan dipaksa untuk pergi pada 31 Oktober tanpa kesepakatan.
Ini terbukti sebagai posisi yang tidak dapat dipertahankan bagi beberapa anggota partainya, dan serangkaian pembelotan membuat PM Johnson kehilangan mayoritas razorthinnya. Pembangkangan terjadi ketika beberapa pemberontak Tories mendukung pemungutan suara yang dipimpin oleh Partai Buruh yang meminta perpanjangan melewati tenggat waktu 31 Oktober jika kesepakatan dengan UE tidak tercapai. Dalam menghadapi kekalahan ini, PM Johnson telah menyerukan pemilihan diadakan pada Oktober 15. Pemungutan suara untuk pemilihan pada waktu itu gagal sekali, dan pemungutan suara kedua dijadwalkan untuk hari Senin, meskipun itu juga tampaknya menuju kekalahan.
Seperti biasa, jumlah kemungkinan hasil ke depan banyak dan bernuansa. Secara garis besar, bagaimanapun, tampak dua skenario yang paling mungkin. Dalam skenario satu, mosi untuk pemilihan pada 15 Oktober berlalu, menyiapkan pemilihan nasional yang kritis menjelang batas waktu 31 Brexit Oktober. Sebagai alternatif, PM Johnson akan terus mencoba mencapai kesepakatan selama enam minggu ke depan, dan jika dia pergi dengan tangan kosong, maka Inggris kemungkinan akan meminta perpanjangan lain, dan, jika dikabulkan, mengadakan pemilihan sekitar bulan November. Terlepas dari itu, tampaknya peluang pemilihan di Inggris pada beberapa titik dalam beberapa bulan ke depan telah meningkat secara substansial. Pemilihan seperti itu, jika itu terjadi, kemungkinan akan dipandang sebagai referendum kedua de facto tentang Brexit.
Tidak seperti Federal Reserve atau Bank Sentral Eropa, Bank Kanada sejauh ini menolak untuk menyerang dengan nada yang terlalu dovish. Dewan Komisaris membiarkan tingkat kebijakan utamanya tidak berubah pada pertemuannya minggu ini, mencatat bahwa "ekonomi Kanada beroperasi dekat dengan potensi dan inflasi sesuai target." Pertumbuhan PDB riil di Kanada rebound dengan kuat pada kuartal kedua (grafik tengah), dan perumahan pasar menunjukkan tanda-tanda stabilisasi tambahan. Namun, pernyataan Dewan Komisaris tidak sepenuhnya optimis, karena para pembuat kebijakan menegaskan bahwa "meningkatnya konflik perdagangan dan ketidakpastian terkait telah berdampak pada ekonomi global dan Kanada."
Dengan latar belakang ini, Dewan Komisaris menganggap tingkat stimulus kebijakan saat ini “tepat”. Pasar tampak kurang yakin, dan memberi harga dalam 36 bps pelonggaran selama bulan-bulan 12 berikutnya. Kekuatan baru-baru ini dalam ekonomi Kanada cukup menggembirakan, dan inflasi inti lebih tangguh di Kanada daripada di banyak negara maju lainnya. Yang mengatakan, itu untuk diperdebatkan berapa lama Kanada dapat menahan gelombang pasang kebijakan moneter dovish di luar negeri, terutama jika itu mengarah pada penguatan yang signifikan dalam dolar Kanada. Pembuat kebijakan BoC dapat menahan diri dari pelonggaran kebijakan karena kekhawatiran bahwa suku bunga yang terlalu rendah akan menyalakan kembali pasar perumahan dan mendorong tingkat utang rumah tangga yang sudah tinggi bahkan lebih tinggi.
Global Outlook
Produksi Industri Inggris • Senin
Sebagaimana dibahas dalam bagian tinjauan internasional, ekonomi Inggris telah melambat, dengan kelemahan khusus di sektor manufaktur. Lemahnya permintaan eksternal dan lingkungan yang buruk untuk investasi domestik telah menjadi resep yang menantang bagi manufaktur Inggris. Melalui bulan-bulan 12 yang berakhir pada bulan Juni, pertumbuhan produksi industri adalah -0.6%, dan pembentukan modal tetap bruto adalah 0.5%. Rilis awal PMI manufaktur IHS Markit UK untuk Agustus adalah 47.4, turun dari 48.0 pada bulan Juli dan angka terendah sejak Juli 2012.
Meskipun pertumbuhan PDB riil di Inggris negatif pada kuartal kedua, pendorong utama kelemahan ini adalah penurunan persediaan yang telah dibangun selama beberapa bulan pertama tahun sebelum batas waktu Maret 31 Brexit yang asli. Tetapi, dengan semakin terlihat bahwa Brexit tidak akan diselesaikan oleh tenggat waktu 31 Oktober yang baru, ketidakpastian yang tak berkesudahan dapat menciptakan tantangan yang lebih berkelanjutan bagi ekonomi Inggris.
Sebelumnya: -0.6% Konsensus: -1.2% (Tahun-ke-Tahun)
IHK Meksiko • Senin
Akselerasi tajam harga-harga Meksiko yang dimulai pada 2016 membantu mendorong tingkat kebijakan utama Bank of Mexico naik lebih dari 500 bps yang dimulai pada akhir 2015. Namun, baru-baru ini, baik headline dan inflasi inti CPI telah melambat dan sekarang di bawah 4%. Konsensus Bloomberg adalah agar inflasi IHK melambat sekali lagi pada basis tahun-tahun pada bulan Agustus, menjadi 3.2%. Jika ini terjadi, itu akan membawa inflasi mendekati target 3% bank sentral untuk pertama kalinya sejak 2016, ketika penurunan curam awal dalam peso dan kenaikan inflasi dimulai.
Ekonomi Meksiko berada di bawah tekanan akhir-akhir ini, dengan PDB riil langsung menurun 0.8% tahun-ke-tahun di Q2-2019. Ini adalah pembacaan negatif tahun-ke-tahun pertama di Meksiko sejak Q4-2009. Terhadap latar belakang perlambatan pertumbuhan dan inflasi ini, Bank of Mexico menurunkan suku bunga bulan lalu, dan pelonggaran mungkin akan segera terjadi dalam beberapa bulan mendatang.
Sebelumnya: 3.8% Konsensus: 3.2% (Tahun ke Tahun)
Pertemuan Bank Sentral Eropa • Kamis
Bank Sentral Eropa (ECB) akan bertemu minggu depan dalam pertemuan yang sangat penting. Ekonomi zona euro terus menginjak air, dengan data sektor jasa yang layak diimbangi oleh sektor manufaktur yang berjuang keras. Sejauh ini, kedua kekuatan ini telah bertindak sebagai penyeimbang yang kira-kira seimbang, menjaga ekonomi zona euro dari resesi dan memungkinkan ECB untuk tetap di sela-sela. Karena semakin banyak waktu telah berlalu tanpa rebound, pembuat kebijakan moneter telah tumbuh semakin tidak nyaman, terutama karena risiko politik terkait dengan Brexit dan Italia telah mengemuka.
Harapan kami adalah bahwa ECB akan memangkas suku bunga 10 bps dan memulai kembali program QE-nya. Secara khusus, kami memperkirakan ECB akan membeli € 45 miliar per bulan dalam bentuk obligasi negara untuk bulan-bulan 12 berikutnya. Namun, pushback baru-baru ini terhadap memulai kembali QE dari beberapa pejabat ECB, membuat bagian kedua dari perkiraan ini lebih tidak pasti daripada yang pertama.
Sebelumnya: -0.40% Wells Fargo: -0.50% Konsensus: -0.50% (Suku Bunga Deposito)
Sudut pandang
Watch Suku Bunga
Hasil Obligasi Bawah, Untuk Sekarang
Kecuali menjalankan laporan ekonomi yang menyedihkan lainnya, kita mungkin telah melihat bagian bawah untuk imbal hasil obligasi. Hasil pada US Treasury 10 tahun mencapai 1.46% pada hari Selasa, setelah laporan manufaktur ISM yang lebih lemah dari yang diharapkan. Kelemahan itu berasal dari kejatuhan dari kebuntuan perdagangan AS-Cina. Desakan untuk tetap berada di depan kenaikan tarif menyebabkan lonjakan persediaan awal tahun ini, yang kemungkinan telah membesar-besarkan penarikan baru-baru ini dalam komponen pesanan baru dari survei ISM. Namun, inventaris semakin berkurang, dan siklus pengisian mungkin bertepatan dengan berita yang lebih baik di bidang perdagangan.
Kebuntuan perdagangan jelas memainkan peran dalam angka pekerjaan nonpertanian lembut pagi ini, dengan perekrutan di sektor transportasi & pergudangan. Namun, perolehan pekerjaan berbasis luas di tempat lain, dengan konstruksi membukukan keuntungan yang solid dan perekrutan meningkat di bidang manufaktur.
Peningkatan yang lebih kecil dari yang diharapkan dalam pekerjaan nonpertanian akan membuat The Fed dalam mode pelonggaran. Kami mengharapkan pemotongan seperempat poin dalam tingkat dana federal pada pertemuan FOMC September 18th. Bahasa Fed kemungkinan akan tetap dovish sampai perusahaan data ekonomi dan ada perasaan yang lebih baik untuk risiko penurunan dari masalah global besar, seperti negosiasi perdagangan AS-Cina, Brexit dan pertumbuhan di pasar negara berkembang.
Beberapa hari terakhir telah membawa rasa lega secara umum di hampir semua lini. Delegasi perdagangan Cina menuju ke Washington. Peluang Brexit keras telah berkurang. Ada beberapa pelonggaran dalam ketegangan seputar protes Hong Kong, dengan hukum ekstradisi ditarik. Dan pemerintah koalisi telah dibentuk di Italia, yang mengurangi kemungkinan konfrontasi yang tidak nyaman antara pemerintah Italia dan UE.
Banyaknya kabar baik mungkin tampak menguatkan kasus segelintir presiden bank Fed regional hawkish yang tampaknya enggan untuk menurunkan suku bunga dana lebih lanjut. Sikap hawkish ini sesuai dengan peran jangka panjang yang telah dimainkan oleh presiden Bank Sentral Federal dalam melayani sebagai cek terhadap anggota Dewan Federal Reserve yang ditunjuk secara politis. Kemerdekaan politik The Fed tetap utuh.
Wawasan Pasar Kredit
Perusahaan Bergabung dengan Refi Boom
Penerbitan obligasi peringkat investasi mencapai rekor minggu ini, karena perusahaan meminjam $ 74 miliar dolar pada hari Kamis. Ini adalah jumlah tertinggi yang dipinjam dalam satu minggu sejak catatan mulai disimpan di 1972 dan mengalahkan rekor sebelumnya $ 66 miliar yang ditetapkan dalam 2013. Lonjakan dalam penerbitan ini terjadi karena perusahaan berupaya mengambil keuntungan dari penurunan suku bunga baru-baru ini. Hasil pada nota US Treasury 10-tahun turun sekitar 50 bps selama Agustus, dan penurunan itu dicerminkan oleh imbal hasil obligasi korporasi. Setelah mencapai 2.77% minggu ini, hasil indeks IG Bloomberg Barclays berada di sekitar titik terendah sejak 2016 dan hanya 19 bps dari rekor terendahnya.
Sejauh ini tampaknya perusahaan berbicara tentang keuntungan dari biaya pinjaman yang lebih rendah dengan refinancing, seperti pemilik rumah bulan lalu. Sementara refinancing dapat menurunkan biaya layanan utang dan membebaskan uang tunai bagi pemilik rumah dan perusahaan, itu tidak sama dengan investasi perumahan atau bisnis. Sejauh ini tampaknya biaya modal yang rendah secara historis tidak cukup untuk menarik investasi. Ini berlaku untuk perusahaan-perusahaan kelas investasi maupun usaha kecil. Pada bulan Juli, NFIB bertanya kepada pemilik usaha kecil apakah penurunan biaya modal 100 bps akan mengubah rencana pengeluaran modal mereka dan hanya 12% yang menjawab ya. Demikian pula, dalam Beige Book Federal Reserve, akses ke modal tampaknya menjadi kekhawatiran bisnis yang paling sedikit. Perang perdagangan dan ketidakpastian, bersama dengan kesulitan dalam menemukan pekerja baru, terus menjadi yang terdepan dan terpusat di benak para pemilik bisnis.
Topic of the Week
Selamat Jalan ... Sampai Kita Bertemu Lagi
Tema dalam survei manajer pembelian minggu ini adalah bahwa sektor jasa baik-baik saja dan berkembang pada kecepatan yang lebih cepat bahkan ketika manufaktur terus berjuang. Berapa lama kedua jalur ini bisa berbeda?
Wall Street menyambut rilis indeks non-manufaktur ISM minggu ini ketika barometer aktivitas sektor jasa masuk pada 56.4 yang lebih baik dari yang diharapkan untuk Agustus. Itu naik lebih dari dua poin dari tempat indeks berdiri pada bulan Juli.
Rasa lega mungkin agak lebih terasa karena hanya dua hari sebelumnya indeks manufaktur ISM mengejutkan ke bawah dengan cetak 49.1 — laju penurunan tercepat di sektor pabrik hanya dalam lebih dari tiga tahun.
Salah satu aspek yang sangat mengkhawatirkan dari laporan pabrik adalah penurunan tajam dalam aktivitas pesanan. Baik pesanan dan ekspor baru menandakan laju penurunan tercepat sejak ekonomi berada dalam resesi 10 tahun lalu, karena sejumlah responden menyatakan frustrasi dengan perang perdagangan. Selama 2015-2016, penghematan dalam manufaktur tidak mengarah ke ekonomi yang lebih luas. Mengingat pengalaman itu, tergoda untuk menyimpulkan bahwa dampak dari perang perdagangan akan secara tidak proporsional membebani pabrik-pabrik negara, tetapi sektor jasa dan konsumen akan tanpa cedera.
Ada dukungan untuk argumen itu saat ini, terutama mengingat bahwa penjualan ritel inti tumbuh pada tingkat tahunan tiga bulan lebih dari 4%. Namun karena sejumlah alasan, kami tidak berpikir bahwa sektor jasa dan konsumen akan turun dengan mudah kali ini.
Perekonomian global yang melambat dan jatuhnya harga komoditas adalah latar belakang di 2015-16, dan itu membantu pengeluaran konsumen riil melalui inflasi yang lebih rendah. Sebaliknya, perlambatan global saat ini terkait erat dengan perang perdagangan.
Kami perkirakan tarif akan menaikkan inflasi poin persentase 0.1-0.2 dalam beberapa bulan mendatang. Meski tidak masif, itu akan mengikis daya beli sampai batas tertentu. Dengan sentimen konsumen yang sudah jatuh, pengeluaran konsumen riil kemungkinan akan melambat dalam beberapa bulan mendatang, daripada terus menyimpang dari jalur output pabrik.
Robot forex forex Signal2forex




 Signal2forex.com - Robot dan sinyal Forex terbaik


