
Ulasan AS
Sekilas tentang Rebound yang Mungkin Telah Terjadi
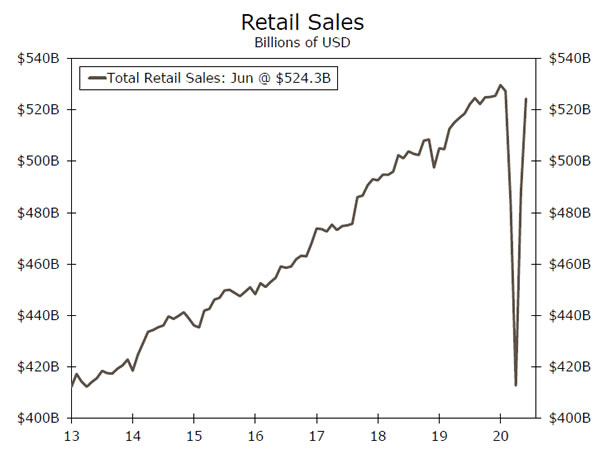
- Dua tema yang berlawanan bersaing untuk mendapatkan perhatian minggu ini di pasar keuangan. Yang pertama adalah bahwa sebagian besar, data ekonomi terus mengejutkan ke atas dan belum mengesampingkan prospek untuk pemulihan berbentuk V yang sulit dipahami. Bagan di sebelah kanan yang memplot tingkat penjualan ritel menawarkan contoh yang bagus: yaitu hampir sama dengan V seperti yang Anda dapatkan.
- Tetapi pemulihan berada dalam bahaya terhambat oleh hal yang membuat kita terlibat dalam kekacauan ini. Infeksi Coronavirus terus meningkat dan bahkan mencapai rekor satu hari di utara 78 ribu pada hari Kamis, karena para pejabat dan bisnis semakin menuntut warga dan pelanggan untuk memakai topeng untuk membantu menghentikan penyebaran.
Tepat Ketika Kepercayaan Usaha Kecil Kembali
Indeks Optimisme Bisnis Kecil NFIB melonjak 6.2 poin menjadi 100.6 pada Juni, karena pembukaan kembali bisnis mendukung ekspektasi dan perekrutan. Rebound dalam Optimisme Bisnis Kecil menggembirakan, tetapi kami khawatir ini mungkin agak terlalu dini. Survei kemungkinan datang terlalu dini untuk mencerminkan peningkatan berkelanjutan dalam kasus COVID-19 baru, yang sekarang telah menimbulkan babak baru shutdown.
Peningkatan harian dalam kasus baru yang dilaporkan di Amerika Serikat pada hari Kamis adalah rekor 78,389. Sementara bagian dari peningkatan mungkin merupakan fungsi dari peningkatan pengujian, tingkat positif adalah 8.5%, naik dari 4.3% pada awal Juni. Jadi ini adalah sebagian peningkatan pengujian tetapi hampir dua kali lebih banyak orang yang dites berjalan dengan diagnosis positif.
Perubahan Tajam Tidak Pernah Ada dalam Kartu untuk IP
Karena lebih banyak pabrik nasional dibuka kembali pada bulan Juni, produksi manufaktur tumbuh 7.2%. Produksi mobil & suku cadang mencatat kenaikan signifikan lainnya (naik 105%), karena konsumen mulai kembali ke lot dealer. Namun, rebound meluas lebih luas di luar sektor otomotif dibandingkan dengan Mei, dengan produksi di setiap industri manufaktur utama naik di bulan Juni. Meski begitu, output manufaktur masih turun 11% sejak Januari.
Keseluruhan produksi industri (IP) naik lebih rendah 5.4%, karena harga minyak yang rendah terus membebani ekstraksi energi. Penambangan, yang menyumbang sekitar 15% dari IP, turun 2.9%. Tingkat penurunan itu, bagaimanapun, lebih kecil dari Mei, karena permintaan minyak dan karenanya harga telah menguat sedikit karena ekonomi telah dibuka kembali.
Pemulihan Berbentuk V dalam Penjualan Eceran
Laporan penjualan ritel Juni jauh lebih baik dari yang diharapkan. Lonjakan 7.5% pada bulan Juni dengan mudah melampaui harapan dan mengangkat keseluruhan tingkat penjualan ritel dalam jarak yang sangat dekat dari puncak pra-penggantinya. Toko pakaian (+ 105.1%), penjualan mobil (+ 8.2%) dan restoran (+ 20.0%) menyumbang sebagian besar keuntungan. Toko peralatan olahraga menambahkan 26.5% pada bulan Juni mengangkat kategori ini ke level yang lebih dari 20% di atas puncak pra-resesi.
Laporan Juni meninggalkan total penjualan ritel hanya 1.0% dari puncak pra-virus, dan kelompok kontrol 1.4% di atas puncaknya. Kalau bukan karena virus rebound, penjualan ritel akan siap untuk pemulihan penuh.
Laporan ini bisa menjadi contoh terbaik minggu ini dari pemulihan yang mungkin terjadi. Itu bukan untuk mengatakan bahwa penjualan akan jatuh, tetapi adil untuk mengatakan rebound bisa cepat berlalu karena negara tersebut berjuang dengan perombakan kembali jika pertumbuhan yang mungkin memaksa penutupan baru. Bulan-bulan mendatang mungkin tidak begitu mulus untuk prospek ritel. Sementara angka bulan Mei dan Juni diuntungkan dari efek basa rendah serta pelonggaran pesanan tinggal di rumah secara bertahap di banyak bagian negara, Juli tidak akan memiliki angin yang sama di layarnya. “Keuntungan mudah” yang dimungkinkan dari pengeluaran yang dibatasi dengan tajam telah direalisasikan. Kembali ke titik awal dengan penutupan yang meluas tidak mungkin karena banyak alasan, tetapi dengan berjalan lambat proses pembukaan kembali akan menghasilkan rebound yang kurang kuat tidak hanya dalam pengeluaran konsumen tetapi juga untuk bagian ekonomi lainnya.
Outlook AS
Penjualan Rumah yang Ada • Rabu
Meskipun sebagian besar negara masih terkunci pada Mei, kami memperkirakan rebound solid pada penjualan rumah yang ada untuk Juni. Penjualan rumah yang tertunda, yang memimpin penjualan yang ada satu atau dua bulan, melonjak 44% pada bulan Mei. Selain itu, aplikasi hipotek untuk pembelian rumah meningkat ke level tertinggi dalam 11 tahun bulan lalu. Penjualan rumah baru, yang akan dirilis pada hari Jumat, juga diperkirakan akan kembali meningkat pada bulan Juni.
Seiring meningkatnya permintaan setelah pesanan menginap di rumah Musim Semi ini dirilis, kami memperkirakan kenaikan lebih lanjut dalam penjualan akan semakin meningkat dalam beberapa bulan mendatang. Yang mengatakan, tingkat suku bunga rekor rendah dan pasar kerja yang kurang parah pada pekerja yang lebih tua, yang lebih cenderung menjadi pembeli, menunjukkan bahwa pasar perumahan harus tetap menjadi titik terang relatif dalam perekonomian.
Sebelumnya: 3.91M Wells Fargo: Konsensus 4.83M: 4.75M
Klaim Pengangguran Awal • Kamis
Klaim pengangguran awal sedikit berubah minggu yang berakhir 11 Juli, tetapi tetap tinggi pada 1.30 juta. Yang lebih menggembirakan adalah penurunan klaim awal di bawah program Pandemi Unemployment Assistance, yang mencakup pekerja mandiri, kontraktor independen, dan pekerja pertunjukan. Untuk pekan yang berakhir 4 Juli, jumlah total pekerja yang menerima tunjangan di bawah program pengangguran negara reguler turun 422 ribu, tetapi pada 17.3 juta, menggarisbawahi kelemahan yang meluas di pasar tenaga kerja.
Angka klaim minggu depan akan memberikan indikasi tepat waktu sejauh mana pemulihan pasar tenaga kerja mungkin goyah. Karena lebih banyak negara bagian dan daerah telah kembali melacak pembukaan kembali atau kapasitas beberapa bisnis, sebuah uptick dalam PHK mungkin ada di toko.
Sebelumnya: Konsensus 1.30M: 1.28M
Indeks Ekonomi Terkemuka • Jumat
Leading Economic Index (LEI) mungkin tampak sedikit tanggal hari ini dengan laporan harian tentang permintaan perutean, pemutaran penumpang TSA dan reservasi Tabel Terbuka diawasi dengan ketat. Yang mengatakan, itu terus menawarkan pandangan yang ringkas tentang bagaimana bisnis, rumah tangga dan pelaku pasar keuangan menatap masa depan. Pada bulan Mei, kenaikan 2.8% pada LEI mengkonfirmasi bahwa kegiatan ekonomi mulai pulih. Kami berharap melihat kenaikan lain di bulan Juni. Pesanan baru untuk produsen melonjak pada Juni, seperti harapan konsumen terhadap ekonomi. Sementara itu, harga saham terus naik dan klaim awal berjalan lebih rendah.
Sementara sejumlah indikator berwawasan ke depan tradisional menunjuk ke aktivitas yang meningkat hingga Juni, kami berharap untuk melihat kemajuan yang lebih moderat dalam waktu dekat setelah reacceleration dalam hal pertumbuhan, pembalikan dari beberapa pembukaan kembali dan konsumen tinggal sedikit di rumah. lebih banyak dalam beberapa minggu terakhir.
Sebelumnya: 2.8% Wells Fargo: 2.1% Konsensus: 2.4%
Tinjauan Global
Bank Sentral Ditahan; Data China Sedikit Campuran
- Bank Sentral Eropa dan Bank Kanada keduanya bertemu minggu ini. Seperti yang diharapkan, tidak ada perubahan kebijakan besar yang dibuat dan kedua bank sentral tetap berkomitmen untuk menjaga suku bunga rendah dan pembelian aset tetap untuk saat ini.
- Data PDB Tiongkok melampaui ekspektasi, menandakan pemulihan di ekonomi terbesar kedua di dunia ini sedang mengumpulkan momentum. Sementara print headline Q2 PDB adalah bintang, penjualan ritel Juni meleset dari harapan konsensus dan mungkin mempertanyakan kekuatan pemulihan karena kita menuju paruh kedua tahun ini.
ECB Menjaga Kebijakan Stabil
Bank Sentral Eropa (ECB) bertemu pada hari Kamis, tetapi para pembuat kebijakan mengumumkan tidak ada perubahan besar dalam kebijakan moneter. Sebaliknya, para pembuat kebijakan ECB memilih untuk mempertahankan suku bunga tidak berubah. Presiden ECB Christine Lagarde mengindikasikan bahwa pembuat kebijakan tidak akan membiarkan kebijakan moneter dibatasi, karena bank sentral berupaya mendukung ekonomi zona euro setelah krisis COVID-19. Pernyataan ECB juga menyebutkan program pembelian darurat pandemi ECB (PEPP) akan tetap ada sampai setidaknya Juni 2021 dan akan terus menginvestasikan kembali sekuritas yang jatuh tempo hingga setidaknya akhir tahun 2022. Sejauh program pelonggaran kuantitatif, Lagarde secara eksplisit disebutkan bank sentral akan membeli aset dengan total target awal € 1,350 miliar dan laju pembelian aset setiap bulan akan tetap konstan di € 20 miliar. Mungkin yang lebih penting adalah komentar Lagarde tentang potensi respons fiskal terkoordinasi di semua negara zona euro. Dia terus menekankan pentingnya dana pemulihan Uni Eropa. Kami percaya kemajuan akan dibuat menuju persetujuan resmi dari stimulus fiskal UE tambahan.
Tidak Ada Perubahan Dari Bank Kanada
Mirip dengan ECB, Bank of Canada (BoC) memilih untuk tidak membuat perubahan signifikan pada pertemuan minggu ini. Di tengah COVID-19 memimpin perlambatan ekonomi domestik, Dewan Komisaris memangkas suku bunga semalam menjadi 0.25% dan telah mengisyaratkan pihaknya berencana untuk mempertahankan suku bunga pada level ini untuk saat ini. Bahkan, Dewan Komisaris menyarankan kenaikan suku bunga tidak akan dipertimbangkan sampai setidaknya 2023 atau sampai pengangguran turun kembali ke tingkat pra-pandemi dan inflasi kembali ke target bank sentral 2%. Bank of Canada juga telah memulai program pelonggaran kuantitatif, yang pertama dalam sejarahnya, dan tetap berkomitmen untuk membeli C $ 5 miliar obligasi pemerintah per minggu. Selain itu, Dewan Komisaris memberikan panduan ke depan bahwa pembelian aset akan berlanjut sampai pemulihan ekonomi "berjalan dengan baik." Pada perkiraan terbaru kami, kami memperkirakan ekonomi Kanada akan berkontraksi sekitar 8% tahun ini, sehingga pembelian aset dan suku bunga rendah tentu diperlukan dalam upaya memerangi dampak ekonomi dari COVID-19.
PDB Tiongkok Mengalahkan Ekspektasi, tetapi Risiko Tetap Ada
Kamis malam larut malam, China merilis data PDB Q2 dengan angka-angka utama mengalahkan perkiraan konsensus, dan memberikan optimisme bahwa pemulihan ekonomi di China sedang berlangsung. PDB meningkat 11.5% kuartal-ke-kuartal pada Q2, mengalahkan perkiraan kami 9.5%, sementara beberapa indikator lain seperti produksi industri dan investasi aset tetap juga menguat lebih dari yang diharapkan. Rilis data China sebagian besar positif, meskipun penjualan ritel Juni sedikit kurang bintang dan bisa menjadi indikasi momentum melambat. Penjualan ritel Juni meleset dari ekspektasi dan mengalami kontraksi 1.8% tahun-ke-tahun terhadap ekspektasi konsensus untuk kenaikan 0.5%. Meskipun kehilangan relatif terhadap konsensus, kami tetap konstruktif pada prospek ekonomi Tiongkok. Sampai sekarang, kami memperkirakan ekonomi akan tumbuh sekitar 1% tahun ini; namun, kami akan fokus pada rilis data tambahan dalam beberapa minggu mendatang untuk mengukur kekuatan pemulihan. Selain itu, ketegangan dengan Amerika Serikat dapat berperan dalam pemulihan, dan kami akan memperhatikan setiap peningkatan baru.
Global Outlook
GDP Korea Selatan • Rabu
Korea Selatan adalah salah satu negara pertama yang merilis data PDB Q2-nya. Kami memperkirakan kontraksi ekonomi akan cukup parah. Untuk sebagian besar kuartal kedua, Korea memiliki langkah-langkah penguncian dan sosial yang ketat untuk menahan penyebaran COVID-19. Seiring waktu, penguncian sebagian besar telah dicabut dan mobilitas di seluruh negeri telah kembali ke tingkat pra-virus. Namun, ekonomi Korea sangat tergantung pada eksportir, dan mengingat sifat ekonomi global yang lemah, permintaan barang dan jasa Korea kemungkinan akan runtuh. Minggu ini, kita melihat Singapura, negara Asia lain yang bergantung pada ekspor, mengalami kontraksi bersejarah dalam PDB kuartal kedua. Meskipun data Korea mungkin sedikit lebih baik daripada Singapura, kami memperkirakan penurunan yang cukup tajam, yang akan mengarah pada kontraksi tahunan dalam perekonomian Korea. Kami memperkirakan pemulihan global akan berlangsung di Q3, yang akan membantu pemulihan ekonomi ke depan.
Sebelumnya: -1.3% (Kuartal-ke-Kuartal) Konsensus: -2.3%
PMI Zona Euro • Jumat
Selama sekitar sebulan terakhir, ada indikasi bahwa pelambatan COVID-19 terburuk bisa terjadi di belakang zona euro. Kami akan mendapatkan bukti lebih lanjut tentang bagaimana pemulihan terwujud minggu depan dengan rilis PMI manufaktur dan layanan. Data PMI telah pulih cukup baik dari posisi terendah mereka di bulan April; Namun, mereka tetap di bawah level 50 yang mengindikasikan mereka masih di wilayah kontraksi. Karena langkah-langkah penguncian secara bertahap diangkat dan penyebaran COVID-19 terus terkandung, kami percaya ada alasan kuat bahwa ekonomi zona euro akan terus pulih dan data sentimen dapat membaik lebih lanjut. Selain itu, kami percaya stimulus fiskal tambahan kemungkinan akan digunakan di seluruh Zona Euro, yang selanjutnya akan mendukung pemulihan ekonomi ke depan. Kami menjadi kurang pesimis di zona euro karena data membaik dan sekarang percaya ekonomi akan berkontraksi sedikit lebih dari 7.5% tahun ini.
Sebelumnya: 47.4 (Manufaktur); 48.3 (Layanan) Konsensus: 50.0; 51.0
Kebijakan Moneter Rusia • Jumat
Menjelang akhir minggu depan Bank Sentral Rusia akan bertemu untuk menentukan kebijakan moneter. Dalam semua kemungkinan, para pembuat kebijakan Rusia akan bergerak maju dengan pemotongan lain ke tingkat kebijakan utamanya, pertanyaannya adalah seberapa banyak. Perkiraan konsensus mengharapkan penurunan suku bunga 25 bps; Namun, risikonya cenderung lebih pelonggaran. Inflasi CPI telah naik lebih tinggi, tetapi masih jauh di bawah target 4.00% bank sentral, sementara harga minyak tetap tenang dan mata uang telah stabil untuk saat ini. Dalam pandangan kami, kami percaya bank sentral memiliki ruang kebijakan yang memadai untuk memotong lebih agresif jika ia memilih tanpa menyebabkan gangguan besar pada mata uang. Melihat pertemuan minggu depan yang lalu, kami juga percaya kemungkinan bank sentral akan tetap dengan siklus pelonggarannya untuk sisa tahun ini dan terus menurunkan suku bunga. Sampai inflasi naik secara signifikan dan ekonomi lokal menunjukkan tanda-tanda pemulihan, kebijakan moneter pasca COVID kemungkinan akan tetap cukup mudah.
Sebelumnya: 4.50% Konsensus: 4.25%
Sudut pandang
Watch Suku Bunga
Bank Sentral Ditahan, untuk Sekarang
Seperti yang kita diskusikan secara lebih rinci pada halaman 4, ada pertemuan kebijakan minggu ini di Bank Sentral Eropa (ECB) dan Bank Kanada (BoC). Tidak ada yang mengherankan, kedua bank sentral tidak melakukan perubahan substantif terhadap kebijakan masing-masing. Yang mengatakan, kedua bank sentral mengindikasikan bahwa mereka siap untuk menyediakan akomodasi lebih lanjut, jika diperlukan. Rapat kebijakan berikutnya dijadwalkan pada 9 September di Dewan Komisaris dan 10 September di ECB.
Komite Pasar Terbuka Federal (FOMC) akan bertemu pada tanggal 29 Juli, dan kami berharap bahwa komite akan mempertahankan kisaran target untuk suku bunga The Fed pada 0.00% hingga 0.25%. Yang mengatakan, FOMC berpotensi dapat mengadopsi beberapa langkah stimulatif lainnya. Kami akan membahas berbagai opsi kebijakan yang dihadapi FOMC dalam “Laporan Senter Fed,” yang akan kami terbitkan minggu depan.
Bank of England (BoE) akan mengadakan pertemuan kebijakan berikutnya pada 6 Agustus. Komite Kebijakan Moneter memangkas suku bunga Bank menjadi 0.10% pada bulan Maret (grafik teratas), dan pengaturan saat ini mungkin serendah MPC bersedia mengambil Itu. Namun, MPC memiliki alat lain yang dapat digunakan. Secara khusus, BoE, seperti banyak bank sentral lainnya, telah terlibat dalam pelonggaran pembelian aset secara kuantitatif. Sebelum Maret, BoE memegang aset senilai £ 375 miliar, sebagian besar obligasi pemerintah Inggris, di neraca (grafik tengah). Selama beberapa bulan terakhir, MPC telah menaikkan jumlah target kepemilikan aset menjadi £ 745 miliar, dan BoE sedang dalam perjalanan untuk mencapai target itu.
Ekonomi Inggris telah terpukul oleh pandemi. Ekonomi mengalami kontraksi 2.2% (tidak tahunan) pada kuartal pertama, dan kami memperkirakan bahwa PDB riil turun sekitar 15% pada Q2. Perkiraan ini tampaknya masuk akal mengingat data yang dirilis minggu ini menunjukkan bahwa PDB hanya naik 1.8% di bulan Mei setelah penurunan 20.3% di bulan April (grafik bawah).
Mengingat kelemahan saat ini dalam ekonomi dan ketidakpastian terkait Brexit, yang dapat menahan pertumbuhan akhir tahun ini, kami mencari BoE untuk meningkatkan target kepemilikan asetnya sebesar £ 100 miliar pada kuartal keempat tahun ini.
Wawasan Pasar Kredit
Kenakalan: Tanda Slippage
Pasar perumahan tetap menjadi titik terang selama krisis COVID-19, tetapi baru-baru ini merilis data kenakalan menunjukkan tanda pertama dari kemungkinan selip. Menurut CoreLogic Loan Performance Insights Report, tingkat kenakalan hipotek secara keseluruhan naik menjadi 6.1% pada bulan April, yang merupakan tingkat tertinggi sejak 2016. Keuntungan 2.5 poin (pp) dari bulan Maret menembus dua setengah tahun berturut-turut penurunan.
Peningkatan terbesar terjadi pada kenakalan tahap awal. Bagian hipotek yang berubah dari saat ini menjadi 30 hari yang lalu karena meningkat menjadi 3.4% pada bulan April. Untuk perspektif, ini adalah pembacaan tertinggi dalam lebih dari 20 tahun, nyaman melampaui puncak 2% sebelumnya pada November-2008. Bagian hipotek yang jatuh tempo 30-59 hari naik 2.5 pp dibandingkan dengan tahun sebelumnya. Sementara hal-hal tampak memburuk, langkah-langkah kenakalan yang lebih serius tetap rendah. Bagian hipotek yang jatuh tempo 90 hari atau lebih karena tetap pada level terendah sejak tahun 2000, dan bagian hipotek dalam beberapa tahap penyitaan, adalah yang terendah dalam lebih dari 20 tahun.
Meskipun kehilangan pekerjaan tercatat, sebagian besar rumah tangga telah menjadi utuh dalam beberapa bulan terakhir oleh tunjangan pengangguran yang meningkat. Dengan beberapa tunjangan yang akan berakhir pada akhir Juli, rumah tangga mungkin akan berada di bawah tekanan untuk memenuhi pembayaran hipotek, yang berpotensi menyebabkan peningkatan lebih lanjut dalam kenakalan. Namun, tingkat hipotek terus merosot lebih rendah — tingkat bunga tetap 30 tahun turun ke rekor terendah minggu ini — menunjukkan permintaan pembelian dan pembiayaan kembali mungkin akan terus meningkat. Kami akan memantau kenakalan di bulan-bulan mendatang.
Topic of the Week
Pemilu 2020: Pembaruan Musim Panas
Pemilihan Presiden AS 2020 dijadwalkan untuk 3 November, dan ada beberapa tanggal penting di cakrawala yang menandakan inti musim kampanye akan segera tiba di kita. Saat ini, Joe Biden memiliki keunggulan yang cukup besar dalam jajak pendapat nasional (top chart), hampir tiga kali lebih besar dari yang dimiliki Hillary Clinton pada pertengahan Juli 2016. Jajak pendapat di tingkat Kongres terlihat sama kuatnya bagi Demokrat. Tapi seberapa besar kita bisa benar-benar mempercayai jajak pendapat? Bukankah jajak pendapat liar pada tahun 2016?
Hingga taraf tertentu, pemilihan mengejutkan Donald Trump pada 2016 adalah hasil dari masalah pemungutan suara. Tetapi dalam berbicara dengan klien, kami menjadi percaya bahwa beberapa partisipan pasar keuangan cenderung kelebihan peran yang dimainkan oleh kesalahan polling. Di tingkat nasional, rata-rata polling Real Clear Politics (RCP) sebenarnya lebih akurat di 2016 daripada di beberapa pemilihan sebelumnya.
Jadi apa yang terjadi? Salah satu faktor utama adalah bahwa dalam beberapa minggu terakhir Donald Trump naik (grafik bawah). Exit polling memberikan bukti tambahan bahwa kinerja Presiden Trump baik di antara pemilih yang memutuskan terlambat. Selain itu, ada lebih banyak masalah pemungutan suara di tingkat negara bagian, terutama di Wisconsin dan Michigan, yang tidak mendukung calon presiden dari Partai Republik sejak 1980-an. Di empat negara bagian Trump dimenangkan oleh margin terkecil, rata-rata polling RCP mengecilkan dukungan Trump dengan rata-rata 3.7 poin persentase. Namun saat ini, keunggulan Biden di negara-negara tersebut berkisar dari +5.2 di Florida hingga +7.5 di Michigan.
Jika pemilihan diadakan hari ini, kami curiga Joe Biden akan dianggap sebagai favorit sehat yang masuk dalam penghitungan suara. Tapi pemilu berjalan lancar, dengan liku-liku dan titik belok bahkan di waktu normal. Pada tahun 2020, dengan pandemi bersejarah yang mengamuk dan ketidakpastian yang signifikan tentang seperti apa dunia nanti, November, kami percaya akan lebih penting untuk tetap memperhatikan perubahan lanskap pemilu.




 Signal2forex.com - Robot dan sinyal Forex terbaik


