
Ulasan AS
Pekerjaan Rebound Berlanjut, Tapi Ada Tanda-tanda Moderasi Di Depan
- Pengusaha menambahkan pekerjaan untuk bulan keempat berturut-turut pada bulan Agustus, menjadikan jumlah total pekerjaan yang pulih dari titik terendah terkait virus menjadi 10.5 juta. Meskipun pasar tenaga kerja terus membaik, laju pertumbuhan pekerjaan melambat.
- Satu juta pekerjaan swasta yang ditambahkan turun dari rata-rata sekitar 2.4 juta pada tiga bulan sebelumnya. Selain itu, masih ada hampir 30 juta pekerja yang mengumpulkan asuransi pengangguran.
- Rebound di pasar tenaga kerja akan terus berlanjut, tetapi kami tidak berharap lapangan kerja mencapai posisi sebelum virus untuk beberapa waktu.
Pekerjaan Rebound Berlanjut, Tapi Ada Tanda-tanda Moderasi Di Depan
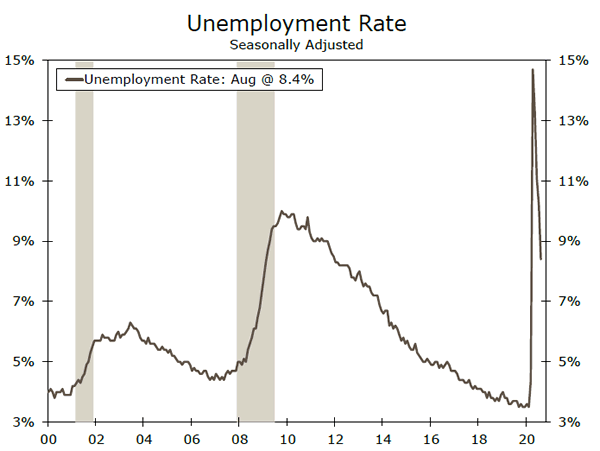
Pengusaha menambahkan 1.37 juta pekerjaan bersih pada Agustus, menandai kenaikan pekerjaan keempat bulan berturut-turut. Berita utama tersanjung oleh 238 ribu pekerja sementara yang dipekerjakan untuk Sensus 2020, yang muncul di daftar gaji pemerintah. Penggajian swasta naik mendekati satu juta, turun dari rata-rata 2.4 juta dalam tiga bulan terakhir. Apa yang menarik perhatian analis, bagaimanapun, adalah penurunan yang cukup besar dalam tingkat pengangguran, yang merosot kembali ke wilayah satu digit di 8.4%, berkat lompatan besar dalam ukuran pekerjaan rumah tangga (+3.76 juta pekerjaan).
Perolehan pekerjaan di bulan Agustus membuat jumlah total pekerjaan yang pulih dari titik terendah terkait virus menjadi 10.6 juta. Namun, gaji tetap turun sekitar 7.6%, atau kurang 11.5 juta pekerjaan, dari puncak sebelum virus di Februari. Meskipun pasar tenaga kerja terus membaik, laju pertumbuhan pekerjaan tampaknya melambat.
Data frekuensi tinggi yang lebih baru dari Homebase menunjukkan pertumbuhan pekerjaan yang lebih lambat di depan dengan ukuran karyawan yang bekerja tidak tetap dalam beberapa pekan terakhir. Selain itu, masih ada pekerja yang mengumpulkan asuransi pengangguran dengan tingkat yang sangat tinggi. Hingga pertengahan Agustus, lebih dari 13 juta orang Amerika mengumpulkan tunjangan negara secara teratur. Jumlah penerima untuk semua program, termasuk PUA naik 2.2 juta menjadi 29.2 juta pada pekan yang berakhir 15 Agustus. Perubahan metodologi menyebabkan penurunan 130 ribu pelapor awal pekan lalu, dan masih ada 881 ribu pekerja lagi. yang mengajukan klaim awal untuk keuntungan. Meskipun klaim terus bergerak ke arah yang benar, laju penurunan melambat dan tingkat penggugat yang masih meningkat menunjukkan pasar tenaga kerja yang terus mengalami gangguan yang signifikan. Tren penurunan yang sederhana, bagaimanapun, merupakan salah satu tanda bahwa pemulihan pasar tenaga kerja setidaknya belum berbalik.
Bukti survei juga menunjukkan penurunan yang terus berlanjut di pasar tenaga kerja. Komponen ketenagakerjaan dari layanan Institute for Supply Management (ISM) dan indeks manufaktur terus menunjukkan perlambatan dalam kecepatan PHK daripada perekrutan langsung pada bulan Agustus. Meskipun sedikit melihat ke belakang pada titik ini, kebutuhan untuk mengurangi lapangan kerja lebih jauh, bahkan jika pada tingkat yang lebih lambat seperti yang terlihat dalam survei Agustus menyoroti bahwa permintaan secara keseluruhan masih lemah dan bisnis mungkin tidak sepenuhnya yakin bahwa pemulihan saat ini berkelanjutan.
Dalam waktu dekat, prospek sektor manufaktur terus terlihat baik dibandingkan dengan banyak bagian dari sektor jasa, yang tetap dibatasi oleh ketergantungannya pada interaksi langsung. Kebutuhan akan jarak sosial yang berkelanjutan telah mengubah pengeluaran dari layanan langsung ke barang, seperti yang ditunjukkan oleh pergerakan terkini dalam komponen pesanan baru dari indeks ISM. Namun melihat ke depan, seiring pandemi berlarut-larut, penurunan penjualan yang berlarut-larut dan prospek global yang tidak pasti akan membebani belanja modal, sehingga pabrikan — bahkan yang terikat paling erat dengan barang — hampir tidak jelas.
Secara keseluruhan, kami memperkirakan laju pertumbuhan pekerjaan akan melambat dalam beberapa bulan mendatang, tetapi pasar tenaga kerja akan terus pulih karena aktivitas meningkat di ekonomi yang lebih luas.
Outlook AS
Klaim Pengangguran • Kamis
Meskipun klaim pengangguran awal tetap tinggi secara tidak normal, klaim yang berlanjut terus terus menurun. Meski begitu, jumlah individu yang melanjutkan klaim untuk tunjangan pengangguran negara lebih dari enam kali lebih tinggi pada pertengahan Agustus dibandingkan pada pertengahan Februari. Tambahan $ 600 per minggu dalam tunjangan pengangguran yang disediakan oleh program Bantuan Pengangguran Pandemi berakhir pada akhir Juli, yang mengurangi stimulus dalam dua cara berbeda. Beberapa pekerja yang tidak memenuhi syarat untuk tunjangan tingkat negara tetapi memang memenuhi syarat untuk PUA sekarang tidak menerima tunjangan, dan mereka yang memenuhi syarat untuk keduanya hanya menerima klaim negara biasa mereka.
Sejak manfaat tambahan berakhir pada akhir Juli, penurunan klaim cukup sebanding dengan penurunan yang terlihat selama beberapa bulan sebelumnya. Ini menawarkan beberapa bukti bahwa, setidaknya bagi mereka yang menerima klaim tingkat negara bagian, disinsentif penawaran tenaga kerja mungkin tidak mendapatkan keuntungan sebesar yang ditakuti oleh beberapa analis.
Sebelumnya: 881K
CPI • Jumat
Inflasi di Amerika Serikat telah melambat selama pandemi, dengan IHK utama hanya naik 1.0% tahun-ke-tahun di bulan Juli. Tidak termasuk makanan dan energi, inflasi inti adalah 1.6%. Sampai batas tertentu, perubahan besar dalam pola konsumsi yang disebabkan oleh COVID-19 telah menciptakan tantangan pengukuran dalam data inflasi, karena inflasi yang “dialami” kemungkinan besar berjalan lebih tinggi daripada inflasi yang diukur. Banyak daerah yang mengalami inflasi yang lebih lambat atau deflasi langsung menjadi sektor-sektor yang juga mengalami penurunan konsumsi akibat pandemi. Harga bensin turun 20% dari tahun ke tahun, tarif turun hampir 24%, dan harga penginapan jauh dari rumah turun 13% dari tahun ke tahun.
Meskipun demikian, tekanan disinflasi yang mendasari masih ada. Inflasi makanan yang dikonsumsi di rumah mulai mereda, dan harga tempat tinggal juga melambat. Kami memperkirakan CPI inti tetap di bawah 2% hingga tahun 2021.
Sebelumnya: 0.6% Wells Fargo: 0.3%
Konsensus: 0.3% (Bulan ke Bulan)
Laporan Perbendaharaan Bulanan • Jumat
Data yang dirilis minggu depan akan menunjukkan seberapa besar defisit anggaran federal pada bulan Agustus, bulan kedua hingga terakhir TA 2020. Defisit anggaran telah mulai normal dari tingkat astronomi yang dicapai selama beberapa bulan pertama pandemi. Sebagian besar tindakan dukungan ekonomi dalam CARES Act, seperti cek rumah tangga langsung dan tambahan $ 600 per minggu dalam tunjangan pengangguran, telah berjalan dengan sendirinya, dan pasar tenaga kerja yang pulih telah menempatkan pemungutan pajak di jalan menuju pemulihan.
Tentu saja, perekonomian masih dalam kondisi yang sulit, dan pengembalian ke tingkat defisit anggaran sebelum pandemi tidak mungkin terjadi dalam waktu dekat. Defisit anggaran federal pada TA 2019 adalah $ 984 miliar, dan kami mencari defisit anggaran TA 2021 sebesar $ 2 triliun. Secara kritis, perkiraan ini mengasumsikan pemulihan ekonomi berlanjut dan tidak ada tagihan stimulus tambahan yang disahkan. Jika hal itu terwujud, perkiraan defisit anggaran kita kemungkinan akan meningkat.
Sebelumnya: - $ 63.0B
Tinjauan Global
Data PDB Q2 Terus Melemah
- Sementara ekspektasi untuk PDB Q2 suram, data minggu ini terus menunjukkan seberapa parah dampak COVID-19 terhadap aktivitas ekonomi. Di India, ekonomi berkontraksi secara signifikan pada Triwulan ke-2, sementara di Brasil, ekonomi meleset dari perkiraan konsensus dan mengalami penurunan terbesar dalam sejarah.
Inflasi Zona Euro Melambat Lebih Dari Perkiraan
- Inflasi di zona euro mengejutkan sisi negatifnya minggu ini karena IHK utama berubah negatif pada bulan Agustus. Penurunan itu mengejutkan mengingat jumlah dukungan yang diberikan pembuat kebijakan kepada ekonomi zona euro.
Perekonomian India Mengalami Perlambatan Tajam
Perlambatan ekonomi di India telah berlangsung selama bertahun-tahun sekarang; Namun, penyebaran COVID-19 telah memperparah perlambatan tersebut. Saat virus menyebar ke India, yang sekarang memiliki jumlah kasus tertinggi ketiga, Perdana Menteri Narendra Modi menerapkan tindakan penguncian nasional. Warga negara India diminta untuk mengatakan di rumah mereka dan bisnis terpaksa ditutup dalam upaya menahan penyebaran virus. Mobilitas sangat ditekan, sementara hampir semua indikator ekonomi dan sentimen India merosot secara signifikan. Minggu ini, kami mengetahui seberapa besar protokol penguncian Modi membebani perekonomian karena PDB Q2 berkontraksi 23.9% dari tahun ke tahun. Penurunan tersebut merupakan yang terbesar dalam catatan, dan sementara beberapa indikator aktivitas telah pulih, ekonomi India tidak mungkin menghindari penurunan setahun penuh pada tahun 2020. Sesuai perkiraan terbaru kami, kami memperkirakan kontraksi yang signifikan pada ekonomi India, dengan prospeknya untuk tahun 2021 masih agak diredam.
Ekonomi Brasil Merosot di Q2
COVID-19 bisa dibilang paling parah di Brasil. Dengan lebih dari 3.9 juta kasus yang dikonfirmasi, pihak berwenang di Brasil telah berjuang untuk menahan penularan virus. Daerah kumuh yang padat penduduk bersama dengan infrastruktur kesehatan yang kurang memadai telah membuat Brasil sangat rentan terhadap virus, sementara tindakan penguncian negara telah membebani ekonomi yang terutama didorong oleh aktivitas ekonomi domestik. Data PDB Q2 yang dirilis minggu ini menunjukkan perlambatan cukup parah dan lebih buruk dari perkiraan konsensus. Data menunjukkan ekonomi Brasil mengalami kontraksi 9.7% kuartal ke kuartal dan 11.4% tahun ke tahun di Q2. Indikator utama menunjukkan pemulihan sedang berlangsung untuk paruh kedua; namun, kami memperkirakan ekonomi akan tetap tenang. Pasar sangat prihatin atas lintasan keseimbangan fiskal Brasil, yang mungkin mencapai defisit 12% dari PDB karena pemerintah menerapkan program pengeluaran besar untuk mengimbangi dampak virus. Setiap memburuknya keuangan publik dapat membebani sentimen terhadap Brasil, yang juga dapat mempersulit pemulihan ekonomi masa depan negara tersebut.
Inflasi Zona Euro Menjadi Negatif
Minggu ini, data inflasi Zona Euro menunjukkan harga-harga di seluruh ekonomi Eropa yang lebih luas turun dari tahun ke tahun. Sementara inflasi diperkirakan akan melambat, deflasi di bulan Agustus cukup mengejutkan. Saat ini, IHK utama di Zona Euro turun -0.2% tahun-ke-tahun, sementara inflasi inti turun lebih dari yang diharapkan menjadi 0.4% tahun-ke-tahun, tetapi berhasil tetap di wilayah positif. Judul negatifnya sedikit mengkhawatirkan mengingat jumlah stimulus moneter dan fiskal yang telah dikerahkan Bank Sentral Eropa dan pemerintah zona euro ke dalam perekonomian. ECB telah memulai kembali pembelian aset, sementara program utang bersama Zona Euro telah diterapkan semuanya dalam upaya untuk memicu permintaan dan aktivitas konsumen. Dalam pandangan kami, Bank Sentral Eropa kemungkinan besar akan melihat melalui inflasi negatif saat ini dan menunggu sedikit lebih lama hingga stimulus menyaring ke ekonomi riil. Namun, jika inflasi terus berada di wilayah negatif atau pada level yang terkendali lebih lama dari perkiraan, kami berharap stimulus tambahan akan diterapkan dalam upaya mendorong inflasi lebih tinggi.
Global Outlook
Inflasi Meksiko • Rabu
Salah satu negara yang paling terkena dampak dari pandemi COVID-19 adalah Meksiko. Perekonomian telah diporak-porandakan sebagai akibat dari langkah-langkah penguncian dan kurangnya stimulus fiskal, dengan kontraksi PDB di Triwulan ke-2 sebagai rekor terbesar. Sementara ekonomi terus berjuang untuk mengumpulkan momentum, ekspektasi inflasi telah meningkat selama beberapa bulan terakhir. Di bulan Juli, inflasi utama naik menjadi 3.62% tahun-ke-tahun, sementara ukuran inflasi dua mingguan Meksiko mendorong hingga 3.99%. Saat ini, batas atas target inflasi Bank Sentral Meksiko adalah 4.0%. Dengan menggunakan angka inflasi dua mingguan sebagai sinyal, kemungkinan pembacaan inflasi Agustus bisa mendekati kisaran target bank sentral yang lebih tinggi. Dalam pandangan kami, kenaikan harga yang berkelanjutan kemungkinan akan mencegah bank sentral untuk memangkas suku bunga lebih lanjut. Saat ini, pasar masih menetapkan harga suku bunga yang lebih rendah, dan jika bank sentral mempertahankan suku bunga stabil, peso dapat terapresiasi.
Sebelumnya: 3.62%
Inflasi Brasil • Rabu
Penyebaran COVID-19 telah membebani ekonomi Brasil, ekonomi yang tidak pernah sepenuhnya pulih dari runtuhnya siklus super komoditas dan berbagai krisis politik. Saat ini, Brasil memiliki kasus terkonfirmasi kedua dengan lebih dari 4.0 juta. Perlambatan ekonomi juga cukup tajam, dengan PDB Q2 menurun 9.7% kuartal ke kuartal dan real Brasil menjadi mata uang berkinerja terburuk di dunia. Inflasi juga telah turun secara signifikan dengan ukuran harga utama IPCA turun paling rendah sejak 1999. Namun, selama dua bulan terakhir inflasi naik tipis hingga 2.31% tahun-ke-tahun di bulan Juli. Kemungkinan ekonomi Brasil mencapai titik terendah di Triwulan ke-2, yang bisa berarti kenaikan inflasi yang berkelanjutan di masa mendatang. Mata uang yang lebih lemah serta kebijakan moneter yang sangat longgar dari Bank Sentral Brasil akan memicu beberapa tekanan harga serta membantu aktivitas konsumen menjelang akhir tahun.
Sebelumnya: 2.31%
Konsensus: 2.39%
European Central Bank • Thursday
Kebijakan moneter telah berubah secara signifikan akomodatif karena bank sentral di seluruh dunia mencoba untuk mengimbangi dampak COVID-19, dan ECB tidak terkecuali. Selama enam bulan terakhir, Bank Sentral Eropa telah bergerak maju dengan pembelian aset tambahan serta paket stimulus fiskal di seluruh Zona Euro yang akan mengarahkan dana ke negara-negara yang paling terpengaruh. Perekonomian telah menunjukkan tanda-tanda rebound; Namun, belakangan ini terjadi beberapa kemunduran. Kasus yang terkonfirmasi sudah mulai naik lagi dan minggu ini inflasi IHK turun ke teritori negatif. Dalam pandangan kami, penurunan CPI cukup menonjol mengingat jumlah stimulus fiskal dan moneter yang telah dipompa ke dalam perekonomian. Kami meragukan ECB akan bergerak maju dengan inisiatif kebijakan baru untuk memerangi penurunan inflasi saat ini; namun, jika inflasi tetap negatif dan tekanan harga tidak meningkat, ECB mungkin akan dipaksa untuk mengambil tindakan dalam waktu dekat.
Sebelumnya: -0.50% Wells Fargo: -0.50%
Konsensus: -0.50% (Fasilitas Deposit)
Sudut pandang
Watch Suku Bunga
Pasar Bergulat Dengan Tidak Diketahui
Pasar saham yang tampaknya tanpa henti tiba-tiba bergeser ke arah sebaliknya pada hari Kamis, karena investor tiba-tiba menyadari pergeseran ke pekerjaan jarak jauh kemungkinan memiliki beberapa batasan, terutama mengingat kemajuan berkelanjutan dalam pengembangan vaksin dan terapi untuk memerangi COVID-19. Aksi jual saham teknologi hanya membalikkan sebagian kecil dari kenaikan dalam beberapa bulan terakhir dan membuat sebagian besar indeks pasar ekuitas mendekati level tertinggi sepanjang masa.
Seberapa banyak yang bisa dihasilkan dari aksi jual pasar saham yang tiba-tiba pada hari Kamis sulit untuk ditentukan. Pembalikan ini terutama terjadi di antara perusahaan yang mendapat manfaat dari peralihan ke pekerjaan jarak jauh. Catatan CDC kepada gubernur negara bagian untuk bersiap mendistribusikan vaksin pada 1 November kemungkinan mengejutkan investor yang mengharapkan vaksin pada pertengahan 2021. Aksi jual mencerminkan pengenalan kembali ketidakpastian tentang berapa lama lagi sebagian besar tenaga kerja akan bekerja dari jarak jauh.
Meningkatnya ketidakpastian hampir selalu mengarah pada harga saham yang lebih rendah dan imbal hasil obligasi yang lebih tinggi. Meskipun ada kabar baik tentang vaksin, kami meragukan jadwal percepatan untuk vaksin yang efektif. Beberapa petugas layanan kesehatan dan penanggap pertama mungkin mulai menerima vaksin akhir tahun ini tetapi vaksinasi yang meluas kemungkinan masih jauh.
Imbal hasil obligasi turun seiring dengan pasar saham dan rebound hanya sedikit dengan laporan ketenagakerjaan pagi ini yang lebih baik dari perkiraan. Sementara penggajian naik sesuai dengan ekspektasi, campurannya sedikit lebih baik dari yang diharapkan, dengan keuntungan yang solid di sektor manufaktur, konstruksi dan logistik menambah rebound di pengecer, restoran, posisi administrasi dan kantor dokter dan dokter gigi.
Kejutan terbesar adalah penurunan 1.8 poin persentase dalam tingkat pengangguran menjadi 8.4%, karena pekerjaan rumah tangga naik 3.76 juta dan angkatan kerja naik 968,000. Perubahan angkatan kerja mungkin mencerminkan individu yang secara marginal terikat pada pasar kerja sebelum pandemi dan tetap berada di pasar kerja sampai tunjangan pengangguran yang diperluas berakhir. Jadwal The Fed tetap tidak berubah dan tingkat dana federal akan tetap mendekati nol di masa mendatang.
Wawasan Pasar Kredit
Pembaruan Utang Afrika Selatan
Ekonomi Afrika Selatan terpukul parah oleh krisis COVID-19 dengan lebih dari 630,000 kasus yang dikonfirmasi di seluruh negeri. Dalam upaya membantu perekonomian, Dana Moneter Internasional (IMF) memberikan Afrika Selatan $ 4.3 miliar dalam pendanaan darurat, dukungan darurat terbesar untuk negara mana pun yang tercatat. Afrika Selatan juga telah meminjam dari beberapa agensi lain, dan diperkirakan meminjam setidaknya $ 7 miliar dari pemberi pinjaman lain. Namun demikian, Menteri Keuangan Afrika Selatan memperingatkan bahwa tingkat utang dapat melebihi 100% dari PDB pada tahun 2025. Jika tingkat utang naik ke tingkat itu dan tingkat suku bunga tetap di tempatnya, negara tersebut dapat berisiko memasuki wilayah yang tidak berkelanjutan.
Bahkan sebelum COVID, ekonomi Afrika Selatan sedang berjuang. Skandal korupsi yang sedang berlangsung di negara itu dan reformasi yang lambat juga dapat merusak kemampuannya untuk pulih pada paruh kedua tahun ini. IMF saat ini memproyeksikan ekonomi Afrika Selatan berkontraksi lebih dari 7% untuk setahun penuh 2020. Mengingat prospek ekonomi yang lemah dan tingkat utang yang tinggi, negara tersebut juga dapat berisiko untuk menurunkan peringkat kredit lebih lanjut. Afrika Selatan saat ini tidak memiliki peringkat kredit tingkat investasi dari salah satu agensi besar setelah Moody's menurunkan peringkat negara tersebut menjadi "sampah", yang memicu aksi jual obligasi Afrika Selatan. Meskipun demikian, imbal hasil obligasi Afrika Selatan telah melambung sekitar tahun ini, naik ke level 12.34 di akhir Maret, dan turun ke level 8.60 di bulan Juni.
Topic of the Week
Minggu ini, Kantor Anggaran Kongres (CBO) merilis Pembaruan untuk Outlook Anggaran, menguraikan proyeksi untuk utang federal dan defisit selama dekade berikutnya. Laporan tersebut menggarisbawahi besarnya hutang yang telah diambil oleh pemerintah federal untuk membiayai tanggapannya terhadap COVID-19. CBO memperkirakan defisit $ 3.3 triliun pada tahun 2020. * Pada 16% dari PDB, itu akan menjadi defisit terbesar relatif terhadap perekonomian sejak 1945. Untuk tahun 2021, CBO mengharapkan beberapa perbaikan, tetapi, pada 8.6% dari PDB, defisit tahun depan akan menjadi defisit terbesar keempat di era pasca-PD II (setelah 2020, 2009 dan 2010). Pengeluaran sebesar itu akan menyebabkan utang federal membengkak. Pada FY2021, utang federal yang dipegang oleh publik akan melampaui 100% dari PDB — peningkatan tajam dari 79% yang sudah meningkat pada akhir 2019 (grafik teratas). Penting juga untuk dicatat bahwa proyeksi ini mengasumsikan undang-undang yang mengatur pajak dan pengeluaran secara umum tidak berubah. Dengan lebih dari 29 juta orang Amerika masih mengklaim suatu bentuk asuransi pengangguran, lebih banyak stimulus fiskal mungkin sedang berjalan. Legislasi sejauh ini sangat penting bagi respons kesehatan masyarakat negara dan telah meningkatkan pendapatan dan pengeluaran di tengah penurunan tajam dalam aktivitas ekonomi. Meskipun pengeluaran untuk menghindari kontraksi ekonomi yang lebih dalam tetap menjadi saran dari banyak ekonom dan pembuat kebijakan, termasuk Ketua Federal Reserve Jay Powell, besarnya utang nasional dapat membuat pusing.
Namun, ini bukan pertama kalinya Amerika Serikat mengalami defisit yang begitu signifikan. Selama Perang Dunia II, pemerintah federal mengalami defisit anggaran melebihi 20% dari PDB selama tiga tahun berturut-turut (grafik bawah). Seperti yang kami tulis di bulan April, pemerintah AS mampu mengurangi beban utangnya pada tahun-tahun pasca perang melalui campuran suku bunga riil yang rendah, pertumbuhan ekonomi yang kuat, dan pendapatan federal yang sehat. Meskipun beberapa dari metode ini tampak realistis dalam lingkungan ekonomi saat ini, metode lainnya mungkin lebih sulit untuk diterapkan.
* Semua tahun yang disebutkan mengacu pada tahun fiskal federal.




 Signal2forex.com - Robot dan sinyal Forex terbaik


