
Ulasan AS
Pindah Ke Atas
- Sebagian besar data ekonomi minggu ini datang pada atau di atas ekspektasi, berkontribusi pada meningkatnya kecemasan tentang bagaimana Fed akan melepaskan stimulus luar biasa yang diberlakukannya.
- Survei manufaktur ISM naik 2.1 poin menjadi 60.8, dengan seri pesanan baru melompat 3.7 poin menjadi 64.8 dan harga yang dibayarkan seri melonjak menjadi 86.0, yang merupakan yang tertinggi sejak 2008.
- Survei jasa ISM datang di bawah ekspektasi, turun 3.4 poin ke 55.3 yang masih sangat baik. Baik pesanan baru dan pekerjaan menurun selama bulan tersebut, sementara simpanan pesanan diperpanjang dan jumlah perusahaan yang melaporkan membayar harga yang lebih tinggi untuk input utama melonjak 7.6 poin menjadi 71.8.
- Pekerjaan nonpertanian naik sebesar 379,000 di bulan Februari, dan revisi bersih untuk dua bulan sebelumnya adalah 38,000 pekerjaan ke sisi positifnya. Tingkat pengangguran turun 0.1 poin persentase menjadi 6.2%.
Tinjauan Global
Pasar Keuangan Bergetar dan Peringatan Gelembung Aset; Data Zona Euro Mengecewakan
- Peningkatan imbal hasil obligasi pemerintah terus mengganggu pasar keuangan global minggu ini. Pasar ekuitas berguling dan mata uang asing berada di bawah tekanan. Bank sentral asing belakangan ini menjadi lebih vokal dan aktif dalam upaya mereka untuk menahan imbal hasil obligasi.
- Berkontribusi pada aksi jual di pasar keuangan adalah peringatan dari regulator keuangan China mengenai gelembung aset yang lazim. Data PMI China tergelincir lagi pada bulan Februari, karena penguncian lokal di luar Beijing tetap berlaku. Saat ini, kami tidak melihat ancaman besar bagi perekonomian China.
- Data penjualan ritel zona euro meleset dari ekspektasi konsensus dengan margin yang lebar. Kami dapat menunjukkan pembatasan terkait COVID baru sebagai alasan untuk data yang lemah; namun, data yang lebih lunak semakin memperumit prospek pertumbuhan di zona euro untuk awal tahun ini.
Ulasan AS
Pabrikan Memiliki Beberapa Musim Semi dalam Langkah Mereka
Sementara data ketenagakerjaan nonpertanian terus diganggu oleh perubahan gaji rekreasi & perhotelan, porsi barang dari perekonomian tampaknya memiliki momentum yang kuat. Survei manufaktur ISM naik 2.1 poin menjadi 60.8, menandai pembacaan kesembilan berturut-turut di atas level kunci 50 titik impas. ISM adalah ukuran luasnya kekuatan di bidang manufaktur. Pembacaan 60.8 Februari adalah yang tertinggi yang kami lihat dalam pemulihan ini, yang berarti bahwa lebih banyak produsen melihat kondisi membaik hari ini daripada waktu lainnya sejak ekonomi ditutup pada Maret dan April lalu. Indeks produksi naik 2.5 poin, dan seri pesanan baru yang lebih terkemuka naik 3.7 poin menjadi 64.8.
Manufaktur harus terus mendapatkan momentum selama tahun ini. Bisnis berebut untuk membangun kembali persediaan yang sangat habis. Komponen persediaan pelanggan turun 0.6 poin ke level 32.5 yang luar biasa rendah. Indeks pengiriman pemasok naik 3.8 poin ke 72.0 yang sangat tinggi, mencerminkan ketegangan dalam rantai pasokan. Ada kekurangan pengemudi truk yang parah di seluruh negeri, yang mencerminkan beberapa perubahan dalam persyaratan pengemudi. Perlengkapan juga terbatas, terutama di sekitar pelabuhan utama. Kebangkitan permintaan di tengah persediaan yang rendah dan apa yang tampak sebagai tantangan rantai pasokan yang terus-menerus adalah alasan besar mengapa harga yang dibayarkan seri telah meroket. Kami khawatir tekanan harga ini akan semakin berlanjut tahun ini.
Harga minyak juga naik ke level tertinggi pasca-lockdown minggu ini, dengan harga minyak mentah West Texas Intermediate sekitar $ 65 per barel pagi ini. Pertemuan produsen minyak utama dunia minggu lalu tidak menghasilkan perubahan pada produksi, yang seharusnya memungkinkan harga menguat sedikit lebih jauh. Persediaan minyak mentah sedang ditarik, yang seharusnya mengatur tahap untuk peningkatan produksi akhir tahun ini. Kenaikan harga bensin seharusnya semakin terlihat dalam data inflasi bulanan.
Penjualan kendaraan bermotor sedikit di bawah ekspektasi, dengan penjualan jatuh ke kecepatan 15.7 juta unit, yang turun tajam dari kecepatan 16.6 juta unit di Januari. Penyesuaian musiman bisa jadi rumit di awal tahun. Angka penjualan kendaraan ringan mencerminkan pengiriman produsen ke dealer. Cuaca musim dingin yang keras di bulan Februari di Texas dan beberapa bagian Selatan mungkin telah memengaruhi data. Dengan lebih banyak stimulus yang sedang disiapkan dan kesempatan kerja yang siap untuk ditingkatkan, kami memperkirakan penjualan kendaraan bermotor akan meningkat kembali dalam beberapa bulan mendatang.
Sumber: Institute for Supply Management dan Wells Fargo Securities
Lapangan Kerja Sektor Swasta Memantul Kembali
Pekerjaan nonpertanian naik lebih dari yang diharapkan pada bulan Februari, dengan gaji naik 379,000 pekerjaan. Penggajian pribadi naik 465,000 pekerjaan bahkan lebih besar. Data Januari direvisi lebih tinggi dan sekarang menunjukkan kenaikan 166,000 pekerjaan, naik dari laporan kenaikan 49,000 pekerjaan sebelumnya. Namun, data bulan Desember direvisi lebih rendah. Revisi bersih untuk dua bulan sebelumnya adalah 38,000 pekerjaan ke sisi positifnya.
Perolehan pekerjaan berbasis cukup luas. Produsen menambahkan 21,000 pekerjaan pada Februari, konsisten dengan apa yang dilaporkan dalam data ISM. Penggajian konstruksi turun 61,000 pekerjaan dan mungkin terpengaruh oleh cuaca musim dingin yang keras yang melanda bagian tengah negara itu pada awal Februari. Sementara pemadaman listrik terjadi beberapa saat kemudian di bulan itu, konstruksi di Texas — yang merupakan negara bagian teratas untuk pembangunan rumah — sepertinya agak terhambat. Pekerjaan di sektor penyedia jasa melonjak sebesar 513,000 pekerjaan, dengan sektor rekreasi & perhotelan menyumbang lebih dari setengah peningkatan itu. New York, California, dan beberapa negara bagian besar lainnya yang telah dikurung jauh lebih banyak daripada negara bagian lainnya yang akhirnya dibuka kembali. Penggajian pemerintah negara bagian dan lokal turun 83,000 pekerjaan selama satu bulan, yang kemungkinan mencerminkan masih lambatnya pembukaan kembali sekolah dan universitas negeri.
Tingkat pengangguran turun 0.1 poin persentase menjadi 6.2%, lebih baik dari yang diharapkan. Tingkat pengangguran yang meningkat juga turun selama bulan tersebut. Agregat jam kerja turun 0.5%, bagaimanapun, membalikkan sebagian besar kenaikan Januari. Cuaca musim dingin yang keras kemungkinan besar berada di balik penurunan itu. Kita akan melihat rebound di bulan Maret.
Outlook AS
NFIB Small Business Optimism • Tuesday
Indeks Optimisme Usaha Kecil NFIB memulai tahun ini dengan langkah yang salah. Indeks turun 0.9 poin menjadi 95 pada Januari, penurunan ketiga berturut-turut. Serangkaian berkurangnya optimisme baru-baru ini dijelaskan oleh gelombang musim dingin infeksi COVID yang menyebabkan kemunduran dalam keterlibatan ekonomi menjelang akhir tahun 2020. Pemilik usaha kecil cenderung lebih aktif secara politik, sehingga kerusuhan di Capitol mungkin juga memainkan peran penting. wewenang. Empat dari 10 komponen survei jatuh pada Januari, dan empat lainnya tidak berubah. Pangsa pemilik usaha kecil yang mengharapkan kondisi ekonomi membaik selama enam bulan ke depan turun tujuh poin persentase menjadi -23%, level terendah sejak November 2013.
Kami tidak memperkirakan NFIB setiap bulan, tetapi kepercayaan bisnis kecil kemungkinan akan meningkat di bulan-bulan mendatang. Musim dingin yang luar biasa keras yang secara signifikan mengganggu aktivitas ekonomi di Texas dan bagian lain AS tengah dapat membebani hasil bulan Februari. Meski begitu, jumlah kasus COVID baru dan rawat inap cenderung lebih rendah dalam beberapa pekan terakhir, sementara kecepatan vaksinasi terus meningkat. Beberapa negara bagian, seperti California dan New York, baru-baru ini mengumumkan rencana untuk membuka kembali sebagian ekonominya, dan Texas baru-baru ini menghapus sebagian besar pembatasan bisnis. Sekitar 37% survei NFIB adalah bisnis dengan kontak tinggi seperti restoran dengan layanan lengkap, toko ritel, salon rambut, dan pembersih kering, sehingga penurunan jumlah kasus COVID dan pembatasan yang lebih longgar dapat meningkatkan kepercayaan diri.
- Sebelumnya: 95.0
- Konsensus: 96.3
CPI • Rabu
Kami berharap perhatian pasar akan terfokus secara tajam pada pembacaan Indeks Harga Konsumen (IHK) bulan Februari minggu depan. Selama Januari, IHK utama naik 0.3% selama sebulan dan 1.4% sepanjang tahun. Kenaikan bulanan agak tersanjung oleh kenaikan harga energi, dengan harga bensin melonjak 7.4%. Harga barang naik tipis 0.1%, sedangkan indeks jasa datar untuk bulan kedua berturut-turut. Di tempat lain, tekanan inflasi masih cukup jinak. Indeks inti, yang tidak termasuk harga pangan dan energi yang tidak stabil, pada dasarnya tidak berubah di bulan Januari.
Kami mengharapkan IHK utama naik 0.4% di bulan Februari, perkiraan yang sejalan dengan perkiraan konsensus. Harga energi terus meningkat, meskipun mungkin perlu waktu satu atau dua bulan untuk efek ledakan Arktik Februari yang membuat harga energi meroket di banyak bagian negara untuk masuk ke indeks keseluruhan. Harga inti cenderung naik, tetapi hanya sedikit. Kami mengharapkan kenaikan 0.2% pada CPI inti. Mengingat bahwa biasanya dibutuhkan waktu beberapa bulan agar kenaikan harga rumah muncul di indeks, kami mengantisipasi bacaan lunak lainnya dari inflasi harga penampungan untuk bulan Februari. Sewa setara pemilik adalah komponen CPI terbesar, yang berarti kenaikan harga hunian yang hangat-hangat kuku harus terus membatasi inflasi secara keseluruhan untuk sementara waktu.
Secara keseluruhan, inflasi inti dimulai dengan lambat sejauh ini di tahun 2021. Meskipun demikian, kami memperkirakan pertumbuhan harga akan meningkat sepanjang tahun. Harga barang akan terus meningkat seiring dengan rebound harga komoditas dan kendala rantai pasokan. Inflasi jasa kemungkinan akan berubah lebih tinggi sepanjang tahun karena lebih banyak ekonomi jasa yang dibuka kembali. Ekspektasi inflasi bisnis dan konsumen cenderung lebih tinggi dalam beberapa bulan terakhir, yang memicu kenaikan harga karena belanja konsumen meningkat pada musim semi dan musim panas ini. Bahkan dengan ledakan inflasi sementara selama beberapa bulan ke depan, kami tidak memperkirakan kenaikan yang berkelanjutan, yang akan memaksa kebijakan moneter menjadi kurang akomodatif.
- Sebelumnya: 0.3%; Wells Fargo: 0.4%
- Konsensus: 0.4%
Tinjauan Internasional
Imbal Hasil Obligasi Internasional Terus Meningkat
Tema yang masih mempengaruhi pasar keuangan global minggu ini adalah kenaikan imbal hasil obligasi pemerintah. Sementara fokus masih pada imbal hasil US Treasury, imbal hasil obligasi internasional terus meningkat. Imbal hasil obligasi global yang lebih tinggi telah menarik perhatian bank sentral asing. Baru minggu ini, ECB mengatakan "memantau imbal hasil dengan cermat" dan menyarankan kenaikan imbal hasil yang berkelanjutan berpotensi mengganggu pemulihan ekonomi Eropa. Imbal hasil 10-tahun Jerman, yang biasanya menjadi patokan untuk suku bunga Eropa, telah meningkat secara nyata sepanjang tahun. Meski masih negatif, imbal hasil 10-tahun Jerman telah meningkat menjadi -0.30% dari -0.55%. Di luar Eropa, Reserve Bank of Australia (RBA) memperluas program pembelian asetnya dalam upaya menahan imbal hasil obligasi. Pembuat kebijakan RBA juga memilih untuk membeli lebih banyak obligasi pada ujung kurva yang lebih pendek dalam upaya untuk mempertahankan suku bunga targetnya pada obligasi tiga tahun juga. Kenaikan imbal hasil telah mengakibatkan volatilitas baru di pasar keuangan internasional. Ekuitas internasional turun lagi minggu ini, sementara aset pasar berkembang terus mengalami tekanan. Mata uang asing juga terdepresiasi selama seminggu karena imbal hasil Treasury yang lebih tinggi mendukung dolar AS terhadap G10 dan mata uang pasar berkembang.
Juga berkontribusi pada aksi jual di pasar keuangan minggu ini adalah peringatan dari regulator keuangan China bahwa gelembung aset ada di pasar aset global serta di pasar properti lokal. China telah memberikan banyak peringatan tahun ini sehubungan dengan penggelembungan aset dan telah mengambil beberapa tindakan untuk mencegah spekulasi berlebihan di pasar keuangan lokal. Reaksi langsung terhadap peringatan tersebut adalah penurunan ekuitas China, yang menyebar ke pasar keuangan internasional dengan cukup cepat. Selain itu, PMI manufaktur dan non-manufaktur China dirilis di awal minggu. Data PMI kembali melemah, meskipun masih dalam wilayah ekspansi. Kami dapat mengaitkan penurunan PMI dengan wabah baru COVID di provinsi kecil di luar Beijing. Saat ini, kami tidak terlalu khawatir bahwa penguncian kecil akan mengganggu ekonomi China pada tahun 2021 dan memperkirakan ekonomi akan tumbuh lebih dari 9% tahun ini. Untuk saat itu, Kongres Rakyat Nasional (NPC) merilis rencana lima tahun mereka minggu ini dengan target tingkat pertumbuhan PDB di atas 6% tahun ini, sebuah tujuan yang agak konservatif. Termasuk dalam rencana tersebut adalah niat untuk mendukung perekonomian melalui dukungan fiskal yang berkelanjutan; namun, NPC juga menyatakan bahwa negara tersebut perlu mengurangi leverage dari waktu ke waktu. Penurunan leverage dapat mengakibatkan tingkat pertumbuhan yang lebih lambat di masa depan karena ekonomi telah mengandalkan pinjaman untuk mendanai rencana ekspansi selama bertahun-tahun.
Kehilangan Besar untuk Penjualan Ritel Zona Euro
Minggu ini, data penjualan ritel Januari dirilis untuk Zona Euro. Hasilnya mengecewakan di semua lini. Pada basis tahun ke tahun, penjualan ritel Zona Euro mengalami kontraksi 6.4% pada Januari, meleset signifikan dari perkiraan konsensus untuk penurunan 1.2%. Dari bulan ke bulan, data sama buruknya. Penjualan ritel menyusut 5.9% bulan ke bulan dibandingkan dengan perkiraan penurunan hanya 1.4%. Data penjualan ritel yang mengecewakan kemungkinan merupakan produk dari pembatasan terkait COVID baru yang diberlakukan di seluruh wilayah pada akhir tahun 2020. Selama bulan-bulan musim dingin, Zona Euro mengalami peningkatan baru dalam kasus COVID dan melakukan penguncian yang ketat hingga setidaknya bulan April. Penguncian jelas berdampak buruk pada pola belanja konsumen dan kemungkinan akan berdampak signifikan pada PDB Zona Euro pada awal tahun 2021. Faktanya, data penjualan ritel sangat buruk, kami mungkin dapat merevisi prakiraan PDB Q1-2021 kami lebih rendah sebagai hasilnya. Saat ini, kami memperkirakan penurunan ekonomi sedang di Triwulan ke-1; Namun, risiko di sekitar perkiraan itu pasti condong ke sisi bawah setelah rilis data minggu ini. Dengan ekonomi Zona Euro yang lesu dan perkembangan eksternal seperti kekuatan euro dan kenaikan imbal hasil obligasi global yang memperumit prospek ekonomi, ada kemungkinan Bank Sentral Eropa (ECB) semakin aktif dalam mencoba memacu aktivitas ekonomi. Pembuat kebijakan ECB telah sedikit lebih vokal dalam beberapa minggu terakhir, dan tidak mengherankan jika kebijakan berubah menjadi lebih akomodatif dalam waktu dekat dalam upaya untuk mengimbangi pembatasan terkait COVID.
Pandangan internasional
Bank of Canada • Rabu
Minggu depan, Bank Kanada (BoC) akan bertemu untuk menilai sikap kebijakan moneternya. Dalam pandangan kami, pembuat kebijakan Bank of Canada tidak mungkin membuat perubahan penting pada kebijakan moneter, terutama yang berkaitan dengan suku bunga kebijakan atau pembelian aset. Kami akan tertarik untuk mendengarkan pandangan para pembuat kebijakan tentang dolar Kanada yang lebih kuat, kenaikan harga minyak dan lonjakan imbal hasil obligasi pemerintah global baru-baru ini. Dalam beberapa bulan terakhir, Bank of Canada telah menyebutkan mata uang yang lebih kuat dapat berkontribusi pada pemulihan ekonomi yang lebih lambat; namun, dengan kenaikan harga minyak, mungkin efek dari penguatan mata uang tidak akan sepenting itu. Selain itu, kami akan fokus pada apakah pembuat kebijakan Dewan Komisaris berkomentar tentang bagaimana kenaikan imbal hasil obligasi akan mempengaruhi pemulihan ekonomi dan apakah Gubernur Macklem berusaha untuk menurunkan imbal hasil. Terakhir, para pembuat kebijakan Dewan Komisaris mencoba merayu dengan gagasan pengurangan pembelian aset belum lama ini, karena ekonomi Kanada menunjukkan tanda-tanda perbaikan. Meskipun kami tidak berpikir pembelian obligasi akan dikurangi minggu depan, kami akan penasaran untuk melihat apakah Gubernur Macklem menyarankan bahwa pelonggaran kuantitatif dapat dikurangi dalam waktu dekat.
- Sebelumnya: 0.25%; Wells Fargo: 0.25%
- Konsensus: 0.25%
European Central Bank • Thursday
Selama beberapa minggu terakhir, para pembuat kebijakan Bank Sentral Eropa (ECB) lebih vokal terkait dengan perkembangan ekonomi, baik secara lokal maupun global. Dalam beberapa pekan terakhir, Presiden ECB Christine Lagarde telah mengomentari kemungkinan kebijakan moneter yang lebih mudah, perkembangan nilai tukar serta kenaikan tajam dalam imbal hasil obligasi global. Dalam pandangan kami, ECB tidak akan membuat perubahan pada kebijakan moneter saat ini; namun, kami yakin ada kemungkinan hal itu bisa mulai menandakan kebijakan moneter yang lebih mudah adalah kemungkinan nyata. Minggu ini, data penjualan ritel meleset dari ekspektasi dengan margin yang lebar karena pembatasan terkait COVID memengaruhi pola pengeluaran konsumen. Penjualan ritel yang lebih lembut dari perkiraan semakin memperumit prospek ekonomi di awal tahun 2021. Dengan aktivitas ekonomi di bawah tekanan serta euro yang lebih kuat dan imbal hasil obligasi yang lebih tinggi yang harus dihadapi, prospek ekonomi zona euro bisa memburuk. Dalam hal ini, pembuat kebijakan ECB mungkin dipaksa untuk mengambil tindakan segera. Pada pertemuan minggu depan, kami akan fokus pada sinyal apa pun dari Christine Lagarde terkait rencana untuk meningkatkan pembelian aset atau tindakan terarah lainnya untuk memicu aktivitas ekonomi di seluruh kawasan.
- Sebelumnya: -0.50%; Wells Fargo: -0.50%
- Konsensus: -0.50%
Bank Sentral Peru • Kamis
Penguncian nasional berdampak pada aktivitas ekonomi di Peru dan mengakibatkan kontraksi 11% dalam PDB tahun lalu. Kontraksi ekonomi Peru adalah penurunan paling signifikan di Amerika Latin dan salah satu kontraksi paling tajam di pasar negara berkembang. Dengan naiknya harga komoditas, terutama tembaga, ekonomi Peru dapat melihat sedikit bantuan pada tahun 2021. Namun, kami memperkirakan Bank Sentral Peru akan mempertahankan suku bunga kebijakan pada tingkat saat ini untuk saat ini, terutama dengan inflasi IHK hanya 2.4% di bulan Februari. Selain itu, kami yakin ekonomi lokal dapat mengalami gangguan baru terkait dengan pemilihan presiden yang akan berlangsung pada bulan April. Politik Peru memburuk baru-baru ini dengan banyak presiden yang dimakzulkan atau mengundurkan diri selama 12 bulan terakhir, memicu protes di seluruh Lima. Pejabat pemerintah juga tampak khawatir, karena mereka baru-baru ini memanfaatkan pasar modal internasional untuk menerbitkan utang $ 5 miliar dalam upaya membangun penyangga aset menjelang volatilitas yang diharapkan terkait dengan pemilu. Dengan kemungkinan volatilitas di masa depan untuk Peru dalam waktu dekat, kami mengharapkan bank sentral untuk menjaga kebijakan akomodatif mungkin setidaknya hingga akhir tahun 2021.
- Sebelumnya: 0.25%
- Konsensus: 0.25%
Watch Suku Bunga
Tidak Ada Perubahan Besar yang Diharapkan dari FOMC
Komite Pasar Terbuka Federal (FOMC) mengadakan pertemuan kebijakan berikutnya pada 16-17 Maret. Seperti biasanya, Federal Reserve menerbitkan apa yang disebut Beige Book minggu ini sebelum pertemuan itu. Beige Book melaporkan kondisi di masing-masing Distrik Federal Reserve dan merupakan salah satu materi yang digunakan pembuat kebijakan Fed saat mereka mempersiapkan pertemuan mereka.
Beige Book edisi terbaru melaporkan bahwa "aktivitas ekonomi berkembang secara moderat dari Januari hingga pertengahan Februari untuk sebagian besar Distrik Federal Reserve." Selain itu, "tingkat pekerjaan naik selama periode pelaporan, meskipun lambat", dan "biaya masukan non-tenaga kerja naik secara moderat". Meskipun beberapa pengecer dan produsen dapat meneruskan kenaikan biaya kepada konsumen melalui harga yang lebih tinggi, banyak perusahaan lain tidak dapat melakukannya.
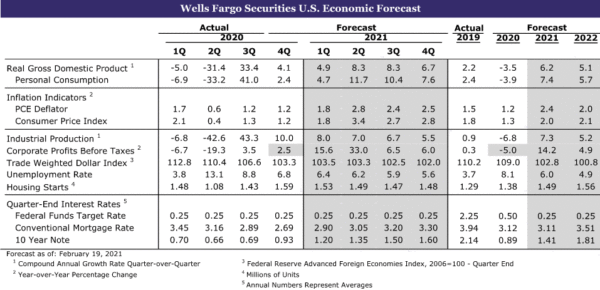
Singkatnya, Beige Book tidak memberikan alasan kuat untuk percaya bahwa FOMC akan membuat perubahan kebijakan besar, atau memberi sinyal perubahan kebijakan yang akan segera terjadi, pada pertemuan yang akan datang. Laju pertumbuhan ekonomi saat ini digambarkan sebagai "sedang," penggajian meningkat "perlahan" dan tekanan inflasi tampaknya sebagian besar tetap tidak berbahaya. Ini bukanlah kata-kata yang biasanya digunakan untuk menggambarkan ekonomi yang berada di titik puncak overheating dan sangat membutuhkan pengendalian moneter. Oleh karena itu, kami mencari FOMC untuk mempertahankan kisaran target 0.00% hingga 0.25% untuk kisaran dana federal dan untuk itu untuk melanjutkan tingkat pembelian bulanan sebesar $ 80 miliar sekuritas Treasury dan $ 40 miliar sekuritas berbasis mortgage. Selain itu, kami memperkirakan bahwa Fed akan melanjutkan tingkat pembelian sekuritas saat ini hingga akhir tahun ini, dan akan mempertahankan suku bunga hingga setidaknya akhir tahun 2022.
Meskipun demikian, FOMC dapat membuat beberapa perubahan teknis pada tingkat suku bunga yang dibayarkan pada cadangan berlebih semalam (IOER) yang dipegang bank komersial di The Fed. FOMC juga dijadwalkan untuk merilis perkiraan ekonomi makro triwulanan pada akhir pertemuan, yang dapat menjadi bacaan yang menarik. Kami membahas masalah ini dalam "Senter Maret untuk Periode Blackout FOMC", yang akan kami terbitkan awal minggu depan. Laporan ini akan tersedia di situs web kami.
Topic of the Week
Bagaimana Perasaan Kami?
S&P 500 terjual 1.3% pada hari Kamis. Langkah seperti ini tampak agak pesimis, dan, jika dilanjutkan, tentu bisa membebani kepercayaan konsumen dan pemilik bisnis. Langkah Kamis, bagaimanapun, secara luas dipahami sebagai hasil dari komentar dari Ketua Powell yang menyarankan The Fed bersedia untuk mentolerir kenaikan imbal hasil obligasi jangka panjang baru-baru ini. Sementara suku bunga yang lebih tinggi tentunya dapat mempengaruhi penilaian investor terhadap arus kas masa depan perusahaan, mereka juga dapat mencerminkan ekspektasi pertumbuhan nominal yang meningkat atau optimisme ekonomi. Animal Spirits Index (ASI) kami mencoba mengurai beberapa sinyal yang bertentangan ini dengan menggabungkan lima indikator dari berbagai sektor dalam model faktor dinamis untuk memberikan ukuran sentimen ekonomi yang lebih luas.
Di bulan Februari, indeks mencatatkan kenaikan yang solid, dengan semua komponen yang mendasari membaik pada bulan tersebut. Kenaikan bulan Februari mengikuti kembali penurunan dalam dua bulan terakhir, tetapi indeks tetap di bawah nol, yang secara umum mengindikasikan pesimisme. Maklum, sentimen masih tertekan. Masih ada pandemi yang sedang berlangsung dan pemulihan ekonomi sejauh ini telah terjadi secara tiba-tiba. Namun, melihat ke depan, sulit untuk tidak optimis tentang ekonomi, dan perbaikan secara luas di bulan ini menyiapkan panggung untuk keuntungan ASI lebih lanjut di masa mendatang.
Di antara komponen-komponen tersebut, Indeks Ketidakpastian Kebijakan Ekonomi terus jatuh pada bulan Februari, karena kendali satu pihak di Washington dan fokus yang jelas pada lebih banyak bantuan COVID mendorong indeks ke tepat di bawah level tahun lalu. Kemungkinan meningkatnya stimulus federal di samping lonjakan pertumbuhan dan ekspektasi inflasi membantu mendorong imbal hasil Treasury 10-tahun naik sekitar 40 bps selama Februari. Dengan imbal hasil Treasury tiga bulan diparkir mendekati nol, selisih antara keduanya telah melebar jauh. Seperti disebutkan di atas, kenaikan imbal hasil tampaknya memberi tekanan pada saham baru-baru ini, tetapi pada bulan Februari S&P 500 naik 2.6%, lebih dari sekadar menutupi kemunduran di bulan Januari. Demikian juga, VIX telah meningkat baru-baru ini, tetapi lebih rendah rata-rata pada bulan Februari dan belum menyentuh 30 sejak terjadi lonjakan akhir Januari. Indikator keuangan ini telah menjadi kontributor positif utama selama setahun terakhir, karena pasar telah mampu melihat melalui beberapa gangguan terkait pandemi.
Namun, dengan situasi kesehatan masyarakat yang membaik, konsumen mungkin siap untuk mendorong indeks ke depan. Mirip dengan ASI, Indeks Keyakinan Konsumen Conference Board belum dapat keluar karena lonjakan pertumbuhan kasus COVID mengurangi harapan untuk kembali ke keadaan normal. Indeks sedikit meningkat di bulan Februari, tetapi laju peningkatan peluncuran vaksin, ditambah dengan lebih banyak pemeriksaan ke rumah tangga dan pembangunan momentum dalam pemulihan pasar tenaga kerja, akan memberikan landasan bagi perbaikan lebih lanjut dalam sentimen konsumen. Tentu ada risiko yang mengancam prospek yang semakin optimis ini, tetapi jika pemulihan ekonomi berjalan sesuai dengan perkiraan kami, ASI akan mulai membaik secara lebih konsisten dalam beberapa bulan mendatang.




 Signal2forex.com - Robot dan sinyal Forex terbaik


