
Dewan Bank Sentral bertemu minggu depan pada 6 April.
Kami berharap Dewan akan memutuskan untuk mempertahankan pengaturan kebijakannya saat ini.
Pengaturan ini adalah target 10 basis poin untuk nilai tunai dan imbal hasil obligasi Pemerintah Australia 3 tahun serta parameter Term Funding Facility dan program pembelian obligasi pemerintah, QE.
Pada tanggal 3 November Gubernur mengumumkan program pembelian obligasi awal sebesar $ 100 miliar yang akan berlangsung selama kira-kira enam bulan, dengan pembelian mingguan sekitar $ 5 miliar.
Pada tanggal 2 Februari, Gubernur mengumumkan perpanjangan program awal sebesar $ 100 miliar "dengan tarif saat ini sebesar $ 5 miliar seminggu."
Parameter dari program yang diperpanjang tidak dijabarkan pada saat pernyataan tersebut tetapi komunikasi selanjutnya telah mengkonfirmasi perpanjangan parameter dari program pertama:
- 80% obligasi yang diterbitkan oleh Pemerintah Australia dan 20% obligasi yang diterbitkan oleh negara bagian dan teritori.
- Jatuh tempo sekitar 5 hingga 10 tahun. (Tapi mungkin juga termasuk obligasi di luar kisaran ini).
Minggu lalu Westpac merevisi perkiraannya untuk program pembelian obligasi di masa depan.
Kami menaikkan perkiraan kami untuk program pembelian obligasi yang kami perkirakan akan mengikuti tahap kedua yang diumumkan pada 2 Februari dari $ 50 miliar menjadi $ 100 miliar. Kami mengonfirmasi bahwa tahap keempat dan terakhir akan menjadi $ 50 miliar.
Kami juga menunjukkan bahwa ada kemungkinan bahwa Bank dapat memilih kebijakan terbuka pada akhir program $ 100 miliar berikutnya.
Sejalan dengan parameter saat ini yang mungkin menjadi komitmen untuk membeli $ 5 miliar per minggu secara berkelanjutan.
Gaya kebijakan ini digunakan oleh Federal Reserve ($ 120 miliar per bulan, termasuk $ 80 miliar di Departemen Keuangan AS) dan Bank Kanada ($ 4 miliar per minggu). Di sisi lain ECB memiliki target pembelian spesifik 1,850 miliar euro pada Maret 2022 yang melengkapi program terbuka 20 miliar euro per bulan.
Pembaca mungkin memperhatikan bahwa berdasarkan pengumuman pertama pada 3 November ada ketidakkonsistenan antara target pembelian mingguan $ 5 miliar dengan total $ 100 miliar "selama periode sekitar enam bulan." Target mingguan konsisten dengan program 20 minggu dibandingkan dengan 26 minggu dalam periode enam bulan.
Pada saat pengumuman pertama, masuk akal untuk mengasumsikan bahwa tidak akan ada penetapan yang kaku dari volume mingguan $ 5 miliar, yang memungkinkan program berjalan lebih dari 20 minggu agar lebih sejalan dengan "sekitar enam bulan" pedoman.
Faktanya, jika kami mencermati program saat ini, kami mencatat bahwa $ 2 miliar telah dibeli pada minggu yang berakhir 6 November; $ 3 miliar dalam pekan yang berakhir 25 Desember; nol pada minggu yang berakhir pada 1 Januari dan 8 Januari; $ 7 miliar dalam pekan yang berakhir 5 Maret.
Dalam minggu-minggu lainnya sejak pengumuman pada tanggal 3 November, Bank telah membeli $ 5 miliar dalam rincian 80% / 20% yang telah disepakati.
Pada akhir minggu ini, 2 April, Bank akan membeli $ 97 miliar di bawah program tersebut dan akan menyelesaikan tahap pertama $ 100 miliar pada 9 April.
Pada kecepatan $ 5 miliar saat ini, yang dikonfirmasi pada 2 Februari, tahap kedua $ 100 miliar akan selesai dalam pekan yang berakhir 27 Agustus. Jika RBA mempertahankan kecepatan $ 5 miliar ini melebihi perkiraan kami tahap ketiga baru $ 100 miliar, ini akan diselesaikan dalam minggu yang berakhir 28 Januari (dengan asumsi istirahat dua minggu di awal Januari).
Dalam catatan minggu lalu kami lebih menyukai pendekatan enam bulan, waktu perpanjangan QE di akhir tahun untuk "pertengahan Oktober".
Tetapi dengan RBA kemungkinan akan tetap berpegang teguh pada program mingguan $ 5 miliar "pertengahan Oktober" sekarang harus membaca "minggu pertama di bulan September".
Awal awal dari tahap ketiga hanya memperkuat kasus terhadap pengurangan program itu tetapi sedikit melemahkan argumen kami bahwa Dewan akan menunggu sampai rapat Dewan bulan Agustus untuk mengumumkan perpanjangan.
Waktu keputusan perpanjangan baru-baru ini (rapat Dewan Februari untuk perpanjangan awal April) menunjukkan bahwa pengumuman bisa datang lebih awal dari pertemuan Agustus, mungkin Juli, meskipun keuntungan Agustus adalah bahwa serangkaian prakiraan baru disampaikan (SOMP Agustus).
Kami melihat untuk pengumuman Februari (SOMP Februari) bahwa Dewan memilih untuk membuat pengumuman dua pertemuan lebih awal dari yang diperlukan untuk memberikan pemberitahuan yang cukup kepada pasar dan menggunakan SOMP dan prakiraannya untuk mendukung keputusan tersebut.
Saat ini kami mendukung pengurangan menjadi $ 50 miliar pada perpanjangan 2022 (tahap keempat) meskipun waktu perpanjangan (Februari daripada April) akan membuat keputusan pengurangan tersebut lebih sulit daripada jika ada dua bulan lagi untuk menilai keadaan ekonomi dan tindakan bank sentral lainnya.
Dengan tahap ketiga $ 100 miliar berpotensi selesai pada minggu yang berakhir 28 Januari (jika RBA menahan kecepatan pembelian pada $ 5 miliar per minggu), pengumuman keputusan perpanjangan perlu dibuat pada pertemuan Dewan Desember karena tidak ada pertemuan di Januari.
Tampaknya tidak mungkin keputusan penting untuk mengurangi pembelian akan diumumkan pada bulan Desember.
Untuk mengatasi kesulitan waktu, Bank dapat "memperpanjang" tahap ketiga, yang kami perkirakan akan dimulai pada awal September, agar lebih sesuai dengan pedoman "kira-kira enam bulan" yang asli.
Menurunkan kecepatan pembelian mingguan dari $ 5 miliar menjadi $ 4 miliar (untuk menyelaraskan dengan jangka waktu enam bulan) tetapi mempertahankan target $ 100 miliar tidak akan dilihat sebagai pengurangan spesifik oleh pasar.
Itu akan memungkinkan program diperpanjang hingga awal Maret 2022, memberikan bank lebih banyak waktu untuk menilai situasi dan mempersiapkan pasar untuk pengurangan program senilai $ 50 miliar yang kami perkirakan akan kami ikuti.
Atau, bank dapat beralih ke pendekatan FED / BOC / ECB dari kebijakan terbuka untuk perpanjangan yang kami perkirakan untuk awal September. Namun, perkiraan utama kami adalah untuk perpanjangan dari model yang berakhir tertutup.
Seperti yang kita lihat tahun ini, rapat Dewan Februari adalah waktu tradisional bagi Gubernur untuk melihat ke depan dan meletakkan dasar untuk beberapa inisiatif kebijakan.
Ini akan menjadi waktu yang ideal untuk mengumumkan pengurangan QE dan penskalaan kembali kontrol kurva imbal hasil dengan pembelian obligasi target tidak diperpanjang setelah obligasi November 2024.
Harapan kami adalah dari pertemuan bulan Agustus Dewan akan mengumumkan bahwa mereka mengarahkan program pembeliannya ke obligasi November 2024 dari obligasi April 2024.
Sejak pasar obligasi menjual dan aliran data yang lebih baik dari perkiraan melaporkan pasar dan sebagian besar komentator memperkirakan bahwa Bank tidak akan mengalihkan pembeliannya ke obligasi November - pada dasarnya membatasi kebijakan YCC tiga tahun ke obligasi April 2024 dan oleh karena itu menyiratkan yang diharapkan Bank dapat mencapai tujuannya pada paruh pertama tahun 2024.
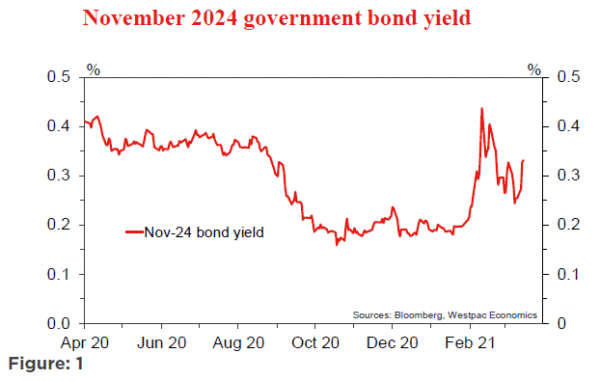
Gambar 1 melacak pergerakan terkini dalam imbal hasil obligasi November 2024; imbal hasil ini berfluktuasi antara 0.2% dan 0.44% sejak suku bunga obligasi mulai naik pada awal Februari - saat ini sekitar 0.33%.
Margin di atas 0.1% (kami berharap RBA akan membeli obligasi tersebut pada 0.1% setelah Agustus) dan harga pasar saat ini mencerminkan curamnya kurva tetapi yang paling penting skeptisisme pasar bahwa RBA akan memperpanjang YCC untuk membeli obligasi November.
Memang, jika tidak ada kehati-hatian pasar, dengan biaya pendanaan mendekati nol, obligasi harus diperdagangkan mendekati 10 basis poin.
Membeli obligasi 3.5 tahun dengan harga 0.4%; menahannya dengan biaya pendanaan mendekati nol, dan menjual ke RBA dengan harga 0.1% dari Agustus adalah perdagangan yang tampaknya tidak menarik minat pasar.
Kami secara konsisten berpendapat bahwa sekarang terlalu dini bagi Bank untuk mengurangi kebijakan YCC-nya.
Bagi kami, kuncinya adalah rapat Dewan Agustus dan Pernyataan Kebijakan Moneter pada 6 Agustus di mana Bank akan mengumumkan prakiraannya hingga akhir 2023 (diperpanjang dari pertengahan 2023 untuk prakiraan SOMP Mei).
Perkiraan tersebut akan sangat dekat dengan tanggal (paruh pertama tahun 2024) ketika Bank berharap dapat mencapai kondisi untuk membenarkan kenaikan suku bunga.
Ingatlah bahwa kondisi untuk menaikkan nilai tunai adalah: pekerjaan penuh; inflasi berkelanjutan antara 2 dan 3%; dan pertumbuhan upah berjalan pada 3% plus.
Perkiraan saat ini dari Pernyataan Bank Februari tentang Kebijakan Moneter keluar hingga Juni 2023.
Pada saat itu (Feb SOMP) tingkat pengangguran diperkirakan menjadi 5.25%; pertumbuhan upah 2%; dan inflasi 1.75%.
Masalahnya adalah apa perkiraan untuk akhir tahun 2023 akan konsisten dengan Bank mencapai tujuannya pada paruh pertama tahun 2024.
Penurunan tajam dalam tingkat pengangguran dalam Laporan Ketenagakerjaan Februari dari 6.4% menjadi 5.8% telah menjadi awal yang konstruktif di sepanjang jalan menuju pekerjaan penuh.
Namun penurunan JobKeeper akan berdampak pada tingkat pengangguran. Westpac memperkirakan hilangnya 100,000 pekerjaan dengan dasar ada sekitar 1 juta penerima JobKeeper. Perkiraan kami didasarkan pada penilaian subjektif dari kerugian proporsional yang diharapkan di berbagai industri (kami membuat serangkaian angka tentang JobKeeper di setiap industri).
Pendekatan lain di mana fokusnya adalah pada irisan antara jam kerja dan pekerjaan di setiap industri menghasilkan perkiraan kerugian yang lebih besar.
Pendekatan hati-hati kami memperkirakan bahwa tingkat pengangguran, setelah menyerap 100,000 kehilangan pekerjaan pada kuartal Juni, akan naik menjadi 6% pada pertengahan tahun dan turun kembali ke 5.7% pada akhir tahun.
Perkiraan akhir 2021 RBA kemungkinan akan sebanding (direvisi dari 6.0% saat ini) menekan perkiraan pertengahan 2023 menjadi 5% (dari 5.25%).
Meskipun tingkat pengangguran 5.0% pada pertengahan 2023 akan menunjukkan peningkatan pada level saat ini, itu masih terlalu tinggi.
Gubernur telah mengindikasikan bahwa pekerjaan penuh berada di kisaran 4-4.5% sementara Wakil Gubernur merenungkan tentang "tinggi 3 '- 4 rendah" pada sidang Senat baru-baru ini.
Untuk mengangkat inflasi ke kisaran 2-3% yang berkelanjutan dan meningkatkan pertumbuhan upah menjadi “3% plus”, tingkat pengangguran perlu dipertahankan pada kesempatan kerja penuh atau lebih rendah untuk jangka waktu yang berkelanjutan.
Hanya "menyentuh" kisaran atas pekerjaan penuh (dengan asumsi pengurangan pada akhir 2023 perkiraan pengangguran menjadi 4.5% - penurunan besar 0.5% dalam 6 bulan, terutama ketika pasokan tenaga kerja akan didorong oleh kembali ke tingkat imigrasi normal; pasar perumahan akan melambat, dan kebijakan fiskal pasca pemilu kemungkinan besar akan mengetatkan) tampaknya tidak cukup untuk mengangkat pertumbuhan upah menjadi di atas 3% dan inflasi menjadi 2.5%.
Dengan kredibilitas terpenting Bank mengingat kegagalan sebelumnya untuk mencapai target perkiraan, tampaknya tepat bahwa pendekatan terbaik adalah tetap berpegang pada YCC untuk sisa tahun 2021 dan memperpanjang program pembelian obligasi saat ini sebesar $ 100 miliar, meskipun dengan kecepatan yang sedikit lebih lambat.




 Signal2forex.com - Robot dan sinyal Forex terbaik


