
Minggu mulai 1 April 2019
- Apakah Anggaran Federal akan berdampak pada Kebijakan Moneter?
- Keputusan kebijakan RBA.
- Australia: Anggaran Federal, penjualan ritel, harga dan persetujuan tempat tinggal, neraca perdagangan.
- NZ: Survei Opini Bisnis.
- Cina: PMI Caixin.
- Eropa: risalah ECB, tingkat pengangguran, penjualan ritel.
- AS: penggajian non-pertanian, penjualan ritel, ISM.
- Perkiraan ekonomi & keuangan utama.
Informasi yang terkandung dalam laporan ini saat ini seperti pada 29 March 2019.
Akankah Anggaran Federal Memengaruhi Kebijakan Moneter?
Dewan Reserve Bank bertemu minggu depan pada April 2. Tidak seperti biasanya, pertemuan ini akan dilakukan pada hari yang sama dengan pengumuman Anggaran Federal di 7: 30 pm pada malam itu. Dengan demikian, kita akan berharap bahwa Pernyataan Gubernur akan menjadi kunci rendah dengan sedikit perubahan dari sentimen yang kita lihat dalam pertemuan bulan Maret. Sebagaimana dibahas, Westpac mengantisipasi bahwa setelah pertemuan Mei, RBA akan bergerak ke arah bias pelonggaran yang jelas, yang akan dibenarkan oleh revisi turun dalam perkiraan pertumbuhan. Namun, kecil kemungkinan bahwa akan ada petunjuk tentang tindakan ini dalam Pernyataan Gubernur April. Dalam catatan di bawah ini, kami berspekulasi tentang implikasi dari Anggaran Federal untuk kebijakan moneter.
Pada tahun-tahun sebelumnya Reserve Bank secara umum mengamati bahwa kebijakan fiskal hanya memiliki pengaruh yang sangat terbatas pada keputusan kebijakan moneter. Masuk akal untuk merenungkan apakah 2019 akan berbeda.
Pertama, jika kita mengambil pendekatan yang diharapkan dari Anggaran (anggaran ekspansi dengan fokus pada rumah tangga pendukung) maka Bank Cadangan akan jauh lebih tertarik daripada tahun-tahun sebelumnya.
Kami memperkirakan (lihat pratinjau Anggaran Federal) bahwa pemerintah akan mengalokasikan sekitar $ 3bn sebelum 30 Juni; dan $ 5bn dalam 2019 / 20. Selain itu akan ada $ 2.5bn di 2019 / 20 yang dialokasikan di MYEFO sebagai "dialokasikan tetapi tidak diumumkan".
Secara keseluruhan, $ 10.5bn mewakili 0.8% dari pendapatan tahunan rumah tangga atau sekitar 1.0% dari pengeluaran konsumen tahunan. Secara konteks, belanja konsumen 'tren' adalah sekitar 2.8% per tahun, atau 0.7% per kuartal, sedangkan di 2018 hanya tumbuh sebesar 2.0%. Dalam analisis ini, kami mengasumsikan bahwa dari setiap peningkatan pendapatan rumah tangga, setengahnya dihemat dan setengahnya dihabiskan.
Kami dapat berspekulasi tentang bagaimana langkah-langkah kebijakan baru dapat disampaikan. Jika semuanya berbentuk pembayaran langsung yang berdampak dalam satu kuartal, maka ini merupakan suntikan yang cukup besar. Jika misalnya, $ 3bn dibayarkan dalam pembayaran langsung satu kali untuk rumah tangga pada akhir 2018 / 19 (katakanlah akhir Juni) dan tambahan $ 7.5bn juga dibayarkan sebagai pembayaran langsung di awal 2019 / 20 (katakanlah Juli) akan ada suntikan kumulatif langsung $ 10.5bn, mewakili 3.5% dari pendapatan sekali pakai triwulanan atau 4% dari pengeluaran konsumen triwulanan. Atas dasar bahwa, katakanlah, separuh pembayaran dihemat maka total pengeluaran konsumen dapat diperkirakan meningkat sekitar 2.7% pada kuartal tersebut, jauh melebihi "tren" sekitar 0.7%.
Jika sebaliknya langkah-langkah kebijakan baru disampaikan sebagai campuran pembayaran dan pemotongan pajak yang lebih terhuyung maka dampaknya mungkin tidak terlalu dramatis. Misalnya, jika $ 3bn dibayarkan sebagai lump sum (1.14% dari konsumsi triwulanan) di, katakanlah, Juni 2019 maka pengeluaran konsumen dapat meningkat dengan 0.57% tambahan pada triwulan Juni atas dasar penghematan setengah pembayaran.
Jika $ 7.5bn tambahan dialokasikan untuk potongan pajak yang tersebar sepanjang tahun, maka pertumbuhan pendapatan pakai akan didorong oleh 0.6% selama tahun ini dan pengeluaran konsumen (menghabiskan setengah dari pemotongan pajak) akan didorong oleh 0.35%.
Selain $ 10.5bn yang telah kami identifikasi di atas, kami juga harus mempertimbangkan $ 4.1bn yang diperkirakan akan diterima oleh rumah tangga dalam potongan pajak tambahan (sebagaimana tercantum dalam Anggaran 2018). Namun, dampak ekonomi tidak jelas karena inisiatif Anggaran 2018 ini sepenuhnya didanai oleh langkah-langkah menindak "ekonomi gelap". Mungkin karena masalah waktu yang berarti bahwa, secara bersama-sama, kebijakan-kebijakan baru ini dapat memberikan dorongan satu kali untuk pengeluaran.
Namun ada banyak komplikasi pada perhitungan ini - menunjukkan bahwa dampak utama pada konsumen dan ekonomi Anggaran Federal 2019 akan kurang dari perkiraan ini menunjukkan.
Pertama sangat tidak mungkin bahwa pemerintah akan menganggarkan “selebaran” $ 10.5bn. Itu cenderung dipandang sebagai pendekatan yang miring. Campuran $ 3.0bn dalam "handout" dan $ 7.5bn dalam pemotongan pajak, efektif mulai Juli 1 2019, tampaknya menjadi pendekatan yang lebih seimbang.
Komplikasi ada di sekitar waktu efektif dari setiap tindakan baru. Tidak pasti apakah inisiatif anggaran baru dapat diundangkan sebelum pemilihan dengan kedua majelis Parlemen hanya duduk selama satu hari setelah pengumuman Anggaran.
Alokasi penuh $ 10.5bn untuk pemotongan pajak penghasilan pribadi dan pembayaran tunai ini terlihat ekstrem mengingat pemerintah perlu mempertimbangkan kelompok-kelompok kepentingan lain selain rumah tangga, termasuk regional Australia dan infrastruktur dan percepatan tunjangan depresiasi untuk mendorong investasi oleh usaha kecil.
Dari perspektif PDB dan lapangan kerja, respons ini dalam pengeluaran juga cenderung memiliki kebocoran besar melalui impor.
Maka tentu saja kita memiliki pemilihan yang diperdebatkan di pers untuk Mei 11, atau paling lambat Mei 18.
Oposisi saat ini memimpin jajak pendapat dengan meyakinkan.
Jika Oposisi memilih untuk mendukung pemotongan dan penyerahan pajak Pemerintah, dimungkinkan untuk membuat undang-undang sebelum 30 Juni. Menunda selebaran untuk memposting Juni 30 akan membuat surplus 2019 / 20 diragukan (lihat kalkulasi kami dalam pratinjau Anggaran Federal).
Atau, Oposisi dapat memilih untuk hanya menawarkan pemotongan pajak yang didanai oleh pajak lain yang menetralisir dampak bersih terhadap pendapatan. Tentu saja kebijakan mereka, jika berhasil dilaksanakan, dapat memungkinkan pemotongan pajak netral pendapatan, meningkatkan kredensial fiskal mereka atau memungkinkan lebih banyak ruang untuk inisiatif lain termasuk kesehatan dan pendidikan.
Waktu kami saat ini untuk RBA untuk pindah ke bias pelonggaran pada bulan Mei (sebelum pemilihan dan sebelum dampak kebijakan fiskal akan diketahui) dan penurunan suku bunga pada bulan Agustus tampaknya masih merupakan skenario yang paling mungkin.
Setiap "perang penawaran" antara para pihak, khususnya sekitar satu kali pembayaran, kemungkinan akan dilihat oleh RBA sebagai "serangan gula" sementara yang tidak akan menghasilkan pertumbuhan pendapatan yang berkelanjutan lebih tinggi.
Pemotongan pajak dapat membuat RBA sedikit lebih percaya diri tentang prospek pendapatan / konsumsi tetapi itu akan setelah itu menyesuaikan pandangannya saat ini ke lintasan pertumbuhan yang jauh lebih realistis dan lebih rendah seperti yang telah terlihat melalui 2018 H2 dan 2019.
Dengan begitu banyak ketidakpastian tentang dampak kebijakan fiskal dan kekuatan negatif di sekitar perumahan; meningkatnya tingkat tabungan; inflasi rendah dan pelemahan pembangunan global selama beberapa bulan ke depan, RBA kemungkinan akan bergerak di bulan Agustus terutama sekarang karena langkah tersebut sepenuhnya dihargai untuk pasar.
Minggu itu
Di awal minggu, Asisten Gubernur (Ekonomi) Luci Ellis menyoroti bahwa RBA percaya pendapatan rumah tangga akan terus menentukan laju pertumbuhan konsumsi. Akselerasi pertumbuhan upah dari rendahnya masih baru, tetapi pertanda positif bagi Bank - terutama mengingat ekspektasi mereka akan kenaikan lapangan kerja yang kuat karenanya.
Namun faktor-faktor lain tetap menjadi penghambat pendapatan non-tenaga kerja (non-upah): “Pembayaran bantuan resmi relatif datar selama beberapa tahun”; pertumbuhan pendapatan sewa telah melunak; dan pendapatan bisnis yang tidak terkait telah lemah, sebagian karena kekeringan tetapi juga karena aktivitas real estat memburuk. Pengambilan pajak yang meningkat juga merupakan faktor, membatasi keuntungan untuk disposable income dan dengan demikian pengeluaran. Yang dibawa pulang dari hal di atas adalah bahwa RBA tetap optimis bahwa pertumbuhan pendapatan yang dibuang akan menguat, tetapi mengakui kemajuan akan tetap lambat.
Sementara RBA melihat efek kekayaan dari perumahan hanya memiliki dampak sempit pada penjualan kendaraan dan permintaan perabotan rumah, Westpac terus percaya bahwa efeknya akan lebih luas, menahan pertumbuhan konsumsi jauh di bawah tren melalui 2019 dan 2020. Menurut pendapat kami, seperti yang tercantum dalam pratinjau kami, bahkan Anggaran Federal 2019 yang ekspansif tidak akan mengubah narasi untuk pertumbuhan atau kebutuhan RBA untuk menurunkan tingkat uang tunai.
Di Selandia Baru minggu ini, RBNZ mengikuti jejak bank sentral global utama lainnya dan mengambil sikap yang lebih dovish. RBNZ sekarang melihat "arah yang lebih mungkin dari langkah OCR berikutnya [sebagai] turun" dan keseimbangan risiko telah "bergeser ke downside". Perubahan ini meskipun data ekonomi inti tetap kuat, dan mata uang sesuai dengan harapan mereka. Sebagaimana ditata oleh tim Selandia Baru kami, RBNZ mungkin khawatir tentang potensi mata uang yang lebih tinggi untuk menekan inflasi, dan / atau bahwa ekonomi domestik mungkin tidak mengambil cukup untuk mendorong inflasi.
Beralih ke belahan bumi utara, pembicara FOMC telah, pada dasarnya, mengulangi pesan Ketua Powell dari minggu lalu, menyoroti risiko dan kehati-hatian kesabaran di masa yang tidak pasti meskipun konsensus luas bahwa pertumbuhan PDB AS akan tetap di atas tren di 2019.
Di Eropa, hasil PMI manufaktur yang sangat lemah pada Jumat lalu tidak diikuti oleh penurunan tajam dalam survei bisnis lainnya (IFO naik sedikit; sementara iklim bisnis EC turun sentuhan) tetapi tetap menjadi perhatian. Sementara secara keseluruhan, itu tidak menimbulkan perubahan dovish lebih lanjut dari Presiden Draghi minggu ini, dia memang membahas tindakan yang berpotensi untuk mengurangi dampak kebijakan negatif 'tingkat pada profitabilitas bank "jika perlu". Laporan diskusi internal mengenai kemungkinan pengenalan tingkat suku bunga simpanan yang bertingkat pada cadangan berlebih mendukung gagasan pengurangan beban bagi sektor ini, dan secara lebih umum, potensi suku bunga negatif dipertahankan lebih lama lagi. Namun, Kepala Ekonom ECB Praet kemudian mencatat bahwa ini hanya akan terjadi jika kasus kebijakan moneter yang kuat berkembang, dan ada reaksi beragam di antara anggota Dewan Pengatur lainnya.
Akhirnya di Inggris, menjelang Parlemen mengambil kendali atas debat Brexit dan mengajukan serangkaian 'suara indikatif' pada proposal alternatif, PM May mengumumkan kepada anggota parlemen bahwa ia akan mengundurkan diri jika kesepakatan penarikannya disetujui. Pemilihan indikatif akhirnya menjadi langkah politik lain dengan manfaat nihil, dengan semua proposal diajukan sebelum Parlemen memilih. Bagian dari kesepakatan PM May (perjanjian penarikan) dilaporkan masih ditetapkan untuk dipilih untuk ketiga kalinya Jumat ini meskipun tawaran PM May untuk mengundurkan diri.
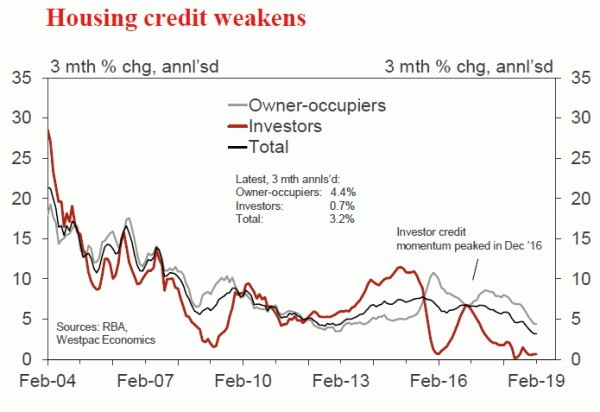
Bagan minggu ini: Pertumbuhan kredit Australia
Pertumbuhan kredit telah melambat ke kecepatan lambat yang dipimpin oleh penurunan perumahan.
Kelembutan dalam kredit yang terlihat pada pergantian tahun berlanjut ke 2019. Kredit tumbuh sebesar 0.24% pada bulan Desember, naik sebesar 0.22% pada bulan Januari dan kemudian meningkat sebesar 0.26% pada bulan Februari.
Pertumbuhan tahunan beringsut lebih rendah ke 4.2% - tingkat pertumbuhan nominal terendah dalam sejarah seri sejak 1976.
Selandia Baru: minggu depan & data wrap
Era baru
Itu adalah minggu yang sangat penting bagi Reserve Bank of New Zealand, yang memberikan perubahan mengejutkan dalam sikap kebijakan moneternya. Perkiraan kami saat ini adalah agar suku bunga Official Cash akan ditahan selama beberapa tahun ke depan, tetapi risiko penurunan suku bunga pada ulasan mendatang, termasuk Pernyataan Kebijakan Moneter berikutnya pada bulan Mei, sangat langsung. Dari sini keputusan tersebut akan dibuat oleh komite formal, dengan anggota eksternal dan internal.
Ulasan OCR minggu ini pecah dengan tegas dari pernyataan RBNZ sebelumnya, yang telah mencatat bahwa langkah selanjutnya bisa naik atau turun. RBNZ sekarang percaya bahwa keseimbangan risiko terhadap prospek ekonomi "telah bergeser ke sisi negatifnya," dan bahwa "arah pergerakan OCR berikutnya yang lebih mungkin turun."
Perubahan sikap ini mengejutkan kami karena situasi ekonomi tidak banyak berubah sejak tinjauan OCR terakhir di bulan Februari. Data PDB terbaru menunjukkan bahwa ekonomi domestik terus meningkat, dengan pertumbuhan yang kuat dalam belanja dan konstruksi konsumen. Pertumbuhan global telah melunak, tetapi tidak signifikan, dan konsekuensi bagi ekonomi Selandia Baru belum jelas - bahkan, harga komoditas ekspor kami telah menguat baru-baru ini.
Apa yang telah banyak berubah sejak Februari, bagaimanapun, adalah sentimen pasar pada suku bunga. Di tengah-tengah beberapa data ekonomi yang beragam, bank sentral di luar negeri telah bergeser ke pandangan kebijakan moneter yang lebih dovish, atau diharapkan untuk melakukannya. RBNZ tampaknya khawatir bahwa jika ia tidak bergabung dengan kawanan, mungkin ada kenaikan yang tidak diinginkan dalam dolar Selandia Baru, yang akan menekan inflasi dan pada akhirnya memaksa RBNZ untuk mengubah pendiriannya.
Aspek mengejutkan lain dari pernyataan RBNZ adalah penekanan pada pengeluaran domestik yang lebih lembut dan sentimen bisnis yang lemah. Kami telah lama berpikir bahwa RBNZ terlalu optimis pada pertumbuhan ekonomi, dan karenanya terlalu bullish pada tingkat kenaikan inflasi yang dihasilkan dalam negeri. Sementara hasil PDB kuartal Desember tidak jauh di bawah perkiraan RBNZ (0.6% vs 0.8%), itu mungkin merupakan tantangan terakhir yang memicu perubahan sentimen. Perubahan personil baru-baru ini dalam RBNZ mungkin juga menjadi faktor dalam perubahan pandangan yang tiba-tiba.
Pemikiran di pasar keuangan sekarang telah beralih ke apakah RBNZ benar-benar akan memotong OCR, dan jika demikian, kapan. Kami menerima pernyataan RBNZ dengan nilai nominal: risikonya telah bergeser ke downside. RBNZ membiarkan opsi pemotongan OCR terbuka jika diperlukan, daripada menandakan bahwa pemotongan sudah dekat.
Yang mengatakan, itu berarti bahwa setiap tinjauan OCR mendatang, termasuk Pernyataan Kebijakan Moneter berikutnya pada bulan Mei, adalah 'langsung'. Banyak yang akan tergantung pada aliran data dari sini dan luar negeri dalam beberapa minggu mendatang.
Setidaknya di front global, kami tidak berharap sentimen berbalik lagi dengan tergesa-gesa. Kami berpikir bahwa pasar telah menjadi terlalu suram pada ekonomi AS, yang hampir mendekati lapangan kerja penuh dan sekarang melihat kenaikan signifikan dalam tekanan upah. Tetapi Federal Reserve AS sendiri telah mengambil kenaikan suku bunga dari tabel untuk saat ini, dan perlu melihat akumulasi bukti sebelum berubah pikiran lagi. Sementara itu, kami berharap Reserve Bank of Australia bergerak menuju penurunan suku bunga tahun ini, meskipun dalam kondisi yang sangat berbeda dengan apa yang dihadapi RBNZ.
Dalam hal ekonomi domestik, RBNZ telah menyoroti sentimen bisnis yang lemah dan risiko yang mengalir melalui permintaan domestik. Minggu ini kami melihat penurunan lebih lanjut dalam survei kepercayaan bisnis ANZ untuk bulan Maret, membalikkan sebagian besar pemulihan sederhana yang terjadi pada akhir tahun lalu. Niat perekrutan dan investasi, serta ekspektasi laba semuanya lebih rendah.
Kami juga akan mencermati Survei Opini Bisnis Triwulanan Selasa mendatang. Ini cenderung menjadi satu-satunya indikator awal terbaik pertumbuhan PDB triwulanan, dan juga memberikan wawasan yang bermanfaat tentang kendala kapasitas dan tekanan biaya yang dihadapi bisnis. Rekomendasi terbaru Kelompok Kerja Pajak untuk memperkenalkan pajak capital gain dapat membebani sentimen kali ini. Namun di bawah tajuk utama, QSBO akan memberikan bacaan yang berharga tentang apakah ekonomi mengambil cukup untuk RBNZ untuk menghindari pemotongan.
Permintaan domestik aktual mungkin lebih kuat yang disarankan survei kepercayaan ini. Pengeluaran kartu elektronik terus tumbuh dengan kecepatan yang solid, pengeluaran pemerintah meningkat sesuai rencana, dan impor peralatan modal telah meningkat di awal tahun ini. Persetujuan tempat tinggal terus naik ke ketinggian multi-dekade, menunjukkan pipa yang kuat untuk pekerjaan bangunan selama sekitar satu tahun ke depan. Pandangan kami tetap bahwa pertumbuhan akan meningkat di 2019 setelah tambalan yang lebih lembut di paruh kedua 2018.
Pengumuman kebijakan moneter utama lainnya minggu ini adalah keanggotaan komite pengambilan keputusan baru RBNZ, yang mulai berlaku minggu depan. Komite tersebut terdiri dari empat anggota internal, termasuk Gubernur dan manajemen senior, dan tiga anggota eksternal. Anggota eksternal yang diumumkan minggu ini semuanya adalah ekonom berpengalaman, dengan latar belakang masing-masing di bidang pertanian, ekonomi makro dan gerakan buruh.
Penunjukan ini harus mengurangi kekhawatiran bahwa anggota komite eksternal akan merasa takut oleh internal RBNZ karena kurangnya pengalaman. Mereka semua akan cukup mampu mengkritik analisis RBNZ dan bertahan dalam debat tentang ekonomi. Mengenai bagaimana mereka dapat mengubah keseimbangan keputusan RBNZ, jawabannya kurang jelas. Secara khusus, mereka mungkin memiliki pandangan yang berbeda tentang bagaimana menyeimbangkan mandat ganda RBNZ yang baru, yang berfokus pada mendukung pekerjaan maksimum yang berkelanjutan serta stabilitas harga.
Pratinjau Data
Indeks nilai rumah Aus Mar CoreLogic
- Apr 1, Terakhir: –0.9%, WBC f / c: -0.7%
Penyelesaian pasar perumahan Australia yang sangat lemah terhadap 2018 telah membawa ke awal 2019, meskipun dengan beberapa tanda tentatif bahwa laju penurunan harga mungkin berkurang. Indeks nilai rumah CoreLogic mencatat penurunan 0.9% pada bulan Februari setelah penurunan rata-rata 1.2% selama tiga bulan sebelumnya.
Indeks harian menunjuk ke penurunan 0.7% untuk bulan Maret, yang akan menjadi penurunan paling ringan sejak Oktober. Penurunan kumulatif sejak 2017 akhir akan mendekati 10%.
Persetujuan tempat tinggal Aus Feb
- Apr 2, Terakhir: 2.5%, WBC f / c: –1.0%
- Mkt f / c: –1.8%, Rentang: –5.0% hingga 3.0%
Persetujuan tempat tinggal memposting kenaikan 2.5% pada bulan Januari, memangkas kembali beberapa pelemahan dramatis yang terlihat pada 2018 akhir - persetujuan merosot di atas 25% selama tiga bulan terakhir 2018.
Persetujuan kenaikan tinggi sekarang kembali ke posisi terendah multi-tahun, Jan pembacaan terlemah sejak Maret 2013. Level saat ini ada di sekitar level yang ada sebelum boom, maka beberapa stabilisasi kemungkinan terlihat dari sini. Sementara itu, persetujuan keuangan terkait konstruksi juga menunjukkan pelemahan persetujuan non-tinggi mulai moderat, meskipun hal ini lebih cenderung terlihat dalam beberapa bulan mendatang. Pada keseimbangan, Feb diharapkan melihat beberapa kelemahan residual dengan penurunan 1% dalam total persetujuan.
Keputusan kebijakan Aus RBA
- Apr 2, Terakhir: 1.50%, WBC f / c: 1.50%
- Mkt f / c: 1.50%, Rentang: 1.25% sampai 1.50%
Dewan Reserve Bank bertemu minggu depan pada April 2. Tidak seperti biasanya, pertemuan ini akan dilakukan pada hari yang sama dengan pengumuman Anggaran Federal di 7: 30 pm pada malam itu. Dengan demikian, kita akan berharap bahwa Pernyataan Gubernur akan menjadi kunci rendah dengan sedikit perubahan dari sentimen yang kita lihat dalam pertemuan bulan Maret.
Sebagaimana dibahas, Westpac mengantisipasi bahwa setelah pertemuan Mei, RBA akan bergerak ke arah bias pelonggaran yang jelas, yang akan dibenarkan oleh revisi turun dalam perkiraan pertumbuhan. Namun, kecil kemungkinan bahwa akan ada petunjuk tentang tindakan ini dalam Pernyataan Gubernur April. Dalam catatan di halaman 2, kami berspekulasi tentang implikasi dari Anggaran Federal untuk kebijakan moneter.
Aus 2019 Federal Budget, AUDbn
- Apr 2, Terakhir: –5.2 (e), WBC f / c: + 4.1
Anggaran Federal 2019 akan mengungkapkan posisi awal yang lebih baik untuk anggaran relatif terhadap yang ada di Mid – Year Economic & Fiscal Outlook (MYEFO) Desember.
Pengeluaran berjalan di bawah perkiraan di 2018 / 19, sebagian karena pertumbuhan pekerjaan yang lebih kuat dari yang diantisipasi hingga saat ini.
Untuk 2019 / 20, ukuran ekonomi nominal cenderung menjadi $ 10bn lebih besar daripada yang diantisipasi dalam MYEFO karena kejutan kenaikan harga komoditas. Ini meningkatkan pendapatan, sekitar $ 3bn, ditambah pengeluaran kemungkinan akan berjalan sekitar $ 2bn di bawah perkiraan - peningkatan gabungan $ 5bn.
Dalam pandangan kami, kejutan terbalik dari anggaran kemungkinan akan dikembalikan kepada orang-orang dalam potongan pajak dan peningkatan pengeluaran. Karenanya profil untuk saldo anggaran adalah seperti dalam MYEFO.
Perdagangan eceran Aus Feb
- Apr 3, Terakhir: 0.1%, WBC f / c: –0.1%
- Mkt f / c: 0.3%, Rentang: –0.1% hingga 0.6%
Pengecer Australia terus melihat kondisi yang sangat sulit. Penjualan naik hanya 0.1% di Jan, hasil yang mengecewakan setelah penurunan 0.4% pada Desember, pertumbuhan tahunan melambat menjadi 2.7% tahun tetapi melacak pada kecepatan tahunan 2% selama enam bulan terakhir. Detailnya menunjukkan bahwa kenaikan terbatas pada sub-kategori makanan - baik makanan pokok dan kafe & restoran naik 0.3% bln - dengan kategori non-makanan turun 0.1% bln.
Sentimen konsumen memiliki awal yang goyah ke 2019, turun ke wilayah pesimis bersih untuk pertama kalinya sejak 2017, pulih pada Februari tetapi jatuh kembali pada bulan Maret, detail survei juga menunjukkan tingkat penghindaran risiko yang sangat tinggi. Survei bisnis sektor swasta menunjukkan pelemahan signifikan lebih lanjut dalam kondisi untuk pengecer di Februari. Meskipun langkah-langkah ini tidak cukup baik untuk menghasilkan perkiraan titik bulan ke bulan untuk penjualan ritel, mereka konsisten dengan penurunan langsung. Karena itu kami perkirakan Feb akan menunjukkan penurunan 0.1%, membawa pertumbuhan penjualan tahunan ke 2%.
Neraca perdagangan Aus Feb, AUDbn
- Apr 3, Terakhir: 4.5, WBC f / c: 3.8
- Mkt f / c: 3.7, Range: 2.4 ke 5.0
Akun perdagangan surplus untuk 13 bulan terakhir.
Pada bulan Januari, surplus melonjak ke $ 4.5bn (rekor 2nd terbesar), dengan ekspor + 5.0% dan impor + 3.3%.
Untuk bulan Februari, kami mengharapkan penurunan ke surplus yang masih cukup besar sebesar $ 3.8bn.
Impor diperkirakan akan naik 1.1% lebih lanjut, + $ 0.38bn, dengan potensi bahan bakar meningkat setelah bulan yang lebih lembut.
Ekspor tergelincir oleh perkiraan 0.9%, - $ 0.36bn, dengan penurunan yang cukup besar dalam emas dan batu bara melebihi lonjakan bijih besi.
Ekspor emas diperkirakan akan mundur tajam, –45%, turun $ 1.0bn, dari basis tinggi sebelum Tahun Baru Imlek. Penghasilan batubara diperkirakan merosot hampir 10%, - $ 0.5bn karena penurunan tajam dalam volume. Sebaliknya, pendapatan ekspor bijih logam diperkirakan meningkat, lebih dari 10%, + $ 1.1bn, pada lonjakan harga bijih besi menjadi US $ 85 / t.
NZ Q1 Survei Opini Bisnis
- Apr 2, Situasi bisnis umum, Terakhir: –18
- Aktivitas perdagangan domestik, Terakhir: + 17
Kepercayaan bisnis umum dan ekspektasi perusahaan untuk aktivitas mereka sendiri meningkat pada bulan-bulan terakhir 2018. Namun demikian, ukuran utama dari aktivitas bisnis dalam survei triwulanan NZIER atas opini bisnis tetap rendah di bulan Desember.
Sejak survei kuartal Desember, ukuran bulanan kepercayaan bisnis telah melunak lagi, dan kami berharap ini akan tercermin dalam hasil kuartal Maret. Pertumbuhan PDB melambat melalui setengah bagian belakang 2018. Kami juga telah mendengar keprihatinan yang meningkat dari beberapa bisnis tentang potensi pengenalan pajak capital gain.
Survei ini diawasi dengan ketat sebagai indikator inflasi. Perusahaan telah mencatat tekanan pada margin, dengan kenaikan biaya (terutama untuk upah) tetapi kemampuan terbatas untuk meneruskan ini karena tekanan kompetitif.
Laporan kerja AS Maret
- Apr 5, nonfarm payrolls, 20k terakhir, WBC 185k
- Apr 5, tingkat pengangguran, 3.8% terakhir, WBC 3.8%
- Apr 5, penghasilan per jam, 3.4% tahun lalu, WBC 3.4% tahun
Hasil penggajian non-pertanian Februari 2019 datang sebagai kejutan signifikan bagi pasar, hanya datang di 20k. Namun, untuk tahun ini, kenaikan rata-rata bulanan kuat di 166k. Ayo Mar, kami mencari keuntungan 185k untuk menjaga pertumbuhan rata-rata sebulan di sekitar 170k. Namun ada risiko material dari revisi positif yang signifikan untuk Februari, dan karenanya lebih lembut Maret
Sementara tingkat pengangguran kemungkinan besar tidak akan berubah pada 3.8% di bulan Maret, trennya tetap ke bawah. Sesuai harapan kami, 3.5% dapat dilihat di paruh kedua 2019.
Penghasilan per jam akan tetap menjadi fokus dalam beberapa bulan mendatang. Pada 3.4% tahun, pertumbuhan upah naik pada posisi terendahnya, tetapi masih belum mengindikasikan pasar tenaga kerja 'panas'. Uptrend sederhana ini harus bertahan melalui 2019, mendekati 4.0% tahun.
Ulasan Signal2forex




 Signal2forex.com - Robot dan sinyal Forex terbaik


