
Sorotan AS
- Pasar melihat-lihat minggu ini karena investor ditarik antara berita ekonomi positif dan kekhawatiran tentang kenaikan imbal hasil obligasi dan meningkatnya kasus Covid-19 di Eropa.
- Data ekonomi AS yang lemah untuk Februari, yang dilanda cuaca musim dingin yang parah, kemungkinan akan menjadi jalan berlubang menuju pertumbuhan yang jauh lebih kuat di musim semi.
- Dengan vaksinasi yang semakin cepat, harinya semakin dekat ketika konsumen akan merasa aman untuk kembali ke aktivitas kontak dekat. Dorongan ke sektor jasa ini akan membantu mendorong percepatan pasar kerja di musim semi.
Sorotan Kanada
- Musim anggaran sedang mekar penuh. Minggu ini, Ontario, Quebec, dan Nova Scotia merilis rencana 2021 mereka. Sementara itu, pemerintah federal mengumumkan anggaran nasional akan diajukan pada 19 April.
- Belanja provinsi akan tetap tinggi di tahun-tahun mendatang dengan Ontario dan Quebec menguraikan langkah-langkah dukungan baru dalam anggaran masing-masing. Pertumbuhan ekonomi yang lebih kuat diharapkan dapat meringankan beban utang secara bertahap.
- Pemerintah federal tampaknya siap untuk memberi penekanan pada tujuannya untuk "membangun kembali dengan lebih baik." Kebijakan fiskal proaktif kemungkinan besar memiliki daya tahan.
AS - Data Februari Buruk, Kemunduran Sementara
Pasar ekuitas melihat-lihat minggu ini karena investor ditarik antara berita ekonomi positif dan kekhawatiran tentang kenaikan imbal hasil obligasi dan meningkatnya kasus Covid-19 di Eropa. Setelah beberapa minggu kenaikan, ada beberapa kemunduran dalam imbal hasil Treasury 10-tahun, bahkan ketika pembicara Fed tampaknya relatif tidak peduli tentang kenaikan imbal hasil.
Satu berita ekonomi positif datang dari klaim pengangguran mingguan, yang berada di level terendah sejak pandemi dimulai. Klaim bergerak ke arah yang benar, tetapi judulnya tidak memiliki konteks. 684 ribu penggugat di minggu 20 Maret masih lebih tinggi dari minggu terburuk di tahun 2009 selama Resesi Hebat. Selain itu, angka itu hanya menyumbang tunjangan reguler negara, yang telah habis banyak pekerja setahun setelah pandemi.
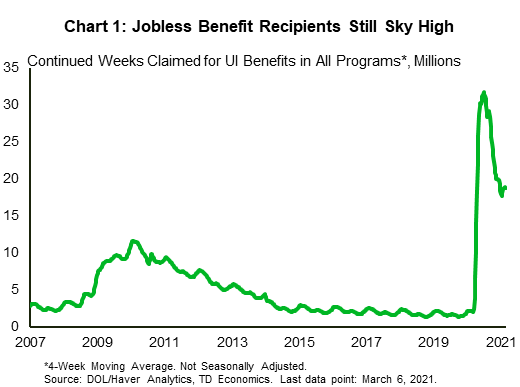
Melihat klaim berkelanjutan di semua program - termasuk program darurat pandemi federal - 7.2% dari 16+ populasi (atau hampir 19 juta orang) mengumpulkan manfaat dari beberapa jenis pada awal Maret (Bagan 1). Itu adalah angka yang mengejutkan, yang sebagian mencerminkan perluasan tunjangan di bawah CARES Act tahun lalu, tetapi juga bukit curam yang harus didaki dalam hal pasar kerja.
Ini adalah pesan yang digaungkan oleh banyak pembicara Fed minggu ini. Yakni, bahwa The Fed akan terus memberikan dukungan kepada perekonomian sampai pemulihan pasar kerja "dengan baik dan benar-benar selesai" dan bahwa pemulihan "masih jauh dari selesai". Peningkatan vaksinasi yang kami lihat sangat penting untuk mempercepat pemulihan lapangan kerja, yang kehilangan momentum di musim dingin karena penguncian diperketat.
Pemulihan pasar kerja akan dipercepat begitu pengeluaran untuk layanan meningkat. Industri jasa jauh lebih padat karya daripada industri barang, dan sebagian besar konsumsi barang di AS diimpor, dan tidak menghasilkan banyak pekerjaan di dalam negeri (Grafik 2). Agar pengeluaran layanan menjadi normal lebih lanjut, orang perlu merasa aman untuk kembali ke kontak dekat dan aktivitas kelompok seperti bioskop dan perjalanan. Ini mungkin terjadi setelah orang, terutama mereka yang lebih rentan, divaksinasi.
Minggu depan kami akan mendapatkan angka pekerjaan bulan Maret, yang kami perkirakan akan terus menunjukkan peningkatan, tetapi perkiraan kami menyerukan pertumbuhan lapangan kerja untuk benar-benar meningkat pada kuartal kedua, karena populasi yang rentan serta populasi orang dewasa yang signifikan. divaksinasi.
Dalam konteks itu, data Februari yang lemah yang dirilis minggu ini kemungkinan akan membuktikan jalan berlubang menuju pemulihan yang jauh lebih kuat di musim semi. Badai musim dingin yang parah yang menyebabkan pemadaman listrik dan gangguan di sebagian besar wilayah AS bagian selatan menjadi penyebab penurunan belanja dan penjualan rumah di bulan Februari. Namun, dengan tingkat persediaan rumah yang sangat rendah di pasar - turun hampir 30% dibandingkan tahun lalu - harga tetap tinggi. Median harga rumah keluarga tunggal naik lebih dari 16% dibandingkan tahun lalu - laju tercepat sejak 2006. Itu mungkin tampak sebagai perbandingan yang tidak menyenangkan, tetapi dinamikanya sangat berbeda. Aktivitas di pasar penjualan kembali berdasarkan tren tidak mendekati hari-hari yang memabukkan di tahun 2005-06, dan kami memperkirakan karena risiko dari pandemi surut, lebih banyak orang akan tertarik untuk mendaftarkan rumah mereka, mengurangi tekanan harga.
Kanada - Musim Anggaran Mekar Penuh
Hari pertama musim semi membawa sinar matahari, cuaca yang lebih hangat, dan musim anggaran yang sangat menarik. Minggu ini, Ontario, Quebec, dan Nova Scotia merilis rencana 2021 mereka. Dan akhirnya, setelah dua tahun pembuatan, pemerintah federal mengumumkan bahwa anggaran nasional akan diajukan pada 19 April. Ada banyak keingintahuan tentang apa yang akan diprioritaskan oleh pemerintah federal saat ekonomi bangkit dari pandemi, tetapi satu hal yang pasti, pengeluaran fiskal akan meningkat untuk beberapa waktu mendatang.
Provinsi sudah menandakan ini dalam anggaran mereka. Menyadari tantangan berkelanjutan terhadap ekonomi dan untuk mengatasi kerentanan yang terekspos oleh pandemi, Ontario dan Quebec mengumumkan beberapa inisiatif pengeluaran baru. Ontario memperkenalkan pembayaran putaran ketiga kepada orang tua melalui Ontario COVID-19 Child Benefit, menyediakan $ 1.7 miliar untuk bisnis kecil dan menginvestasikan $ 400 juta selama tiga tahun ke depan untuk mendukung industri pariwisata, perhotelan, dan budaya. Quebec menginvestasikan $ 2.9 miliar untuk perawatan kesehatan dan mengalokasikan $ 300 juta untuk meningkatkan kondisi kehidupan para lansia.
Khususnya, kedua provinsi tidak memasukkan kebijakan pajak baru ke dalam anggaran masing-masing. Beban utang, yang diukur dengan rasio utang terhadap PDB, diturunkan selama beberapa tahun ke depan melalui pertumbuhan ekonomi yang lebih kuat yang melampaui defisit tahunan (Grafik 1). Dalam hal keseimbangan pembukuan, provinsi tidak mengharapkan hal itu terjadi hingga tahun anggaran 2027-2028.
Kombinasi dukungan berkelanjutan dari provinsi dan pemulihan ekonomi yang lebih kuat dari perkiraan sejauh ini, telah menimbulkan pertanyaan tentang apakah stimulus federal perlu seluas yang ditunjukkan oleh pemerintah. Secara khusus, beberapa orang berpendapat bahwa $ 70 hingga $ 100 miliar yang tidak dialokasikan dalam Pernyataan Ekonomi Musim Gugur tahun lalu, mungkin tidak diperlukan, karena itu akan semakin mengangkat rasio utang federal terhadap PDB (Grafik 2), sekaligus berpotensi memanaskan ekonomi secara berlebihan. Meskipun ini bisa menjadi masalah, beberapa industri kemungkinan akan terus berjuang untuk waktu yang lama dan dukungan fiskal yang ditargetkan mungkin masih diperlukan.
Pada saat yang sama, mengingat ketahanan ekonomi Kanada terhadap gelombang kedua pandemi, lebih banyak penekanan dapat diberikan pada tujuan pemerintah untuk "membangun kembali dengan lebih baik." Yaitu, berinvestasi dalam proyek-proyek yang akan meningkatkan kapasitas ekonomi Kanada begitu krisis kesehatan tidak terlihat lagi. Area seperti tempat penitipan anak dan apotek nasional tampaknya menjadi pesaing utama dalam hal ini. Namun, inisiatif ini tidak akan murah dan akan menantang untuk diterapkan, membutuhkan koordinasi (dan dukungan) dari tingkat pemerintahan lain, terutama provinsi. Imbalannya, bagaimanapun, bisa jadi signifikan. Misalnya, jika seluruh Kanada dapat menyamai keberhasilan Quebec dalam menyediakan perawatan anak yang terjangkau, hal itu dapat melihat peningkatan yang sama dalam partisipasi tenaga kerja perempuan usia inti, meningkatkan angkatan kerja Kanada (dan karena itu potensi ekonomi) sebanyak 1%.
Kita tidak perlu menunggu lebih lama lagi untuk melihat dengan tepat arah kebijakan fiskal federal, tetapi kebijakan fiskal proaktif kemungkinan besar akan menjadi yang terdepan.
AS: Rilis Kunci Ekonomi Mendatang
Indeks Manufaktur ISM AS - Maret
Tanggal rilis: April 1
Sebelumnya: 60.8
Prakiraan TD: 63.0
Konsensus: 61.0
Indeks ISM manufaktur yang sudah tinggi mungkin naik lagi pada bulan Maret, dibantu oleh optimisme terkait COVID dan stimulus fiskal. Kenaikan telah ditunjukkan oleh survei regional yang telah dirilis untuk bulan tersebut.
Pekerjaan AS - Maret
Tanggal rilis: April 2
Sebelumnya: NFP 379k; Tingkat UE 6.2%; DEPAN 0.2% m / m, 5.3% y / y
Prakiraan TD: NFP 1000k; Tingkat UE 5.9%; DEPAN -0.1% m / m, 4.3% y / y
Konsensus: NFP 628k, tingkat UE 6.0%; DEPAN 0.2% m / m, 4.5% y / y
Penggajian mungkin melonjak pada bulan Maret (perkiraan: naik 1.0 juta), dibantu oleh pelonggaran pembatasan COVID. Keuntungan kemungkinan besar akan tetap besar secara historis dalam beberapa bulan ke depan, dibantu oleh stimulus fiskal, meskipun hasil bersih pada akhir tahun mungkin masih akan menjadi penurunan terkait pandemi. Pada Februari 2021, penggajian turun 9.5 juta dari level pada Februari 2020. Melonjaknya lapangan kerja kemungkinan besar akan dibarengi dengan pemulihan tingkat partisipasi, tetapi hasil bersihnya adalah pengangguran yang lebih rendah. Penghasilan rata-rata per jam kemungkinan akan melambat secara signifikan di bulan-bulan mendatang karena lebih kuatnya pekerjaan berupah rendah daripada pekerjaan berupah tinggi. Pergeseran campuran tersebut menyebabkan pola yang berlawanan di tahun lalu, dengan laju 5.3% y / y di Februari 2021 naik tajam dari 3.0% y / y di Februari 2020. Kami memperkirakan laju y / y turun menjadi 4.3% di laporan Maret mendatang dan terjun ke bawah nol pada data April.
Kanada: Rilis Ekonomi Utama yang Akan Datang
PDB Tingkat Industri Kanada - Januari *
Tanggal Rilis: Maret 31
Sebelumnya: 0.1%
Prakiraan TD: 0.6%
Konsensus: NA
Kami mengharapkan PDB tingkat industri naik sebesar 0.6% di bulan Januari, melebihi perkiraan kilat sebesar 0.5% m / m, dengan kinerja yang solid di seluruh barang dan jasa. Kinerja tersebut bahkan lebih menonjol karena penguncian yang keras di Kanada Timur dan hambatan produksi mobil. Bahkan dengan beberapa hambatan pada manufaktur, kami mencari keuntungan yang lebih substansial di seluruh sektor penghasil barang dengan kontribusi signifikan yang berasal dari pembangunan / konstruksi perumahan. Di bidang jasa, peningkatan besar-besaran dalam perdagangan grosir harus berkontribusi sekitar 0.2pp ke cetakan berita utama, sementara real estat menyediakan sumber kekuatan lain. Kontraksi lebih lanjut dalam perdagangan eceran dan layanan akomodasi / makanan akan membebani aktivitas, tetapi kami mengantisipasi penurunan yang lebih kecil dari bulan lalu dengan sebagian besar dampak sudah terasa. Perkiraan kilat baru juga akan menerima perhatian untuk wawasan tentang kondisi pertumbuhan untuk Februari karena langkah-langkah penguncian dicabut di seluruh Kanada Timur.




 Signal2forex.com - Robot dan sinyal Forex terbaik


