
Ini akan menjadi minggu yang besar bagi bank-bank sentral karena Federal Reserve, Bank of Japan dan Bank of England mengadakan pertemuan kebijakan dalam tujuh hari ke depan. Data ekonomi juga akan menjadi yang terdepan dengan banyak rilis besar, termasuk laporan pekerjaan AS dan pandangan pertama pada pertumbuhan Zona Euro pada kuartal kedua. Namun, seperti yang telah terjadi dalam beberapa minggu terakhir, sentimen pasar yang mendasarinya mungkin ditentukan oleh kebijakan perdagangan AS karena friksi dengan China bertahan.
Tweak lain dari Bank Jepang?
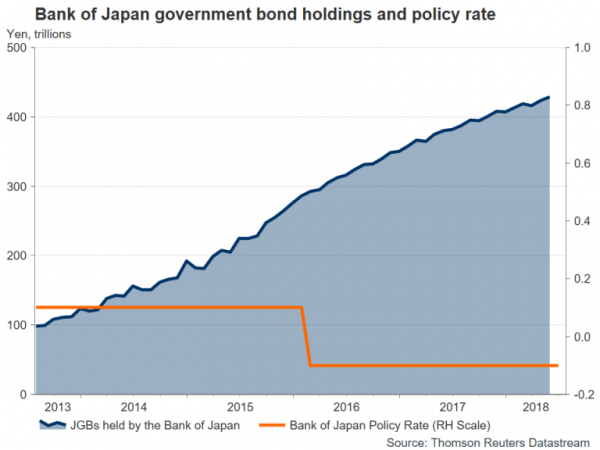
Yen mendapat sedikit kenaikan awal pekan ini di tengah laporan bahwa Bank of Japan akan berdebat membuat perubahan pada program stimulus besar-besaran pada pertemuan kebijakan 30-31 Juli. Mengikuti keputusan ECB pada bulan Juni untuk mengakhiri pembelian obligasi pada akhir tahun, BoJ tetap satu-satunya bank sentral utama yang belum menarik hambatan pelonggaran kuantitatif dan ada spekulasi lama ketika akan melakukannya. Namun, investor mungkin telah mendahului diri mereka sendiri dalam merindukan yen minggu ini. Skenario yang paling mungkin adalah bahwa BoJ hanya akan mengumumkan beberapa modifikasi pada programnya untuk membuatnya lebih berkelanjutan mengingat, dengan inflasi masih jauh di bawah target, tidak ada posisi untuk keluar dalam waktu dekat. Laporan menyarankan satu tweak seperti itu akan mengubah komposisi pembelian exchange-traded funds (ETF), yang mungkin tidak mempengaruhi yen banyak jika BoJ tidak mengubah bagian lain dari programnya.
Terlepas dari pertemuan BoJ, juga akan ada beberapa rilis kunci untuk menyaring keluar dari Jepang. Data Juni tentang penjualan ritel, tingkat pengangguran dan output industri awal semuanya jatuh tempo pada hari Selasa.
Aussie dan kiwi melihat data untuk arah
Indikator terbaru dari Australia berada di pihak yang kuat, sementara di Selandia Baru, mereka sebagian besar lebih lembut. Namun, ketidakpastian perdagangan yang sedang berlangsung telah membatasi dolar Australia dan Selandia Baru ke kisaran versus greenback selama sebulan terakhir karena dolar AS sendiri kurang arah yang jelas.
The aussie harus melihat beberapa reaksi terhadap data bulan Juni minggu depan dan bisa mendapatkan tumpangan jika mereka menggarisbawahi latar belakang ekonomi yang meningkat secara luas di Australia. Pedagang harus mengawasi persetujuan pembangunan hari Selasa, angka perdagangan Kamis dan angka penjualan ritel pada hari Jumat. Juga penting untuk aussie akan menjadi data PMI dari China karena mata uang Australia dianggap sebagai proxy cair yang baik untuk ekonomi China. Para manufaktur resmi dan non-manufaktur PMI keduanya jatuh tempo pada hari Selasa dan akan diikuti oleh manufaktur dan layanan PMI Caixin swasta pada hari Rabu dan Jumat masing-masing. Di Selandia Baru, laporan ketenagakerjaan triwulanan yang jatuh tempo pada hari Rabu akan dimonitor untuk petunjuk apakah pertumbuhan ekonomi meningkat pada kuartal kedua.
Loonie berharap memperpanjang keuntungan
Menempel dengan mata uang terkait komoditas, dolar Kanada akan berusaha untuk meregangkan kenaikan melampaui 6-minggu tertinggi C $ 1.3020 per dolar AS yang disentuh minggu ini. Harga minyak yang lebih tinggi dan beberapa optimisme mengenai renegosiasi NAFTA adalah pendorong utama kekuatan loonie, melakukan apa kenaikan suku bunga Bank of Canada tidak dapat dicapai pada awal bulan. Seperangkat angka yang kuat minggu depan dapat meningkatkan peluang kenaikan suku bunga BoC lainnya akhir tahun ini. Secara khusus, angka PDB bulanan untuk Mei akan ditonton pada hari Selasa. Juga karena hari yang sama adalah harga produsen Juni, sementara pada hari Jumat, angka perdagangan untuk bulan yang sama akan menarik minat.
Pertumbuhan zona euro dan inflasi menjadi sorotan
Investor akan mendapatkan sekilas pertama pertumbuhan PDB kuartal kedua untuk kawasan euro minggu depan, bersama dengan beberapa rilis penting lainnya dari blok tersebut, dimulai dengan pengukur sentimen ekonomi Komisi Eropa pada Senin. Indeks, yang melacak aktivitas di berbagai sektor ekonomi Zona Euro, diperkirakan akan terus meluncur ke bawah, jatuh ke 112.0 pada bulan Juli. Pada hari Selasa, pembacaan flash inflasi Juli akan diawasi bersama dengan perkiraan awal pertumbuhan kuartal kedua. Tingkat tahunan IHK Eurozone diperkirakan akan tetap stabil di 2.0% pada bulan Juli. Tetapi tingkat inti, sementara bergerak lebih tinggi, diharapkan untuk berdiri di setengah tingkat headline di 1.0%, menggarisbawahi kebutuhan untuk ECB untuk mempertahankan banyak akomodasi moneter.
Namun, para pedagang Euro akan lebih memperhatikan data PDB untuk tanda-tanda rebound di tingkat pertumbuhan kawasan. Analis, bagaimanapun, tidak mengantisipasi percepatan dulu, dengan pertumbuhan untuk kuartal yang berakhir pada bulan Juni diproyeksikan tetap tidak berubah di 0.4% kuartal ke kuartal. Data lain dari zona euro akan mencakup tingkat pengangguran untuk Juni pada hari Selasa, cetakan PMI akhir untuk Juli pada hari Rabu dan Jumat, harga produsen Juni pada hari Kamis dan penjualan ritel pada hari Jumat (juga untuk Juni).
Bank of England menaikkan suku bunga
Di tengah semua ketidakpastian politik di Inggris terkait Brexit, Bank of England diperkirakan akan terus maju dengan kenaikan suku bunga pada hari Kamis ketika menyimpulkan pertemuan kebijakan moneter dua hari. Setelah kenaikan suku bunga yang direncanakan pada bulan Mei digagalkan oleh pertumbuhan yang secara tidak terduga melemah pada kuartal pertama, Bank ingin melanjutkan dengan pengetatan yang sangat bertahap. Para pembuat kebijakan khawatir bahwa ada slack terbatas yang tersedia di ekonomi Inggris dan ini dapat mencegah inflasi jatuh ke target Bank 2%. Namun, beberapa analis percaya alasan yang lebih besar bagi BoE untuk menaikkan suku bunga pada saat kedua pertumbuhan dan tekanan upah ditaklukkan adalah untuk menciptakan ruang untuk menurunkan suku bunga pada saat Inggris jatuh keluar dari Uni Eropa tanpa kesepakatan.
Pound belum mendapat manfaat secara substansial dari meningkatnya ekspektasi kenaikan suku bunga Agustus, karena kesengsaraan Brexit telah membebani mata uang dan responnya terhadap keputusan Bank mungkin akan tergantung pada suara MPC. Pemungutan suara 5-4 yang ketat dalam mendukung kenaikan tingkat 25bps dapat melihat sterling meluncur karena akan menandakan kemungkinan rendah dari kenaikan tindak lanjut. Namun, suara hawkish dengan tujuh atau lebih anggota MPC yang memilih suku bunga lebih tinggi dapat memicu reli pound.
Pengamat Sterling juga akan melihat angka PMI Juni keluar dari Inggris minggu depan. PMI manufaktur IHS Markit / CIPS untuk Juli naik pertama pada hari Rabu dan akan diikuti oleh konstruksi PMI pada hari Kamis dan layanan PMI pada hari Jumat.
Fed menahan suku bunga tetapi data AS untuk memperkuat pandangan kenaikan lebih banyak untuk datang
Ini akan menjadi minggu yang sangat sibuk bagi para pedagang dolar dengan kalender AS yang tampak penuh sesak dan pertemuan kebijakan oleh Federal Reserve juga akan datang. Tetapi dengan pertemuan FOMC pada Juli 31-Agustus 1 tidak dianggap sebagai yang 'hidup' karena tidak akan ada konferensi pers dan proyeksi ekonomi kuartalan, diharapkan tidak akan terjadi tanpa perubahan dalam kebijakan yang diantisipasi. Titik fokus akan berada di data, dengan inflasi PCE, PMI ISM dan laporan gaji non pertanian menjadi sorotan utama.
Mulai minggu ini penjualan rumah tertunda untuk Juni. Angka terbaru menunjukkan pasar perumahan AS melambat dan mungkin ada indikasi lebih lanjut dari ini pada hari Senin. Pada hari Selasa, laporan pengeluaran konsumsi pribadi (PCE) akan memberikan pembaruan terbaru tentang pendapatan pribadi, konsumsi dan pengukur inflasi pilihan Fed, indeks harga PCE inti. Pendapatan dan konsumsi pribadi diperkirakan akan tumbuh sebesar 0.4% bulan ke bulan di bulan Juni, menggarisbawahi momentum yang kuat di kuartal kedua. Indeks PCE inti mencapai 2% untuk pertama kalinya dalam enam tahun pada bulan Mei dan diperkirakan akan tetap di level tersebut pada bulan Juni. Juga karena pada hari Selasa adalah survei yang diawasi ketat PMI Chicago dan indeks kepercayaan konsumen. PMI manufaktur ISM akan menjadi rilis paling penting pada hari Rabu. Indeks diperkirakan hanya sedikit pada Juli dari 60.2 ke 59.8 karena pabrikan AS terus menikmati permintaan yang kuat. Kamis akan menjadi lebih tenang dengan hanya pesanan pabrik Juni cenderung menarik perhatian. Tetapi hal-hal harus memanas pada hari Jumat sebagai laporan pekerjaan Juli, ISM non-manufaktur PMI dan nomor perdagangan Juni diterbitkan.
Laju pertumbuhan pekerjaan Amerika diperkirakan akan melambat pada bulan Juli, dengan nonfarm payrolls meningkat oleh 195k, turun dari 213k pada bulan sebelumnya. Tingkat pengangguran diprediksi sedikit menurun dari 4.0% ke 3.9%, tetapi rata-rata penghasilan per jam diperkirakan akan tetap stabil di 2.7% tahun ke tahun, tanpa tanda dari percepatan tekanan upah.
Hasil dolar dan US Treasury berdiri untuk memperoleh keuntungan dari kombinasi yang mungkin dari PCE inti yang kuat dan pembacaan pertumbuhan upah. Namun, serangkaian angka yang lebih lembut atau tidak menarik akan menekan greenback, terutama terhadap yen.




 Signal2forex.com - Robot dan sinyal Forex terbaik


