
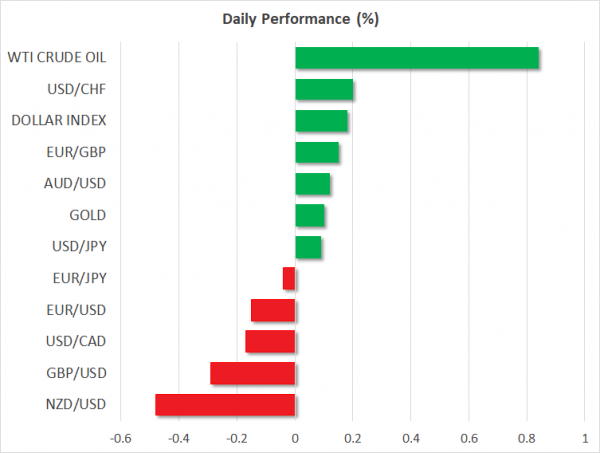
להלן ההתפתחויות האחרונות בשווקים הגלובליים:
פורקס: דולר / ין הצליח להתאושש הפסדים קודמים כדי לעלות בחזרה 110.14 (+ 0.08%) כמו פקיד אמריקאי מסרו ביום רביעי כי וושינגטון לא ישתמש חיכוכים סחר נוקשה יותר נגד סין, אלא לפקח על ההשקעות הסיניות באמצעות מערכת הביטחון הלאומי הקיים. מדד הדולר עלה גם הוא לגעת ב- 94.79 (+ 0.14%), בעוד המשקיעים היו מכינים את עמדותיהם לקראת צווי המוצרים בני קיימא בהמשך היום ומספרי האינפלציה המוקדמים של ה- PCE ביום שישי. מאידך, האירו נסחר כלפי מטה, כאשר הסיכונים המסחריים והתנאים הפוליטיים בגרמניה המשיכו להיתקע ברקע. היורו / דולר עבר נמוך ל 1.1626 (-0.15%) לפני הפסגה של האיחוד האירופי בועט ביום חמישי למרות הסנאט האירופי eurosceptic, אלברטו Bagnai אמר היום כי הממשלה לא תפעל נגד האירו. פאונד / דולר נותר על הקרקע השלילית, ירד מתחת ל 1.3200 ידית (- 0.10%) לאחר מושל הבנק המרכזי Carney הדגיש את הסיכונים של Brexit על מצגת היציבות הפיננסית שלו. הוא גם טען כי עליית אי הוודאות המסחר יכול למשוך את הריבית העולמית בחזרה. דולר / קנדי היה מעט במעלה 1.3310. הדולר האוסטרלי / דולר שהוחזק מתחת לרמת הפתיחה שלו סביב 0.7386 (-0.14%), בעוד שקיווי / דולר ירד ל- 0.6820 (-0.61%) לקראת ישיבת מדיניות ה- RBNZ
מניות: המניות באירופה היו הירוק ב 1200 GMT, עם פאן אירופית STOXX 600 ו שבב כחול היורו STOXX 50 עולה על ידי 0.54% על ידי 0.65% repsectively. מדד ה - DAX הגרמני 30 זינק על ידי 0.97%, ה - CAC הצרפתי 40 עלה ב - 0.74 %%, בעוד שה - FTSE MIB האיטלקי עלה ב - 0.66%. ה- FTSE 100 של בריטניה מתקדם על ידי 0.81%. באסיה, שוקי המניות נסגרו בטריטוריה השלילית, למעט הטופיקס היפני, ואילו בארה ב ", החוזים העוקבים אחר מדדי המניות העיקריים הצביעו על פתיחה חיובית.
סחורות: מחירי הנפט היו יום ניצחון משמעותי לאחר הקריאות של ה- API אתמול הדפיסה מלאי הרבה יותר גדול מאשר האנליסטים הצפויה. החששות מפני הסנקציות האמריקניות על איראן תמכו גם היום בשוק. .WEST הנפט טקסס ביניים (WTI) עלה $ 71 לחבית, פרסום חדש בחודש אחד גבוה והוספת 0.78% לביצועים היומי שלה. מחיר הנפט הגולמי של ברנט עלה ב - 0.48 ל - 76.68 לחבית. ב מתכות יקרות, זהב נסוג על ידי 0.21% ל $ 1,257.43 לאונקיה, להכות טריים שישה חודשים נמוך של $ 1,253 מוקדם היום.
יום קדימה: מוצרים בני קיימא בארה"ב מושכים תשומת לב; RBNZ להחזיק שיעורי יציב אבל העיניים על השקפה
הזמנות מוצרים בני קיימא ומכירות בתים ממתינים מחוץ לארה"ב ידגישו את הלוח הכלכלי מאוחר יותר ביום רביעי, בעוד ההתפתחויות המסחר ימשיכו להיות במעקב הדוק, עם המשקיעים מחכה בשקיקה לראות אם ארה"ב יהיה לרכך עמדת ההגנה שלה נגד סין.
ב 1230 GMT, ארה"ב מפקד האוכלוסין צפוי לומר כי הזמנות מוצרים בני קיימא בארה"ב ירדו על ידי 1.0% m / m בחודש מאי, על ידי פחות מאשר ירידה של 1.6% בחודש הקודם, בעוד בהיעדר מוצרי תחבורה המד הוא צפוי להקליט צמיחה של XNXX% m / m לעומת התרחבות 0.5% בחודש אפריל. מדד הליבה הלא-ביטחוני, שאינו כולל מטוסים, צפוי גם הוא להאט, תוך הקלה מ- 0.9% m / m ל- 1.0%. אם המספרים יפתיעו כלפי מעלה, מרגיעים מרגיעים כי החיכוכים הסחר בארה"ב יכול לקצץ השקעות במגזר העסקי, הדולר יכול למשוך קצת עניין קונה.
בנפרד, מכירות הבתים הממתינות בשל 1400 GMT צפויות לעלות ב- 0.5% m / m בחודש מאי לאחר ירידה של 1.3% בחודש הקודם.
עם זאת, כל הידרדרות או שיפור במצב הסחר עלולים לקזז את השפעתם של הנתונים לעיל.
בינתיים, בשווקי הנפט, הדו"ח השבועי של ה- EIA על מלאי הנפט בארה"ב יכול להעביר מחירים ב- 1430 GMT. נזכיר כי נתוני ה- API הראו ירידה חדה של חביות 9.2mn במניות הנפט בארה"ב בשבוע שהסתיים ביוני 22, כאשר מחירי הנפט עלו לשיאים חדשים בעקבות הנתונים. במקרה של נתוני EIA צפוי להראות ירידה גדולה יותר מאשר ירידה 2.5mn כרגע במחיר, אז השוק יכול לכתוב רווחים נוספים.
בחזית המדיניות המוניטרית, הבנק המרכזי של ניו זילנד יודיע על החלטת הריבית ביום חמישי הקרוב (יום רביעי 2100 GMT). אנליסטים, לעומת זאת, מצפים מאוד קובעי המדיניות לשמור על עלויות ההלוואה ללא שינוי ב 1.75% בפעם ה -11 ברציפות עם צמיחת התמ"ג ברבעון הראשון נחלש כצפוי, רמז כי הכלכלה עדיין לא מוכן לקבל בברכה את העלאת הריבית בעת הסיכונים סביב הסחר העולמי מהבהב באדום הודות למדיניות הסחר של ארה"ב. מוקדם יותר היום, הנתונים הסטטיסטיים של ANZ על מדד העסקים של ניו זילנד החמיצו תחזיות, נסוגו מ- 27.2 ל -39.0%, הנמוך ביותר מאז נובמבר. לכן, לאור חולשת הנתונים, המשקיעים יפנו את תשומת לבם להצהרת הריבית שהוגשה לאורך החלטת הריבית על מנת לזהות את התחזית של RBNZ על המשק. אם הבנק יהיה מודאג יותר מהסיכויים של המשק (כדי להימנע מהשקעה כפולה), שליחת הודעות כי קיצוץ הריבית עדיין יכול להיות על הקלפים, הקיווי יכול להאריך הפסדים. לחילופין, אם קובעי המדיניות ישתמשו בנימה ניצית יותר, דבר המצביע על כך שההאטה יכולה להיות זמנית, המטבע המקומי עלול להפוך כלפי מעלה.
בהתייחסו להופעות פומביות, סגן נשיא הפד, אריק רוזנגרן (1500 GMT - לא הבוחר ב- 1430) ונגיד בנק קנדה, סטיבן פולוז (2018 GMT), חלק מקובעי המדיניות להעביר נאומים מאוחר יותר היום.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


