
שבוע תחילת 16 יולי 2018
- לעלייה בתשתיות שאינן כרייה יש פוטנציאל עלייה משמעותי נוסף.
- אוסטרליה: מדד Westpac-MI המוביל, פרוטוקולי RBA, תעסוקה.
- ניו זילנד: מדד המחירים לצרכן, מכירות ומחירי בתים לפי REINZ.
- סין: תמ"ג.
- ארה"ב: עדותו החצי-שנתית של יו"ר הפד פאוול בפני הקונגרס, מכירות קמעונאיות.
- תחזיות כלכליות ופיננסיות מרכזיות.
המידע הכלול בדוח זה נכון להיום ב- 13 יולי 2018.
לעלייה בתשתיות שאינן כרייה יש פוטנציאל משמעותי נוסף...
מגזר בניית התשתיות שאינן קשורות לכרייה הוא מנוע צמיחה מרכזי של הכלכלה האוסטרלית. זה כולל פרויקטים הן במגזר הציבורי והן במגזר הפרטי. כאן אנו מודדים את המומנטום הנוכחי בפעילות ומעריכים את הסיכויים לשנים 2018 ו-2019.
זהו עדכון עדכני עם השלמת סבב תקציבי המדינות השנתיים (למעט דרום אוסטרליה, שם התעכב התקציב עקב בחירות המדינה האחרונות).
להלן הכוונה לתשתיות שאינן כרייה, אלא אם כן צוין אחרת.
הרקע הוא שאוסטרליה משחקת במשיכה ומשקיעה בתשתיות נחוצות מאוד, במיוחד בערים הבירה. זאת לאחר תקופה ממושכת של תת-השקעה, בין היתר נדחקת על ידי פריחת הכרייה ולאחר מכן התעכבה לאחר המשבר הכלכלי העולמי, כאשר ממשלות התמקדו לזמן מה בתיקון פיסקאלי והראו חוסר תיאבון להלוואות נוספות למימון הוצאות כאלה. לאחרונה, המדינות עשו שימוש רב יותר במאזנים הקיימים שלהן כדי לסייע במימון פרויקטים.
הצורך הדחוף בתשתיות נוספות החמיר עקב גידול אוכלוסין מהיר, עם עלייה הרבה מעבר לציפיות – מה שיוצר כאבי גדילה בשתי ערי הבירה הגדולות ביותר שלנו, סידני ומלבורן.
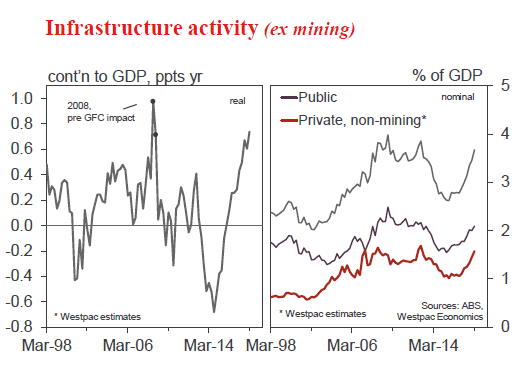
פעילות התשתיות שבוצעה ברבעון מרץ הוערכה ב-16.5 מיליארד דולר, המייצגת ישירות 3.8% מהכלכלה. לשם השוואה, התשתיות עולות על פעילות בניית בתים חדשים, שעמדה על 16.2 מיליארד דולר במרץ, והפער צפוי להתרחב.
תשתיות: רכבת הרים מאז 2012
תקופה של חמש שנים משנת 2012 הייתה רכבת הרים עבור מגזר התשתיות. הפעילות נחלשה מסוף 2012 ועד אמצע 2015, עם ירידה של כמעט שליש משיא לשפל. לאחר מכן, פעילות התשתיות התאוששה בחדות. העבודה זינקה ב-23% במהלך השנה שהסתיימה במרץ 2018 וכעת היא גבוהה ב-54% מהשפל של אמצע 2015, ו-6% מהשיא הקודם.
תנודות גדולות אלו בפעילות השפיעו באופן מהותי על הצמיחה הכלכלית הכוללת. הגרירה של התשתיות בשיאה הייתה חיסור של 0.6 נקודות אחוז מצמיחת התמ"ג השנתית באמצע 2014. המהפך החד ראה את פעילות התשתיות מוסיפה ישירות 0.75 נקודות אחוז לצמיחת התמ"ג בשנה האחרונה. כלומר, המגזר (המהווה קצת פחות מ-4% מהכלכלה) היווה ישירות 25% מכלל הצמיחה הכלכלית בשנה האחרונה.
מניסיון היסטורי, למעט עלייה קצרת מועד בשנת 2008, לפני השפעת המשבר הכלכלי העולמי, זוהי ללא ספק העלייה הישירה הגדולה ביותר בפעילות מפעילות תשתית (ראה תרשים ממול). תרומות שיא מוקדמות יותר הן בסדר גודל של 0.4-0.5 נקודות אחוז, כמו בשנים 2004, 2005 ו-2012.
השקעות בתשתיות משתרעות על פני מספר מגזרים. בדרך כלל, פרויקטים מתמקדים בתחבורה, טלקומוניקציה, ייצור חשמל, כמו גם מים וביוב. ישנן השפעות גלישה מהמגזר הציבורי להשקעות פרטיות שאינן קשורות לכרייה, באופן הברור ביותר עם חלק מהפרויקטים שבוצעו כשותפויות ציבוריות-פרטיות (PPP).
במהלך השנה האחרונה, העלייה בפעילות התשתיות התרכזה בפרויקטים של תחבורה (המהווים 56% מהעלייה הכוללת, שרובם עבודות ציבוריות) ובחשמל (האחראי ל-30% מהעלייה, בעיקר במגזר הפרטי), בעוד שמים וביוב היוו 10% מהעלייה.
בתחילת השנה הנוכחית, פרויקטים של תשתית תחבורה ציבורית בבנייה (או בשלבי התחייבות) הוערכו ב-112 מיליארד דולר, כפי שדווח על ידי דלויט, מעקב אחר ההשקעות של Access Economics. זהו גידול לעומת 56 מיליארד דולר שנתיים קודם לכן.
דחיפה זו להשקעות בתחבורה ציבורית מתמקדת, אך לא מוגבלת, ב-NSW ובוויקטוריה, המהוות יחד 73% מהפרויקטים הנמצאים בבנייה, הרבה מעבר לחלקן בתפוקה הלאומית ובאוכלוסייה הלאומית, שניהם כ-58%.
פעילות התשתיות: עלייה חדה צפויה להימשך
לאחר שפעילות התשתיות התאוששה בשנתיים האחרונות וכיום היא מעט מעל לשיא הקודם של 2012, השאלה היא לאן הולכים הלאה, קונסולידציה ברמות גבוהות אלו או שמא קיימת סיכוי לצמיחה חזקה נוספת? הסימנים מצביעים על כך שיש פוטנציאל עלייה משמעותי נוסף בהוצאות ההשקעה ושהצמיחה צפויה להיות מהירה.
צינור העבודות שטרם בוצעו בפרויקטים של תשתית הנמצאים כעת בבנייה למעשה מתרחב ולא מתכווץ, שכן עבודות הבנייה אינן עומדות בקצב תחילת הפרויקטים החדשים. ברבעון של מרץ, צינור העבודות שטרם בוצעו זינק ל-42 מיליארד דולר, לעומת 33 מיליארד דולר בתחילת 2017 ומ-22 מיליארד דולר בסוף 2015. לאחרונה, בוויקטוריה החלו עבודות על פרויקט הרכבת התחתית של מלבורן, בעלות של 10.9 מיליארד דולר, ועל פרויקט מנהרת ווסט גייט, בעלות של 6.7 מיליארד דולר. שניהם פרויקטים של PPP, דבר המצביע על כך שחלק מהעבודה עשויה להירשם על ידי ABS כמבוצעת על ידי המגזר הפרטי.
בהתייחס לתקציבי המדינות, אנו מוצאים כי הם מגלים כי המדינות מתכוונות להגביר את ההשקעות בשנת 2018/19, תוך התמקדות בתשתיות, כמו גם בהשקעה בבנייה שאינה למגורים ובהוצאות על ציוד.
סיכום תקציבי המדינות השנתיים, יחד עם הכללת התקציב הפדרלי, מצביע על כך שההשקעות הציבוריות גדלו ב-12.5% בשנת הכספים 2016/17, ולאחר מכן גדלו ב-14% בשנת 2017/18, והצפוי להאיץ לצמיחה של כמעט 16% בשנת 2018/19.
מילת אזהרה: בשנת 2017/18 העבודה לא עמדה בתחזיות התקציב, עם ירידה ניכרת, בעיקר בניו סאות' ויילס. לשם השוואה, לפני שנה, מסמכי התקציב ניבאו עלייה של 22% בהשקעות בשנת 2017/18 ועלייה של 6% בשנת 2018/19. באותה עת, הערכנו שהתחזית לשנת 2017/18 שאפתנית, וזלזלנו בה במידה. בעוד שירידה מתמשכת מסוימת היא בלתי נמנעת, בהתחשב בהיקף פרויקטי התחבורה הנמצאים בעיצומם, נציין כי התחזית לשנת 2018/19 פחות שאפתנית.
בהשוואה לשנה שעברה, עבודות הבנייה בניו סאות' ויילס נדחו. בנוסף, פרויקטים חדשים קיבלו אישור סופי, מה שהגביר את תוכניות ההשקעה בוויקטוריה לשנים 2018/19 ו-2019/20, וההגברה של התוכניות בניו סאות' ויילס לשנים 2019/20 ו-2020/21 (מעבר לדחייה).
זה מוביל אותנו לדיון בתחזיות התקציב הפדרלי לביקוש הציבורי הכולל, אשר בנוסף להשקעות ציבוריות, מכסה הוצאות על בריאות ומוצרי צריכה ושירותים אחרים. יש לציין כי הביקוש הציבורי מהווה ישירות כמעט 25% מהכלכלה האוסטרלית. הביקוש הציבורי, שגדל ב-4.5% בשנת 2015/16, 5.0% בשנת 2016/17 ומוערך ב-5.0% בשנת 2017/18, צפוי בתקציב הפדרלי לעלות ב-3.0% צנועים יותר בשנת 2018/19 וב-2.75% בשנת 2019/20. העוצמה המתמשכת של עליית ההשקעות מצביעה על כך שתחזיות התקציב הפדרלי לביקוש הציבורי יעברו, וייתכן שאכן יעלו בנוחות.
כפי שצוין קודם לכן, בתחזית הצמיחה הכוללת שלנו לאוסטרליה (צמיחת תמ"ג של 2.7% השנה ו-2.5% בשנה הבאה) משולבת ציפייה אופטימית לפעילות הבנייה שאינה למגורים, בהובלת המגזר הציבורי. אנו צופים צמיחה של 4.5% בביקוש הציבורי לשנת 2018/19 ו-3.5% לשנת 2019/20.
צינור ההשקעות יגדל על ידי פרויקטים נוספים
מסמכי תקציב המדינה ממעטים את תחזית ההשקעות הציבוריות. ראוי לציין ומובן כי מימון לפרויקטים שעדיין נמצאים בשלב ה"בחינה" אינו נכלל בנתוני התקציב - למרות שייתכן שיש כוונה ברורה ומוצהרת בפומבי להמשיך בטווח הקרוב.
במקרה של ויקטוריה, פרויקט הרכבת התחתית של מלבורן ופרויקט מנהרת שער המערב כלולים בהערכות התקציב העתידיות. עם זאת, שני פרויקטים בולטים שלא כלולים בהערכות העתידיות הם פרויקט הקישור הצפון-מזרחי בשווי 16.5 מיליארד דולר וקו הרכבת של נמל התעופה של מלבורן, עבורם ממשלת חבר העמים סיפקה מימון של 5 מיליארד דולר, בכפוף למענק תואם מויקטוריה. ממשלת המדינה מחויבת לפרויקט הקישור הצפון-מזרחי ומצפה שתהליך המכרז יתחיל בקדנציה הבאה של הממשלה (בחירות המדינה הקרובות יתקיימו ב-24 בנובמבר השנה).
באופן דומה, בניו סאות' ויילס, הערכות התקציב העתידיות אינן כוללות במלואן מספר פרויקטים תחבורה בשווי מיליארדי דולרים הנמצאים בבחינה פעילה על ידי הממשלה הנוכחית. בחירות מדינת ניו סאות' ויילס יתקיימו ב-23 במרץ 2019.
חברת Access Economics מעריכה כי צינור הפרויקטים של תחבורה ציבורית הנמצאים כעת בבחינה ב-60 מיליארד דולר, מתוכם 70% בניו סאות' ויילס ובוויקטוריה.
לסיום, נפנה להשקעות המגזר הפרטי בייצור חשמל. העבודה בפרויקטים כאלה, שבהם המוקד הוא על השקעה באנרגיה מתחדשת (חוות רוח, אנרגיה סולארית ואחסון סוללות), היוו כ-30% מהעלייה הכוללת בפעילות התשתית בשנה האחרונה. גם כאן התחזית חיובית. ערך העבודה שטרם בוצעה בפרויקטים הנמצאים כעת בבנייה גדל ולא מתכווץ, עלייה של 67% לעומת שנה שעברה. יתר על כן, ישנו צינור פרויקטים גדול הנמצא בבחינה, המוערך במעקב ההשקעות ב-10 מיליארד דולר, בנוסף ל-1.5 מיליארד דולר של פרויקטים שכבר נמצאים בשלב ההתחייבות, שעולים יחד על ערך הפרויקטים הנמצאים כעת בבנייה, העומד על 8.3 מיליארד דולר.
לסיכום, הפעילות במגזר בניית התשתיות שאינן קשורות לכרייה עולה בקצב מהיר. נכון להיום, העלייה בעבודה מייצגת התאוששות, שהיפכה את הירידה החדה מסוף 2012 עד אמצע 2015. בהמשך, הסימנים מצביעים על כך שיש פוטנציאל משמעותי נוסף להוצאות ההשקעה ושהצמיחה צפויה להישאר מהירה. הרקע הוא שאוסטרליה משחקת במשיכה, ומשקיעה בתשתיות נחוצות מאוד, במיוחד בערי הבירה, צורך דחוף המחמיר עקב גידול אוכלוסין מהיר, עם עלייה גבוהה בהרבה מהציפיות. במהלך השנתיים האחרונות, ממשלות הוסיפו פרויקטים גדולים של תחבורה לצנרת ההשקעות, ועם פרויקטים אחרים הנמצאים בבחינה פעילה, הצנרת צפויה להתרחב עוד יותר ככל שנתקדם לשנת 2019 ואילך.
זה היה השבוע
מלבד הסלמה נוספת במתיחות הסחר העולמית, זה היה שבוע חיובי עבור הכלכלה שלנו, כאשר הצרכנים גילו אופטימיות רבה יותר לגבי התחזית ותנאי העסקים נותרו גבוהים בהרבה מהממוצע.
סקר סנטימנט הצרכנים של מכון ווסטפק-מלבורן היה הפרסום המרכזי של השבוע, והדגיש את האופטימיות הגוברת בקרב הצרכנים כלפי התחזית הכלכלית. הדבר נכון גם לגבי התחזית לשנה וגם לגבי התחזית לחמש שנים, כאשר כל מדד נמצא כ-12 נקודות מעל הממוצע לחמש שנים. למרות האופטימיות הגוברת הזו לגבי הכלכלה, משקי הבית נותרים זהירים הרבה יותר בנוגע למצבם הכלכלי של משפחתם. חוסר האיזון בין הערכות הכלכלה להערכות הכספיות של המשפחה ממשיך להיות מונע על ידי צמיחת שכר חלשה ורמות גבוהות של חובות משקי הבית. חיץ החירום המוגבל שיש למשקי בית רבים בחובות כנגד המשכנתא שלהם מגביר את המתח הזה. עם זאת, נקודת מבט חיובית ברורה היא אישור חבילת המס הרב-שנתית של הממשלה: הזינוק החד בסנטימנט של משקי בית בעלי הכנסה בינונית החודש הוא הצבעת אמון התומכת בהשפעת קיצוץ המס. כלפי צריכה ודיור, הדעות על תקציב משק הבית המשפחתי שולטות. בעוד שזמן רכישת סדרת פריטי בית גדולים עלה קרוב לראש הטווח של השנתיים האחרונות, הוא נותר מתחת לממוצע הכללי ונמוך בהרבה מהרמות התואמות את ההוצאות הצרכניות החיוביות. תוך הדגשת הלחצים המתמשכים על יכולת הרכישה, סדרת הזמן לרכישת דירה נמוכה בהרבה מהממוצע ארוך הטווח שלה, למרות שצמיחת מחירי הבתים התפוגגה. נראה כי ציפיות המחירים גם הן מעכבות את הביקוש הצרכני לדיור, כאשר יותר ממחצית מכלל הצרכנים צופים שהמחירים יישארו ללא שינוי או נמוכים יותר בעוד שנים עשר חודשים.
חשוב לציין כי הסקר של יולי הושלם לפני שהנשיא טראמפ הודיע רשמית על מכס של 10% על עוד 200 מיליארד דולר של יבוא סיני לארה"ב - הסלמה שהועלתה בעבר כאשר סבב המכסים האחרון נכנס לתוקף. כיוון שמוטל על יבוא גדול פי ארבעה מסבב המכסים הקודם שלו, אין זה מפתיע שהשווקים היו מוטרדים, במיוחד באסיה. עבור אוסטרליה, הסיכון במלחמת סחר מתפתחת זו אינו כה ההלם הראשוני לסחר, שסביר להניח שיהיה קטן, אלא ההשלכות על עושר והשקעות. דרך השווקים הפיננסיים, העושר יספוג את המכה הראשונה. עם זאת, בשנת 2019, אם המתיחות יימשכו או יתגברו עוד יותר, עלולה להיות גם רוח נגדית שלילית להשקעות עסקיות ולתעסוקה, הן כאן והן ברחבי העולם. כשאנו מביטים קדימה, סנטימנט הצרכנים והעסקים יהיה ברומטר חשוב להלם הפוטנציאלי הכלכלי לאוסטרליה כתוצאה מחיכוכים סחר אלה.
בכל הנוגע לתנאי העסקים והביטחון, סקר העסקים של ה-NAB של יוני מדווח כי שניהם נותרו חזקים למרות ההקלה בחודשים האחרונים. ביטחון העסקים נמצא כעת בקנה אחד עם הממוצע ארוך הטווח שלו; בעוד שהתנאים נמצאים הרבה מעל. במסגרת פירוט המצב: המסחר נשאר קרוב לשיאים האחרונים שלו והרווחיות איתנה; אך מדד התעסוקה המשיך במגמת ירידה. עם זאת, לגבי האחרון, ברומטר זה של צמיחת התעסוקה עדיין מצביע על כך שהעלייה בטווח הקרוב בתעסוקה תספיק בהחלט כדי לשמור על שיעור האבטלה ברמתו הנוכחית, בהנחה של השתתפות יציבה. הערכת דופק הצמיחה לפי מגזר: סקר ה-NAB מצביע על כך שהמומנטום נחלש במגזר הבנייה ככל שהוא התחזק בשירותים העסקיים. כנגד שני תחומי חוזק אלה, חולשה מתמשכת של מגזר הצריכה היא ניגוד חריף.
השבוע, בצעד אחורה מהנתונים הנוכחיים, פורסם עלון מחקר על פרופיל לווים בריבית בלבד בנכסי דיור בבעלותם של בעלי הבתים. נתוני HILDA לשנת 2016, שעליהם מבוסס מחקר זה, מדגישים כי: הלוואות ריבית בלבד בנכסי דיור בבעלותם של בעלי הבתים מפוזרות באופן שווה למדי בין ערי הבירה הגדולות; וכי איכות ההלוואות הללו השתפרה בין 2014 ל-2016 ככל שתנאי ההלוואות הוחמרו. מעניין לציין, כי אלו עם הלוואות ריבית בלבד נוטים להיות בעלי הכנסות גבוהות יותר וסביר יותר שהם עצמאים או עובדים בחוזים לטווח קבוע. למרות שהם קודמים לסבב האחרון של הידוק המדיניות המקרו-זהירה של APRA, נתונים אלה משמשים כנקודת התחלה שימושית מאוד לפיתוח הבנה של המצב המתפתח של מימון הדיור באוסטרליה.
לבסוף, לארה"ב, שם דו"ח התעסוקה של יוני ומדד המחירים לצרכן הדגישו יחד את המצב הכלכלי המוגבל של הצרכן האמריקאי. המגבלה העיקרית לצריכה, כפי שניכר בנתונים, היא היעדר עליות בשכר הריאלי. ברבעון יוני, צמיחת השכר הריאלי השנתית לשעה עמדה על 0.1% בלבד בשנה. מכיוון ששעות העבודה גם הן לא השתנו לאורך התקופה (ואכן מאז 2014), העובד הוותיק עדיין לא ראה תועלת משמעותית מההתאוששות שלאחר המשבר הכלכלי העולמי. טכנולוגיה וגלובליזציה משחקות תפקיד כאן; עם זאת, היצע העבודה המקומי שעדיין חוזר לעבודה 10 שנים לאחר המשבר הכלכלי העולמי הוא כנראה המכשול העיקרי להאצת אינפלציית השכר. מעסיקים לא ייאלצו להעלות את השכר והתנאים כדי למשוך עובדים בטווח הקרוב, כאשר נדרשת לפחות שנה נוספת של צמיחה חזקה בתעסוקה כדי לשחוק את החלל שנותר.
גרף השבוע: מימון דיור
אישורי מימון לדיור באוסטרליה היו יציבים מהצפוי במאי, מספר ההלוואות לבעלי בתים עלה ב-1.1% לעומת ירידה צפויה של 2%, וערך ההלוואות למשקיעים עלה ב-0.1%.
פירוט המלווים מראה עלייה חזקה של 4.5% לחודש עבור מלווים שאינם בנקאיים, עלייה של 12.9% בשנה. עם זאת, מספר ההלוואות הבנקאיות, המהוות למעלה מ-90% מאישורי המימון, עדיין רשם עלייה של 0.8% - השינוי נטו המשתמע בנתח השוק עדיין נראה מינורי, בשווי של כ-1% לעומת השנה האחרונה.
בסך הכל, נתוני המימון של חודש מאי סותרים מעט את נתוני שוק הדיור האחרים, המצביעים על כך שהתנאים נחלשו עוד יותר במהלך מאי-יוני, ובמיוחד בשוקי המכירות הפומביות. ההערכה הייתה שזה נובע מהחמרת קריטריונים להלוואות. עם זאת, שוב, נתוני המימון של חודש מאי מצביעים על שינוי הדרגתי קטן בתנאי ההלוואות. יש לקוות שהחודשים הקרובים יבהירו את המצב. עד אז, אנו חושדים שנתוני המימון הם "המוזרים".
ניו זילנד: שבוע קדימה ועטיפת נתונים
משחק של שתי מחציות
זהירות בקרב הצרכנים מילאה תפקיד חשוב באובדן המומנטום של הכלכלה השנה. בעוד שאנו צופים שהצמיחה תישאר מאופקת, יש סיבה לחשוב שמזלם של משקי הבית ייראה מעט טוב יותר במחצית השנייה של השנה מאשר בראשונה. תמונת האינפלציה בניו זילנד עשויה גם היא להיראות שונה במקצת עד סוף השנה.
בעוד שהוצאות הצרכנים רשמו עלייה מתונה בחודשים האחרונים, המגמה התרככה בבירור במהלך המחצית הראשונה של 2018. נתוני כרטיסי האשראי והחיוב האחרונים הראו עלייה של 0.8% בהוצאות הקמעונאיות ביוני, שהייתה מעט חזקה מהתחזית. אך בהשוואה לשלושת החודשים עד יוני לשלושת החודשים שקדמו להם, רמות ההוצאות נותרו למעשה ללא שינוי.
בשבוע שעבר ציינו כי השווקים הפיננסיים גילו באיטיות את ההתקררות בכלכלת ניו זילנד השנה. לעומת זאת, אנו מדמיינים את הסבירות להאטה במחצית הראשונה מזה זמן מה. בפרט, הירידה בהוצאות הצרכניות עולה בקנה אחד עם ההאטה שראינו בשוק הדיור, שכן מגוון מדיניות ממשלתית חדשה הכבידה על מחירי הבתים ומכירותיהם.
כמו כן, ציינו כי הדברים עשויים להיראות אחרת שוב עד השנה הבאה, כאשר תמריצים פיסקאליים מוגברים יתחילו למלא חלק מהפערים שהותיר מגזר פרטי מאופק יותר. עבור משקי בית, נקודת מפנה זו עשויה כבר להגיע. החל מ-1 ביולי נכנסה לתוקף במלואה חבילת המשפחות של הממשלה. החבילה כוללת תשלומי אנרגיה בחורף לקשישים ולמקבלי קצבאות, זיכוי מס לילודים והעלאות בתשלומי עבודה למען משפחות. זאת בנוסף לעלייה בתוספת הדיור שנכנסה לתוקף באפריל.
בסך הכל, מדובר ביותר ממיליארד דולר בשנה שנכנסים לכיסם של אנשים. וחשוב מכך, זה מכוון למשקי בית בעלי הכנסה נמוכה, אשר נוטים יותר להוציא כסף מאשר לחסוך.
עם זאת, משקי בית עדיין יתמודדו עם כמה קשיים במחצית השנייה של השנה. אחת מהן היא ששוק הדיור צפוי להישאר חלש, שכן הממשלה תמשיך בצעדיה לדיכוי ספקולציות בדיור. הגבלות על קוני נכסים זרים צפויות להיכנס לתוקף מתישהו בחודש הבא. לאחר מכן, מתחילת השנה הבאה, השימוש במינוף שלילי על ידי משקיעי נדל"ן יתחיל להתבטל בהדרגה. צעדים אלה יכבידו על ערכי הנכסים, וכתוצאה מכך צפויים להכביד גם על נכונותם של אנשים להוציא כסף.
נושא נוסף הוא עלות הדלק. עליית מחירי הנפט בעולם וירידה בדולר הניו זילנדי גרמו לכך שמחירי הדלק כבר עלו לשיאים חדשים בתחילת יוני. מס הדלק האזורי של אוקלנד (מיולי) ועלייה ארצית במס הבלו (צפויה החל מספטמבר) יוסיפו עוד יותר לעלות התדלוק במחצית השנייה של השנה. מחירי דלק גבוהים יותר נוטים להפחית את ההוצאות בתחומים אחרים.
בסך הכל, אנו סבורים שמשקי הבית יצליחו מעט יותר במחצית השנייה של השנה מאשר במחצית הראשונה. נצפה לסימנים של עלייה בצמיחת ההוצאות בחודשים הקרובים.
במבט קדימה לשבוע הבא, גולת הכותרת צפויה להיות מדד המחירים לצרכן ברבעון יוני ביום שלישי. אנו צופים עלייה של 0.6% ברבעון, שתביא לעלייה בשיעור האינפלציה השנתי מ-1.1% ל-1.7%. מחירי הדלק והמזון צפויים לתרום את התרומה החיובית הגדולה ביותר. אנו צופים גם כי הדולר הניו זילנדי הנמוך יותר בשנה האחרונה יפעיל לחץ כלפי מעלה על מחירי הקמעונאות של סחורות מיובאות.
וחשוב מכך, אנו צופים שאותם גורמים ידחפו את האינפלציה למעט מעל 2% עד סוף השנה הנוכחית - מה שימקם אותה במחצית העליונה של טווח היעד של הבנק המרכזי בפעם השנייה בלבד בשבע שנים. לעומת זאת, תחזיות הבנק המרכזי בהצהרת המדיניות המוניטרית שלו במאי צפו שהאינפלציה תישאר מתחת ל-2% עד סוף 2020.
איננו סבורים כי עליית האינפלציה השנה תימשך בהכרח. לחצי האינפלציה המקומיים גוברים ככל שהכלכלה משתמשת ביכולותיה הפנויות, אך זהו תהליך הדרגתי. בינתיים, חלק הסחורות הסחירות במדד המחירים לצרכן עדיין מניע את רוב השונות בשיעור האינפלציה. משמעות הדבר היא ששמירה על אינפלציה סביב 2% בשנה הבאה תדרוש עלייה נוספת במחירי הנפט בעולם ו/או ירידה מתמשכת בשער החליפין.
תצוגה מקדימה של נתונים
מדד מובילי Aus Jun Westpac–MI
- 18 ביולי, אחרון: 0.11%
קצב הצמיחה השנתי של שישה חודשים במדד המוביל ירד מ-0.83% באפריל ל-0.11% במאי. זו הייתה הקריאה החלשה ביותר מאז ספטמבר אשתקד, עם שינוי ברור כלפי מטה במחצית הראשונה של 2018, אם כי קצב הצמיחה של המדד עדיין מצביע על תנופה מעט מעל המגמה.
קריאת יוני תכלול מגוון עדכונים על רכיבים. בצד החיובי: מדד ASX200 עלה ב-3.0% לעומת 0.5% בחודש שעבר; מדד ציפיות הצרכן של Westpac-MI עלה ב-5.1% לעומת ירידה של 1% בחודש שעבר; ומדד ציפיות האבטלה של Westpac-MI השתפר מעט. בצד השלילי: מחירי הסחורות ירדו ב-0.6% (במונחים אוסטרליים) לעומת 0.6%+ בחודש שעבר; מספר הדירות שאושרו ירדו ב-3.2% לעומת ירידה של 5% בחודש שעבר; ופער התשואות הצטמצם ב-20 נקודות בסיס, דבר המשקף בין היתר את עליית הריביות לטווח קצר.
כוח העבודה של Aus Jun – סך תעסוקה '000
- 19 ביולי, 12 אחרונים, WBC פ/ק: 17
- Mkt f / c: 16.5k, טווח: 5k ל 30k
התעסוקה באוסטרליה עלתה ב-12.0 במאי, מתחת לתחזיות השוק (+19) ו-Westpac (+17). שיעור התעסוקה במשרה מלאה ירד ב-20.6, בעוד ששיעור התעסוקה במשרה חלקית עלה ב-32.6. בסך הכל ניתן לראות זאת כעדכון רך, כאשר סך שעות העבודה ירד ב-1.4% בחודש. עם זאת, יש לציין כי שעות העבודה הן תנודתיות מאוד מחודש לחודש, והן עלו ב-1.2% באפריל.
התחזית שלנו לחודש יוני היא עלייה של 17 עובדים בתעסוקה. נתון זה תואם באופן כללי את התוצאות בחודשיים האחרונים, ובסביבות אמצע הממוצע של 2018 עובדים בשנת 12.4, וממוצע של 2018 עובדים בשנה עד מאי 25.3.
גורם שעשוי להשפיע על התעסוקה ביוני היה הודעת ועדת העבודה ההוגנת ב-31 במאי על עלייה של 3.5% בשכר המינימום, אך יש לציין כי העלייה בקנה מידה דומה בשנה שעברה לוותה בעלייה חזקה עדיין במספר המשרות. ההשפעות העונתיות קטנות עבור שינוי התעסוקה ביוני, כאשר גורם העונתי עבור סך התעסוקה ביוני קטן במקצת מזה של מאי.
כוח העבודה האוסטרלי ביוני - שיעור אבטלה באחוזים
- 19 ביולי, 5.4% אחרונים, WBC f/c: 5.4%
- M F f / c: 5.4%, טווח: 5.4% ל 5.6%
למרות העלייה המתונה בתעסוקה בחודש מאי, שיעור האבטלה ירד ל-5.4% מ-5.6%, ירידה משמעותית תוך חודש אחד (5.40% מ-5.60% בשתי ספרות אחרי הנקודה).
הגורם לשינוי באבטלה היה ירידה של 14.8 אלף עובדים בכוח העבודה, כאשר שיעור ההשתתפות ירד ל-65.47% מ-65.62%, לא היה רחוק מהשיא האחרון של 65.75%.
שינויים בשיעור ההשתתפות נטו לעקוב מקרוב אחר השינויים בתעסוקה. ההשתתפות עלתה במהלך העלייה בתעסוקה במחצית השנייה של 2017, וכתוצאה מכך התמתנה במהלך ההאטה בתעסוקה בשנת 2018. לפיכך, שיעור האבטלה נותר יציב יחסית לאורך תקופה זו. • אנו צופים שיעור אבטלה ללא שינוי של 5.4% ושיעור השתתפות ללא שינוי של 65.6%.
מכירות ומחירי בתים בריינז בניו זילנד מחירי ומכירות בתים בריינז
- 17 ביולי, מכירות, אחרון: +0.8%. מחירים, אחרון: 3.7% בשנה
לאחר התאוששות קצרה סביב תחילת השנה, שוק הדיור בניו זילנד התקרר שוב. המחירים יורדים כעת באוקלנד, וולינגטון וכרייסטצ'רץ', ועולים באיטיות במקומות אחרים. במדדים ארציים, מחירי הבתים נותרו פחות או יותר ללא שינוי.
מבחן "הקו הבהיר" למיסוי רווחי הון הוארך משנתיים לחמש שנים בסוף מרץ, וזה משפיע על השוק כיום. הגורם השלילי הבא לשוק יהיה איסור הקונים הזרים, שעתיד להיכנס לחוק תוך חודש. עם זאת, גורם חיובי אחד שמקזז את השוק כיום הוא ירידת ריביות המשכנתאות.
נתוני REINZ לחודש יוני (שנדחו לעומת השבוע שעבר) צפויים להמשיך את המגמה האחרונה של האטה במכירות ומחירים ללא שינוי.
NZ Q2 מדד המחירים לצרכן
- 17 ביולי, אחרון: 0.5%, ווסטפאק: 0.6%, שוק: 0.5%
אנו צופים עלייה של 0.6% במחירי הצרכן ברבעון יוני. עלייה זו תביא לעלייה של 1.7% בשיעור האינפלציה השנתי, לאחר ירידה קצרה ל-1.1% ברבעון מרץ.
התרומות החיוביות הגדולות ביותר יהיו ממחירי דלק גבוהים יותר ועלייה עונתית במידה רבה במחירי המזון. אנו צופים גם עלייה צנועה במחירי הסחורות המיובאות, כתוצאה מהדולר הניו זילנדי הנמוך יותר בשנה האחרונה. מחירי הטיסות והלינה הפנימיים יחוו ירידות עונתיות עם סיום תקופת השיא התיירותית.
אנו צופים שהאינפלציה השנתית תגיע ל-2.1% עד סוף השנה הנוכחית, כאשר מחירי הדלק יהפכו ממצב של חוסר יציבות לעלייה. עם זאת, איננו משוכנעים שההשפעה הזו תימשך גם בשנה הבאה.
סין תמ"ג Q2
- 16 ביולי, 6.8% אחרונים, WBC 6.6%
החודשים האחרונים היו תקופה מעניינת עבור סין. המומנטום במדד מנהלי הרכש (PMI) נותר איתן למרות האטה בביקוש החיצוני. לעומת זאת, החתירה ל"פיתוח איכותי" הביאה להגבלת צמיחה משמעותית בהלוואות חוץ-בנקאיות, וקוזזה רק באופן חלקי על ידי עלייה בהלוואות מצד הבנקים.
עבור התמ"ג, אנו צופים אפוא האטה בצמיחה השנתית ל-6.6% בשנה לעומת 6.8% בשנה ברבעון הראשון. על בסיס רבעון אחר רבעון, זה שווה ערך לעלייה של 1%, עלייה לעומת 1.6% ברבעון הראשון אך מתחת לעלייה של 1% מאמצע 1.4.
האטה נוספת בצמיחה צפויה במחצית השנייה של 2018, לאחר שהעלייה העונתית ברבעון השני תדעך, וככל שהצרכנים נותרו בלתי מסוגלים/לא מוכנים להאיץ את הצריכה השולית שלהם כדי לקזז.
מכירות קמעונאיות בארה"ב ביוני
- 16 ביולי, 0.8% אחרונים, WBC 0.7%
מכירות הקמעונאות הפתיעו במאי, עם עלייה ראשית של 0.8% כפולה מצפי השוק. גם תוצאת אפריל עלתה מעט ל-0.4%. מה שמדגיש את היקף העלייה במכירות, לא כולל רכב ודלק, הפעילות במאי עלתה גם היא ב-0.8%, בעוד שקבוצת הביקורת עלתה ב-0.5%.
תוצאה דומה צפויה להגיע ביוני. אנו צופים עלייה של 0.7% בסך המכירות, וכ-0.5% בקמעונאות הליבה. חשוב לציין, שאין זה אומר שאנו צופים עלייה חזקה בצריכה ברבעון השני כאשר התמ"ג יתפרסם בעוד מספר שבועות.
נתוני הצריכה האישית הרחבים יותר, הזמינים גם עבור חודש מאי, מבהירים כי הצריכה הכוללת (כולל שירותים) הייתה חלשה יותר מהמכירות הקמעונאיות לאחרונה. בנוסף, לאחר ניכוי האינפלציה, צמיחת ההוצאות ברבעון השני הייתה חזקה רק במעט מהרבעון הראשון המושפע ממזג האוויר.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


