
תקציר מנהלים
המתיחות המסחרית הסלימה מאז האביב, כאשר הנשיא טראמפ הכריז על מכסים על יבוא פלדה ואלומיניום. התשובות הרצויות לתעריפים הראשוניים שגבה הממשל בתחילת השנה מתחילות להצטבר. מנהלי שרשרת האספקה נותרו מתאמצים למצוא מקורות חומרים חדשים או להתמודד עם עלויות גבוהות יותר.
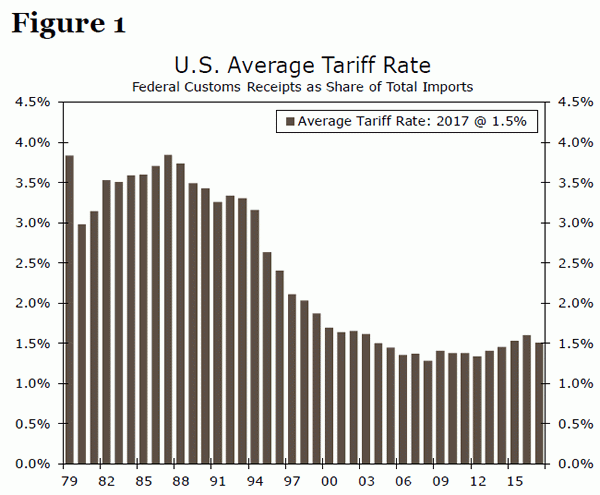
כפי שמוצג באיור 1, המכסים האפקטיביים על יבוא ארה"ב ירדו באופן משמעותי מאז אמצע שנות ה-1980. למרות שעדיין קיימת אי ודאות אדירה סביב גודלם, היעדים ומשך התעריפים במסגרת מדיניות הסחר של הממשל הנוכחי, ברור שהתעריפים לפחות אינם יורדים יותר. אנו מעריכים כי הצעדים שכבר הוטלו יעלו את אינפלציית המדד בשיעור מועט של 0.1 נקודת אחוז. אם כל התעריפים הנוספים המוצעים ייכנסו לתוקף, לעומת זאת, האינפלציה תעלה בכ-0.5 נקודות אחוז.
שמירת ההשפעה על אינפלציית המחירים לצרכן עד כה צנועה למדי, והגבלת ההשפעה אם ייכנסו לתוקף תעריפים נוספים, הן ההרכב וההשפעות הנלוות. התעריפים שכבר נכנסו לתוקף התמקדו במוצרי ביניים, כלומר הם משתווים רק לחלק מעלות הייצור. בנוסף, התעריפים כוונו לסחורות ולא לשירותים, וסחורות מהוות רק כשליש מההוצאות הצרכניות (איור 2). סביר להניח שצרכנים יסתגלו על ידי קניית סחורות מיצרנים שאינם מכוסים במכסים ו/או צמצום צריכת הסחורות הממוקדות. השפעות מסדר שני, כגון צעדי תגמול, התחזקות הדולר וצמיחה ריאלית חלשה יותר, עשויות גם להפחית את הדחף האינפלציוני הראשוני של המכסים האמריקאיים.
בסך הכל, ההשפעות של מכסים שכבר נחקקו צריכות להיות קטנות מספיק כדי שה-Fed לא צריך לשנות את מהלך המדיניות הנוכחי שלו על בסיס אינפלציה. עם זאת, הצעדים הנוספים המוצעים עלולים לדחוף את האינפלציה לעלייה ניכרת ולהכביד בצורה משמעותית יותר על הוצאות הצרכנים האמיתיות.
להגדיל את המידות: תעריפים ביחס לייבוא מארה"ב
מדיניות הסחר שולטת באג'נדה הכלכלית של ממשל טראמפ מתחילת השנה. קרע הסחר המתגבר מרחף על כלכלת ארה"ב. ככל שיותר סחורות נפלו בגדר המכסים, או שהן בסיכון לעשות זאת בקרוב, התגברו החששות מההשפעה על התפוקה, המשרות והמחירים. מכיוון שהמטרה המיידית של המכסים היא להעלות את המחיר האפקטיבי של היבוא, כדאי להעריך כיצד השינויים האחרונים במדיניות הסחר עשויים להשפיע על אינפלציית המחירים לצרכן.
כפי שמתואר בטבלה 1, כבר היו מספר מקרים מאז סוף השנה שעברה שבהם ארצות הברית העלתה את התעריפים. עד כה, התעריפים שנכנסו לתוקף יושמו על נתח קטן למדי מהיבוא. בסך הכל, שינויי התעריפים הגדולים של הממשל חלים על סחורות של 90 מיליארד דולר. בכלכלה שייבאה 2.3 טריליון דולר של סחורות ב-2017, זה מייצג 3.9 אחוז מסך היבוא. עם שיעור ממוצע של 22 אחוז,1 שמשתווה ל-0.9 אחוז יותר הוצאה על יבוא, כל השאר שווה.
הערך של היעדים הבאים גבוה יותר באופן מהותי. לאחר שסין הודיעה כי תגיב על המכסים הראשוניים שהטילה ארה"ב, הנשיא טראמפ הציע שעוד 200 מיליארד דולר במכסים על סחורות סיניות עשויות להגיע. התעריפים של 200 מיליארד דולר נמצאים כעת בהערכה, ומביאים אותם צעד אחד קרוב יותר להפיכתם למציאות. במקביל, הוצפו תעריפים על כלי רכב. הפרטים עדיין דלילים לגבי תעריפים והאם מדינות מסוימות לא ייכללו, אך אנו מניחים שכל יבוא רכב וחלקי חילוף יהיה חשוף לתעריף נוסף של 25 אחוז. זה מספק אומדן עליון להשפעה על האינפלציה. אם כל היעדים המוצעים כיום יתממשו, ההוצאה על יבוא תגדל בסך הכל ב-3.5%.
כמה תעלה אינפלציית המחירים לצרכן?
עד כמה אנחנו יכולים לצפות שהמחירים לצרכן יעלו כתוצאה מכך? זה תלוי במספר עצום של גורמים, עליהם נדון ביתר פירוט בסעיף הבא. עם זאת, התבוננות בגודל המכסים ביחס ליבוא והקשר בין מחירי היבוא לבין אינפלציית המחירים לצרכן מציעה קו מנחה.
כדי לקבוע כיצד הזינוק במחירי היבוא יוביל למה שהצרכנים משלמים בסופו של דבר, הערכנו מודל רגרסיה פשוט. בעוד שמדד מחירי היבוא אינו כולל מכסים ומסים אחרים כמו מכסים, הוא עדיין שופך אור על המידה שבה המחירים לצרכן נעים עם שינוי מחירי היבוא. למרות שהיבוא אינו המוצרים היחידים שנרכשו על ידי צרכנים אמריקאים, המחירים שלהם נמצאים בקורלציה גבוהה עם מוצרים מתוצרת מקומית (איור 3). לכן, השינוי במחירי היבוא צריך ללכוד מקרוב גם את שינויי המחירים הקשורים למכס למוצרים מתוצרת ארה"ב.
מחירי מוצרי צריכה חשופים ביותר למכסים בהתחשב בכך שארצות הברית מייבאת שירותים מועטים יחסית (איור 4). אם מחזיקים בתנאים אחרים כמו רפיון בכלכלה, ציפיות לאינפלציה והדולר קבועים, המכסים שנכנסו לתוקף יעניקו את אינפלציית המוצרים במדד המחירים לצרכן, העומדת כיום על 2.9 אחוזים, ב-0.3 נקודות אחוז.2 אם התעריפים הנוספים שהוצעו יגיעו גם הם. בסופו של דבר, האינפלציה של מוצרי צריכה תהיה גבוהה בכ-1.2 נקודות אחוז.
עם זאת, ההוצאות על מזון, אנרגיה וסחורות אחרות מהוות רק כשליש מההוצאות הצרכניות. כפי שמוצג בטבלה 1, ערך הסחורות החשופות למכסים שווה לנתח קטן בהרבה מסך ההוצאות הצרכניות מאשר יבוא מסיבה זו. לכן, ההשפעה על מדד המחירים לצרכן היא קטנה במידה ניכרת מאשר אם מסתכלים רק על מוצרי צריכה. מכסים שכבר הוטלו יוסיפו רק כעשירית מנקודת האחוז לשיעור הכולל של אינפלציית המחירים לצרכן. בהתחשב בתעריפים הנוספים המונפים, השינוי באינפלציית המחירים לצרכן יעלה ל-0.5 נקודת האחוז, ושוב ישאיר גורמים אחרים קבועים.
זהו זה? למה כל כך קטן?
כאשר אינפלציית המחירים לצרכן נעה כיום בסביבות 2 אחוזים, עלייה של 0.1 נקודת אחוז הנובעת מהתעריפים אינה משנה משחק, לדעתנו, לתחזית האינפלציה. התעריפים הנוספים המוצעים מהווים סיכון ניכר יותר לכוח ההוצאות של הצרכנים ולמטרת יציבות המחירים של הפד. עם זאת, סביר להניח שזה יהיה גבול עליון, שכן תעריפי רכב עשויים בסופו של דבר להיות ממוקדים יותר ו/או בשיעור נמוך יותר, בעוד שההרכב, העיתוי והיצירה של גורמי קיזוז מגבילים את ההשפעה על האינפלציה.
ממתן את ההשפעה על המחירים לצרכן היא שהמכסים כוונו למוצרי ביניים, לפחות עד כה. בגדול, המכסים שנכנסו לתוקף היו על סחורות המשמשות בייצור ולמטרות מסחריות. זה הכניס את שרשראות האספקה לאי-סדר ואילץ יצרנים רבים לשלם עבור תשומות. עם זאת, מחירי המכירה הסופיים משקפים שפע של תשומות, כגון עבודה, תחבורה ושיווק. בנוסף, עסקים עשויים לקבל מרווחים נמוכים יותר במקום להתאים את מחירי המכירה באופן אחד לאחד עם שינויים בעלויות התשומות. נראה שלעסקים יש מקום לספוג עלויות גבוהות יותר, במיוחד עם הקיצוץ האחרון בשיעורי מס החברות. שולי הרווח בכל המשק נותרו גבוהים מבחינה היסטורית, במיוחד במגזר הייצור (איור 5).
היישום הפוטנציאלי של מכסים על עוד 200 מיליארד דולר של יבוא מסין לא מאפשר להימנע ממכסים על מוצרי צריכה מיובאים. מתוך 505 מיליארד דולר ביבוא מסין בשנה שעברה, יותר ממחצית היו מוצרי אלקטרוניקה מוגמרים או מוצרי צריכה אחרים (איור 6). מכסים על כל היבוא הקשור לרכב יפגעו גם באינפלציית המחירים לצרכן בצורה קשה למדי. ביחס לשיעורים ההיסטוריים, לקמעונאים יש פחות מרחב לקצץ במרווחים.
העיתוי משנה גם למידת ההשפעה של האינפלציה. תעריפים גבוהים מעלים את רמת המחירים, מה שמוביל לדחיפה חד פעמית לאינפלציה. עם זאת, על מנת שהאינפלציה תשמור על קצב גבוה יותר, יצטרכו עליות עוקבות לאחר מכן, אלא אם כן ציפיות האינפלציה יתבטלו. לכן, לא רק שההשפעה הישירה על האינפלציה עשויה להיות חולפת, אלא שההחלה המדורגת של התעריפים אמורה להגביל את מידת העלאת שיעורי האינפלציה עבור כל תקופה בודדת.
השפעות נגיעה של תעריפים
אולי חשובות יותר לתחזית האינפלציה הן ההשפעות הסבירות של הטלת מכסים. האופן שבו התעריפים ניזונים דרך הכלכלה, משפיעים על היצע וביקוש, קובע את השפעתם הסופית על המחירים. כאן, עלינו לשקול לא רק מכסים המוטלים על ידי ארצות הברית, אלא גם מכסי תגמול המוטלים על ידי שותפי סחר.
כפי שכבר דנו, מחירי יבוא גבוהים יותר מספקים דחיפה ראשונית מתונה למחירי הצרכן הכוללים. עם זאת, עם הזמן, העלאת המחירים עשויה להירגע מכיוון שהיצרנים שאינם מכוסים במכסים (מפעלים מקומיים או אלה במדינות פטורות ממכס) מגדילים את ההיצע ותופסים נתח שוק גדול יותר. אופק הזמן של שרשרות האספקה להתכוונן מחדש תלוי היכן ממוקמת כושר הייצור הקיים, כמה קל לחברות להעביר ייצור/להחליף ספקים וכמה זמן צפויים להיות תעריפים.
במקרים שבהם הוחלו מכסים על כמעט כל שותפי הסחר (פאנלים סולאריים, אלומיניום ופלדה עד היום),3 הדרך היחידה להימנע ממכסים היא מקורות מקומיים. אנו מצפים מיצרנים אמריקאים להגדיל את ייצור הפלדה בתגובה למכסים, אם כי זה עדיין לא הופיע בנתוני הייצור התעשייתי. עם זאת, עלויות ייצור הפלדה בארצות הברית נוטות להיות גבוהות יותר מאשר בחו"ל וחברות בארה"ב מתמודדות עם פחות תחרות מחירים כתוצאה ממכסים, מה שאמור לשמור על מחירים גבוהים גם כאשר העלות הישירה של התעריפים נמנעת.
עבור סחורות המכוסות במכסים עולמיים שבהם ליצרנים אמריקאים עדיין חסר יתרון יחסי, אפילו עם מכסים, הצרכנים יצטרכו לבלוע עלויות יבוא גבוהות יותר או להפחית את הצריכה. סביר להניח שזה יהיה המקרה עבור פאנלים סולאריים, למשל. בשנת 2017, ארה"ב וקנדה יחד היוו רק 3.7 אחוזים מייצור המודולים הסולאריים ברחבי העולם, כאשר סין וטייוואן מחזיקות בהובלה ברורה של 70 אחוזים.4 היבוא מהווה כ-80 אחוז מהצריכה האמריקאית של מודולים סולאריים.5 בהתחשב בכך שסולארי ייצור המודולים הוא עתיר הון - בניית קיבולת היא תהליך יקר וארוך - והתעריפים אמורים להסתיים לאחר ארבע שנים, לא סביר שהייצור המקומי יחליף חלק ניכר מהיבוא הסולארי. במקום זאת, ההתקנה הסולארית צפויה להתייקר,6 והביקוש לאנרגיה סולארית חדשה צפוי לרדת. ההשפעה על המחירים לצרכן, באמצעות מחירי השירות, תהיה תלויה במידת ההחלפה למקורות אנרגיה אחרים.
כאשר ארה"ב הטילה מכסים רק על יבוא ממדינה מסוימת, כמו סין, אנו יכולים לצפות שתתרחש הסטת סחר, שתגביל את השפעת המכסים על המחירים. לדוגמה, לאחר שארצות הברית הטילה מכסים נוקשים על תאים סולאריים שיוצרו בסין ובטייוואן בשנים 2012 ו-2015, יבוא התאים הסולאריים מדרום קוריאה עלה לשיא. עבור סחורות הממוקדות בסיבוב הראשון של המכסים של ארה"ב על יבוא סיני, סין מספקת 7 אחוזים מהיבוא העולמי לארצות הברית, אם כי זה עולה ל-13 אחוזים עבור סחורות בסיבוב השני ו-92 אחוז עבור פריטים מסוימים. בהתחשב בחלק הקטן יחסית של סין בייבוא של פריטים אלה, יצרנים אמריקאים יוכלו ככל הנראה להתאים את שרשראות האספקה כדי למנוע את ההשפעה המלאה של המכסים במקרים רבים.
עד כה, שקלנו רק את השפעת ההיצע והביקוש של המכסים שמטילה ארצות הברית. מדינות זרות, לעומת זאת, החזירו ליותר מ-50 מיליארד דולר מהיצוא האמריקאי (טבלה 2). מכסי תגמול מפעילים לחץ כלפי מטה על המחירים לצרכן בארה"ב בעקיפין, אם המכסים מפחיתים את התחרותיות של היצוא האמריקאי, ולכן, מגבירים את ההיצע המקומי מכיוון שפחות סחורות נמכרות בחו"ל. סיכון זה חריף במיוחד עבור סחורות שארה"ב מייצאת בכמות גדולה, כגון פולי סויה ובשר חזיר. מזונות טריים, כמו בשר חזיר, חייבים לצרוך באופן מיידי, כלומר, ליצרנים בארה"ב יש יכולת מועטה להתמודד עם עודף היצע כתוצאה ממכסים. החוזים העתידיים על חזירים, למשל, ירדו ב-1.5% לאחר שמקסיקו הודיעה על תוכניות להטיל מכסים של 20% על בשר חזיר אמריקאי ב-5 ביוני.
אם שמים מכסים ספציפיים בצד, למלחמת סחר יש גם השלכות על המחירים לצרכן בגלל השפעתה על הדולר האמריקאי והצמיחה. בזמנים של סנטימנט שוק סיכון, הדולר האמריקאי נוטה להתחזק; חוסר הוודאות סביב ההשלכות של מתח הסחר על הצמיחה העולמית היה אחד הגורמים התומכים בדולר האמריקאי בחודשים האחרונים. בשוליים, חזקה יותר של הדולר מפעילה לחץ כלפי מטה על מחירי היבוא, ומונעת חלק מהדחיפה שמספקת המכסים בארה"ב.
אם מלחמת סחר גורמת להאטה של הצמיחה העולמית - הבנק המרכזי של קנדה כינה לאחרונה פרוטקציוניזם סחר "האיום החשוב ביותר על הסיכויים העולמיים"7 - אז גם צמיחת הביקוש העולמי צפויה להאט. כפי שהדגישו חברי FOMC, חברות עשויות להשהות תוכניות הוצאות הון לנוכח אי הוודאות הסחר. צרכנים, המתמודדים עם מחירים גבוהים יותר, עשויים למשוך את ההוצאות. משמעות התגובות הללו תהיה פחות לחץ על הקיבולת, ולכן, פחות לחץ כלפי מעלה על המחירים.
מסקנה: תעריפים לא מספיקים כדי לשנות את עמדת הפד בנושא אינפלציה
נותרה אי ודאות עצומה סביב ההשפעה הסופית של עמדת ממשל טראמפ על מדיניות הסחר. הפחתת חסמי הסחר בעשורים האחרונים היוותה גורם אחד לשמירת האינפלציה נמוכה מבחינה היסטורית בעשורים האחרונים. העלייה של מערכת זו עומדת להטיל את הלחץ כלפי מטה על האינפלציה לאחור. עד כה, ככל הנראה, ההשפעה על אינפלציית המחירים לצרכן מהתעריפים שנחקקו תהיה קטנה, אך התעריפים הנוספים הנידונים יעלו את אינפלציית המחירים לצרכן בצורה משמעותית יותר.
תעשיות מסוימות, כמו ייצור, חשות את השפעת המכסים בצורה חריפה יותר בהתחשב בטווח המיוחד והעולמי של שרשראות האספקה. עם זאת, בעת קביעת המדיניות המוניטרית, היעד של יציבות המחירים של ה-FOMC מובחן מול אינפלציית המחירים לצרכן, שכן עלויות תשומות גבוהות יותר לא תמיד מביאות למחירים סופיים גבוהים יותר.
בדיוק כפי שה-FOMC לא רצה לשנות את תחזיותיו על הכלכלה בהתבסס על שינויים פוטנציאליים במדיניות הפיסקלית סביב חוק המס של השנה שעברה, הפד לא סביר לשנות את המדיניות המוניטרית לגבי שינויים פוטנציאליים בתעריפים. בהתחשב בהשפעה הקטנה והזמנית של המכסים שהועלו עד כה, איננו מצפים לראות את הפד משנה באופן משמעותי את עמדתו הנוכחית בנוגע לאינפלציה. האינפלציה ירדה מתחת ליעד של הפד בחלק הטוב יותר של התרחבות זו, וה-FOMC הדגיש את נכונותו לקבל חריגה מתונה, במיוחד אם היא זמנית, למשך זמן מה, לאור האופי הסימטרי של יעד האינפלציה שלו. עם זאת, האינפלציה עלולה בסופו של דבר לעלות בצורה משמעותית יותר אם חסמי הסחר ימשיכו לעלות. הסתכלות על ההשפעה הזמנית הפוטנציאלית על התעריפים צפויה אף היא להתקשות מכיוון שהם מגיעים בתקופה שבה הלחצים האינפלציוניים הבסיסיים כבר מתגברים.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


