
ארה"ב סקירה
נותר רפיון בכלכלה, אך סימנים להידוק
- מכירות הקמעונאות עלו ב-0.5 אחוזים ביוני, בעוד שהעלייה של מאי עודכנה כלפי מעלה מ-0.8 אחוזים ל-1.3 אחוזים חזקים. הקצב החזק הכולל של צמיחת המכירות הקמעונאיות מציב את הצרכן בדרך הנכונה להניע את צמיחת התמ"ג הריאלי ברבעון השני, לאחר רבעון ראשון חלש.
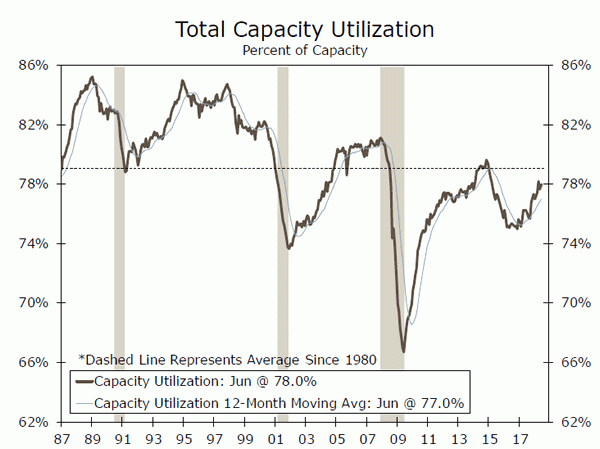
- הייצור התעשייתי גדל ב-0.6 אחוזים ביוני והגיע לשיא חדש. ניצולת הקיבולת עלתה אך עדיין נמוכה מהממוצע ההיסטורי, דבר המצביע על כך שנותר רפיון.
- התחלות הבנייה ירדו ב-12.3 אחוזים ביוני, כאשר קבלנים מתמודדים עם עלויות חומרים עולות ומחסור גובר בכוח אדם כמחסומים להתחלת בנייה.
נותר רפיון בכלכלה, אך סימנים להידוק
מכירות הקמעונאות עלו ב-0.5 אחוזים ביוני, בעוד שהעלייה של מאי עודכנה כלפי מעלה מ-0.8 אחוזים ל-1.3 אחוזים חזקים. תרמו לקצב החזק של הצמיחה הכללית עליות גדולות במכירות בסוכנויות רכב ובתחנות דלק. מחירים גבוהים יותר בתחנות הדלק סייעו להגביר את מכירות הבנזין, שעלו ב-21.6 אחוזים משנה לשנה. עם זאת, מכירות הקמעונאות בקבוצת "הביקורת" הליבה נותרו ללא שינוי ביוני, שכן המכירות בחנויות מוצרים כלליים וביגוד ירדו. הקצב החזק הכולל של צמיחת המכירות הקמעונאיות מציב את הצרכן בדרך הנכונה להניע את צמיחת התמ"ג הריאלי ברבעון השני, לאחר רבעון ראשון חלש.
גם הייצור התעשייתי נראה חזק ביוני, כאשר המדד צמח ב-0.6 אחוזים והגיע לשיא חדש. השיפור ביוני נבע במידה רבה מהתאוששות בתפוקה הייצורית, שהגיעה לאחר שריפה במפעל לייצור כלי רכב וחלפים שיבשה את הייצור במאי. התפוקה של מגזר הייצור עלתה ב-0.8 אחוזים ביוני, בעוד שתפוקת הכרייה עלתה ב-1.2 אחוזים. תפוקת מגזר התשתיות הייתה הגורם המכריע, שירדה ב-1.5 אחוזים.
למרות המכסים על פלדה ואלומיניום שהוטלו במרץ והורחבו לכל שותפות הסחר העיקריות ביוני, ייצור המתכות הראשוני נותר כמעט ללא שינוי ביוני. תפוקת מוצרי הברזל והפלדה ירדה ב-0.8 אחוזים, בעוד שאלומיניום, ייצור ועיבוד ירדו ב-3.0 אחוזים. אנו צופים כי הייצור יתרחב לפחות במידה מסוימת בחודשים הקרובים. ניצולת הקיבולת עדיין נמוכה מהממוצע ההיסטורי במגזר הייצור, ועומדת על 75.5 אחוזים ביוני, דבר המצביע על כך שנותר חסר, וניתן לנצל אותו כדי להגדיל את הייצור אם הביקוש מצדיק זאת. זאת בניגוד למגזר הכרייה, שם התאוששות המונעת על ידי אנרגיה דחפה את ניצולת הקיבולת לרמה צמודה מאוד של 92.7 אחוזים.
במגזר הדיור, חוסר היצע ממשיך להגביל את המכירות למרות ביקוש בריא לבתים. התחלות הבנייה היו נמוכות בהרבה מהציפיות ביוני, עם ירידה של 12.3 אחוזים על רקע ירידות בהתחלות בנייה של בתים צמודי קרקע ובתים מרובי משפחות. קבלנים ממשיכים לציין את העלייה בעלויות החומרים כאתגר. מחירים גבוהים יותר של פלדה ועץ רך, תשומות מפתח, כנראה משמעותם שפחות פרויקטים של בנייה יהיו ברי קיימא. גם כוח העבודה הופך נדיר יותר ככל שהכלכלה מתהדקת, גורם מגביל נוסף. ללא עלייה משמעותית בהתחלות הבנייה, היצע הבתים הזמינים למכירה צפוי להישאר נמוך, ולמנוע את מכירות הבתים להמריא.
הבנייה הייתה הרכיב היחיד שהכביד על המדד הכלכלי המוביל (LEI) ביוני. המדד עלה ב-0.5 אחוז, כאשר היתרי בנייה הורידו 0.6 נקודות האחוז. התרומה החיובית הגדולה ביותר הייתה הזמנות חדשות לפי מדד ISM.
חוזקו של מדד ה-LEI, המורכב מעשרה אינדיקטורים המכסים תחום רחב של הכלכלה, עולה בקנה אחד עם התחזית החיובית שלנו לכלכלת ארצות הברית. אנו צופים צמיחה ריאלית של 3.1% בתמ"ג בשנת 2018 כולה, שהיא קצב הצמיחה הגבוה ביותר מאז 2005. עם זאת, הביקוש הגובר יגביל בסופו של דבר את היצע העבודה והמשאבים, כפי שאנו רואים במגזר הדיור. אנו עוקבים אחר שכר ומחירים במגזרים אחרים אחר סימנים לאילוצי כושר גוברים ומקורות סיכון פוטנציאליים לתחזית שלנו.
ארה"ב
מכירות בתים חדשים • יום רביעי
לאחר ירידה של 3.7 אחוזים באפריל, מכירות בתים חדשים עלו ב-6.7 אחוזים במאי לקצב של 689,000 יחידות דיור. שוק הדיור ממשיך להיות מרוסן על ידי מלאי מצומצם של בתים צמודי קרקע קיימים, דבר שסביר להניח שתומך בקצב מהיר יותר של מכירות בתים חדשים. למרות שמלאי הבתים החדשים גם הוא נמוך, קבלני הנדל"ן נותרו אופטימיים יחסית גם כשהם ממשיכים להתמודד עם עלויות חומרים עולות על רקע מכסים שהוטלו לאחרונה.
הדרום נותר בולט במאי, עם מכירות בתים חדשים שעלו ב-17.9 אחוזים לשיא מחזורי חדש, בעוד שהמכירות ירדו במערב ובצפון מזרח. הפיתוח בדרום נותר איתן, שם התחלות הבנייה עלו ביותר מ-13 אחוזים ביוני לעומת השנה הקודמת, והאזור נראה מוכן להתרחבות נוספת. המחיר הממוצע של בית ירד ב-2.6 אחוזים לעומת השנה הקודמת ל-369,000 דולר במאי, ככל הנראה בין היתר בשל עלייה במכירות בדרום, שם בתים נוטים להיות יחסית במחירים נוחים.
הקודם: 689K וולס פארגו: 665K הסכמה: 670K
מוצרים בני קיימא • יום חמישי
הזמנות מוצרים בני קיימא ירדו ב-0.4 אחוז בחודש מאי. ירידה זו הייתה מעט קטנה מהצפוי, עקב עלייה של 15.5 אחוזים בהזמנות ביטחוניות. הזמנות מוצרי הון ליבה עודכנו גם הן כלפי מעלה לעלייה של 0.3 אחוזים במאי, בעקבות העלייה הבולטת של 2.0 אחוזים באפריל. המשלוחים נותרו יציבים, ועלו ב-0.6 אחוזים בחודש. ההתאוששות בייצור התעשייתי בחודש יוני מצביעה גם על כך שהזמנות מוצרים בני קיימא צפויות להתאוששות ביוני. הזמנות שלא מולאו ממשיכות לעלות על רקע צמיחה איטית יותר של המלאי, שכן עסקים ממשיכים להתמודד עם אילוצים בשרשרת האספקה בעמידה בביקוש הגובר של הלקוחות.
קצב הוצאות ההון העצמי האחרון עדיין מייצג האטה מהעלייה השיאית בהוצאות שנרשמה במחצית השנייה של 2017. עם זאת, אנו צופים עלייה של 3.2% בהזמנות מוצרים בני קיימא ביוני, דבר המאותת על קצב יציב של הוצאות ציוד בשארית השנה.
הקודם: 0.4% וולס פארגו: 3.2% הסכמה: 2.8% (חודש-חודש)
תוצר • יום שישי
לאחר עלייה שנתית פושרת של 2.0% ברבעון הראשון, צמיחת התמ"ג צפויה להתאושש בחוזקה ברבעון השני. אנו צופים שהתמ"ג יעלה לקצב שנתי של 1%, על רקע צמצום חד בגירעון הסחר ועלייה בהוצאות הצרכנים והעסקים. מכירות קמעונאיות יציבות, עלייה בשכר ועלייה חזקה בתעסוקה תומכים בתחזית שלנו לעלייה של 2% בקצב שנתי. סביר להניח שגם הוצאות העסקים נותרו יציבות, אם כי בקצב איטי יותר מהעלייה שנראתה ברבעון הראשון. העלייה בהזמנות ובמשלוחים של מוצרים בני קיימא שצוינה לעיל מאותתת שהוצאות הציוד צפויות לעלות בקצב שנתי של כ-4.7%. התמ"ג ברבעון השני צפוי גם הוא לקבל דחיפה מיצוא חזק יותר, כאשר עסקים ניסו להתגבר על מכסי תגמול, ואנו צופים שהצטמצמות בגירעון הסחר תוסיף 3.3 נקודות אחוז לצמיחה הכללית. המגמות מאחורי ההתאוששות הצפויה ברבעון השני צריכות לתמוך בצמיחה איתנה במחצית השנייה של 1, אם כי מתח סחר מהווה סיכון אפשרי כלפי מטה לתחזית שלנו.
קודם: 2.0% וולס פארגו: 4.7% קונצנזוס: 4.0% (רבעון על פני רבעון, שנתי)
סקירה גלובלית
צמיחת התמ"ג הסיני האטה קלות ברבעון השני
- צמיחת התמ"ג הריאלית בסין ירדה ברבעון השני, לפחות בחלקה, עקב האטה נוספת בהוצאות ההשקעות. אנו צופים שצמיחת התמ"ג הסיני תרד בהדרגה ברבעונים הקרובים.
האם ה-MPC יעלה את הריבית בחודש הבא?
- כמה נתונים מתוקשרים שפורסמו בממלכה המאוחדת היו חלשים מהצפוי השבוע. עם זאת, הכלכלה הבריטית רחוקה מלהיות מתפרקת, ואנו עדיין מצפים שוועדת המדיניות המוניטרית תעלה את הריבית בישיבת המדיניות הבאה שלה ב-2 באוגוסט.
צמיחת התמ"ג הסיני האטה קלות ברבעון השני
נתונים שפורסמו השבוע הראו כי קצב צמיחת התמ"ג הריאלי בסין, בהשוואה לשנה הקודמת, הואט במעט ל-6.7 אחוזים ברבעון השני, לעומת 6.8 אחוזים ברבעון הראשון של 1 (ראו תרשים בעמוד הראשון). פירוט מלא של נתוני התמ"ג לרכיבי הביקוש הבסיסיים שלהם אינו זמין בקלות, אך אינדיקטורים כלכליים חודשיים מראים כי הצמיחה בהוצאות ההשקעות, שעומדת מאחורי ההאטה שחלה בכלכלה הסינית בשנים האחרונות, הואטה עוד יותר ברבעון השני (תרשים עליון). אנו צופים כי צמיחת התמ"ג הסיני תרד ברבעונים הקרובים, אך איננו צופים שהכלכלה תחווה ירידה חדה בקרוב. (לקריאה נוספת ראו "תחזית כלכלית אמצע השנה של סין" המתפרסמת באתר האינטרנט שלנו.)
האם ה-MPC יעלה את הריבית בחודש הבא?
נתונים כלכליים בריטיים שפורסמו השבוע מטילים ספק בציפייה הרווחת לפיה ועדת המדיניות המוניטרית (MPC) של בנק אנגליה (BoE) תעלה את הריבית בישיבת המדיניות הבאה שלה ב-2 באוגוסט. ראשית, נתוני האינפלציה לחודש יוני היו חלשים יותר מצופה מרוב האנליסטים. כלומר, שיעור האינפלציה הכולל של מדד המחירים לצרכן נותר יציב על 2.4%, במקום לעלות כפי שציפו רוב האנליסטים, ושיעור האינפלציה הליבה ירד ל-1.9% משיעור של 2.1% שנרשם במאי (תרשים אמצעי). יתר על כן, המכירות הקמעונאיות הריאליות ירדו ב-0.5% ביוני יחסית לחודש הקודם, חלש משמעותית מהעלייה הצנועה שצפתה תחזית הקונצנזוס. אם האינפלציה נסוגה חזרה לכיוון יעד 2% של בנק אנגליה ונתוני ההוצאות חלשים מהצפוי, מדוע ה-MPC ימהר להעלות את הריבית?
למרות שחלק מהנתונים השבוע היו מאכזבים במידה צנועה, הכלכלה הבריטית רחוקה מלהתפרק. אפילו עם הירידה במכירות הקמעונאיות ביוני, ההוצאות הקמעונאיות הריאליות עדיין עלו ב-2.1 אחוזים (8.5 אחוזים בקצב שנתי) ברבעון השני בהשוואה לרבעון הראשון. שיעור התעסוקה עלה ב-1 עובדים בתקופה שבין מרץ למאי בהשוואה לתקופה של שלושת החודשים הקודמים, ושיעור האבטלה נותר יציב על שפל של 137,000 שנים, 43 אחוזים. הלשכה הלאומית לסטטיסטיקה בבריטניה מעריכה כי התמ"ג הריאלי עלה ב-4.2 אחוזים באפריל (לא בקצב שנתי) וב-0.2 אחוזים נוספים במאי.
בישיבת המדיניות האחרונה שלה ב-21 ביוני, הצהירה הוועדה המוניטרית (MPC) כי "אם הכלכלה תתפתח באופן כללי בהתאם לתחזיות דו"ח האינפלציה של מאי, הידוק מתמשך של המדיניות המוניטרית לאורך תקופת התחזית יהיה מתאים כדי להחזיר את האינפלציה באופן בר-קיימא ליעדה". הוועדה צופה כעת כי התמ"ג הריאלי יצמח בכ-1-2/XNUMX אחוז בשנה במהלך השנים הקרובות. למרות התנודות בנתונים האחרונים, נראה כי התמ"ג בבריטניה נמצא בדרך לצמיחה פחות או יותר בקצב צנוע זה, אשר הוועדה מעריכה שהוא מעט גבוה מקצב הצמיחה הפוטנציאלי בטווח הארוך. יתר על כן, שלושה חברים בוועדה בתשע המדינות הצביעו בעד העלאת הריבית בישיבת המדיניות האחרונה. מכיוון שהריבית נמצאת ברמות נמוכות מבחינה היסטורית (תרשים תחתון), אנו מאמינים שלפחות שני מצביעים נוספים יצטרפו לשלושת החברים הללו, מה שיוביל להעלאת ריבית ב-XNUMX באוגוסט. הישארו מעודכנים.
תחזית גלובלית
מדדי PMI של גוש האירו • יום שלישי
חלק מהנתונים המוקדמים של כלכלת גוש האירו לרבעון השלישי יפורסמו בשבוע הבא יחד עם מדדי מנהלי הרכש של Markit. כפי שמודגם בתרשים מימין, הפעילות הכלכלית באירופה התקררה מעט במחצית הראשונה של השנה בהשוואה למחצית השנייה של 3. עם זאת, נתוני יוני, שקרובים ל-2 נקודות עבור מגזרי הייצור והשירותים, עולים בקנה אחד עם התרחבות בריאה וצמיחה כלכלית שנותרה מעט מעל הצמיחה הפוטנציאלית. כל עוד הצמיחה תישאר בסביבות הרמות הנוכחיות, היא אמורה להספיק כדי להפחית בהדרגה את הפער הנותר בשוק העבודה ולדחוף באיטיות את האינפלציה הליבה.
הבנק המרכזי האירופי ייפגש גם הוא בשבוע הבא (חמישי). צעד משמעותי מצד הבנק המרכזי האירופי אינו סביר, אך זו תהיה הפגישה הראשונה מאז יוני, כאשר הבנק המרכזי האירופי הציג את מסלולי ההפחתה והעלאת הריבית שלו. כתוצאה מכך, הבנק המרכזי האירופי עשוי לנצל את ההזדמנות להבהיר כל דבר שקובעי המדיניות סבורים שהשווקים הפיננסיים פירשו כנציים או יוניים מדי.
הקודם: 54.9 (שירותים); 55.2 (ייצור) קונצנזוס: 55.2 (שירותים); 54.8 (ייצור)
תוצר דרום קוריאה • יום רביעי
הצמיחה הכלכלית בדרום קוריאה הייתה יציבה באופן יוצא דופן בשנים האחרונות. רבעון רביעי של 4 חלש התרחש בין שני רבעונים של צמיחה שנתית של התמ"ג הריאלי מעל 2017%. ירידה חלשה בצריכה האישית ברבעון הראשון קוזזה על ידי צמיחה חזקה בהוצאות השקעות וצמיחה חזקה ביצוא.
בפגישת המדיניות האחרונה שלו ביולי, בנק קוריאה השאיר את הריבית יציבה והוריד את תחזית הצמיחה שלו לשנת 2018 ל-2.9% מ-3.0% קודם לכן, תוך ציון רווחי החברות ומתיחות סחר כסיבות להתאמה. מתחים סחר הם מקור עיקרי לאי ודאות עבור הבנק המרכזי של קוריאה, שכן סך היצוא כאחוז מהתמ"ג עומד על יותר מ-50%. עם שליטה באינפלציה והאבטלה עדיין גבוהה במידה מסוימת מסיבות מבניות, התנאים הכלכליים עדיין אינם תומכים לחלוטין בהקלה פחותה במדיניות. נתוני התמ"ג בשבוע הבא ייתן לקובעי המדיניות מושג טוב יותר עד כמה רחוקה העלאת הריבית הבאה.
הקודם: 1.0% וולס פארגו: 1.0% קונצנזוס: 0.7% (רבעון על פני רבעון)
הבנק המרכזי של רוסיה • יום שישי
הבנק המרכזי של רוסיה החל להוריד את הריבית העיקרית שלו בשנת 2017, כאשר האינפלציה סוף סוף נסוגה מקצב דו-ספרתי והרובל מצא בסיס איתן יותר. עם זאת, בשתי ישיבותיו האחרונות, המדיניות המוניטרית שמרה על יציבות על רקע שילוב של אותות כלכליים סותרים. הצמיחה הכלכלית עלתה רק ב-1.3 אחוזים משנה לשנה ברבעון הראשון של 1, מעט חלש מהצפוי, ומרמז על הקלה נוספת במדיניות המוניטרית שעשויה להיות צפויה.
עם זאת, נראה כי האינפלציה מגיעה לשפל, שכן הבנק המרכזי הצהיר בפגישתו האחרונה כי "מאזן הסיכונים עד סוף 2019 עבר לכיוון פרו-אינפלציוני". בנוסף, הרובל נותר תחת לחץ מסוים מאז שהוכרזו סנקציות נוספות על ארה"ב באפריל; הרובל ירד בכ-11 אחוזים השנה מול הדולר. לאור שילוב זה של גורמים סותרים המעסיקים את קובעי המדיניות, הקונצנזוס של בלומברג צופה כי הבנק המרכזי יישאר בעיכוב בפגישתו ביום שישי הבא.
הקודם: 7.25% הסכמה: 7.25%
נקודת מבט
שער הריבית
הטלת ספק בשאלות
בעקבות עדותו של יו"ר הפד, ג'רום פאוול, השבוע, העסיקו אותנו מספר שאלות (ותשובות) שנראו כמנוגדות במקצת לאופן שבו אנו תופסים את מצב העניינים הכלכליים.
שכר, אינפלציה והכנסות ריאליות
טענה אחת הייתה שהשכר מפגר אחרי האינפלציה, ושהשכר הריאלי ירד במשך שנים רבות. אנו מוצאים שהאינפלציה עלתה על השכר רק במספר חודשים ספורים מאז 2013 (תרשים עליון). האינפלציה מראה מספר עליות חדות; אך עם הזמן, השכר עלה על האינפלציה. יתר על כן, שכר הוא רק צורה אחת של פיצוי לעובדים - ואכן, הטבות בריאות שאינן חייבות במס הן חלק חשוב יותר ויותר מפיצוי העובדים. עד כדי כך, ההכנסה הפנויה הריאלית גדלה ב-1.7 אחוזים לעומת שנה שעברה, ובקצב שנתי של 2.3 אחוזים בשלושת החודשים האחרונים.
צמיחת ההלוואות הואטה
הייתה טענה נוספת שצמיחת ההלוואות הואטה לפחות ממחצית ממה שהייתה במהלך השנה האחרונה של ממשל אובמה. אנו מוצאים שסך ההלוואות בבנקים המשיך להאט מאז שיא המחזור בסוף 2016 (תרשים אמצעי). במהלך 13 השבועות האחרונים, צמיחת ההלוואות גדלה ב-5.8 אחוזים, ועלתה ב-4.9 אחוזים בשנה האחרונה. עם זאת, צמיחת ההלוואות מעולם לא הייתה כפולה ממספרים אלה בממשל אובמה. הצמיחה לא הגיעה ל-10 אחוזים במחזור זה.
יתר על כן, אופי האשראי בכלכלה הפך רחב הרבה יותר עם הזמן. אשראי זמין בצורות רבות וממקורות רבים. על פי סקר העסקים הקטנים של NFIB, ההבדל בין חברות המדווחות על אשראי קשה יותר לעומת אשראי קל יותר להשגה נמוך בהרבה מהשיאים של 2009-2014 ועולה בקנה אחד עם תקופות אשראי קלות קודמות.
אינפלציה כאינפלציה מובילה?
טענה נוספת הייתה שאינפלציית הליבה היא אינדיקטור טוב יותר לאינפלציה עתידית מאשר האינפלציה הכוללת. אנו מוצאים סיבתיות דו-כיוונית בין אינפלציית הליבה לאינפלציה הכוללת (תרשים תחתון). שתי הסדרות מגיעות מאותו מקור, הליבה של בלאס אנג'לס, והליבה היא חלק מהאינפלציה הכוללת.
שוק תובנות שוק
שינויים בשוק המשכנתאות
בעת הצגת דו"ח המדיניות המוניטרית החצי-שנתי של הפד לקונגרס השבוע, יו"ר הפד פאוול נופך אופטימי לגבי הכלכלה. עם זאת, הדו"ח ציין כי "הפעילות בשוק הדיור התייצבה השנה".
בעדותו, פאוול הרחיב על כמה מהגורמים המעכבים את הפעילות בשוק הדיור, וקבע כי "ככל הנראה ישנם מספר משמעותי של לווים בעלי רמת אשראי גבוהה שאינם מקבלים גישה לאשראי משכנתא". תקני הלוואות המשכנתאות בבנקים הפכו מחמירים הרבה יותר לאחר המיתון, ועדיין לא חזרו לנורמות ההיסטוריות, שכן הבנקים נותרו זהירים בכל הנוגע להלוואות. מדד זמינות האשראי לדיור של המכון העירוני, המודד את הסיכון לחדלות פירעון שנטל שוק המשכנתאות, עדיין נמוך ביותר מ-50 אחוז מהממוצע שלו בתקופה 2001-2003.
גם ריביות המשכנתאות עולות ככל שהפד מהדק את המדיניות המוניטרית. ריבית המשכנתאות הממוצעת ל-30 שנה עלתה ב-52 נקודות בסיס מתחילת השנה. במקביל, בתים הופכים יקרים יותר, כאשר מדד מחירי הבתים הלאומי של קייס-שילר עלה ב-6.4 אחוזים לעומת השנה. השילוב של עליית מחירי הבתים וריביות משכנתא גבוהות יותר צפוי להציב חסמים נוספים בפני משקי בית המעוניינים לקחת משכנתא.
עם זאת, עלייה חזקה בתעסוקה וצמיחת הכנסות מהירה יותר אמורות לסייע בהפחתת המכשולים העומדים בפני רוכשי דירות פוטנציאליים. בסך הכל, אנו צופים עלייה צנועה בפעילות שוק הדיור במהלך השנה הקרובה.
נושא השבוע
הגדלת תעריפים: ההשפעה על האינפלציה
המתיחות המסחרית הולכת וגוברת מאז האביב, כאשר הנשיא טראמפ הודיע על מכסים על יבוא פלדה ואלומיניום. בעוד שהמכסים האפקטיביים על יבוא מארה"ב ירדו באופן משמעותי מאז אמצע שנות ה-1980 (תרשים עליון), ברור שהמכסים אינם יורדים עוד.
בסך הכל, שינויי המכסים העיקריים של ממשל טראמפ חלים על יבוא אמריקאי בשווי 90 מיליארד דולר, עם שיעור ממוצע של 22 אחוזים. עם זאת, ערך המכסים המוצעים גבוה משמעותית. אם ייחקקו, הם יוסיפו 485 מיליארד דולר לסחורות המושפעות. השפעה אפשרית אחת של המכסים היא שינויים ברמת המחירים לצרכן. אנו צופים שהמכסים שכבר הוטלו יעלו את מדד המחירים לצרכן, העומד כיום על 2.8 אחוזים, ב-0.1 נקודת אחוז, תוך שמירה על כל שאר הגורמים קבועים. בהתחשב במכסים הנוספים המוצעים, השינוי במדד המחירים לצרכן יעלה ב-0.5 נקודת אחוז.
מדוע השינוי במדד המחירים לצרכן (CPI) קטן יחסית? ההוצאות על מוצרי צריכה מהוות רק כשליש מהוצאות הצרכנים, ולכן הדבר מגביל את השפעת עליית מחירי הסחורות על מחירי הצרכן הממוצעים. כמו כן, רוב המכסים שננקטו מתמקדים במוצרי ביניים. שולי רווח גבוהים יחסית פירושם שלחברות יש את היכולת לספוג חלק מהעליות בעלות הייצור מבלי לדחוף את עליות המחירים לצרכן. סביר להניח שחברות יתאימו מחדש את שרשראות האספקה כדי להימנע ממכסים לאורך זמן. דולר אמריקאי חזק יותר לנוכח מתחים סחריים ומכסי תגמול, שיכולים להוביל לעלייה בהיצע המקומי אם פחות סחורות מיוצאות, מספקים השפעות מקזזות נוספות.
בסך הכל, השפעות המכסים שכבר הוטמעו צריכות להיות קטנות מספיק כדי שהפד לא יצטרך לשנות את מדיניותו הנוכחית על בסיס אינפלציה. ה-FOMC הדגיש את נכונותו לקבל חריגה צנועה לזמן מה, בהתחשב באופי הסימטרי של יעד האינפלציה שלו. עם זאת, הצעדים הנוספים המוצעים עשויים לדחוף את האינפלציה באופן ניכר ולהשפיע באופן משמעותי יותר על ההוצאות הצרכניות הריאליות.
למידע נוסף בנושא זה, עיינו בדו"ח האחרון שלנו "סיכום מכסים: ההשפעה על האינפלציה" (19 ביולי, 2018)




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


