
"אני אופטימי. כל מי שמתעניין בעתיד חייב להיות כזה, אחרת הוא פשוט יורה בעצמו." - ארתור סי. קלארק
תקציר מנהלים
האם ועדת השוק הפתוח הפדרלית (FOMC) מתנהגת בצורה אופטימית מדי כדי להשיג את מטרתה? אנו מציעים מסגרת למציאת התשובה. לאחרונה, יו"ר הפדרל ריזרב, ג'רום פאוול, הציג את דו"ח המדיניות המוניטרית החצי-שנתי שלו לקונגרס. אחד המרכיבים החשובים של הדו"ח, שהוא גם מוקד דו"ח זה, הוא תחזיות לטווח הקרוב של משתנים כלכליים ופיננסיים עיקריים, כולל תמ"ג, אינפלציה ושיעור אבטלה.
ניתן לחלק את חשיבותן של תחזיות אלו לשתי קבוצות. ראשית, ה-FOMC משתמש בתחזיות שלו עצמו בקביעת עמדת המדיניות המוניטרית. שנית, המגזר הפרטי, ובפרט משתתפי שוק הפיננסי, עוקבים מקרוב אחר תחזיות אלו כאותות לתחזית הכלכלית. תחזיות ה-FOMC עשויות גם להשפיע על ציפיות המגזר הפרטי לגבי התחזית הכלכלית.1 מכיוון שתחזיות לעיתים רחוקות מגיעות ליעדיהן, עלינו להעריך את ההפסדים הפוטנציאליים מטעויות תחזית.
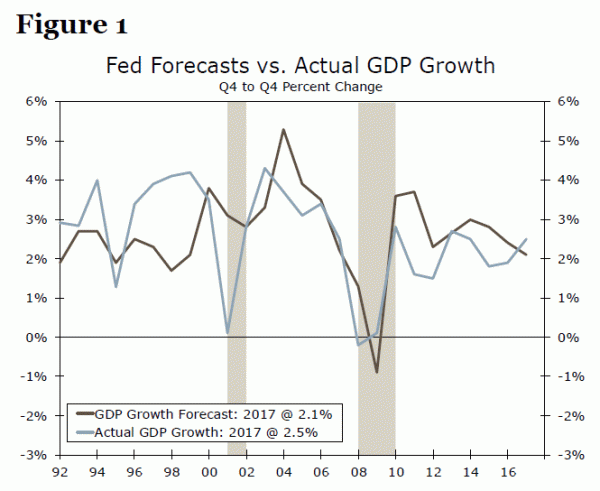
אנו מוצאים כי ה-FOMC נטה לחזות יתר על המידה את צמיחת התמ"ג ואת שיעור האבטלה, ותחזיות חסרות מהן את האינפלציה במהלך התקופה שבין 1992 ל-2017 (איורים 1 ו-2). אנו מוצאים גם כי תחזיות ה-FOMC הציגו התנהגות שונה תחת כיסאות שונים. הניתוח שלנו מצביע גם על כך שה-FOMC אופטימי מדי, שכן הוא נוטה לחזות תחזית צמיחת תמ"ג אופטימית יותר עם ציפיות אינפלציה "מבוקרות". יתר על כן, האופטימיות שלו גברה עם הזמן. בנוסף, מלבד תקופות מיתון, ה-FOMC מעולם לא חזה צמיחת תמ"ג שלילית או חיובית במעט בלבד.
נראה כי תחזיות צמיחת התמ"ג והאינפלציה של ה-FOMC אינן עקביות זו עם זו. סיבה עיקרית אחת לחוסר עקביות זה היא שהוא עשוי לסייע ל-FOMC להשיג את המנדט הכפול שלו. תחזית צמיחה אופטימית מדי תוך תחזית אינפלציה נמוכה מדי תצייר תמונה "ורודה" שבה הכלכלה צומחת קרוב לפוטנציאל שלה, אך גם לא מתחממת יתר על המידה. הסבר אפשרי נוסף להתנהגות אופטימית מדי זו הוא שה-FOMC "מפזר" חדשות חיוביות, ותחזיות אלו משפיעות על המגזר הפרטי. אם ה-FOMC צופה תחזית חלשה יותר, חלק מהאנליסטים עשויים לראות בכך סימן לשינוי במדיניות המוניטרית ו/או שמיתון קרוב. לכן, לדעתנו, ל-FOMC יש תמריץ להימנע מניבוי תחזית כלכלית חלשה יותר.
אנו מתכננים לפרסם סדרת דוחות בת שלושה חלקים, כאשר החלק הראשון יתמקד בהתנהגות ה-FOMC והאם היא אופטימית מדי. החלק השני יכלול את תחזיות הבנק המרכזי (Blue Chip) כמדד להתנהגות המגזר הפרטי ויעריך האם ה-FOMC אופטימי יותר מה-Blue Chip. כמו כן, נבחן האם תחזיות ה-FOMC משפיעות על תחזיות המגזר הפרטי. הדוח הסופי ינתח האם תחזיות ה-FOMC עולות בקנה אחד עם עמדת המדיניות המוניטרית שאימצה. לדוגמה, ננתח האם תחזית אופטימית מדי עולה בקנה אחד עם מדיניות מוניטרית ניטרלית לעומת מדיניות מצמצמת.
מסגרת תיאורטית להערכת עלות טעות התחזית
כדי לקבוע האם ה-FOMC אופטימי מדי, נדון תחילה במסגרת תיאורטית, שתעזור לנו להעריך את תחזיות ה-FOMC ולענות על שאלת האופטימיות היתר. בפועל, תחזיות לא תמיד עומדות ביעדים שלהן, וזה יוצר סבירות גבוהה יותר לטעויות תחזית. העלות הכוללת (נזקים/הפסדים פוטנציאליים) של שגיאות תחזית מסומנת כפונקציית ההפסד. יתר על כן, ניתן לחלק את טעות התחזית לתת-תחזית (התחזית נמוכה מהערך בפועל) ותחזית יתר (התחזית גבוהה מהערך בפועל). השאלה היא האם עלות התחזית חסר זהה לעלות תחזית יתר, המכונה פונקציית הפסד סימטרית. אם עלות הטעות אינה זהה עבור תחזיות תת/יתר, אז היא נקראת פונקציית הפסד אסימטרית.
במקרה של פונקציית אובדן סימטרית, חזאי אינו אדיש בין חיזוי חסר לחיזוי יתר. עם זאת, פונקציית אובדן אסימטרית יכולה להכתיב העדפה לטעויות תחזית. אם חזאי יודע שחיזוי חסר עלול לגרום נזק רב יותר מחיזוי יתר, אותו חזאי עשוי לנטות לחזות יתר. אנו משתמשים בדוגמה פשוטה של חיזוי מזג אוויר כדי להמחיש את תרחיש פונקציית האובדן האסימטרית. לדעתנו, חזאי מזג אוויר יעדיף בדרך כלל לחזות יתר על המידה מזג אוויר סוער, כל שאר הדברים שווים. החזאי ירצה להכין את הציבור הרחב למזג אוויר קשה מתקרב, ויכול "לנפח" את ההסתברות לסופת חורף קרובה, למשל. אם תחזית היתר לעולם לא תתממש, מלבד מוניטין, היא תגרום להפסדים קטנים יחסית מבחינת סגירת עסקים ופינויים. עם זאת, חיזוי חסר של סופה שאכן השפיעה על האזור עלול לגרום נזקים חמורים, הן מבחינת אובדן חיים והן מבחינת הפסדים כספיים. לכן, לדעתנו, לחזאי מזג אוויר יש תמריץ לחזות יתר על המידה בגלל פונקציית האובדן האסימטרית שלהם.
אנו סבורים כי פונקציית ההפסד של ה-FOMC גם היא אסימטרית, שכן היא מעדיפה להימנע מתחזיות חסר של צמיחה כלכלית, למשל על ידי הימנעות מתחזית מיתון. אנו דנים בהשלכות של נטייה זו בסעיף הבא.
פונקציית ההפסד של ה-FOMC: האם ניבוי מיתון אינו מתאים?
המטרה הכפולה של ה-FOMC היא יציבות מחירים וטיפוח תעסוקה מקסימלית. באופן טבעי, פונקציית ההפסד של ה-FOMC תהיה למנוע מיתונים, בועות, עליות מחירים או תקופות דפלציוניות. כפי שנדון קודם לכן, ה-FOMC משתמש בתחזיות שלו בקביעת עמדת המדיניות המוניטרית, ותחזיות אלו משפיעות גם על ציפיות המגזר הפרטי לגבי התחזית הכלכלית.2 ההשלכות הפוטנציאליות של שגיאות התחזית של ה-FOMC כוללות עמדה לא מתאימה של מדיניות מוניטרית ואיתותים לא רצויים למגזר הפרטי. תחילה ננתח את ההשלכות הפוטנציאליות של תחזיות חסר ותחזיות יתר על המדיניות המוניטרית, ולאחר מכן מדגיש את ההשלכות על המגזר הפרטי. אנו משתמשים בתחזיות צמיחת התמ"ג והאינפלציה כמקרה מבחן. תחילה נדון בעלות הפוטנציאלית של תחזיות חסרות של צמיחת התמ"ג והמדד, ולאחר מכן נדון בעלות של תחזיות יתר של שני משתנים אלה. בסעיף זה, הדיון שלנו הוא תיאורטי, ובסעיף הבא נבחן את התחזיות בפועל של ה-FOMC.
בתיאוריה, תחזיות נמוכות של צמיחת התמ"ג ושיעורי האינפלציה ייצרו את האפשרות למדיניות מוניטרית מרחיבה יתר על המידה, אשר עלולה להזין בועת מחירי נכסים. לדוגמה, אם ה-FOMC צופה צמיחת תמ"ג חלשה יחסית ושיעורי אינפלציה נמוכים יותר, ה-FOMC ינקוט במדיניות מוניטרית מרחיבה כדי לעורר את הכלכלה ולדחוף את האינפלציה לכיוון היעד, כאשר כל שאר הדברים קבועים. אם ננתח תחזיות לשנה קדימה, ה-FOMC ילמד כשנה לאחר מכן על התוצאה של תחזית נמוכת של צמיחת התמ"ג והאינפלציה. עם זאת, ה-FOMC יצטרך לקבוע את עמדת המדיניות בטווח הקרוב באמצעות תחזיותיו, מה שיצביע על מדיניות מרחיבה יתר על המידה. בהנחה שצמיחת התמ"ג והאינפלציה בפועל יתחזקו, תרחיש זה יצביע על כך שעמדת המדיניות המוניטרית המשתמעת היא מרחיבה יתר על המידה, מה שעלול להזין בועת מחירי נכסים. אנו מגדירים עמדת מדיניות מוניטרית "מרחיבה יתר על המידה" כמקרה שבו עמדת המדיניות הייתה צריכה להיות ניטרלית או הדוקה יותר, אך במקום זאת ה-FOMC נוקט בעמדת מדיניות מרחיבה. משמעות הדבר היא שריבית היעד של הפד נמוכה יותר ממה שהייתה צריכה להיות אחרת. חלק מהאנליסטים טוענים כי עמדת המדיניות המוניטרית הייתה מרחיבה יתר על המידה בתקופה 2002-2004, מה שתרם חלקית לבועת הדיור.3
לעומת זאת, תחזית יתר של צמיחת התמ"ג והאינפלציה עלולה להפוך את המדיניות המוניטרית לעמדה מגבילה מדי, מה שעלול לגרום להאטה כלכלית או למיתון, מכיוון שעלויות ההלוואה יהיו מתומחרות מדי. כלומר, תחזית יתר של צמיחת התמ"ג מעל קצב הצמיחה הפוטנציאלי שלו תפעיל לחץ כלפי מעלה על האינפלציה. תיאורטית, ה-FOMC יעלה את ריבית הפד כדי לרסן את האינפלציה ולמנוע התחממות יתר של הכלכלה. העלאת ריבית הפד תעלה את עלות ההון, מכיוון ששיעורי הריבית הם מרכיב חשוב בעלויות ההלוואה. בהנחה שצמיחת התמ"ג והאינפלציה בפועל חלשים מהתחזיות, התרחיש מצביע על עמדה מגבילה מדי במדיניות מוניטרית. באותו אופן, ריבית היעד של הפד תהיה גבוהה מהצפוי בהתחשב בנתונים בפועל. עלויות הלוואה מתומחרות מדי וביקוש חלש יותר יפתחו את הדלת להאטה או למיתון, כל שאר הדברים שווים.
רומר ורומר (2000) מציעים כי תחזיות ה-FOMC משפיעות על תחזיות המגזר הפרטי, משום שבדרך כלל המגזר הפרטי משנה את תחזיותיו בתגובה לאיתותים של הפד. לכן, לתחזיות חסרות/יתרות, בתיאוריה, יש השלכות פוטנציאליות על המגזר הפרטי ועל הכלכלה. לדוגמה, תחזית חסרה של צמיחת התמ"ג והאינפלציה עלולה לעורר עצבנות אצל המגזר הפרטי. כפי שהוצע על ידי רומר ורומר (2000), המגזר הפרטי מאמין שלפד יש יותר מידע ביחס למקבלי החלטות אחרים, ועשוי לראות בתחזית חלשה יותר אות להאטה או מיתון פוטנציאליים. לעומת זאת, לתחזיות יתר יש פוטנציאל להפוך את המגזר הפרטי לאופטימי מדי, מה שעלול להזין צמיחה מוגזמת ולחמם יתר על המידה את הכלכלה.
אם תחזיות ה-FOMC יהיו אופטימיות או פסימיות מדי באופן עקבי, הדבר עלול להשפיע על המוניטין של התחזיות שלו ועל יכולתו להשפיע על הציפיות, בנוסף למדיניות מוניטרית לא מתאימה. תחזיות הן חרב פיפיות עבור ה-FOMC, וסביר להניח שהוא ירצה להימנע מחיזוי אירועים קיצוניים כמו בועות או מיתונים, לפחות באופן פומבי. באופן דומה, תחזיות נמוכות של משתנים מרכזיים עלולות לדאוג למגזר הפרטי, מה שעלול גם להביא להאטה או מיתון. לאור מסגרת תיאורטית מוצעת זו, אנו מעריכים את התחזיות בפועל של ה-FOMC.
תחזיות מול מציאות: האם אופטימיות יתר היא נשק סודי של ה-FOMC?
אנו משתמשים בתחזיות של ה-FOMC לתקופה 1992-2017 התחלנו את הניתוח שלנו בשנת 4 כדי לנתח שלוש כהונות אחרונות כיו"ר הפד ב-1992 השנים האחרונות, ולבחון את התחזיות תחת הנהגות שונות של ה-FOMC. מכיוון שקשה לחזות מיתונים, במיוחד שנה קדימה, אנו לא כוללים את תקופות המיתון 25 ו-2001-2008 בעת הערכת התחזיות. עם זאת, ישנן שלוש התאוששות/התרחבות בניתוח שלנו, ואנו מעריכים את התנהגות ה-FOMC בתקופות אלו. אנו משתמשים במערך נתונים שנתי עם 2009 תצפיות לניתוח שלנו. אנו משתמשים באופק תחזית של שנה קדימה, מכיוון שתחזיות לטווח ארוך הן מטבען קשות ויש להן פוטנציאל לטעויות תחזית גדולות יותר. האפשרות לשברים מבניים/חריגים גבוהה יותר גם בטווח הארוך. לדעתנו, ה-FOMC נותן משקל רב יותר לתחזית לטווח הקרוב ולנתונים בפועל בעת קביעת עמדת המדיניות המוניטרית.
עבור התקופה הכוללת שבין 1992 ל-2017 (לא כולל מיתונים), ה-FOMC תחזה יתר על המידה את צמיחת התמ"ג ב-52% מהזמן, את שיעור האבטלה ב-91% מהזמן ותחזית את האינפלציה בחסר ב-52% מהזמן (טבלה 1). מאז המיתון של 2001, ה-FOMC תחזה יתר על המידה את צמיחת התמ"ג ב-75% מהזמן ותחזית את האינפלציה בחסר ב-57% מהזמן. עם זאת, עבור עידן המיתון שלפני 2001 (1992-2000), ה-FOMC תחזה פחות מהצפוי את צמיחת התמ"ג ב-78% מהזמן ותחזית את האינפלציה ביתר ב-56% מהזמן. בסך הכל, ה-FOMC הציג התנהגות חיזוי שונה לתקופת המיתון שלאחר 2001 בהשוואה לעידן שלפני 2001. בנוסף, ה-FOMC תחזה יתר על המידה את צמיחת התמ"ג בתקופה 2010-2012 לאחר המיתון הגדול. המוטיבציה לתחזיות יתר בשלב המוקדם של התאוששות/התרחבות תהיה להפיץ אופטימיות.
הניתוח שלנו מצביע על כך שה-FOMC אופטימי מדי, שכן הוא צופה תחזית צמיחה חזקה יותר עם ציפיות אינפלציה "מבוקרות". האופטימיות שלו גברה גם עם הזמן, שכן ל-FOMC הייתה נטייה גדולה יותר לחזות יתר על המידה את צמיחת התמ"ג בתקופה שלאחר 2001 בהשוואה לתקופה שלפני 2001. בנוסף, מחוץ למיתונים, ה-FOMC מעולם לא חזה נתוני צמיחה שליליים או חיוביים רק במעט של התמ"ג. במהלך התקופה שבין 1992 ל-2017 (לא כולל המיתון הגדול), ה-FOMC חזה שיעורי צמיחה של פחות מ-2% שלוש פעמים, כולן בשנות ה-1990. משמעות הדבר היא שתקופות ברננקי וילן מעולם לא חזו צמיחת תמ"ג מתחת ל-2%. עם זאת, לא כולל מיתונים, צמיחת התמ"ג בפועל ירדה פי חמישה מתחת ל-2% במהלך התקופה. סיבה אפשרית אחת לתחזיות מעל 2% לאחר המיתון הגדול היא שקצב צמיחת התמ"ג הפוטנציאלי היה מעט מתחת ל-2% (1.5% לתקופה 2008-2017 לפי הערכות ה-CBO).5 ייתכן שה-FOMC רמז שהכלכלה צומחת מעל קצב הצמיחה הפוטנציאלי שלה, כלומר שהיא "בריאה".
תצפית מעניינת נוספת מתחזיות צמיחת התמ"ג והאינפלציה של ה-FOMC היא שהנתונים מצביעים על כך שהתחזיות אינן עקביות זו עם זו. לדוגמה, בתקופה שבין 2001 ל-2017, ה-FOMC תחזה יתר על המידה את צמיחת התמ"ג ב-75 אחוז מהזמן, אך תת-תחזית את האינפלציה ב-57 אחוז מהזמן. שיעורי צמיחה גבוהים יותר אמורים להפעיל לחץ כלפי מעלה על המחירים, כאשר כל שאר הדברים שווים, ותחזית יתר של צמיחת התמ"ג הייתה חופפת לתחזית יתר של האינפלציה. עם זאת, תחזיות האינפלציה וצמיחת התמ"ג של ה-FOMC אינן סותרות זו את זו. סיבה עיקרית אחת לחוסר עקביות זה ולהתנהגות האופטימית יתר על המידה עשויה להיות שהדבר יכול לסייע ל-FOMC להשיג את המנדט הכפול שלו. תחזית יתר של צמיחה כלכלית תוך תחזית תת-תחזית של האינפלציה תצייר תמונה "ורודה" שבה הכלכלה צומחת קרוב לפוטנציאל שלה, אך הצמיחה לא תיצור לחצים אינפלציוניים בטווח הקרוב.
הצדקה אפשרית נוספת להתנהגותו האופטימית יתר על המידה של ה-FOMC היא שה-FOMC "מפזר" חדשות חיוביות, שכן תחזיות ה-FOMC משפיעות על ציפיות המגזר הפרטי. אם ה-FOMC צופה תחזית חלשה יותר, הדבר יגרום לאי נוחות למגזר הפיננסי ולצופים אחרים בתחזיות הפד. חלק מהמשתתפים הללו עשויים לראות בתחזית חלשה יותר איתות לשינויים צפויים במדיניות המוניטרית לטווח הקרוב ו/או למיתון. לדעתנו, ל-FOMC יש תמריץ להימנע מניבוי תחזית כלכלית חלשה יותר בטווח הקרוב. אייזנהאואר אמר פעם שפסימיות מעולם לא ניצחה בשום קרב, ובאופטימיות יתרה, נראה כי ה-FOMC עוקב אחר הציטוט של אייזנהאואר.
אגדת הנהגת הפד: כן, היושב ראש חשוב
לבסוף, אנו מנתחים את תחזיות ה-FOMC תחת יושבי ראש שונים, ומגלים שהתחזיות שונות תחת הנהגות שונות. לדוגמה, תחת גרינספן, ה-FOMC ניבאה פחות מכך את צמיחת התמ"ג ב-62% מהזמן, את האינפלציה ב-57% מהזמן, ותחזית יתר על המידה את שיעור האבטלה ב-93% מהזמן (טבלה 2). בתקופת ברננקי, ה-FOMC ניבאה יתר על המידה את צמיחת התמ"ג ב-80% מהזמן ואת שיעור האבטלה ב-100% מהזמן, בעוד שהאינפלציה התחלקה ב-50-50 בין אחוז הזמנים של תחזית יתר לחסרת התחזית (טבלה 3). הנהגת ילן הציגה תחזיות שונות מגרינספן וברננקי. תחת ילן, ה-FOMC ניבאה יתר על המידה את צמיחת התמ"ג, את האינפלציה ואת שיעור האבטלה בשני שלישים מהזמן (טבלה 4).
סיכום: קביעת מדיניות מוניטרית היא חרב פיפיות
ה-FOMC משתמש במספר כלים כדי להשיג את המנדט הכפול שלו, כולל תחזיותיו לגבי משתנים כלכליים עיקריים. הניתוח שלנו מראה כי ה-FOMC נוטה לחזות נתיב "ורוד" של צמיחת התמ"ג והאינפלציה קרובים ליעד, דבר העונה על המנדט הכפול שלו. לסיכום, תחזיות ה-FOMC נוטות להיות אופטימיות מדי. בדוח הבא, אנו מתכננים לכלול תחזיות של חברות מובילות (Blue Chip) כמדד להתנהגות המגזר הפרטי, ונבחן האם ה-FOMC או המגזר הפרטי אופטימיים יותר. הדוח הסופי שלנו ינתח האם תחזיות ה-FOMC עולות בקנה אחד עם עמדת המדיניות המוניטרית שאימצה במהלך התקופה 1992-2017.
נספח: הנתונים
הניתוח שלנו משתמש בנתוני תחזיות היסטוריים של 23 שנים, מתחזיות ה-Greenbook של הפד ומסיכום התחזיות הכלכליות (SEP) של ה-FOMC. מכיוון שה-FOMC לא החל לפרסם את ה-SEP עד 2012, אנו משתמשים בתחזיות שאסף צוות הפד ב-Greenbook וניתן ל-FOMC לפני כל פגישה כמדד לתחזיות ה-FOMC בין השנים 1992-2012. שלושת המשתנים שאנו מעוניינים בהם הם צמיחת התמ"ג, אינפלציה ושיעור האבטלה.
עבור כל משתנה, אנו לוקחים את התחזית לשנה קדימה שפורסמה ב-Greenbook/SEP מדצמבר של השנה הקודמת. לדוגמה, אנו משתמשים ב-Greenbook מדצמבר 1991 כדי לקבל את התחזית לשנת 1992 כולה. עבור צמיחת התמ"ג, גם ה-Greenbook וגם ה-SEP מחשבים את קצב הצמיחה השנתי כשינוי מהרבעון הרביעי של השנה הקודמת לרבעון הרביעי של השנה הנתונה. עבור אינפלציה, לפני שנת 2000, ה-FOMC חזה את אינפלציית מדד המחירים לצרכן, והחל לחזות את דפלטור מדד ה-PCE בשנת 2000. אנו מיישרים את הנתונים שלנו עם תוספת זו, ומנתחים את תחזיות מדד המחירים לצרכן עד שנת 2000 ואת תחזיות ה-PCE בין השנים 2000-2017, מכיוון שדפלטור מדד ה-PCE הוא מה שנחזה ב-SEP. תחזיות ה-Greenbook/SEP לאינפלציה הן גם השינוי מהרבעון הרביעי של השנה הקודמת לרבעון הרביעי של השנה הנתונה. עבור שיעור האבטלה, ערכי תחזיות ה-Greenbook/SEP השנתיים מחושבים כממוצע לרבעון הרביעי של השנה הנתונה. בעוד שה-FOMC החל לפרסם את דו"ח ה-SEP בשנת 2012, הוא חזה רק את המגמה המרכזית והטווח של כל משתנה עד 2015, והחל לפרסם את החציון רק בשנת 2015. בין השנים 2012-2014 אנו משתמשים בממוצע הנטייה המרכזית עבור כל משתנה, ומתחילים להשתמש בתחזית החציונית עבור כל משתנה בשנת 2015.
לבסוף, אנו משתמשים בנתונים בפועל עבור כל משתנה באותה צורה כמו חישוב התחזית. עבור נתוני התמ"ג, מכיוון שנתוני התמ"ג כפופים למספר תיקונים, אנו משתמשים באומדן השנתי המלא שפורסם מראש עבור כל שנה החל משנת 1996. לפני 1996, ארכיוני הודעות העיתונות ההיסטוריות של התמ"ג לא היו זמינים בקלות, לכן אנו משתמשים בנתוני תמ"ג היסטוריים מהבנק הפדרלי של פילדלפיה, שוב תוך שימוש באותו חישוב קצב צמיחה מהרבעון הרביעי עד הרבעון הרביעי. עבור שנים בהן היו תיקוני תמ"ג משמעותיים שחפפו לפרסום הרבעון הרביעי, אנו מחשבים את קצב הצמיחה השנתי המלא באמצעות המספר המוקדם עבור השנה הנוכחית ומספר העדכון הראשון עבור השנה הקודמת כדי להתחשב בשינוי הרמה תחת עדכון התמ"ג.
1. רומר, כריסטינה, ד., ודיוויד ה. רומר. 2000. "מידע על הפדרל ריזרב והתנהגות שיעורי הריבית". כתב העת האמריקאי לכלכלה, 90 (3): 429-457.
2 לפרטים נוספים ראו רומר ורומר, 2000.
3 איקבל, אזהר וויטנר, מארק. (2013). האם מדיניות מוניטרית הזינה את בועת הדיור? כתב העת ליזמות פרטית. כרך 29, עמ' 1-24.
4 לפרטים נוספים על הנתונים ששימשו בניתוח שלנו, אנא עיינו בנספח לדוח זה.
5 לפרטים נוספים על שיעורי צמיחה פוטנציאליים, ראו אתר האינטרנט של CBO: https://www.cbo.gov/about/products/budget-economic-data
6 https://www.philadelphiafed.org/research-and-data/real-time-center/real-time-data/data-files/routput




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


