
להלן ההתפתחויות האחרונות בשווקים הגלובליים:
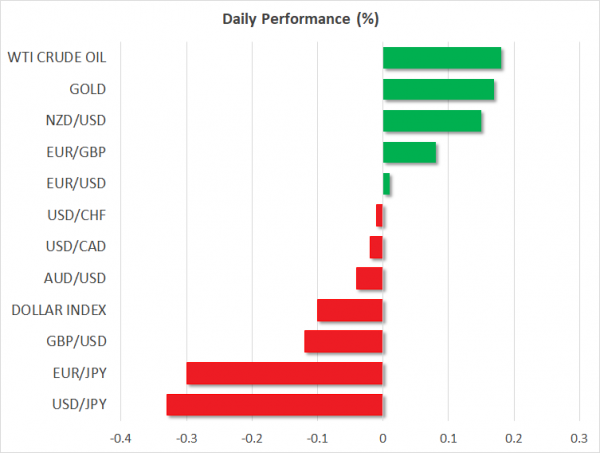
פורקס: מדד הדולר - שמודד את חוזקו של הדולר מול שש מטבעות עיקריים - נשאר שלילי (-0.10%), אם כי הוא פגע ברוב ההפסדים הקודמים שלו, בסיוע החזרת גיוון הסיכון בשווקים. דולר / יין ירד למטה על ידי 0.33% והחזיק מתחת לצלב הדובי של 20 ו- 40 יום ממוצעים נעים פשוט (SMAs). בגוש האירו, שיעור האינפלציה השנתי אושר ב 2.1 בחודש יולי, מעל 2.0 ביוני של יוני. היורו / דולר עלה ב - 0.04% היום, אך החזיק מתחת לשיא הנמשך של 1.1419, תוך שהוא מחזיר את רוב רווחיו מלפני תחילת הדיון, כאשר תשומת הלב הופנתה חזרה למצב בטורקיה. לירה / דולר מוגדר לפרסם את השבוע השישי אדום ברציפות וביום שישי, זה עמד ליד 14 לחודש נמוך של 1.2660 (-0.10%) פגע מוקדם יותר בשבוע. בתחום האנטי-אפודי, הדולר / הדולר ירד ב 0.03% ב 0.7258, בעוד קיווי / דולר טיפס על ידי 0.17% ב 0.6592. דולר / לילי היה יציב ליד רמת הפתיחה של 1.3154. בינתיים, דולר / לירה זינק ב- 5.00% ב- 6.1100.
מניות: המניות באירופה היו שליליות ביום שישי מכיוון שהשוק נותר זהיר מהמצב בטורקיה, כשהלירה הטורקית גלשה שוב במהלך המושב באירופה. STOXX 600 הפאן-אירופאי ו- Euro STOXX 50 עם שבב כחול ירדו ב -0.28% ו -0.31% בהתאמה. ה- DAX 30 הגרמני צנח ב -0.33%, ה- CAC 40 הצרפתי צנח ב -0.18%, בעוד ה- FTSE MIB האיטלקי צנח ב -1.03%. FTSE 100 בבריטניה ירד ב 0.19%. בארה"ב, החוזים העתידיים שעוקבים אחר מדדי המניות העיקריים (דאו ג'ונס, S&P 500, Nasdaq 100) הצביעו על פתיחה שלילית.
סחורות: מחירי הנפט עלו היום גבוה יותר, ונתמכו על ידי אופטימיות כי הסכסוך המסחרי בין ארה"ב לסין עשוי להפיג את התקדמותו קדימה, ובכך להאיר את התחזית לביקוש הנפט. הנפט הגולמי במערב טקסס (WTI) עלה לאחרונה מאז אתמול אחרי ההתאוששות מהשיא של 2 לחודש של 64.54 (+ 0.12%) לחבית. כמו כן, ברנט מתקדם על ידי 0.31% והוא מתקרב $ 72.00 / חבית ידית. ב מתכות יקרות, מחירי הזהב זינק גבוה יותר על ידי 0.18% לאחר פרסום נר doji אתמול, להגיע לשפל 20 לחודש של $ 1,159.96.
יום קדימה: נתוני אינפלציה קנדית השיא
הנתונים העיקריים שפורסמו ביום שישי יהיו נתוני האינפלציה מקנדה. אוניברסיטת מישיגן (U של M) סקר מודד אמון הצרכנים בארה"ב עשוי גם למשוך קצת תשומת לב. מעבר לנתונים הכלכליים, כל הערות על Brexit מן המשא ומתן הרלוונטיים יהיה בעיניים קרובות, כמו כל ההתפתחויות בסחר הסחר של ארה"ב וסין סאגה הטורקי.
ב 1230 GMT, אינפלציה הקנדי עבור יולי יהיה באור הזרקורים. מדד המחירים לצרכן של ארה "ב צפוי להיות יציב ב - 2.5 אחוזי עלייה גבוהים במונחים שנתיים, בעוד שאין תחזית לגבי הדפוס הליבה, שאינו כולל פריטי מזון ואנרגיה; הוא עמד על% 1.3 ביוני. ואכן, מדדים של לחצים אינפלציוניים היו אופטימיים במהלך החודש, כאשר מדד מנהלי הרכש של Markit בארה "ב ציין כי המחירים עבור מוצרים סופיים עלו בקצב הגבוה ביותר מאז תחילת הסקר ב - 2010. בעוד שעוד העלאת ריבית של רבע דולר על ידי ה- BoC השנה כמעט מתומחרת במלואה על פי ה- OIS הקנדי, ייתכן שהפתעה כלפי מעלה של מדד המחירים לצרכן עשויה להניע את הספקולציות עבור שתי העלאות נוספות נוספות עד סוף השנה, ובכך להרוויח את הקנדי.
בארצות הברית, סקר ה- U הראשוני של M לחודש אוגוסט יפורסם ב- 1400 GMT. הצרכנים צפויים להפוך אופטימיים יותר במהלך החודש, כאשר המדד הרלוונטי צפוי לעבור מעט גבוה יותר. עם זאת, זה בדרך כלל לא מוברח בשוק העיקרי עבור הדולר.
המצב בטורקיה צפוי להישאר בחוד החנית עוד זמן מה, למרות כמה סימני התייצבות בימים האחרונים. משרד האוצר האמריקני איים על המדינה עם סנקציות נוספות אתמול, אם טורקיה לא לשחרר את הכומר ברונסון "מהר". מעבר למיתון הפוליטי עם ארה"ב, המשקיעים יבדקו גם את הערכת דירוג האשראי של תורכיה על ידי סטנדרד אנד פור. האג"ח של המדינה כבר מדורגות כמו זבל, אבל צריך סוכנות לחתוך את הדירוג שלהם עוד יותר, הלירה עדיין יכול לבוא תחת עניין מחודש המכירה.
בשוקי האנרגיה, הסקר השבועי של בייקר יוז, אשר עוקב אחר מספר אסדות הנפט בארה"ב, יהיה במרכז 1700 GMT.




 Signal2forex.com - הטוב ביותר רובוטים במט"ח אותות


